1페이지 원문 HTML 펼치기
[전기전자] 고의영 2122-9179 ey.ko@imfnsec.com / [IT RA] 박정하 2122-9195 jhpark@imfnsec.com
심텍 (222800)
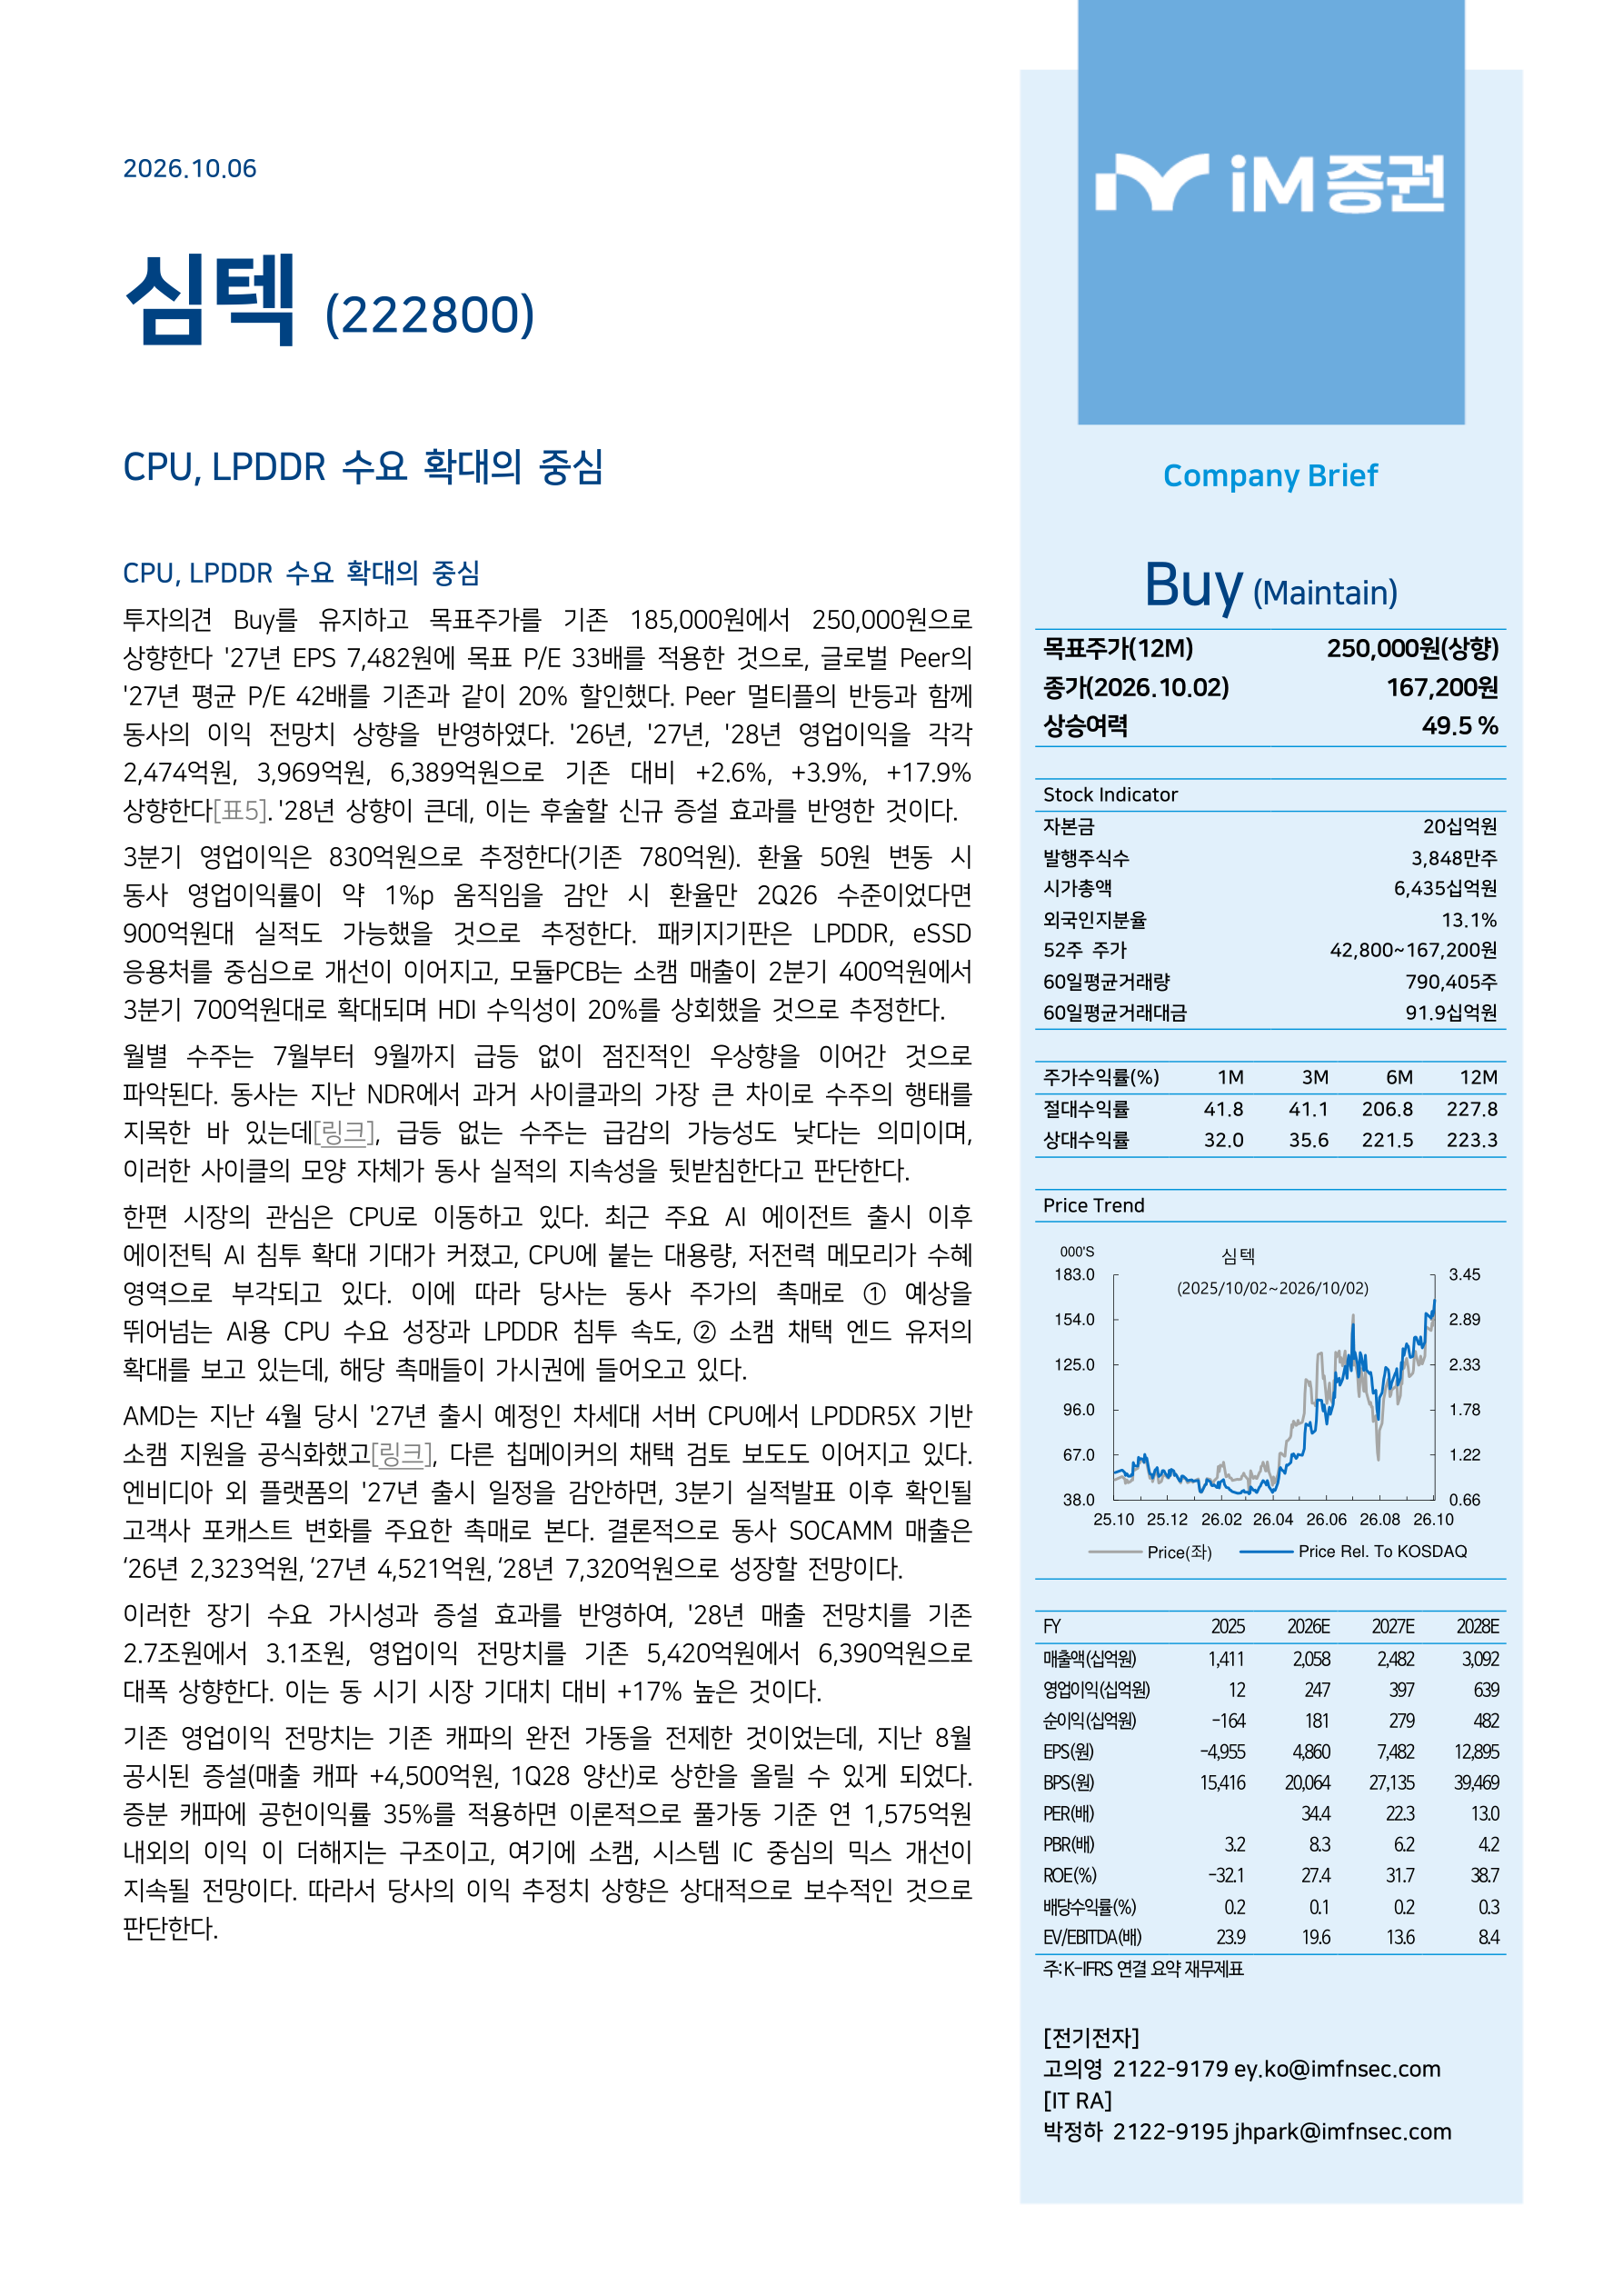
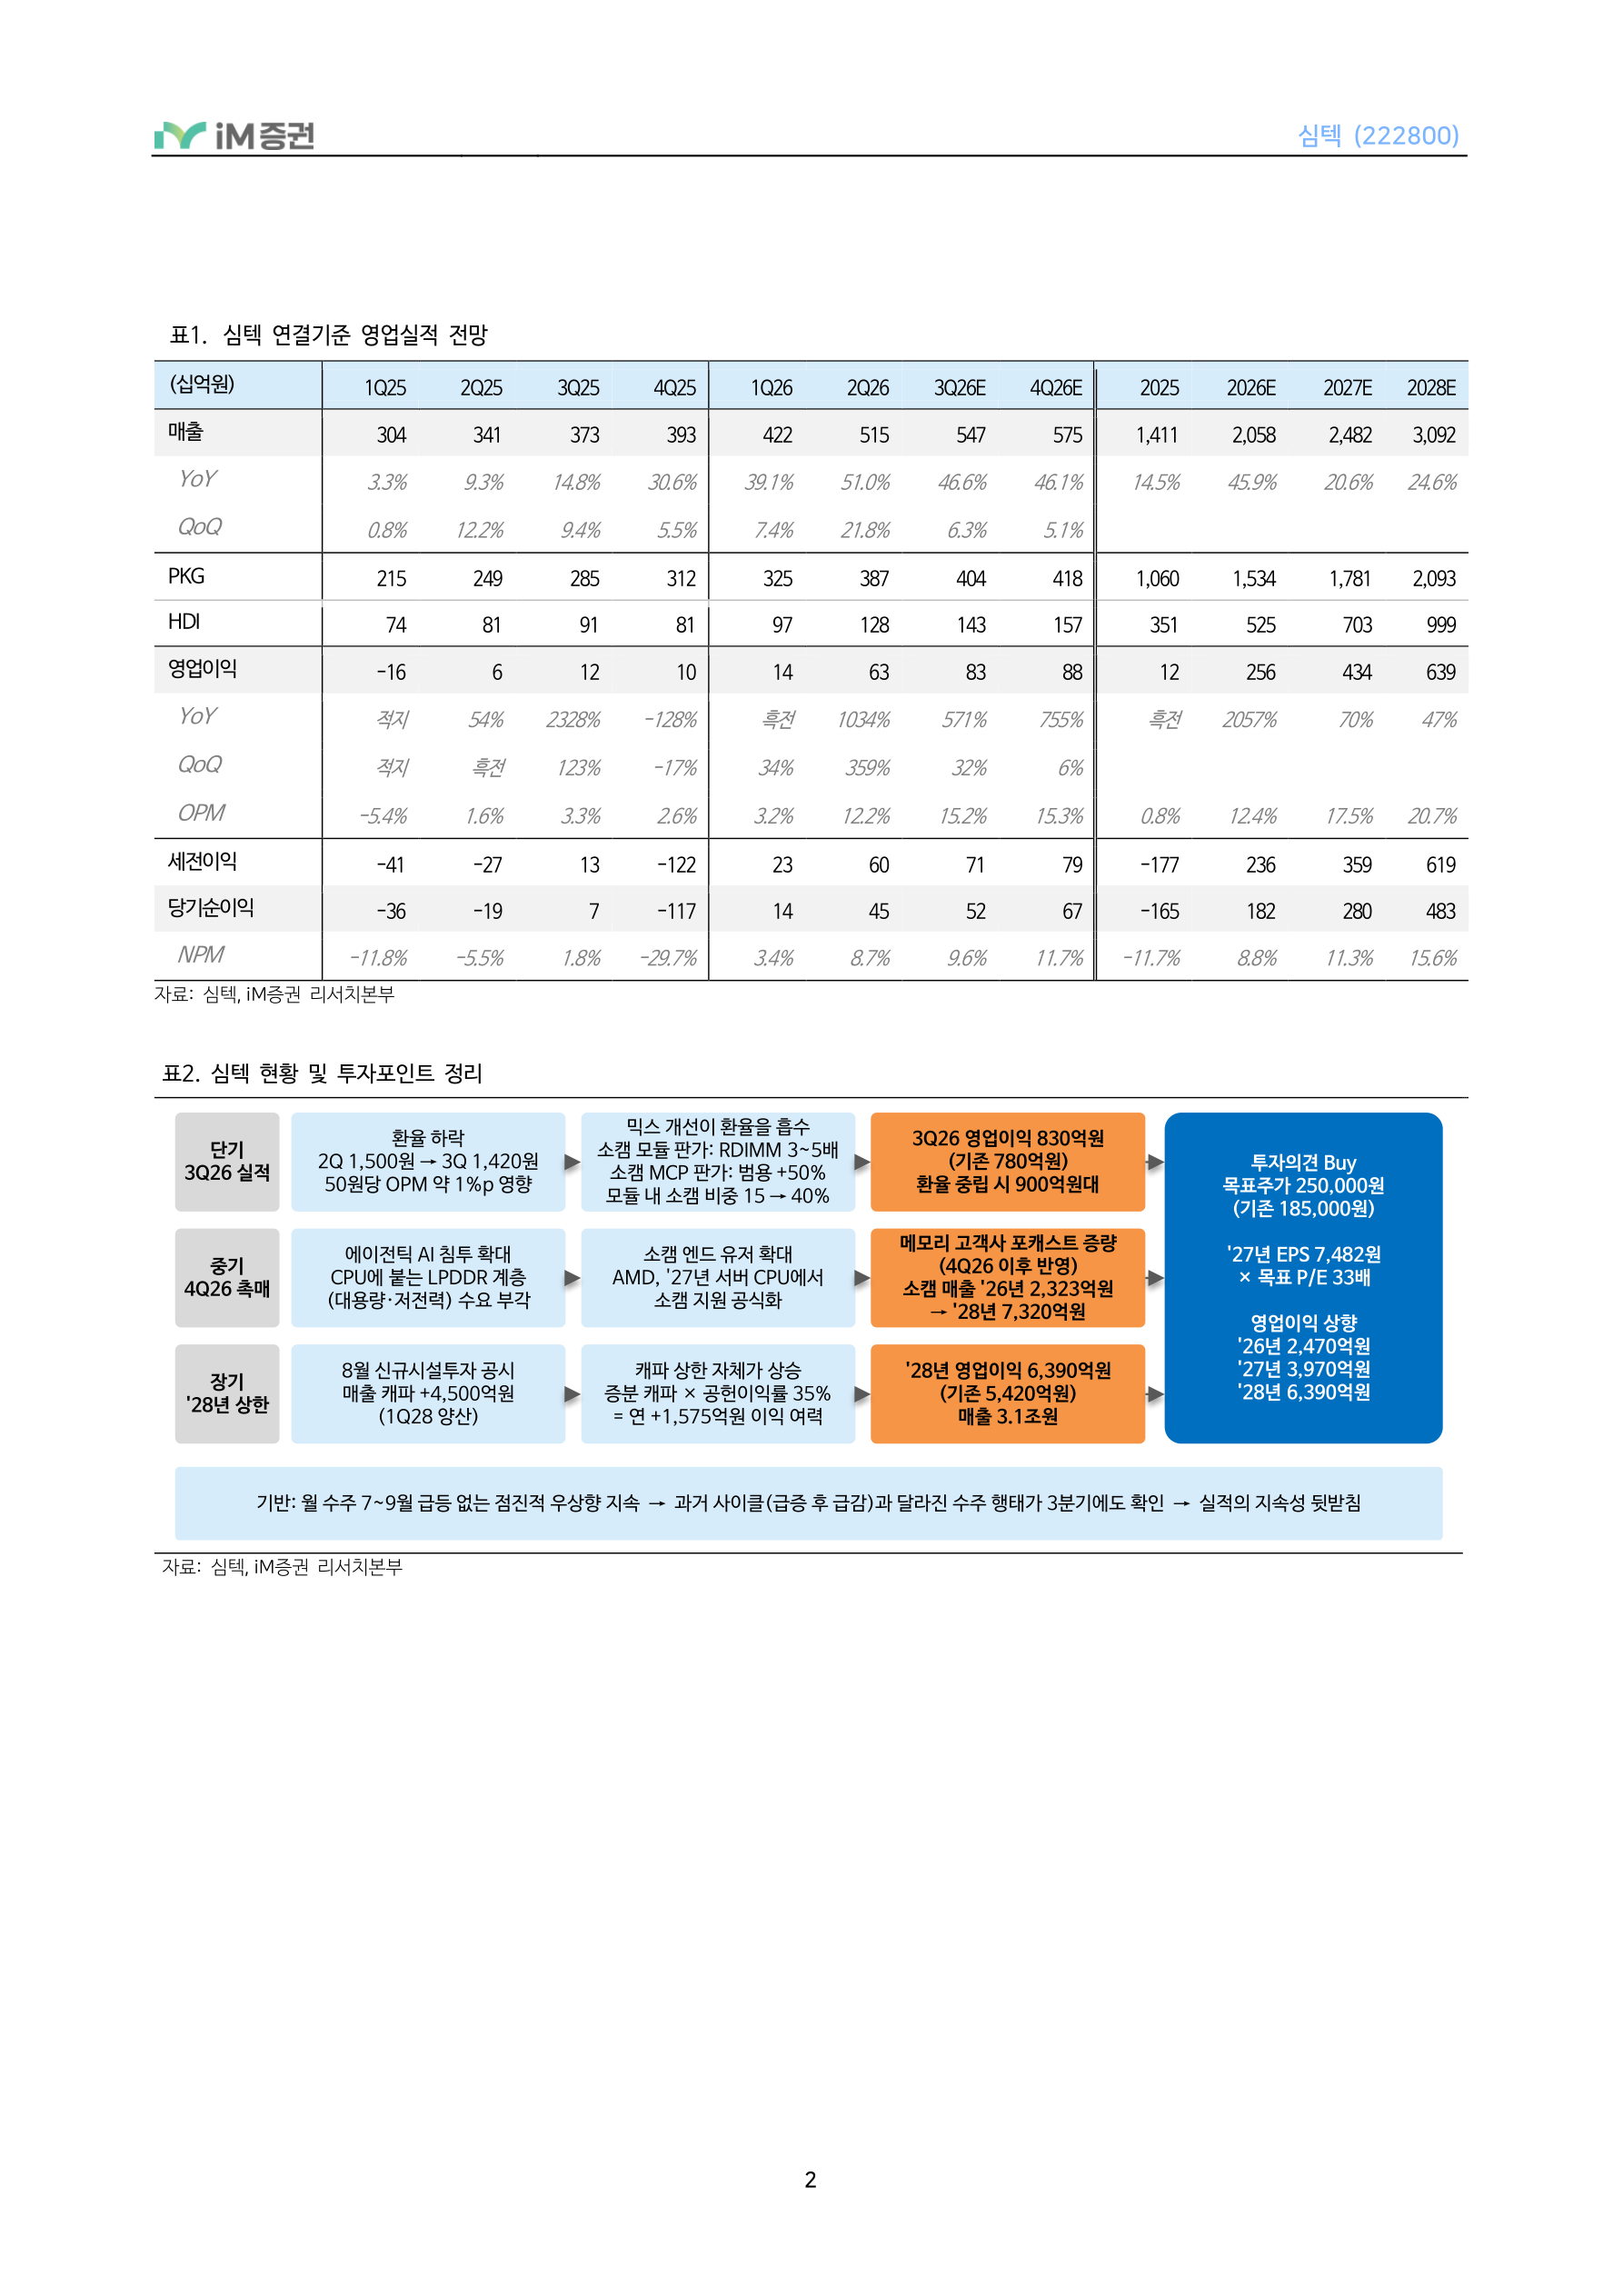
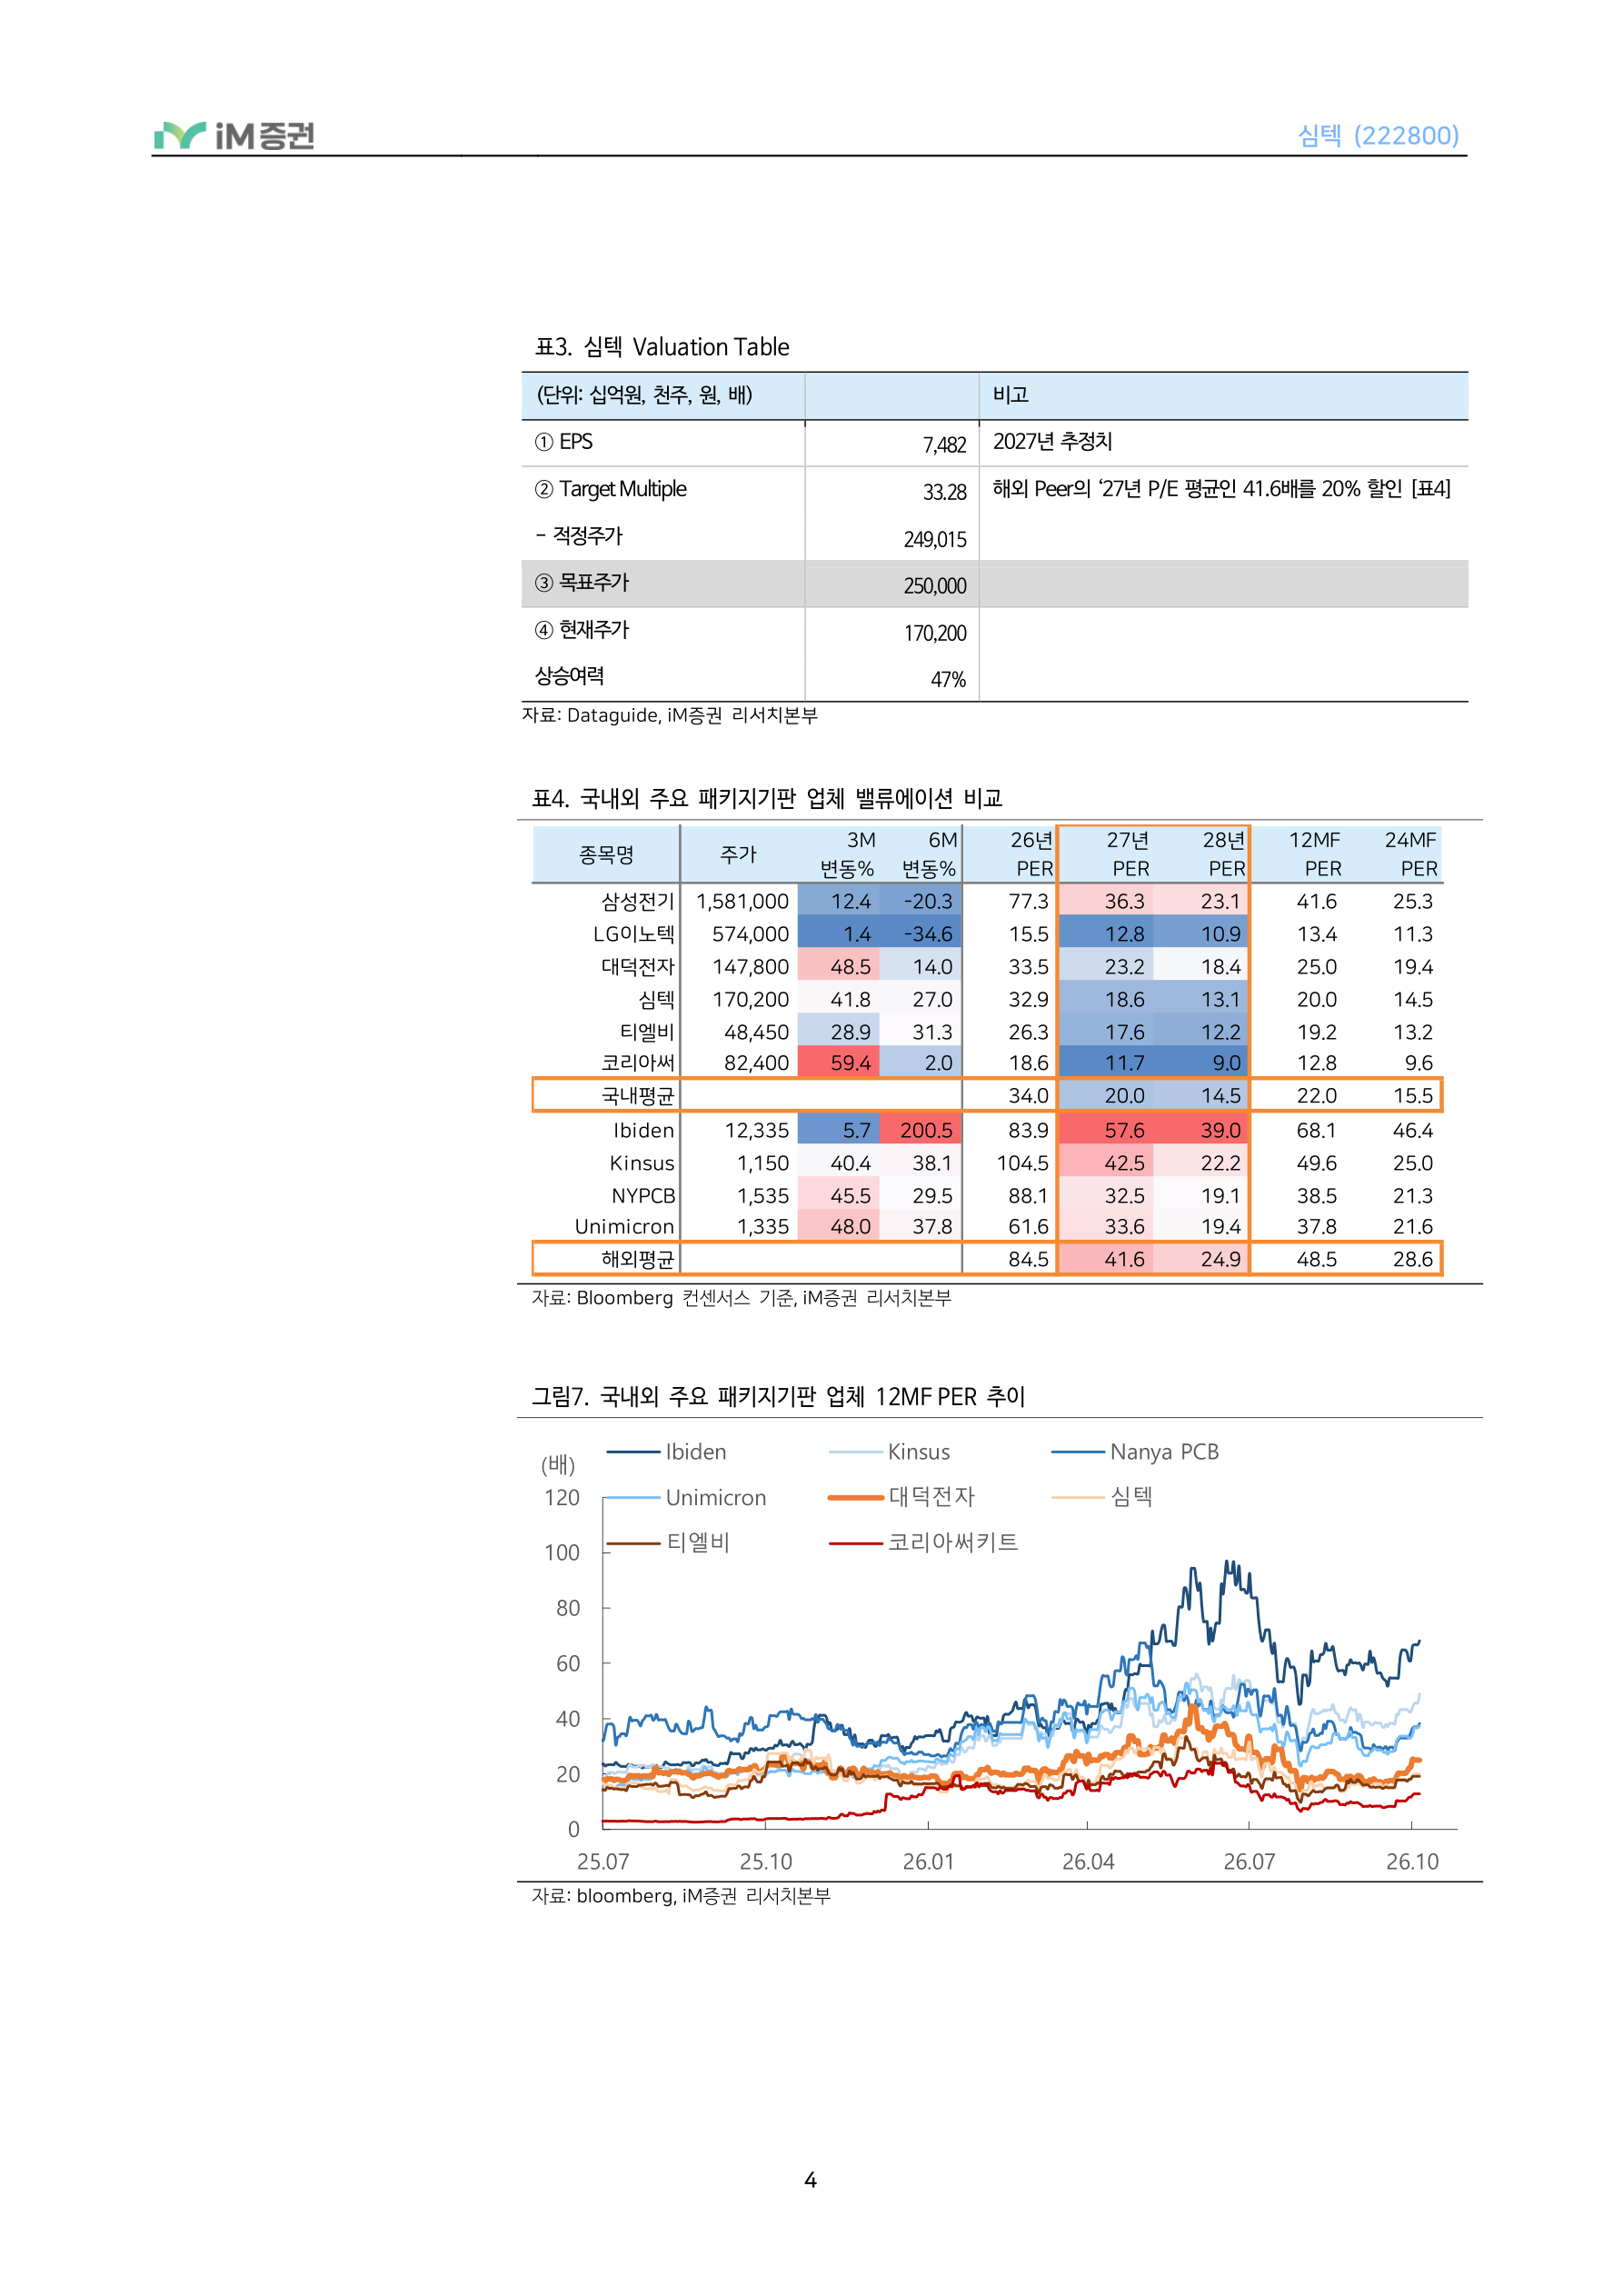
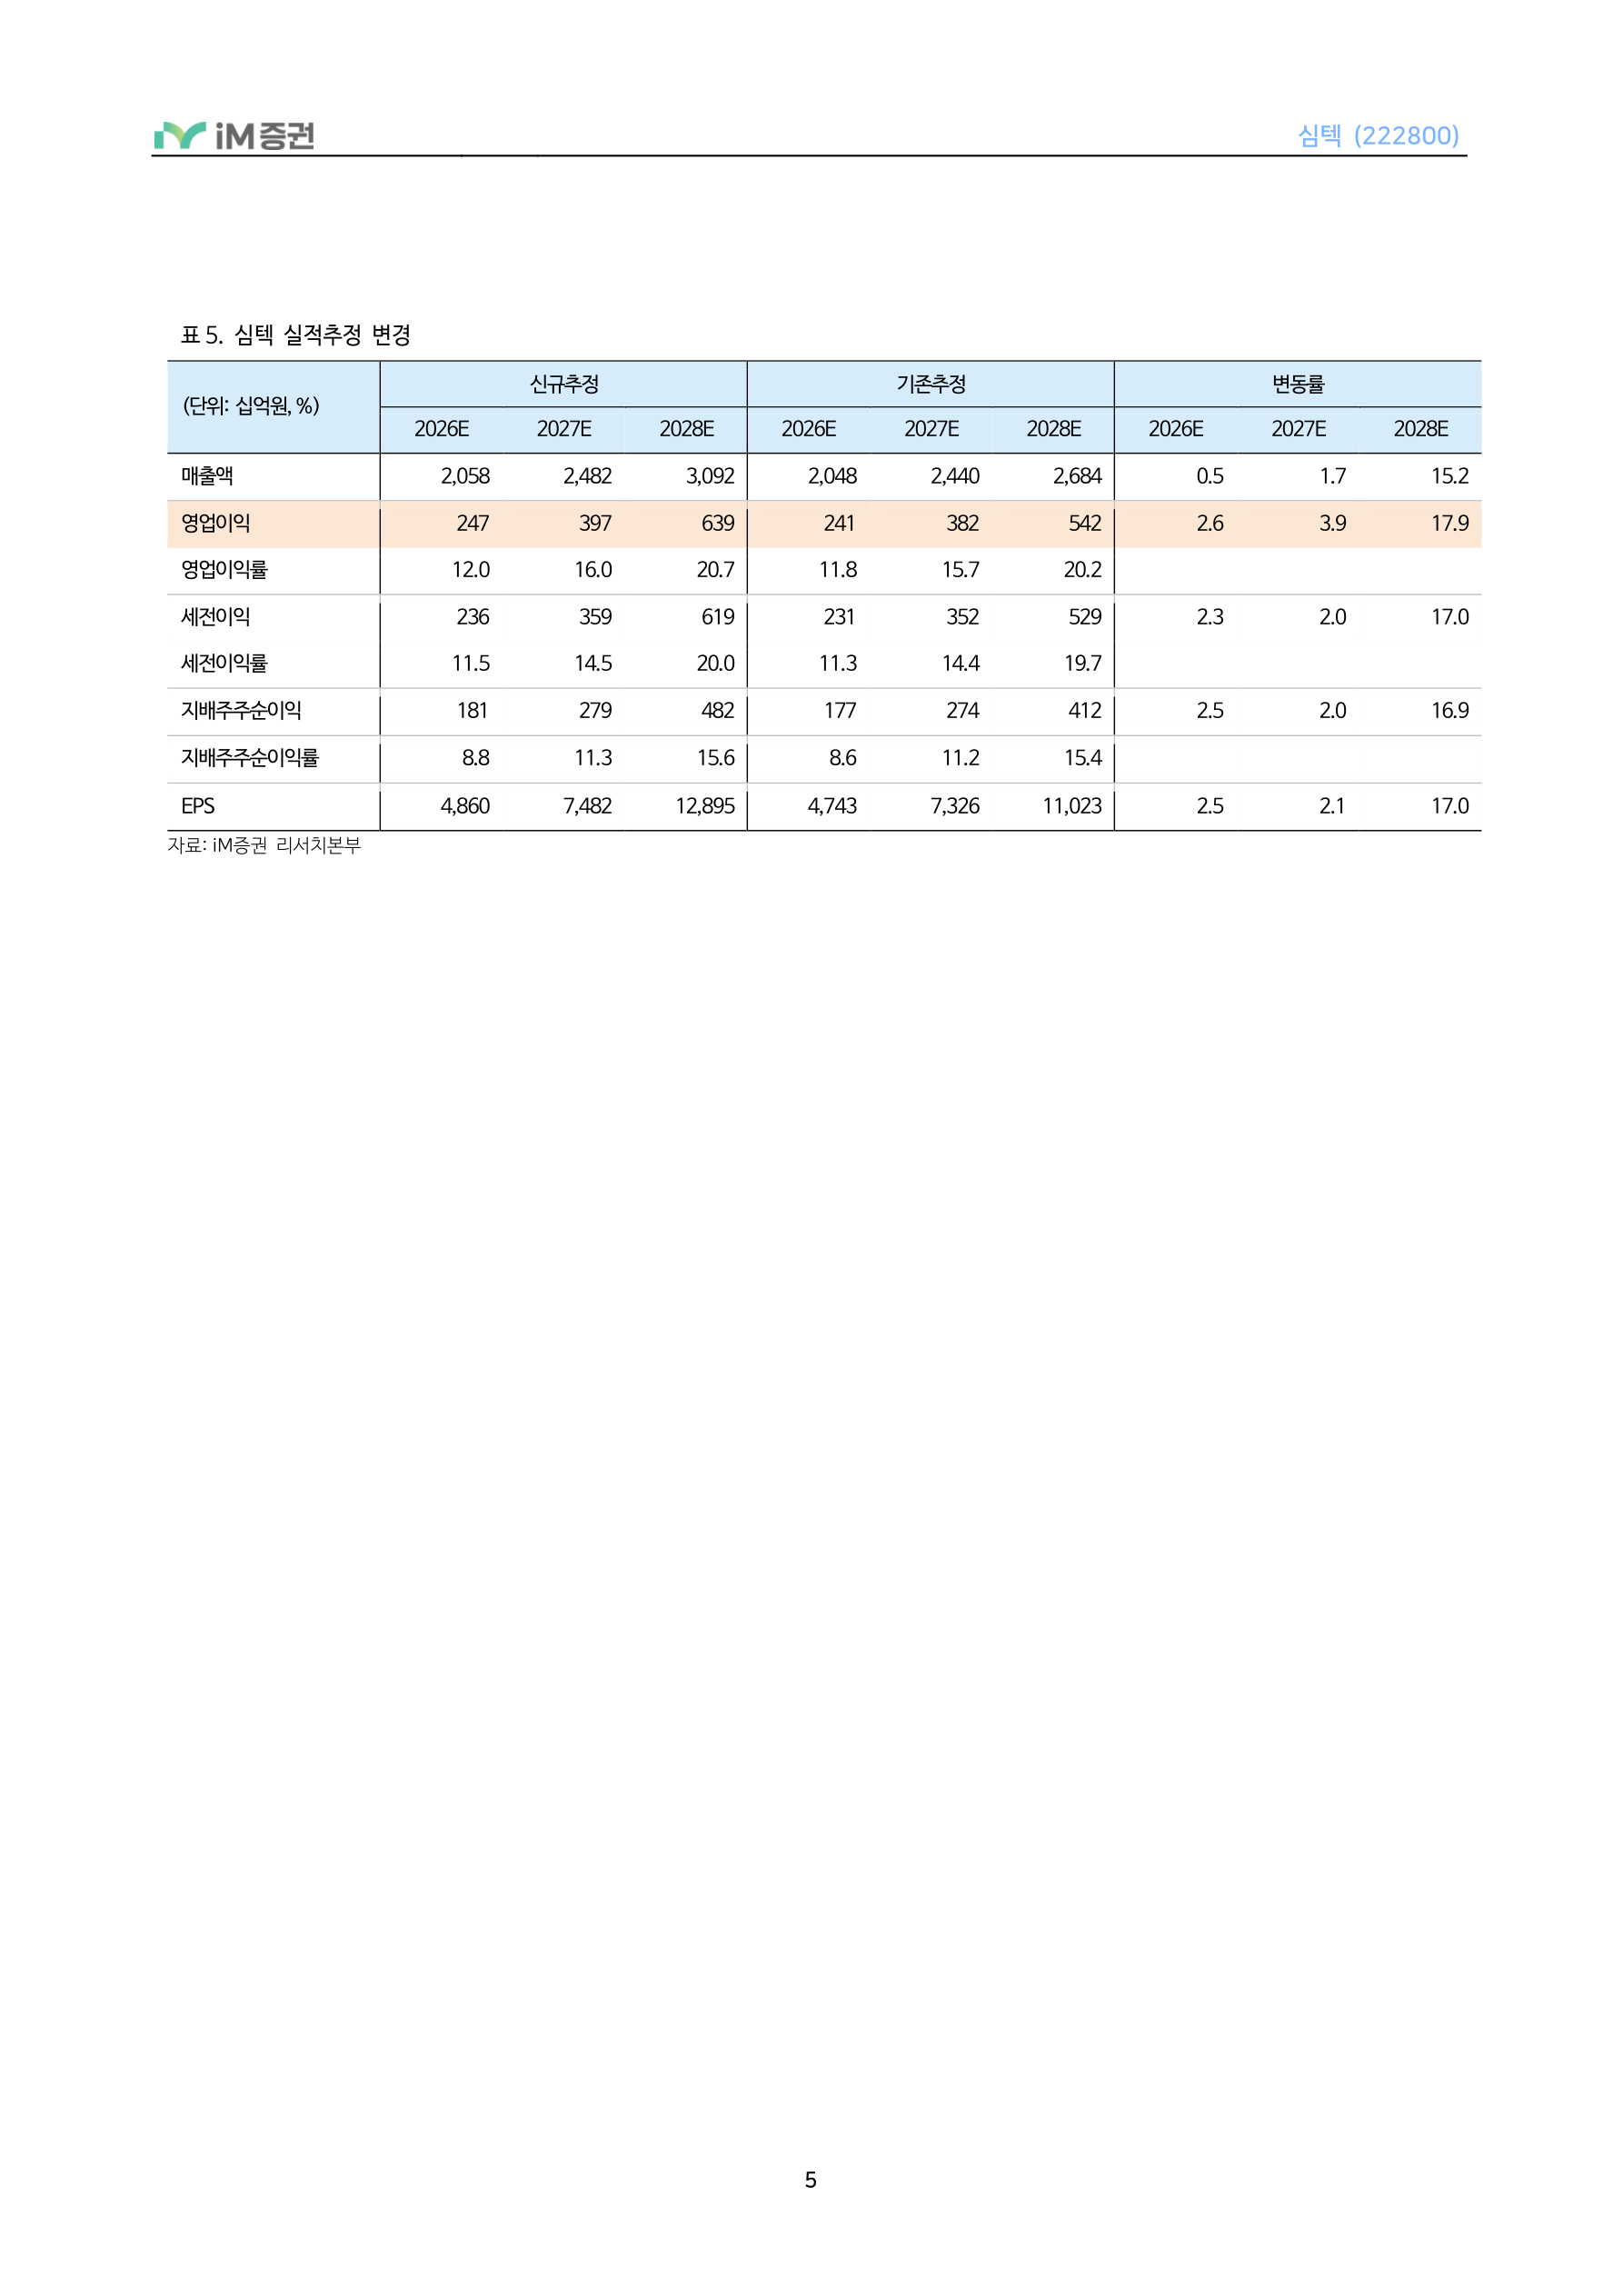
투자의견 Buy를 유지하고 목표주가를 기존 185,000원에서 250,000원으로 상향한다 '27년 EPS 7,482원에 목표 P/E 33배를 적용한 것으로, 글로벌 Peer의 '27년 평균 P/E 42배를 기존과 같이 20% 할인했다. Peer 멀티플의 반등과 함께 동사의 이익 전망치 상향을 반영하였다. '26년, '27년, '28년 영업이익을 각각 2,474억원, 3,969억원, 6,389억원으로 기존 대비 +2.6%, +3.9%, +17.9% 상향한다[표5]. '28년 상향이 큰데, 이는 후술할 신규 증설 효과를 반영한 것이다. 3분기 영업이익은 830억원으로 추정한다(기존 780억원). 환율 50원 변동 시 동사 영업이익률이 약 1%p 움직임을 감안 시 환율만 2Q26 수준이었다면 900억원대 실적도 가능했을 것으로 추정한다. 패키지기판은 LPDDR, eSSD 응용처를 중심으로 개선이 이어지고, 모듈PCB는 소캠 매출이 2분기 400억원에서 3분기 700억원대로 확대되며 HDI 수익성이 20%를 상회했을 것으로 추정한다.
월별 수주는 7월부터 9월까지 급등 없이 점진적인 우상향을 이어간 것으로 파악된다. 동사는 지난 NDR에서 과거 사이클과의 가장 큰 차이로 수주의 행태를 지목한 바 있는데[링크], 급등 없는 수주는 급감의 가능성도 낮다는 의미이며, 이러한 사이클의 모양 자체가 동사 실적의 지속성을 뒷받침한다고 판단한다.
한편 시장의 관심은 CPU로 이동하고 있다. 최근 주요 AI 에이전트 출시 이후 에이전틱 AI 침투 확대 기대가 커졌고, CPU에 붙는 대용량, 저전력 메모리가 수혜 영역으로 부각되고 있다. 이에 따라 당사는 동사 주가의 촉매로 ① 예상을 뛰어넘는 AI용 CPU 수요 성장과 LPDDR 침투 속도, ② 소캠 채택 엔드 유저의 확대를 보고 있는데, 해당 촉매들이 가시권에 들어오고 있다.
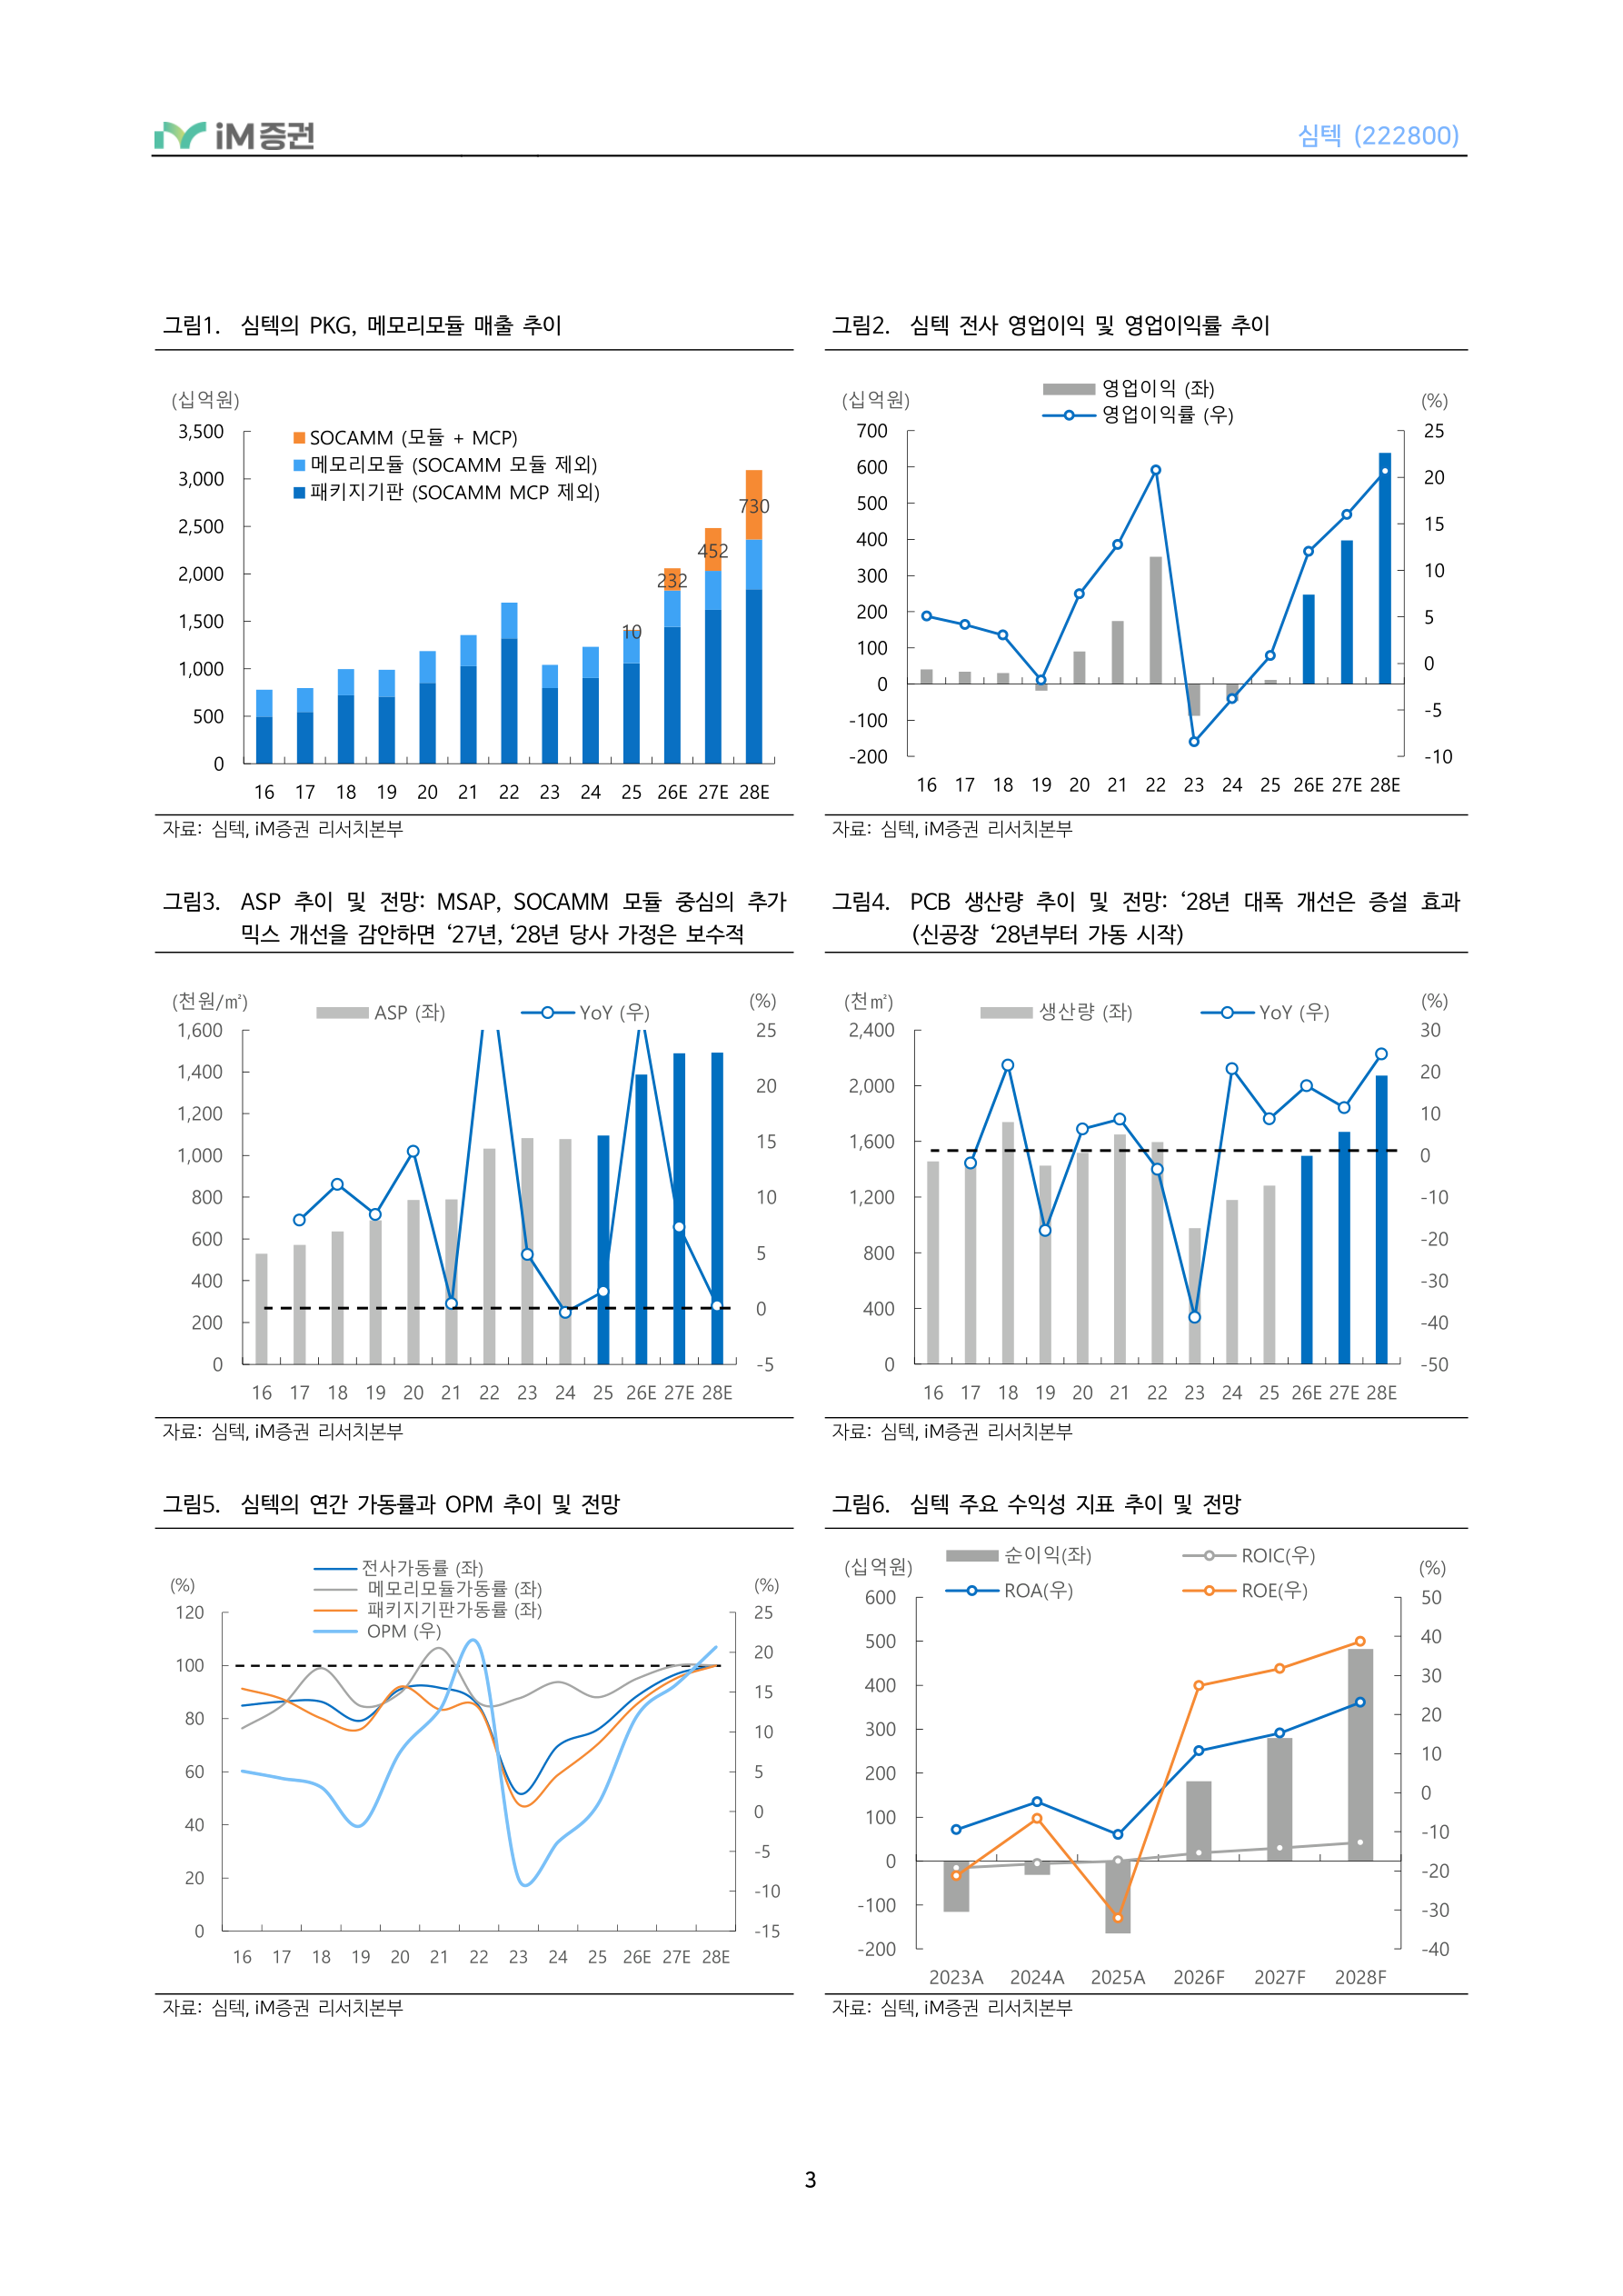
AMD는 지난 4월 당시 '27년 출시 예정인 차세대 서버 CPU에서 LPDDR5X 기반 소캠 지원을 공식화했고[링크], 다른 칩메이커의 채택 검토 보도도 이어지고 있다. 엔비디아 외 플랫폼의 '27년 출시 일정을 감안하면, 3분기 실적발표 이후 확인될 고객사 포캐스트 변화를 주요한 촉매로 본다. 결론적으로 동사 SOCAMM 매출은 ‘26년 2,323억원, ‘27년 4,521억원, ‘28년 7,320억원으로 성장할 전망이다.
이러한 장기 수요 가시성과 증설 효과를 반영하여, '28년 매출 전망치를 기존 2.7조원에서 3.1조원, 영업이익 전망치를 기존 5,420억원에서 6,390억원으로 대폭 상향한다. 이는 동 시기 시장 기대치 대비 +17% 높은 것이다.
기존 영업이익 전망치는 기존 캐파의 완전 가동을 전제한 것이었는데, 지난 8월 공시된 증설(매출 캐파 +4,500억원, 1Q28 양산)로 상한을 올릴 수 있게 되었다. 증분 캐파에 공헌이익률 35%를 적용하면 이론적으로 풀가동 기준 연 1,575억원 내외의 이익 이 더해지는 구조이고, 여기에 소캠, 시스템 IC 중심의 믹스 개선이 지속될 전망이다. 따라서 당사의 이익 추정치 상향은 상대적으로 보수적인 것으로 판단한다.
Buy (Maintain)
| 목표주가(12M) 종가(2026.10.02) |
250,000원(상향) 167,200원 |
|---|---|
| 상승여력 | 49.5 % |
| Stock Indicator | |
| 자본금 | 20십억원 |
| 발행주식수 | 3,848만주 |
| 시가총액 | 6,435십억원 |
| 외국인지분율 | 13.1% |
| 52주 주가 | 42,800~167,200원 |
| 60일평균거래량 | 790,405주 |
| 60일평균거래대금 | 91.9십억원 |
| 주가수익률(%) 1M |
3M 6M 12M |
| 절대수익률 41.8 |
41.1 206.8 227.8 |
| 상대수익률 32.0 |
35.6 221.5 223.3 |
범례/라벨: 000'S 심텍, 183.0 3.45, (2025/10/02~2026/10/02), 154.0 2.89, 125.0 2.33, Price(좌) Price Rel. To KOSDAQ
| FY | 2025 | 2026E | 2027E | 2028E |
|---|---|---|---|---|
| 매출액(십억원) | 1,411 | 2,058 | 2,482 | 3,092 |
| 영업이익(십억원) | 12 | 247 | 397 | 639 |
| 순이익(십억원) | -164 | 181 | 279 | 482 |
| EPS(원) | -4,955 | 4,860 | 7,482 | 12,895 |
| BPS(원) | 15,416 | 20,064 | 27,135 | 39,469 |
| PER(배) | 34.4 | 22.3 | 13.0 | |
| PBR(배) | 3.2 | 8.3 | 6.2 | 4.2 |
| ROE(%) | -32.1 | 27.4 | 31.7 | 38.7 |
| 배당수익률(%) | 0.2 | 0.1 | 0.2 | 0.3 |
| EV/EBITDA(배) | 23.9 | 19.6 | 13.6 | 8.4 |
주: K-IFRS 연결 요약 재무제표
[전기전자]
고의영 2122-9179 ey.ko@imfnsec.com
[IT RA]
박정하 2122-9195 jhpark@imfnsec.com
2페이지 원문 HTML 펼치기
심텍 (222800)
표1. 심텍 연결기준 영업실적 전망
| (십억원) | 1Q25 | 2Q25 | 3Q25 | 4Q25 | 1Q26 | 2Q26 | 3Q26E | 4Q26E | 2025 | 2026E | 2027E | 2028E |
|---|---|---|---|---|---|---|---|---|---|---|---|---|
| 매출 | 304 | 341 | 373 | 393 | 422 | 515 | 547 | 575 | 1,411 | 2,058 | 2,482 | 3,092 |
| YoY | 3.3% | 9.3% | 14.8% | 30.6% | 39.1% | 51.0% | 46.6% | 46.1% | 14.5% | 45.9% | 20.6% | 24.6% |
| QoQ | 0.8% | 12.2% | 9.4% | 5.5% | 7.4% | 21.8% | 6.3% | 5.1% | ||||
| PKG | 215 | 249 | 285 | 312 | 325 | 387 | 404 | 418 | 1,060 | 1,534 | 1,781 | 2,093 |
| HDI | 74 | 81 | 91 | 81 | 97 | 128 | 143 | 157 | 351 | 525 | 703 | 999 |
| 영업이익 | -16 | 6 | 12 | 10 | 14 | 63 | 83 | 88 | 12 | 256 | 434 | 639 |
| YoY | 적지 | 54% | 2328% | -128% | 흑전 | 1034% | 571% | 755% | 흑전 | 2057% | 70% | 47% |
| QoQ | 적지 | 흑전 | 123% | -17% | 34% | 359% | 32% | 6% | ||||
| OPM | -5.4% | 1.6% | 3.3% | 2.6% | 3.2% | 12.2% | 15.2% | 15.3% | 0.8% | 12.4% | 17.5% | 20.7% |
| 세전이익 | -41 | -27 | 13 | -122 | 23 | 60 | 71 | 79 | -177 | 236 | 359 | 619 |
| 당기순이익 | -36 | -19 | 7 | -117 | 14 | 45 | 52 | 67 | -165 | 182 | 280 | 483 |
| NPM | -11.8% | -5.5% | 1.8% | -29.7% | 3.4% | 8.7% | 9.6% | 11.7% | -11.7% | 8.8% | 11.3% | 15.6% |
자료 : 심텍 , iM 증권 리서치본부
표2. 심텍 현황 및 투자포인트 정리
| 단기 3Q26 실적 |
환율하락 2Q 1,500원→ 3Q 1,420원 50원당OPM 약1%p 영향 |
믹스개선이환율을흡수 소캠모듈판가: RDIMM 3~5배 소캠MCP 판가: 범용+50% 모듈내소캠비중15 → 40% |
3Q26 영업이익830억원 (기존780억원) 환율중립시900억원대 |
투자의견Buy 목표주가250,000원 (기존185,000원) |
|---|---|---|---|---|
| 중기 4Q26 촉매 장기 '28년상한 |
에이전틱AI 침투확대 CPU에붙는LPDDR 계층 (대용량·저전력) 수요부각 8월신규시설투자공시 매출캐파+4,500억원 (1Q28 양산) |
소캠엔드유저확대 AMD, '27년서버CPU에서 소캠지원공식화 캐파상한자체가상승 증분캐파× 공헌이익률35% = 연+1,575억원이익여력 |
메모리고객사포캐스트증량 (4Q26 이후반영) 소캠매출'26년2,323억원 → '28년7,320억원 '28년영업이익6,390억원 (기존5,420억원) 매출3.1조원 |
'27년EPS 7,482원 × 목표P/E 33배 영업이익상향 '26년2,470억원 '27년3,970억원 '28년6,390억원 |
기반: 월수주7~9월급등없는점진적우상향지속→ 과거사이클(급증후급감)과달라진수주행태가3분기에도확인→ 실적의지속성뒷받침
자료 : 심텍 , iM 증권 리서치본부
3페이지 원문 HTML 펼치기
심텍 (222800)
범례/라벨: 3,500 SOCAMM (모듈+ MCP), 메모리모듈(SOCAMM 모듈제외), 패키지기판(SOCAMM MCP 제외), 1617181920212223242526E 27E 28E
단위: (십억원)
자료 : 심텍 , iM 증권 리서치본부
범례/라벨: (천원/㎡) (%), ASP (좌) YoY (우), 0 -5, 1617181920212223242526E 27E 28E
자료 : 심텍 , iM 증권 리서치본부
범례/라벨: 전사가동률(좌), (%) 메모리모듈가동률(좌) (%), 120 패키지기판가동률(좌) 25, OPM (우), 0 -15, 1617181920212223242526E 27E 28E
자료 : 심텍 , iM 증권 리서치본부
범례/라벨: 영업이익(좌), (십억원) (%), 영업이익률(우), 700 25, -200 -10, 1617181920212223242526E 27E 28E
자료 : 심텍 , iM 증권 리서치본부
범례/라벨: (천㎡) (%), 생산량(좌) YoY (우), 2,400 30, 1,200 -10, 0 -50, 1617181920212223242526E 27E 28E
자료 : 심텍 , iM 증권 리서치본부
범례/라벨: 순이익(좌) ROIC(우), (십억원) (%), 600 ROA(우) ROE(우) 50, 500 40, -100 -30, -200 -40, 2023A2024A2025A2026F2027F2028F, 자료 : 심텍 , iM 증권 리서치본부
4페이지 원문 HTML 펼치기
심텍 (222800)
표3. 심텍 Valuation Table
| (단위: 십억원, 천주, 원, 배) | 비고 | |
|---|---|---|
| ① EPS | 7,482 | 2027년 추정치 |
| ② Target Multiple | 33.28 | 해외 Peer의 ‘27년 P/E 평균인 41.6배를 20% 할인 [표4] |
| - 적정주가 | 249,015 | |
| ③ 목표주가 | 250,000 | |
| ④ 현재주가 | 170,200 | |
| 상승여력 | 47% |
자료: Dataguide, iM증권 리서치본부
표4. 국내외 주요 패키지기판 업체 밸류에이션 비교
| 종목명 | 주가 | 3M 변동% |
6M 변동% |
26년 PER |
27년 PER |
28년 PER |
12MF PER |
24MF PER |
|---|---|---|---|---|---|---|---|---|
| 삼성전기 | 1,581,000 | 12.4 | -20.3 | 77.3 | 36.3 | 23.1 | 41.6 | 25.3 |
| LG이노텍 | 574,000 | 1.4 | -34.6 | 15.5 | 12.8 | 10.9 | 13.4 | 11.3 |
| 대덕전자 | 147,800 | 48.5 | 14.0 | 33.5 | 23.2 | 18.4 | 25.0 | 19.4 |
| 심텍 | 170,200 | 41.8 | 27.0 | 32.9 | 18.6 | 13.1 | 20.0 | 14.5 |
| 티엘비 | 48,450 | 28.9 | 31.3 | 26.3 | 17.6 | 12.2 | 19.2 | 13.2 |
| 코리아써 | 82,400 | 59.4 | 2.0 | 18.6 | 11.7 | 9.0 | 12.8 | 9.6 |
| 국내평균 | 34.0 | 20.0 | 14.5 | 22.0 | 15.5 | |||
| Ibiden | 12,335 | 5.7 | 200.5 | 83.9 | 57.6 | 39.0 | 68.1 | 46.4 |
| Kinsus | 1,150 | 40.4 | 38.1 | 104.5 | 42.5 | 22.2 | 49.6 | 25.0 |
| NYPCB | 1,535 | 45.5 | 29.5 | 88.1 | 32.5 | 19.1 | 38.5 | 21.3 |
| Unimicron | 1,335 | 48.0 | 37.8 | 61.6 | 33.6 | 19.4 | 37.8 | 21.6 |
| 해외평균 | 84.5 | 41.6 | 24.9 | 48.5 | 28.6 |
자료 : Bloomberg 컨센서스 기준 , iM 증권 리서치본부
범례/라벨: IbidenKinsusNanya PCB, (배), 120 Unimicron대덕전자심텍, 100 티엘비코리아써키트
자료 : bloomberg, iM 증권 리서치본부
5페이지 원문 HTML 펼치기
심텍 (222800)
표5. 심텍 실적추정 변경
| (단위: 십억원 %) | 신규추정 | 기존추정 | 변동률 | ||||||
|---|---|---|---|---|---|---|---|---|---|
| , | 2026E | 2027E | 2028E | 2026E | 2027E | 2028E | 2026E | 2027E | 2028E |
| 매출액 | 2,058 | 2,482 | 3,092 | 2,048 | 2,440 | 2,684 | 0.5 | 1.7 | 15.2 |
| 영업이익 | 247 | 397 | 639 | 241 | 382 | 542 | 2.6 | 3.9 | 17.9 |
| 영업이익률 | 12.0 | 16.0 | 20.7 | 11.8 | 15.7 | 20.2 | |||
| 세전이익 | 236 | 359 | 619 | 231 | 352 | 529 | 2.3 | 2.0 | 17.0 |
| 세전이익률 | 11.5 | 14.5 | 20.0 | 11.3 | 14.4 | 19.7 | |||
| 지배주주순이익 | 181 | 279 | 482 | 177 | 274 | 412 | 2.5 | 2.0 | 16.9 |
| 지배주주순이익률 | 8.8 | 11.3 | 15.6 | 8.6 | 11.2 | 15.4 | |||
| EPS | 4,860 | 7,482 | 12,895 | 4,743 | 7,326 | 11,023 | 2.5 | 2.1 | 17.0 |
자료 : iM 증권 리서치본부
6페이지 원문 HTML 펼치기
심텍 (222800)
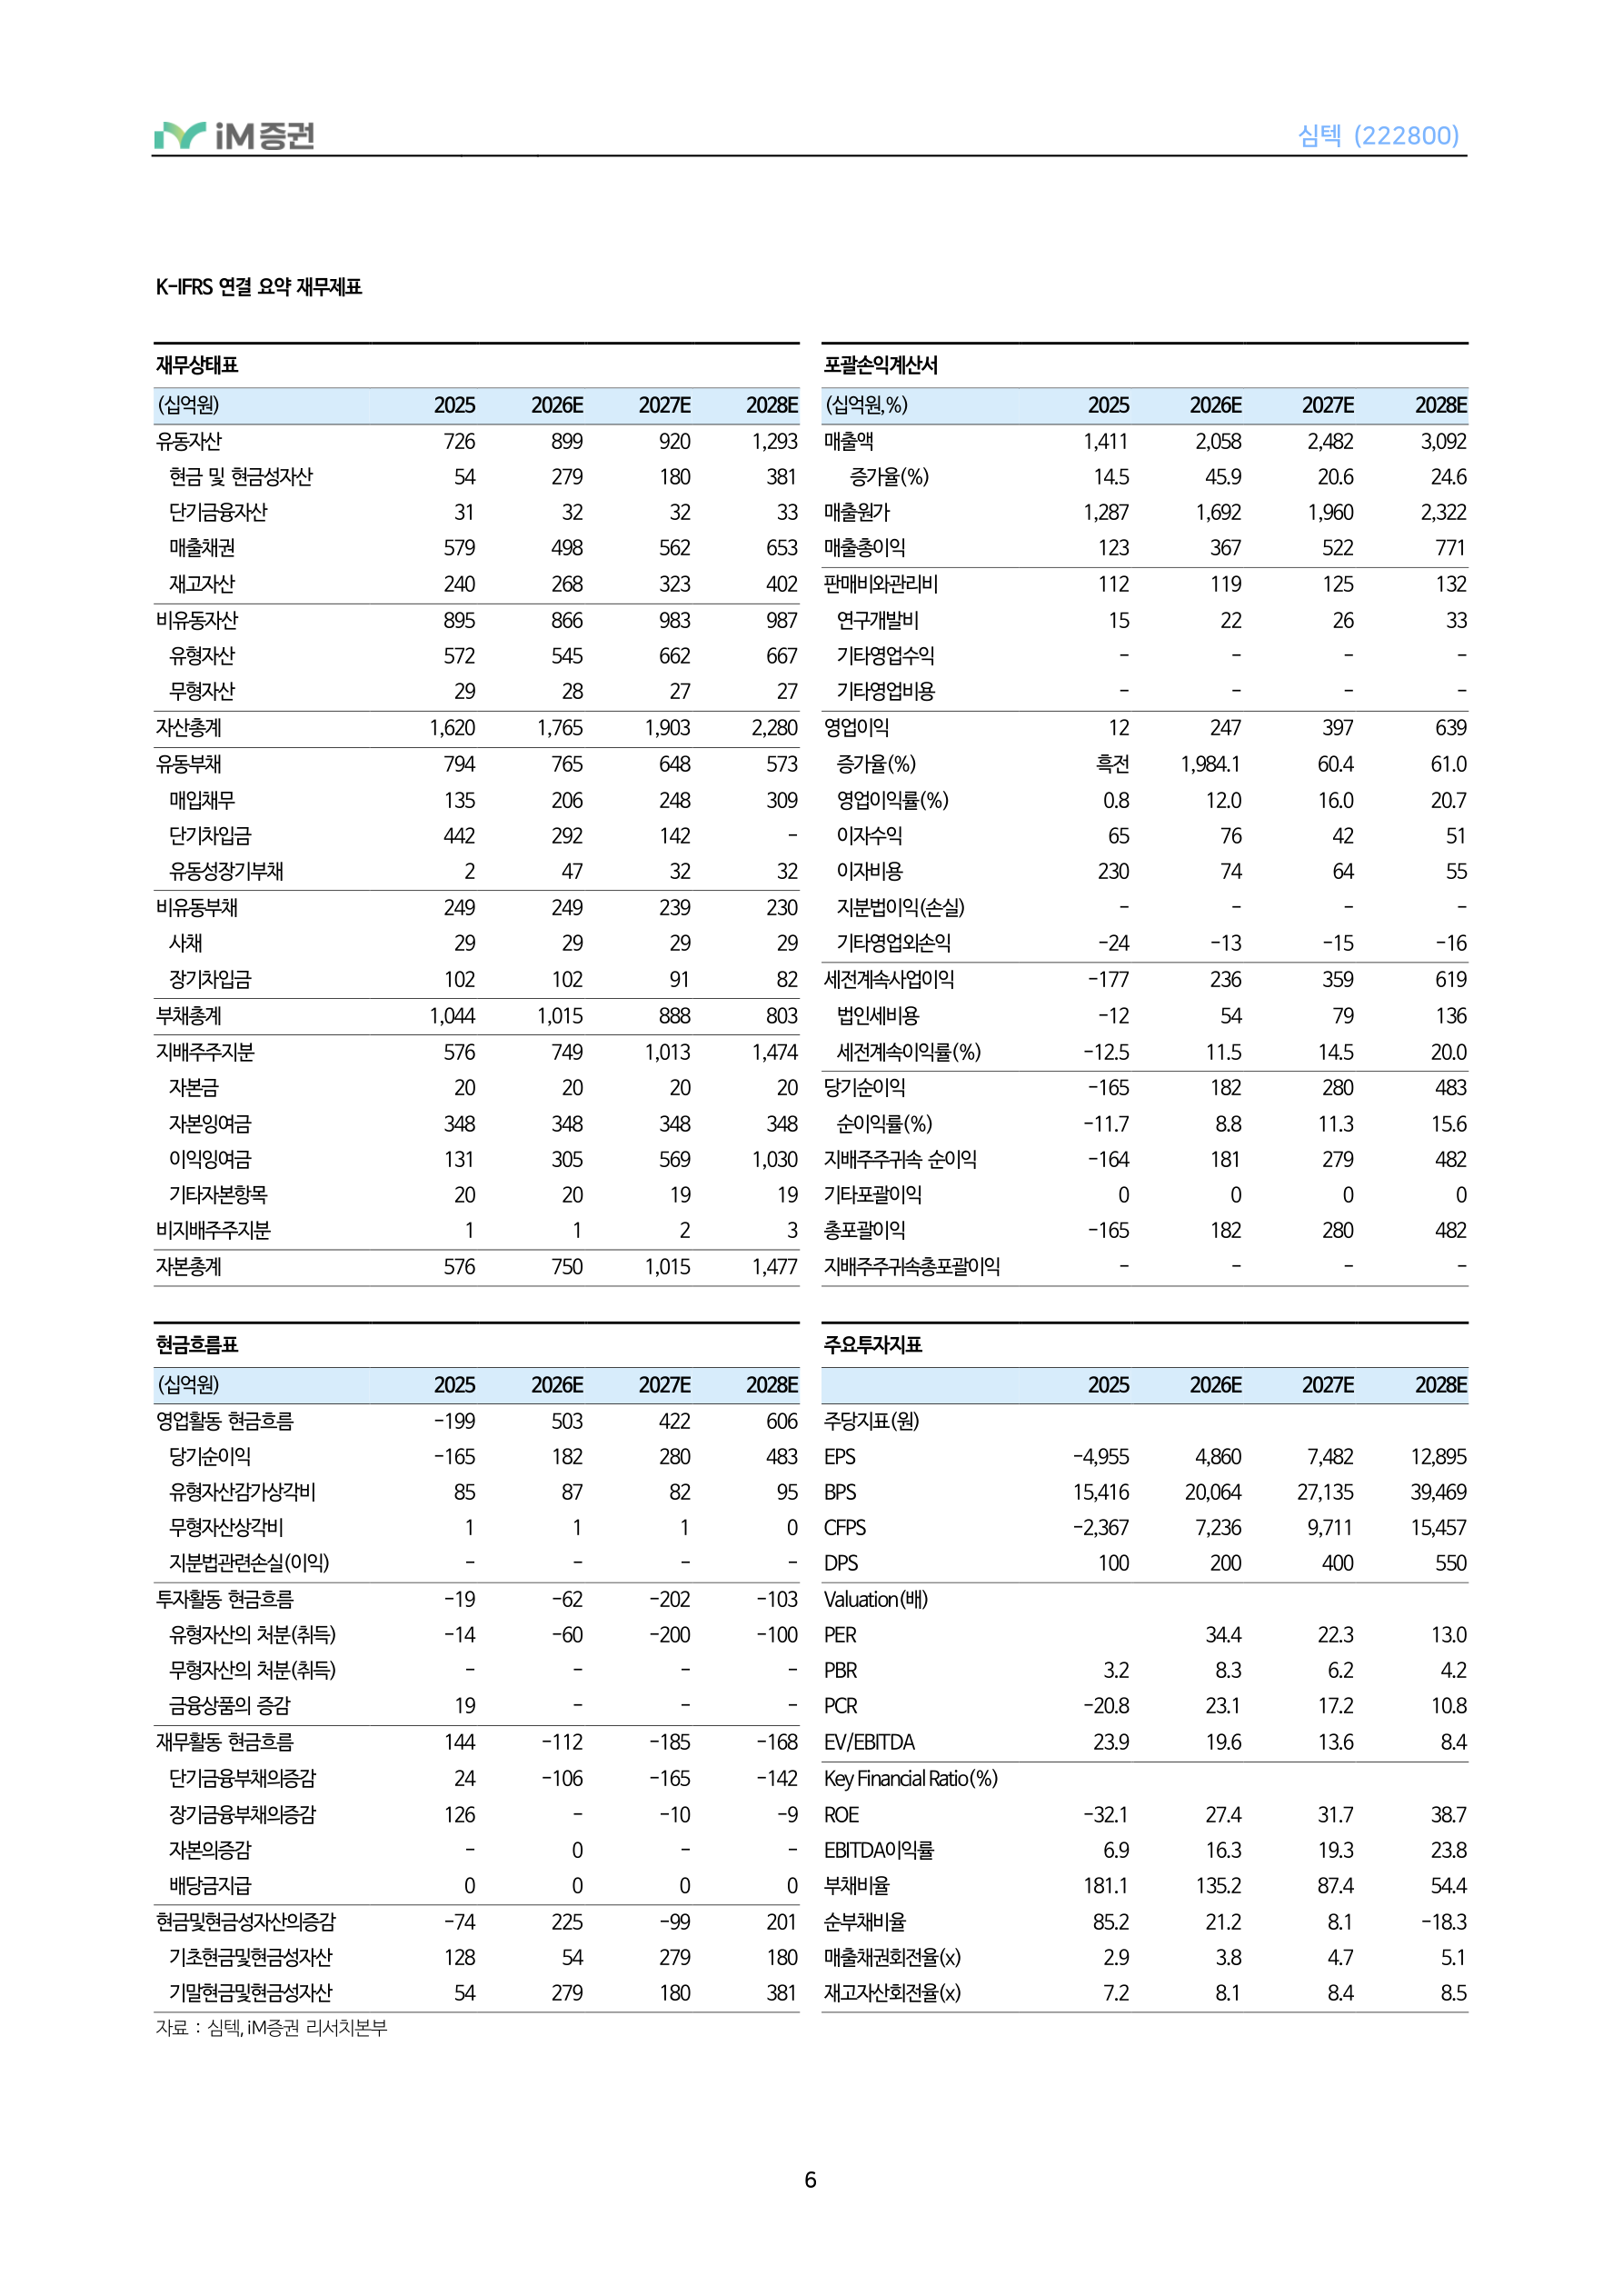
K-IFRS 연결 요약 재무제표
| 재무상태표 | 포괄손익계산서 | ||||||||
|---|---|---|---|---|---|---|---|---|---|
| (십억원) | 2025 | 2026E | 2027E | 2028E | (십억원,%) | 2025 | 2026E | 2027E | 2028E |
| 유동자산 | 726 | 899 | 920 | 1,293 | 매출액 | 1,411 | 2,058 | 2,482 | 3,092 |
| 현금 및 현금성자산 | 54 | 279 | 180 | 381 | 증가율(%) | 14.5 | 45.9 | 20.6 | 24.6 |
| 단기금융자산 | 31 | 32 | 32 | 33 | 매출원가 | 1,287 | 1,692 | 1,960 | 2,322 |
| 매출채권 | 579 | 498 | 562 | 653 | 매출총이익 | 123 | 367 | 522 | 771 |
| 재고자산 | 240 | 268 | 323 | 402 | 판매비와관리비 | 112 | 119 | 125 | 132 |
| 비유동자산 | 895 | 866 | 983 | 987 | 연구개발비 | 15 | 22 | 26 | 33 |
| 유형자산 | 572 | 545 | 662 | 667 | 기타영업수익 | - | - | - | - |
| 무형자산 | 29 | 28 | 27 | 27 | 기타영업비용 | - | - | - | - |
| 자산총계 | 1,620 | 1,765 | 1,903 | 2,280 | 영업이익 | 12 | 247 | 397 | 639 |
| 유동부채 | 794 | 765 | 648 | 573 | 증가율(%) | 흑전 | 1,984.1 | 60.4 | 61.0 |
| 매입채무 | 135 | 206 | 248 | 309 | 영업이익률(%) | 0.8 | 12.0 | 16.0 | 20.7 |
| 단기차입금 | 442 | 292 | 142 | - | 이자수익 | 65 | 76 | 42 | 51 |
| 유동성장기부채 | 2 | 47 | 32 | 32 | 이자비용 | 230 | 74 | 64 | 55 |
| 비유동부채 | 249 | 249 | 239 | 230 | 지분법이익(손실) | - | - | - | - |
| 사채 | 29 | 29 | 29 | 29 | 기타영업외손익 | -24 | -13 | -15 | -16 |
| 장기차입금 | 102 | 102 | 91 | 82 | 세전계속사업이익 | -177 | 236 | 359 | 619 |
| 부채총계 | 1,044 | 1,015 | 888 | 803 | 법인세비용 | -12 | 54 | 79 | 136 |
| 지배주주지분 | 576 | 749 | 1,013 | 1,474 | 세전계속이익률(%) | -12.5 | 11.5 | 14.5 | 20.0 |
| 자본금 | 20 | 20 | 20 | 20 | 당기순이익 | -165 | 182 | 280 | 483 |
| 자본잉여금 | 348 | 348 | 348 | 348 | 순이익률(%) | -11.7 | 8.8 | 11.3 | 15.6 |
| 이익잉여금 | 131 | 305 | 569 | 1,030 | 지배주주귀속 순이익 | -164 | 181 | 279 | 482 |
| 기타자본항목 | 20 | 20 | 19 | 19 | 기타포괄이익 | 0 | 0 | 0 | 0 |
| 비지배주주지분 | 1 | 1 | 2 | 3 | 총포괄이익 | -165 | 182 | 280 | 482 |
| 자본총계 | 576 | 750 | 1,015 | 1,477 | 지배주주귀속총포괄이익 | - | - | - | - |
| 현금흐름표 | 주요투자지표 | ||||||||
| (십억원) | 2025 | 2026E | 2027E | 2028E | 2025 | 2026E | 2027E | 2028E | |
| 영업활동 현금흐름 | -199 | 503 | 422 | 606 | 주당지표(원) | ||||
| 당기순이익 | -165 | 182 | 280 | 483 | EPS | -4,955 | 4,860 | 7,482 | 12,895 |
| 유형자산감가상각비 | 85 | 87 | 82 | 95 | BPS | 15,416 | 20,064 | 27,135 | 39,469 |
| 무형자산상각비 | 1 | 1 | 1 | 0 | CFPS | -2,367 | 7,236 | 9,711 | 15,457 |
| 지분법관련손실(이익) | - | - | - | - | DPS | 100 | 200 | 400 | 550 |
| 투자활동 현금흐름 | -19 | -62 | -202 | -103 | Valuation(배) | ||||
| 유형자산의 처분(취득) | -14 | -60 | -200 | -100 | PER | 34.4 | 22.3 | 13.0 | |
| 무형자산의 처분(취득) | - | - | - | - | PBR | 3.2 | 8.3 | 6.2 | 4.2 |
| 금융상품의 증감 | 19 | - | - | - | PCR | -20.8 | 23.1 | 17.2 | 10.8 |
| 재무활동 현금흐름 | 144 | -112 | -185 | -168 | EV/EBITDA | 23.9 | 19.6 | 13.6 | 8.4 |
| 단기금융부채의증감 | 24 | -106 | -165 | -142 | Key Financial Ratio(%) | ||||
| 장기금융부채의증감 | 126 | - | -10 | -9 | ROE | -32.1 | 27.4 | 31.7 | 38.7 |
| 자본의증감 | - | 0 | - | - | EBITDA이익률 | 6.9 | 16.3 | 19.3 | 23.8 |
| 배당금지급 | 0 | 0 | 0 | 0 | 부채비율 | 181.1 | 135.2 | 87.4 | 54.4 |
| 현금및현금성자산의증감 | -74 | 225 | -99 | 201 | 순부채비율 | 85.2 | 21.2 | 8.1 | -18.3 |
| 기초현금및현금성자산 | 128 | 54 | 279 | 180 | 매출채권회전율(x) | 2.9 | 3.8 | 4.7 | 5.1 |
| 기말현금및현금성자산 | 54 | 279 | 180 | 381 | 재고자산회전율(x) | 7.2 | 8.1 | 8.4 | 8.5 |
자료 : 심텍 , iM 증권 리서치본부
7페이지 원문 HTML 펼치기
심텍 (222800)
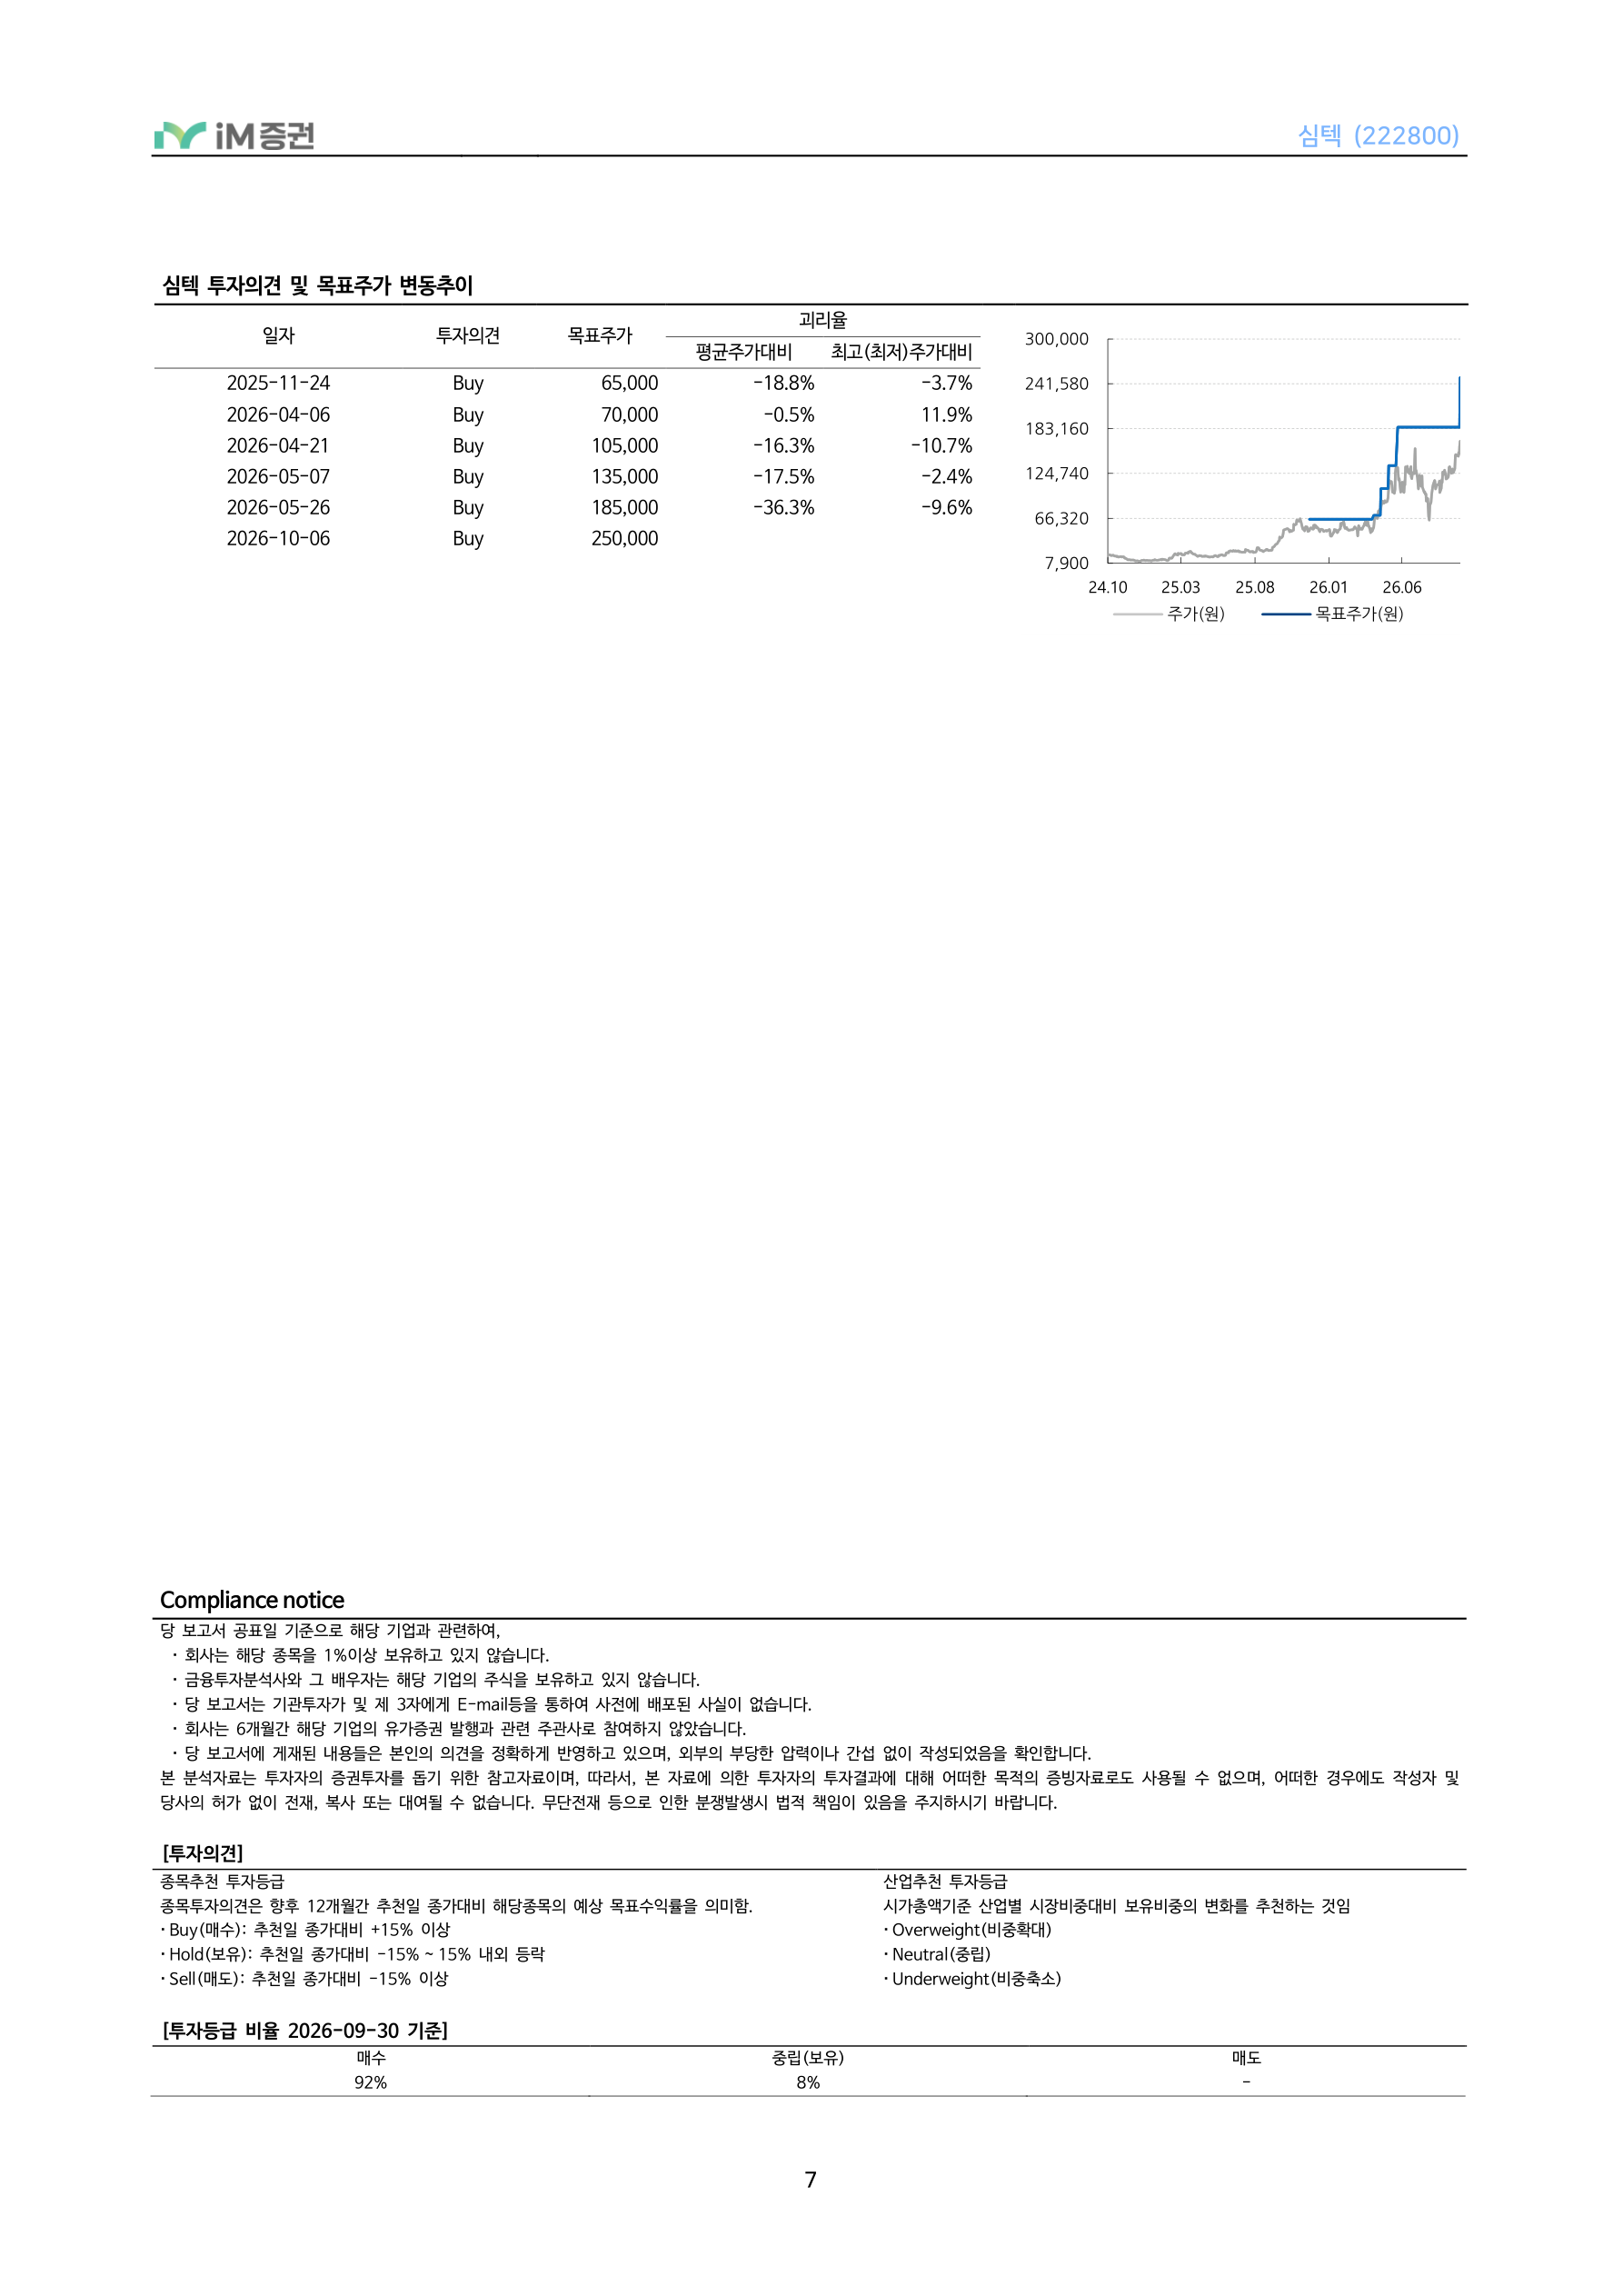
심텍 투자의견 및 목표주가 변동추이
| 일자 | 투자의견 | 목표주가 | 괴리 | 율 | 300000 | |
|---|---|---|---|---|---|---|
| 평균주가대비 | 최고(최저)주가대비 | , | ||||
| 2025-11-24 | Buy | 65,000 | -18.8% | -3.7% | 241,580 | |
| 2026-04-06 | Buy | 70,000 | -0.5% | 11.9% | 183160 | |
| 2026-04-21 | Buy | 105,000 | -16.3% | -10.7% | , | |
| 2026-05-07 | Buy | 135,000 | -17.5% | -2.4% | 124,740 | |
| 2026-05-26 | Buy | 185,000 | -36.3% | -9.6% | 66320 | |
| 2026-10-06 | Buy | 250,000 | 7,900 , |
|||
| 2 | 4.10 25.03 25.08 26.01 26.06 주가(원) 목표주가(원) |
Compliance notice
당 보고서 공표일 기준으로 해당 기업과 관련하여,
- 회사는 해당 종목을 1%이상 보유하고 있지 않습니다.
- 금융투자분석사와 그 배우자는 해당 기업의 주식을 보유하고 있지 않습니다.
- 당 보고서는 기관투자가 및 제 3자에게 E-mail등을 통하여 사전에 배포된 사실이 없습니다.
- 회사는 6개월간 해당 기업의 유가증권 발행과 관련 주관사로 참여하지 않았습니다.
- 당 보고서에 게재된 내용들은 본인의 의견을 정확하게 반영하고 있으며, 외부의 부당한 압력이나 간섭 없이 작성되었음을 확인합니다.
- 본 분석자료는 투자자의 증권투자를 돕기 위한 참고자료이며, 따라서, 본 자료에 의한 투자자의 투자결과에 대해 어떠한 목적의 증빙자료로도 사용될 수 없으며, 어떠한 경우에도 작성자 및 당사의 허가 없이 전재, 복사 또는 대여될 수 없습니다. 무단전재 등으로 인한 분쟁발생시 법적 책임이 있음을 주지하시기 바랍니다.
[투자의견]
종목추천 투자등급 산업추천 투자등급 종목투자의견은 향후 12개월간 추천일 종가대비 해당종목의 예상 목표수익률을 의미함. 시가총액기준 산업별 시장비중대비 보유비중의 변화를 추천하는 것임 Buy(매수): 추천일 종가대비 +15% 이상 Overweight(비중확대) Hold(보유): 추천일 종가대비 -15% ~ 15% 내외 등락 Neutral(중립) Sell(매도): 추천일 종가대비 -15% 이상 Underweight(비중축소) [투자등급 비율 2026-09-30 기준] 매수 중립(보유) 매도 92% 8% -