1페이지 원문 HTML 펼치기
[철강/비철금속] 김윤상 2122-9202 yoonsang.kim@imfnsec.com
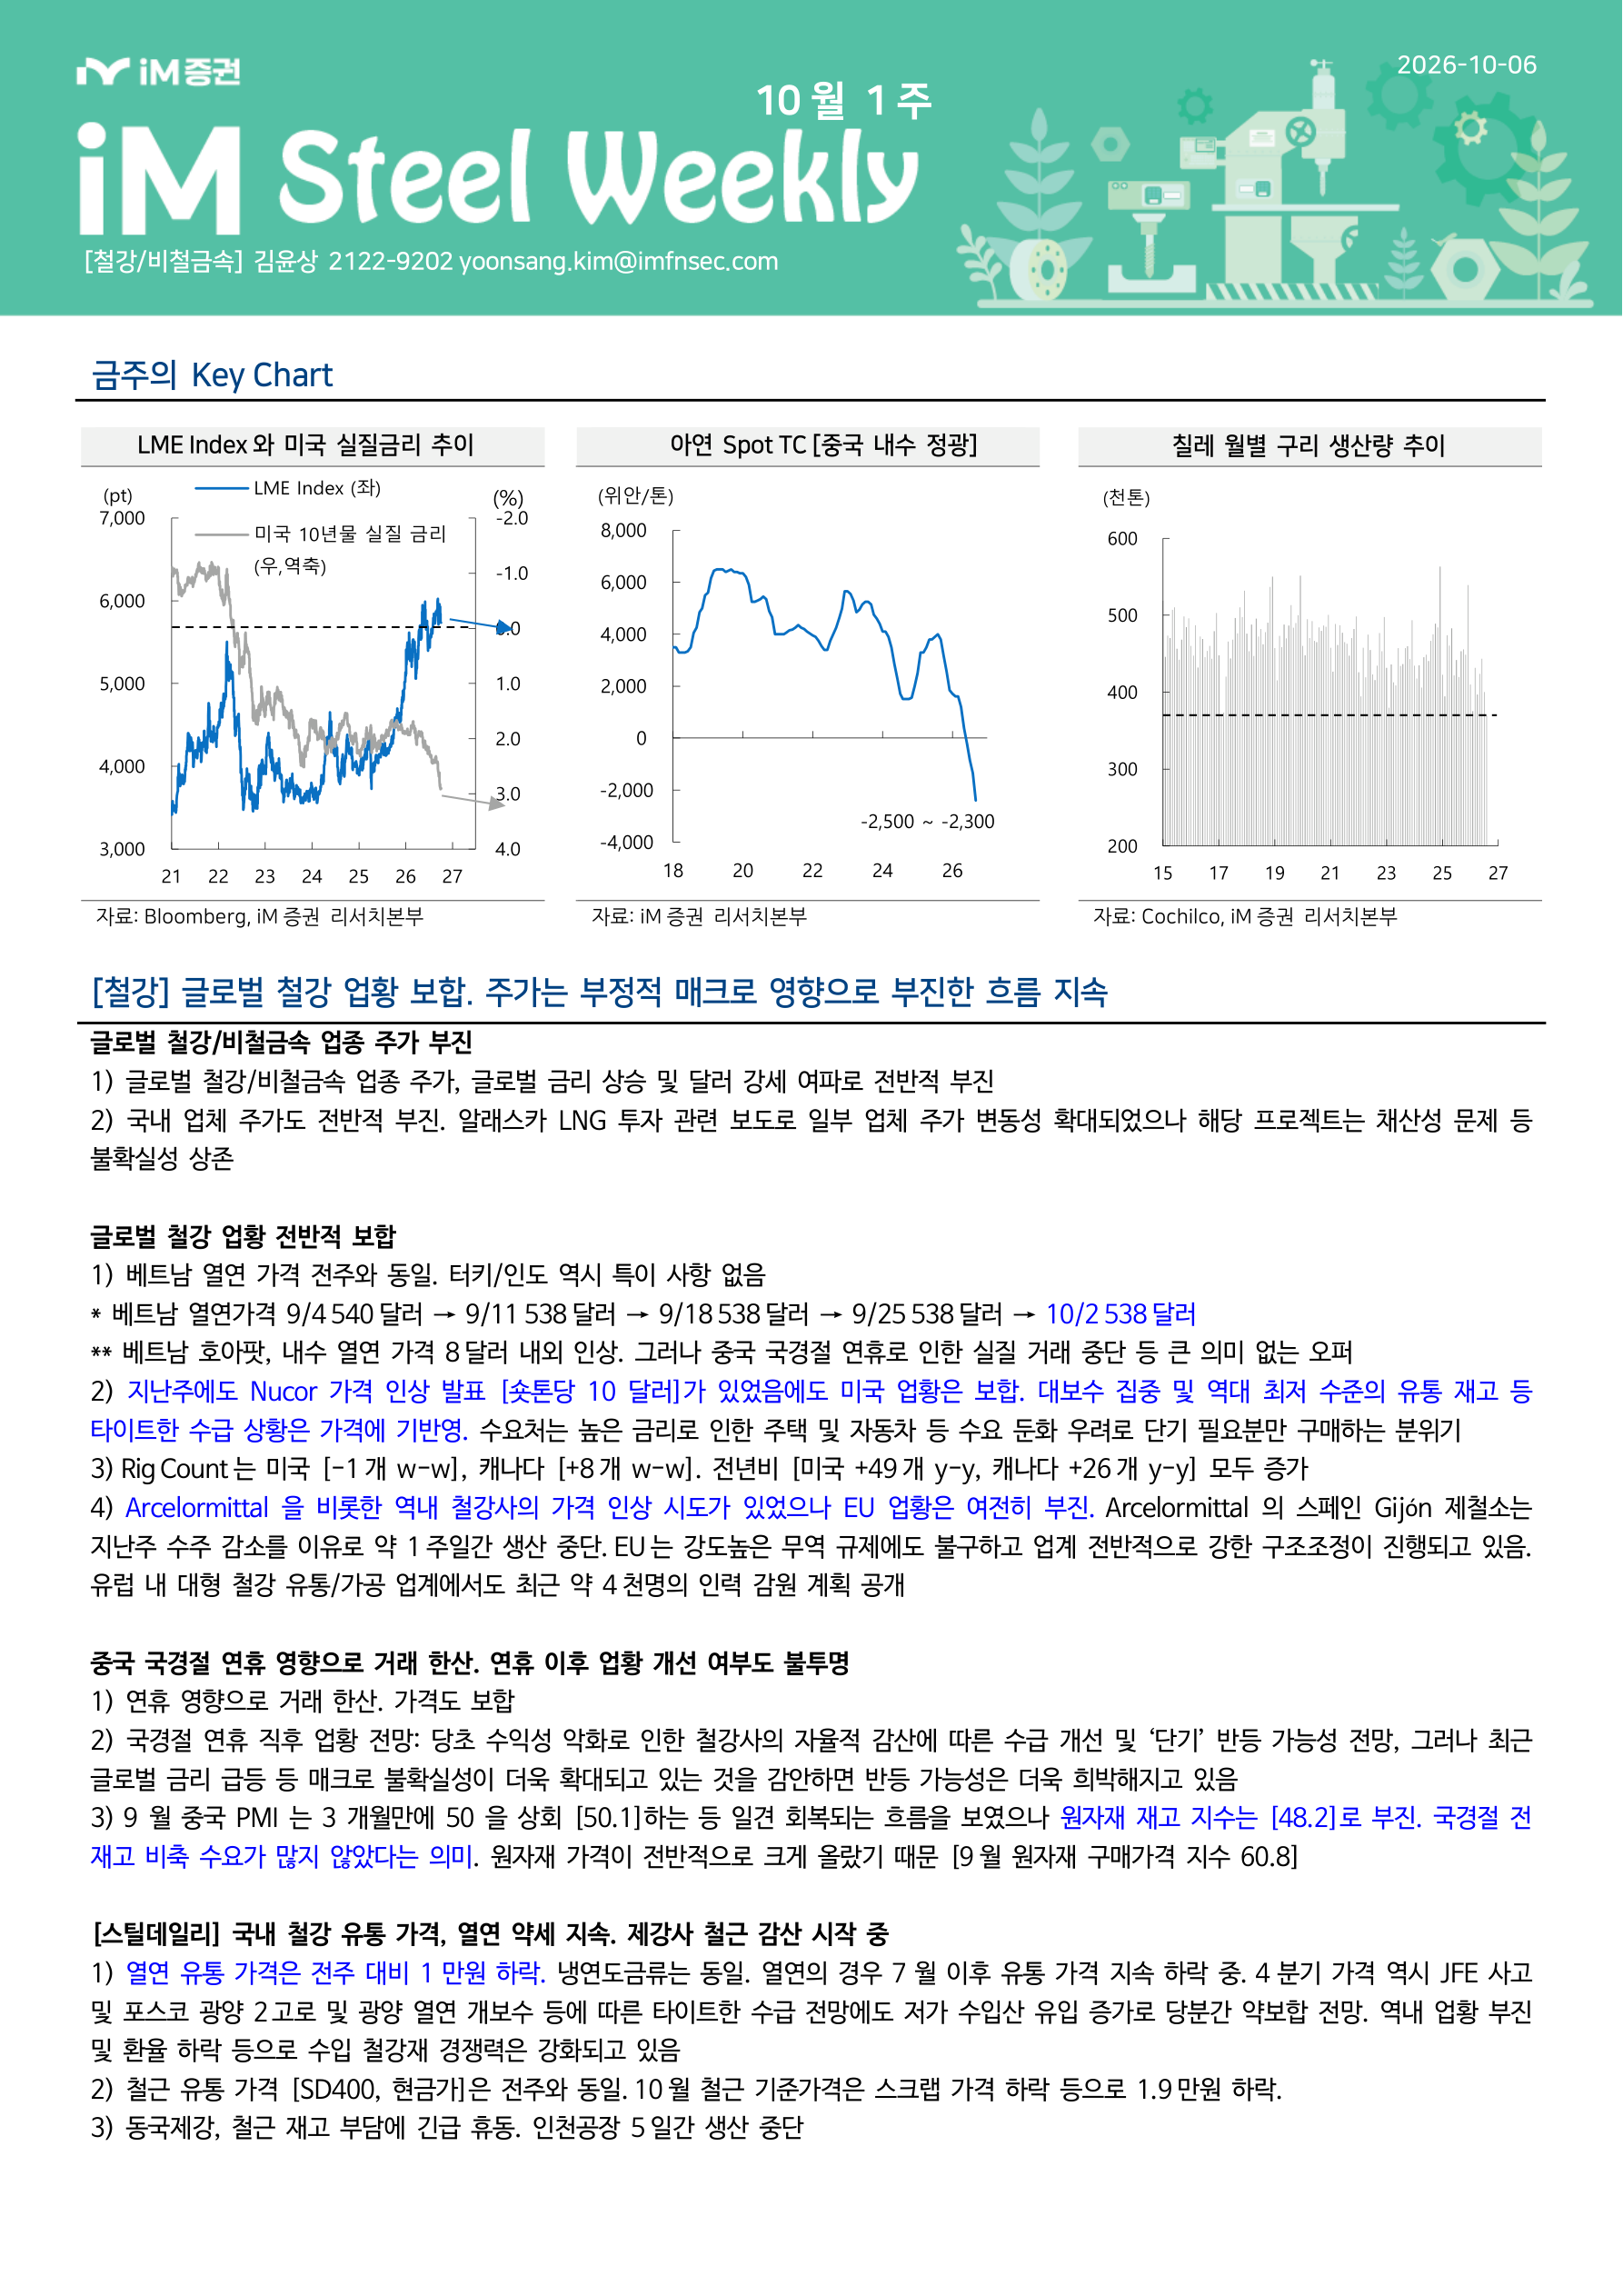
범례/라벨: 칠레 월별 구리 생산량 추이, (천톤)
자료 : Bloomberg, iM 증권 리서치본부 자료 : iM 증권 리서치본부 자료 : Cochilco, iM 증권 리서치본부
[철강] 글로벌 철강 업황 보합. 주가는 부정적 매크로 영향으로 부진한 흐름 지속
글로벌 철강/비철금속 업종 주가 부진
1) 글로벌 철강/비철금속 업종 주가, 글로벌 금리 상승 및 달러 강세 여파로 전반적 부진
- 2) 국내 업체 주가도 전반적 부진. 알래스카 LNG 투자 관련 보도로 일부 업체 주가 변동성 확대되었으나 해당 프로젝트는 채산성 문제 등 불확실성 상존
글로벌 철강 업황 전반적 보합
1) 베트남 열연 가격 전주와 동일. 터키/인도 역시 특이 사항 없음
- 베트남 열연가격 9/4 540 달러 → 9/11 538 달러 → 9/18 538 달러 → 9/25 538 달러 → 10/2 538 달러
** 베트남 호아팟, 내수 열연 가격 8 달러 내외 인상. 그러나 중국 국경절 연휴로 인한 실질 거래 중단 등 큰 의미 없는 오퍼
2) 지난주에도 Nucor 가격 인상 발표 [숏톤당 10 달러]가 있었음에도 미국 업황은 보합. 대보수 집중 및 역대 최저 수준의 유통 재고 등 타이트한 수급 상황은 가격에 기반영. 수요처는 높은 금리로 인한 주택 및 자동차 등 수요 둔화 우려로 단기 필요분만 구매하는 분위기
3) Rig Count 는 미국 [-1 개 w-w], 캐나다 [+8 개 w-w]. 전년비 [미국 +49 개 y-y, 캐나다 +26 개 y-y] 모두 증가
4) Arcelormittal 을 비롯한 역내 철강사의 가격 인상 시도가 있었으나 EU 업황은 여전히 부진. Arcelormittal 의 스페인 Gijón 제철소는 지난주 수주 감소를 이유로 약 1 주일간 생산 중단. EU 는 강도높은 무역 규제에도 불구하고 업계 전반적으로 강한 구조조정이 진행되고 있음. 유럽 내 대형 철강 유통/가공 업계에서도 최근 약 4 천명의 인력 감원 계획 공개
중국 국경절 연휴 영향으로 거래 한산. 연휴 이후 업황 개선 여부도 불투명
1) 연휴 영향으로 거래 한산. 가격도 보합
2) 국경절 연휴 직후 업황 전망: 당초 수익성 악화로 인한 철강사의 자율적 감산에 따른 수급 개선 및 ‘단기’ 반등 가능성 전망, 그러나 최근 글로벌 금리 급등 등 매크로 불확실성이 더욱 확대되고 있는 것을 감안하면 반등 가능성은 더욱 희박해지고 있음
3) 9 월 중국 PMI 는 3 개월만에 50 을 상회 [50.1]하는 등 일견 회복되는 흐름을 보였으나 원자재 재고 지수는 [48.2]로 부진. 국경절 전 재고 비축 수요가 많지 않았다는 의미. 원자재 가격이 전반적으로 크게 올랐기 때문 [9 월 원자재 구매가격 지수 60.8]
[스틸데일리] 국내 철강 유통 가격, 열연 약세 지속. 제강사 철근 감산 시작 중
1) 열연 유통 가격은 전주 대비 1 만원 하락. 냉연도금류는 동일. 열연의 경우 7 월 이후 유통 가격 지속 하락 중. 4 분기 가격 역시 JFE 사고 및 포스코 광양 2고로 및 광양 열연 개보수 등에 따른 타이트한 수급 전망에도 저가 수입산 유입 증가로 당분간 약보합 전망. 역내 업황 부진 및 환율 하락 등으로 수입 철강재 경쟁력은 강화되고 있음
2) 철근 유통 가격 [SD400, 현금가]은 전주와 동일. 10 월 철근 기준가격은 스크랩 가격 하락 등으로 1.9 만원 하락.
3) 동국제강, 철근 재고 부담에 긴급 휴동. 인천공장 5 일간 생산 중단
2페이지 원문 HTML 펼치기
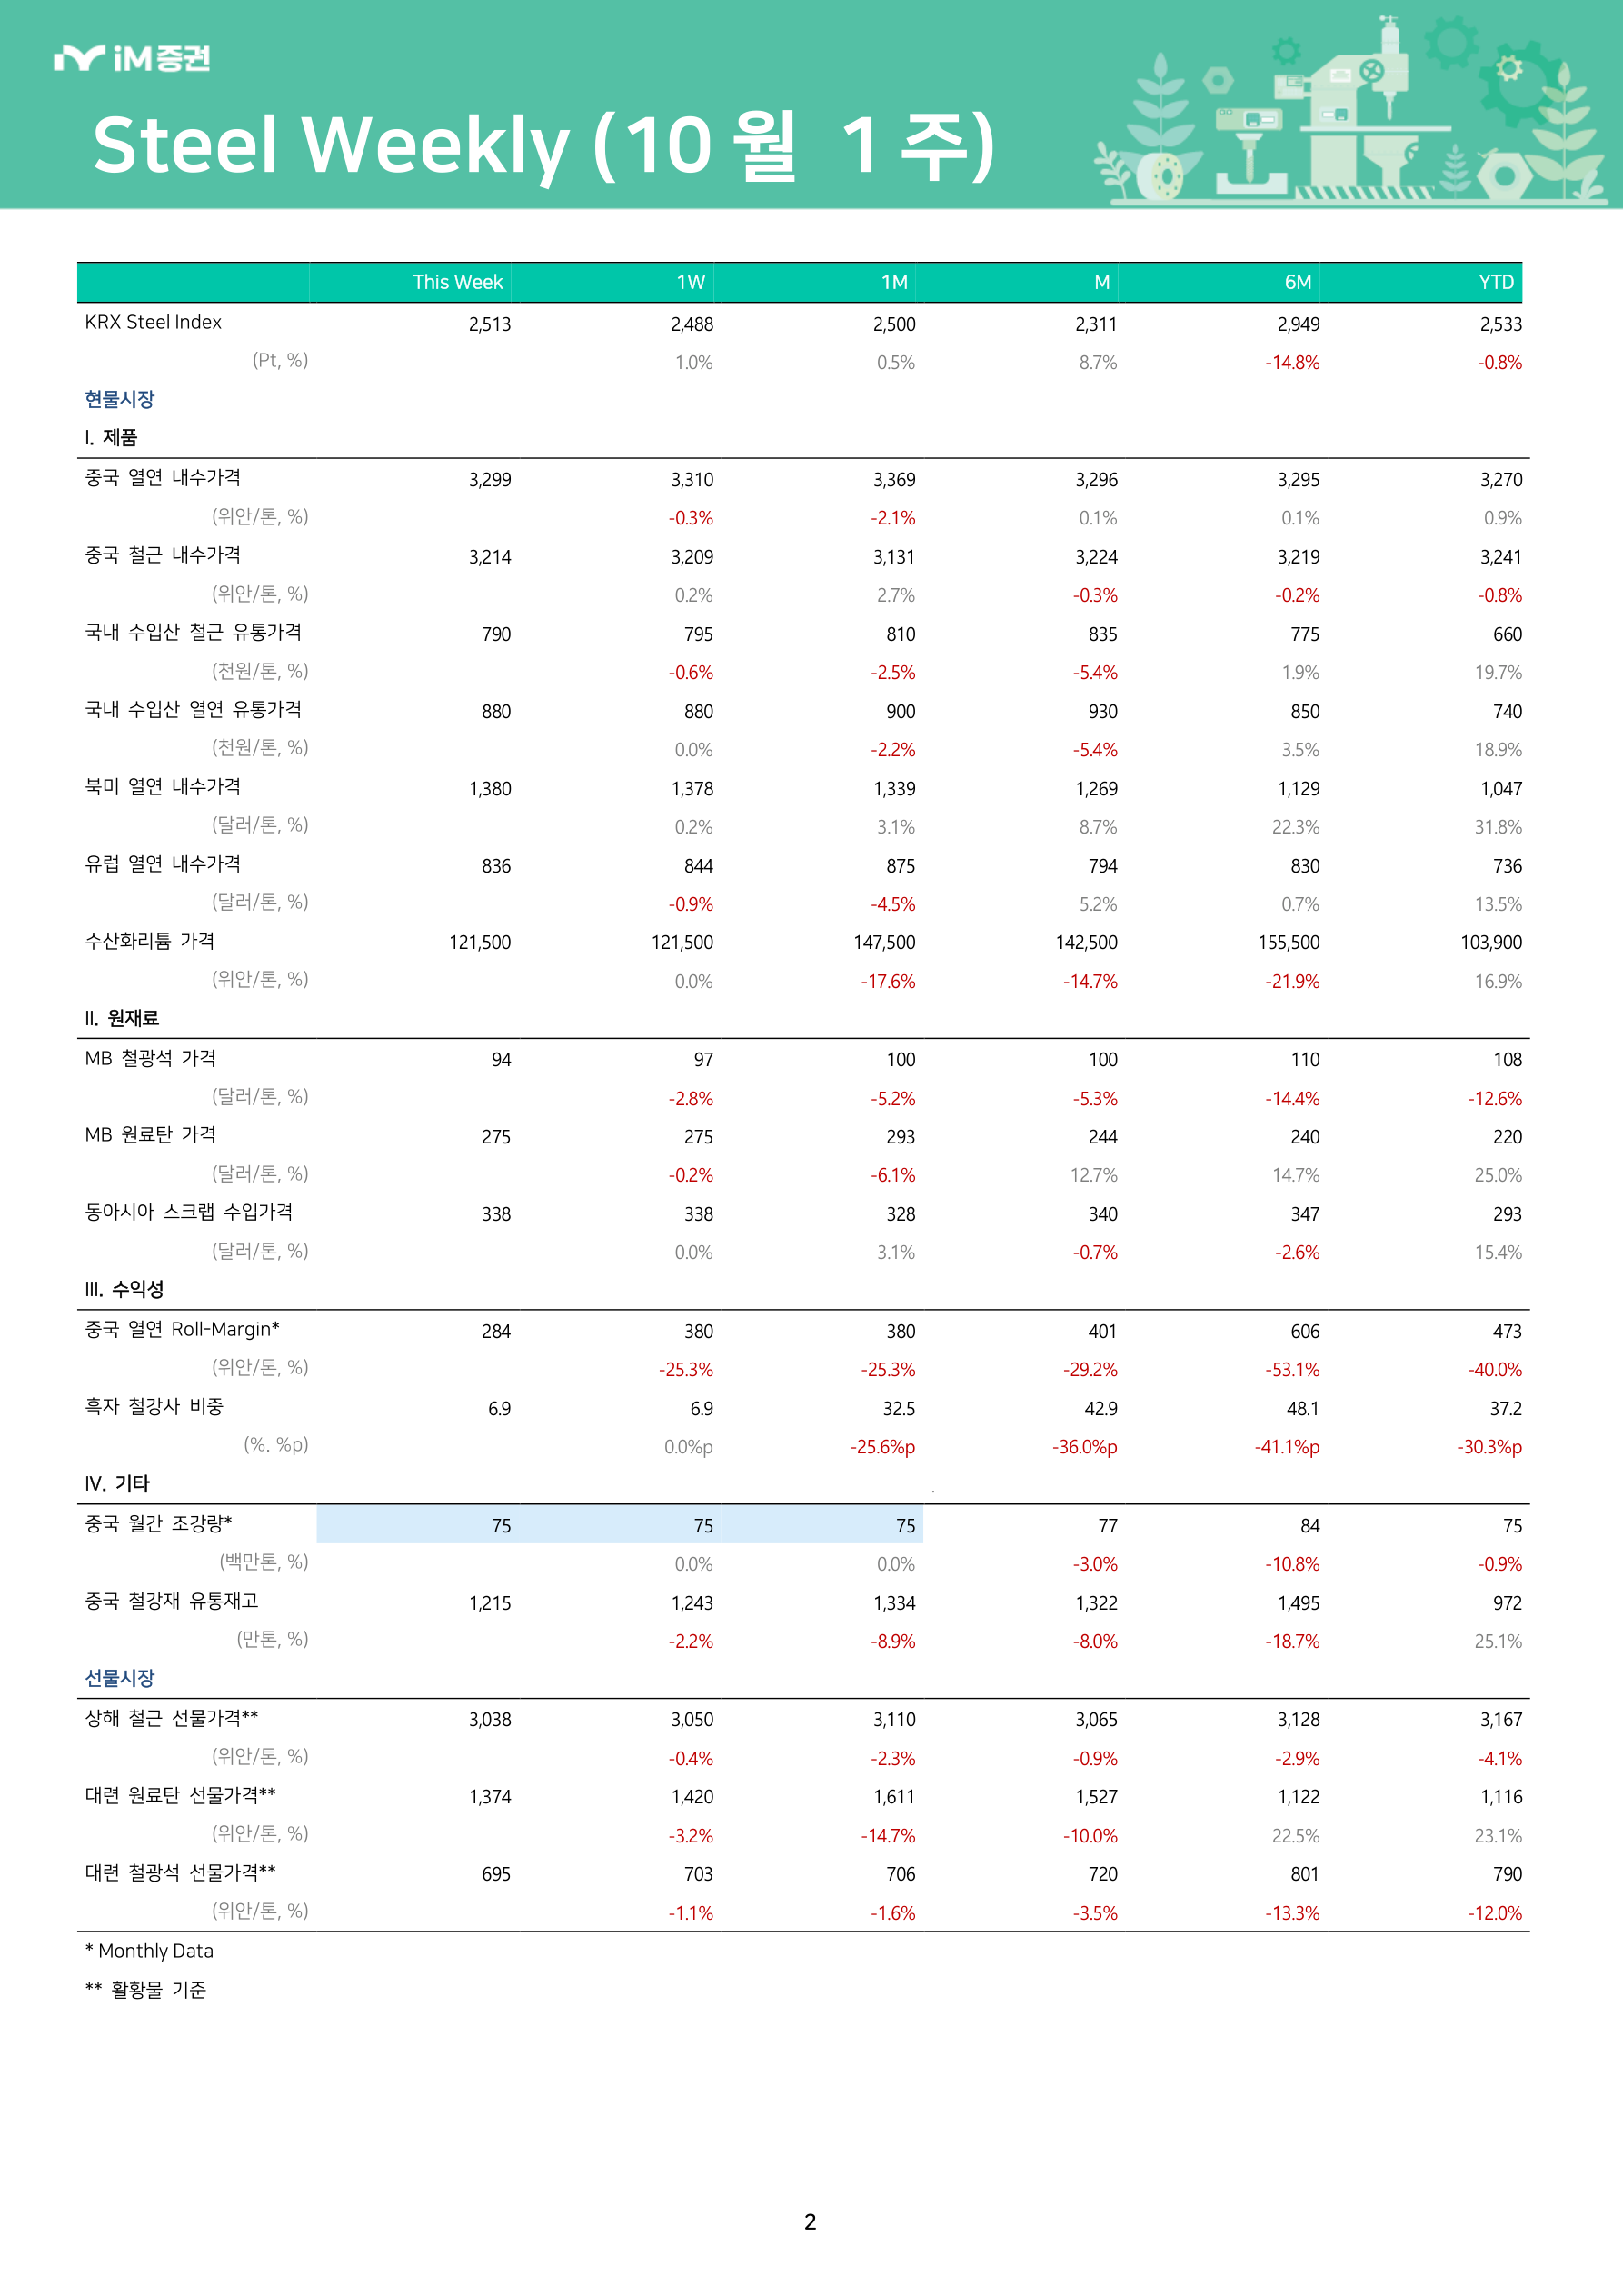
| This Week | 1W | 1M | M | 6M | YTD | |
|---|---|---|---|---|---|---|
| KRX Steel Index | 2,513 | 2,488 | 2,500 | 2,311 | 2,949 | 2,533 |
| (Pt, %) | 1.0% | 0.5% | 8.7% | -14.8% | -0.8% | |
| 현물시장 | ||||||
| I. 제품 | ||||||
| 중국 열연 내수가격 | 3,299 | 3,310 | 3,369 | 3,296 | 3,295 | 3,270 |
| (위안/톤, %) | -0.3% | -2.1% | 0.1% | 0.1% | 0.9% | |
| 중국 철근 내수가격 | 3,214 | 3,209 | 3,131 | 3,224 | 3,219 | 3,241 |
| (위안/톤, %) | 0.2% | 2.7% | -0.3% | -0.2% | -0.8% | |
| 국내 수입산 철근 유통가격 | 790 | 795 | 810 | 835 | 775 | 660 |
| (천원/톤, %) | -0.6% | -2.5% | -5.4% | 1.9% | 19.7% | |
| 국내 수입산 열연 유통가격 | 880 | 880 | 900 | 930 | 850 | 740 |
| (천원/톤, %) | 0.0% | -2.2% | -5.4% | 3.5% | 18.9% | |
| 북미 열연 내수가격 | 1,380 | 1,378 | 1,339 | 1,269 | 1,129 | 1,047 |
| (달러/톤, %) | 0.2% | 3.1% | 8.7% | 22.3% | 31.8% | |
| 유럽 열연 내수가격 | 836 | 844 | 875 | 794 | 830 | 736 |
| (달러/톤, %) | -0.9% | -4.5% | 5.2% | 0.7% | 13.5% | |
| 수산화리튬 가격 | 121,500 | 121,500 | 147,500 | 142,500 | 155,500 | 103,900 |
| (위안/톤, %) | 0.0% | -17.6% | -14.7% | -21.9% | 16.9% | |
| II. 원재료 | ||||||
| MB 철광석 가격 | 94 | 97 | 100 | 100 | 110 | 108 |
| (달러/톤, %) | -2.8% | -5.2% | -5.3% | -14.4% | -12.6% | |
| MB 원료탄 가격 | 275 | 275 | 293 | 244 | 240 | 220 |
| (달러/톤, %) | -0.2% | -6.1% | 12.7% | 14.7% | 25.0% | |
| 동아시아 스크랩 수입가격 | 338 | 338 | 328 | 340 | 347 | 293 |
| (달러/톤, %) | 0.0% | 3.1% | -0.7% | -2.6% | 15.4% | |
| III. 수익성 | ||||||
| 중국 열연 Roll-Margin* | 284 | 380 | 380 | 401 | 606 | 473 |
| (위안/톤, %) | -25.3% | -25.3% | -29.2% | -53.1% | -40.0% | |
| 흑자 철강사 비중 | 6.9 | 6.9 | 32.5 | 42.9 | 48.1 | 37.2 |
| (%. %p) | 0.0%p | -25.6%p | -36.0%p | -41.1%p | -30.3%p | |
| IV. 기타 | . | |||||
| 중국 월간 조강량* | 75 | 75 | 75 | 77 | 84 | 75 |
| (백만톤, %) | 0.0% | 0.0% | -3.0% | -10.8% | -0.9% | |
| 중국 철강재 유통재고 | 1,215 | 1,243 | 1,334 | 1,322 | 1,495 | 972 |
| (만톤, %) | -2.2% | -8.9% | -8.0% | -18.7% | 25.1% | |
| 선물시장 | ||||||
| 상해 철근 선물가격** | 3,038 | 3,050 | 3,110 | 3,065 | 3,128 | 3,167 |
| (위안/톤, %) | -0.4% | -2.3% | -0.9% | -2.9% | -4.1% | |
| 대련 원료탄 선물가격** | 1,374 | 1,420 | 1,611 | 1,527 | 1,122 | 1,116 |
| (위안/톤, %) | -3.2% | -14.7% | -10.0% | 22.5% | 23.1% | |
| 대련 철광석 선물가격** | 695 | 703 | 706 | 720 | 801 | 790 |
| (위안/톤, %) | -1.1% | -1.6% | -3.5% | -13.3% | -12.0% |
- Monthly Data
** 활황물 기준
3페이지 원문 HTML 펼치기
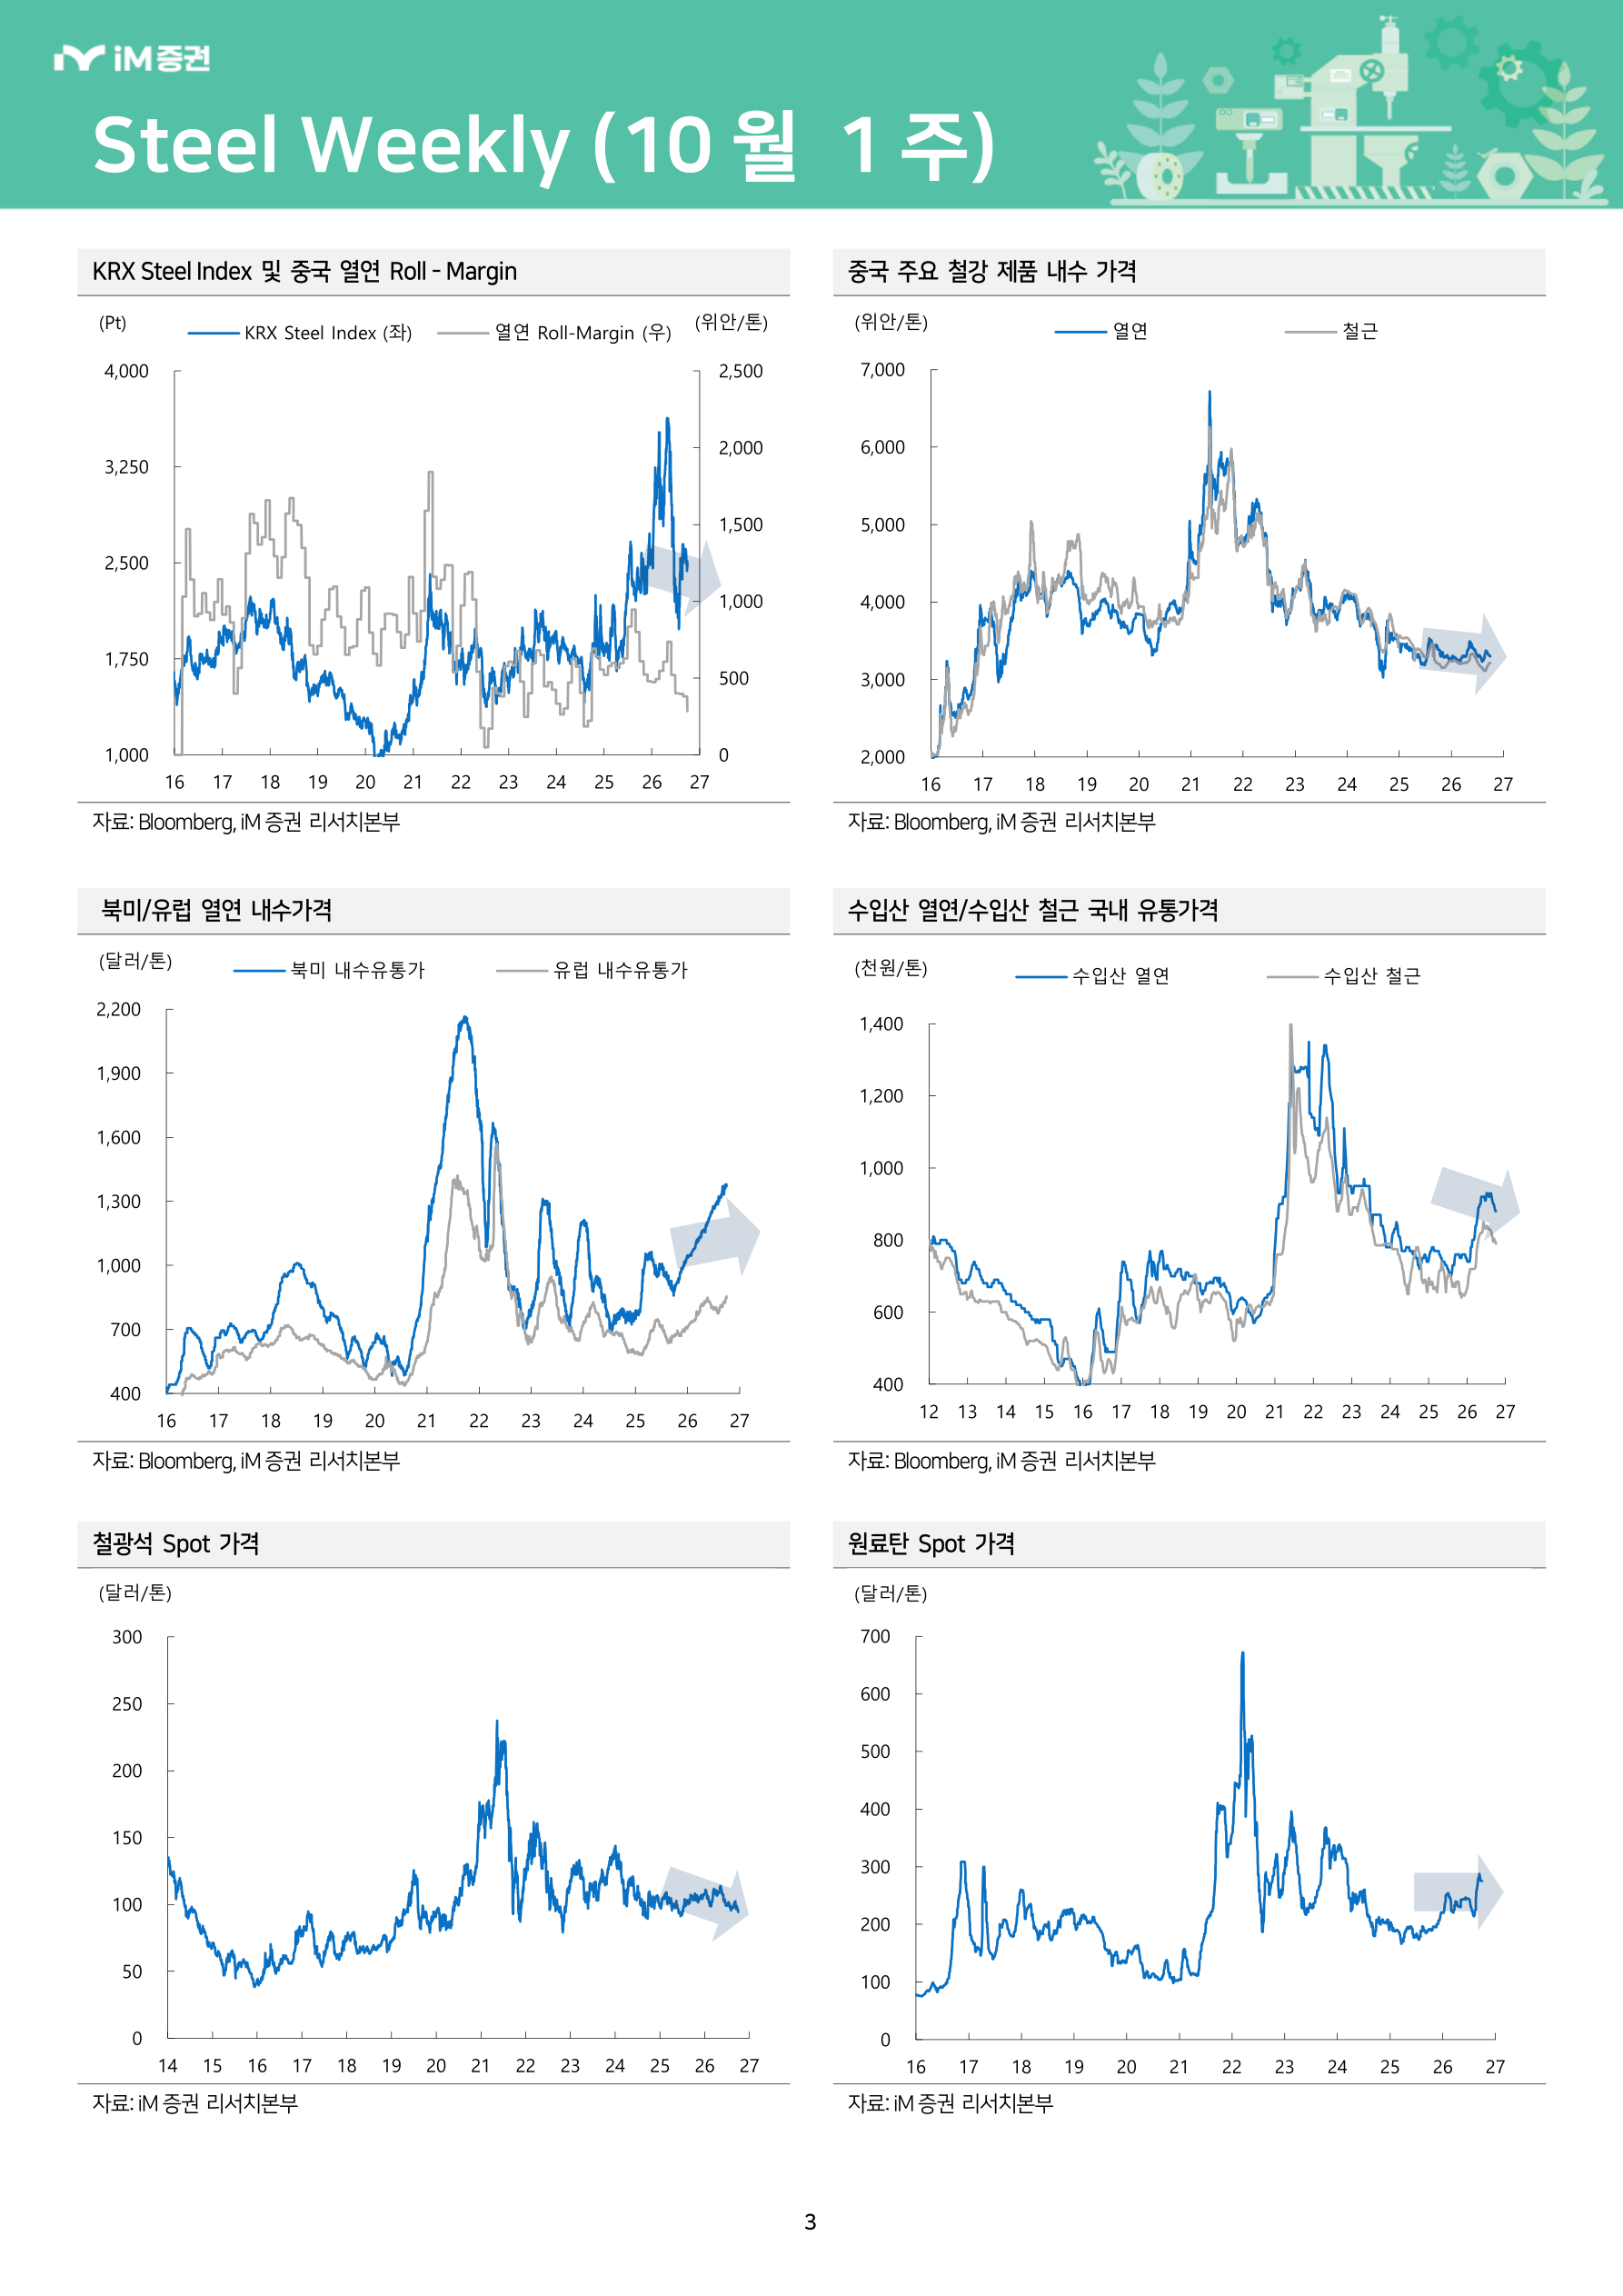
범례/라벨: (Pt) (위안/톤), KRX Steel Index (좌) 열연Roll-Margin (우), 1,000 0
자료: Bloomberg, iM증권 리서치본부
범례/라벨: (위안/톤) 열연철근
자료: Bloomberg, iM증권 리서치본부
범례/라벨: (달러/톤) 북미내수유통가유럽내수유통가
자료: Bloomberg, iM증권 리서치본부
범례/라벨: (천원/톤) 수입산열연수입산철근
자료: Bloomberg, iM증권 리서치본부
범례/라벨: (달러/톤)
자료: iM증권 리서치본부
범례/라벨: 자료: iM증권 리서치본부
4페이지 원문 HTML 펼치기
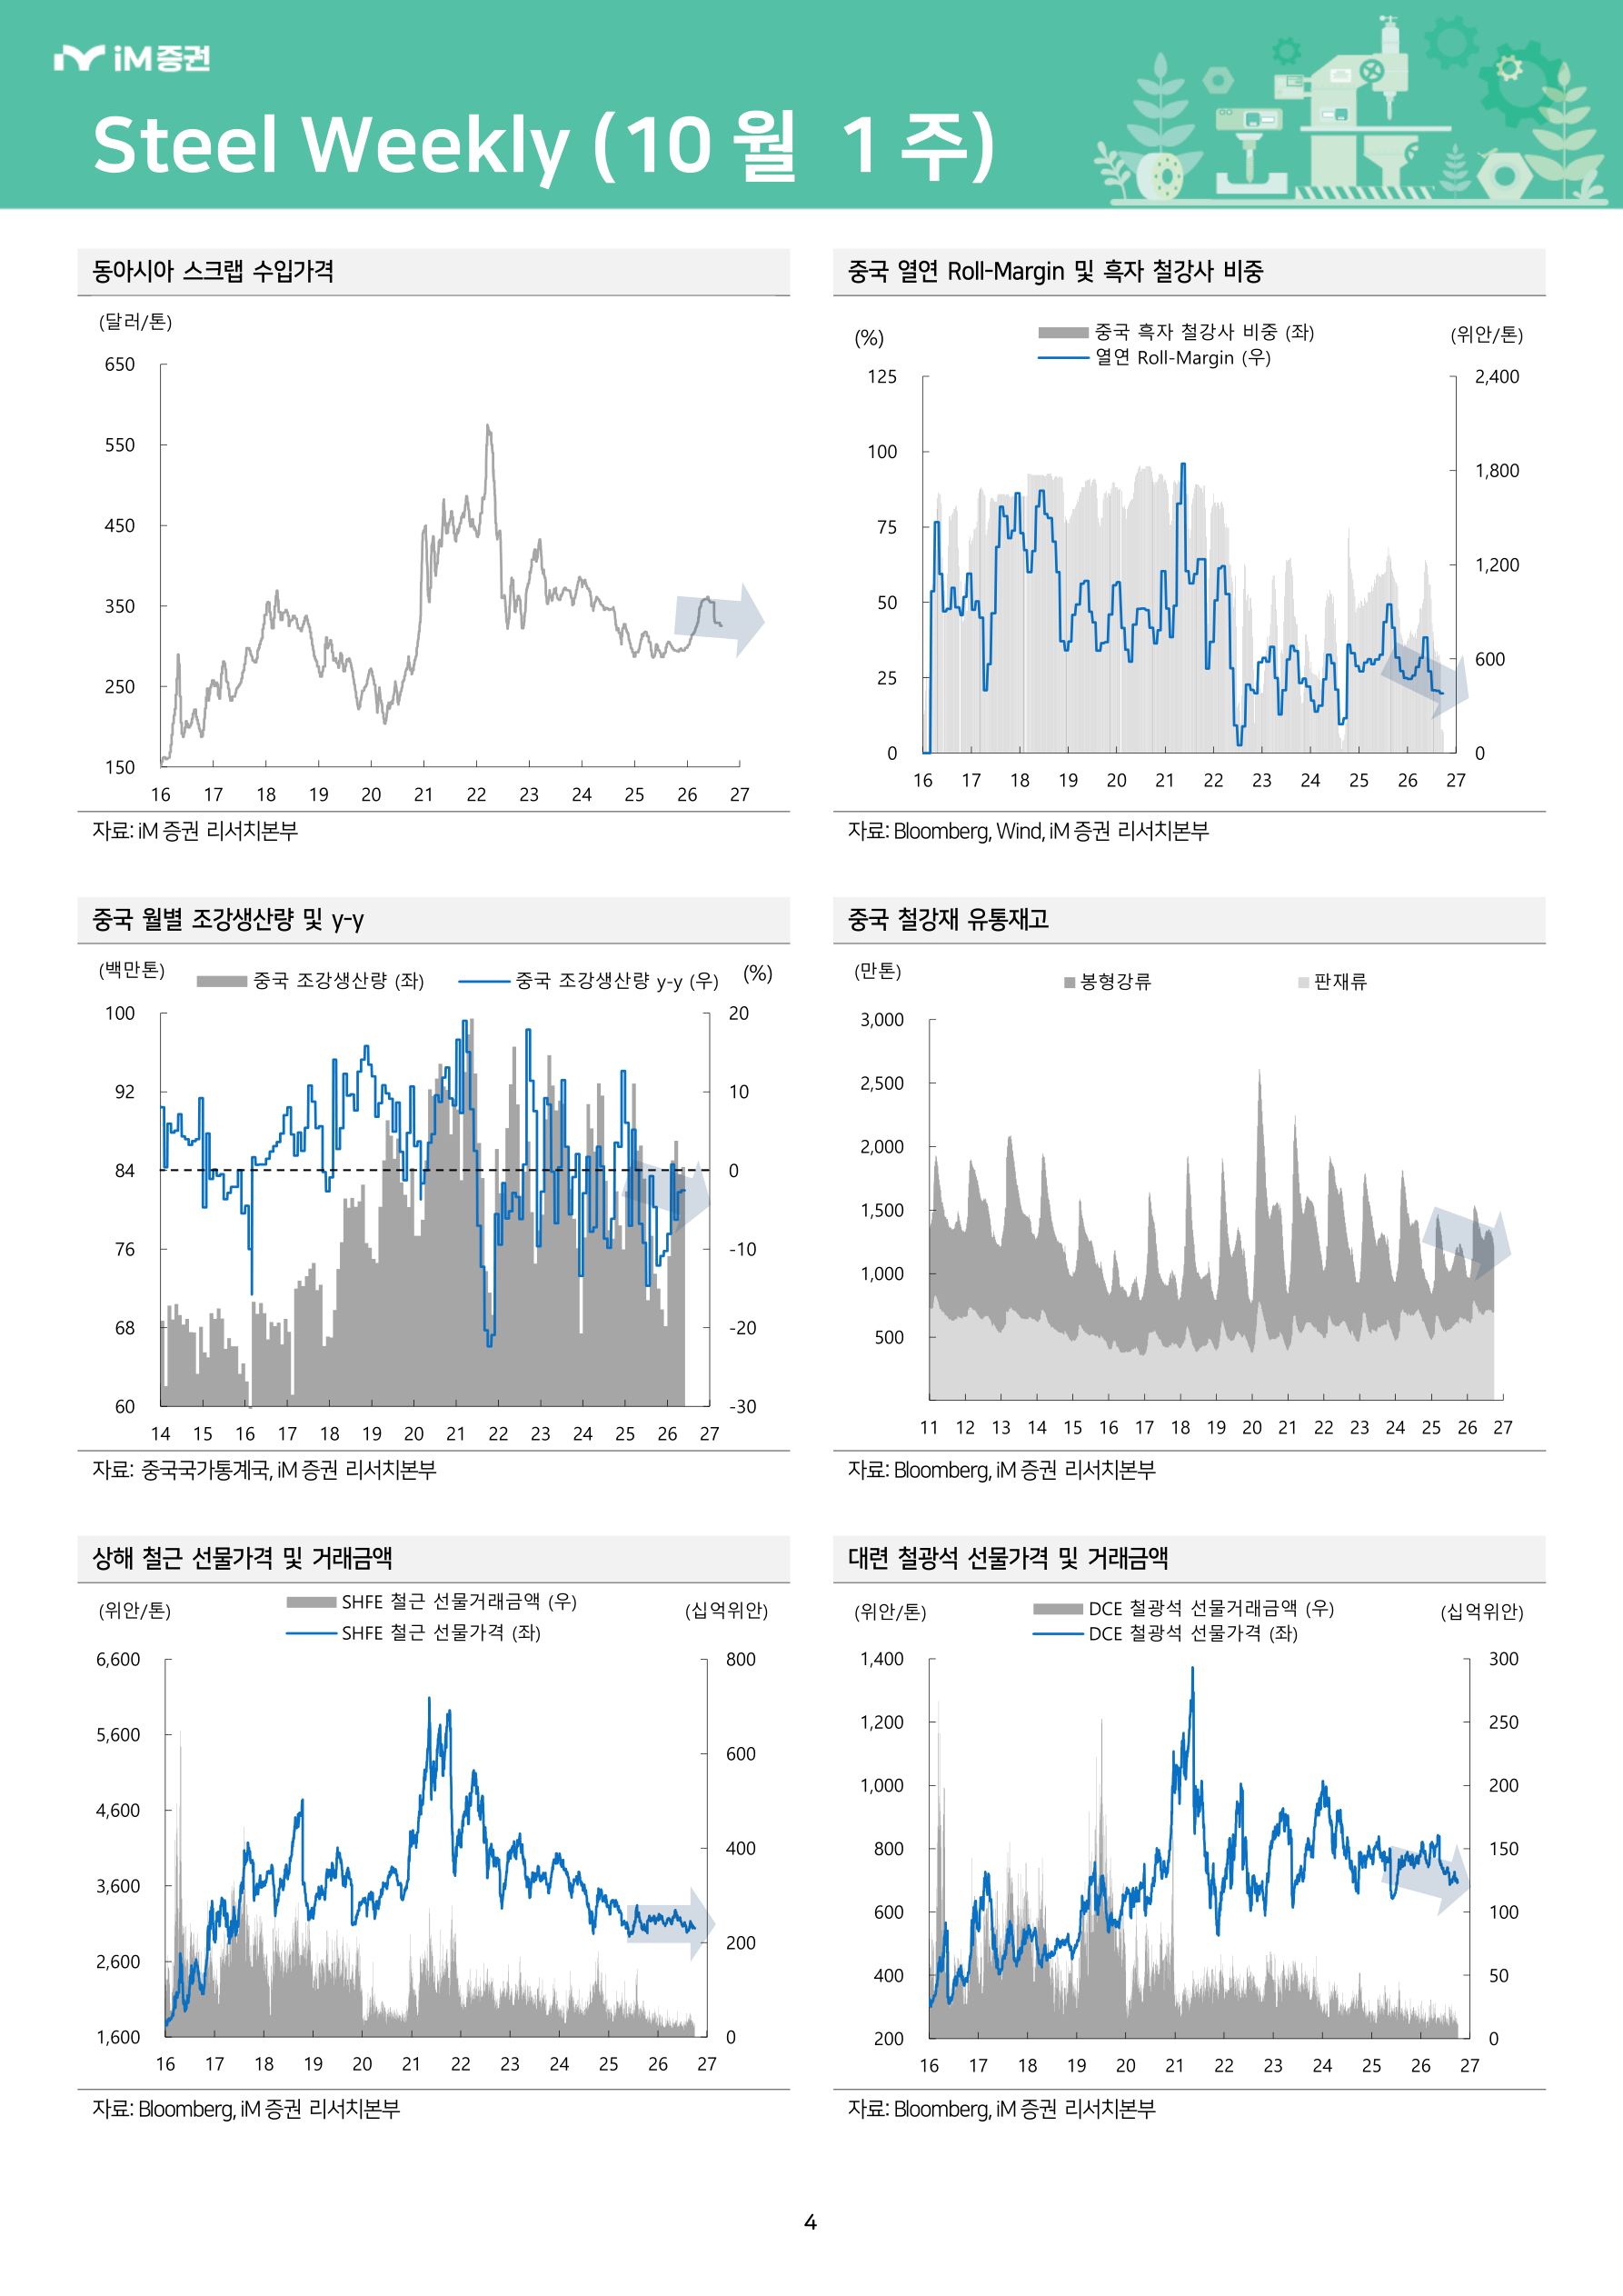
범례/라벨: (달러/톤)
자료: iM증권 리서치본부
범례/라벨: (%) 중국흑자철강사비중(좌) (위안/톤), 열연Roll-Margin (우), 125 2,400, 0 0
자료: Bloomberg, Wind, iM증권 리서치본부
범례/라벨: (백만톤) 중국조강생산량(좌) 중국조강생산량y-y (우) (%), 100 20, 92 10, 84 0, 76 -10, 68 -20, 60 -30
자료: 중국국가통계국, iM증권 리서치본부
범례/라벨: (만톤), 봉형강류판재류
자료: Bloomberg, iM증권 리서치본부
범례/라벨: SHFE 철근선물거래금액(우), (위안/톤) (십억위안), SHFE 철근선물가격(좌), 1,600 0
자료: Bloomberg, iM증권 리서치본부
범례/라벨: (위안/톤) DCE 철광석선물거래금액(우) (십억위안), DCE 철광석선물가격(좌), 1,400 300, 200 0
자료: Bloomberg, iM증권 리서치본부
5페이지 원문 HTML 펼치기
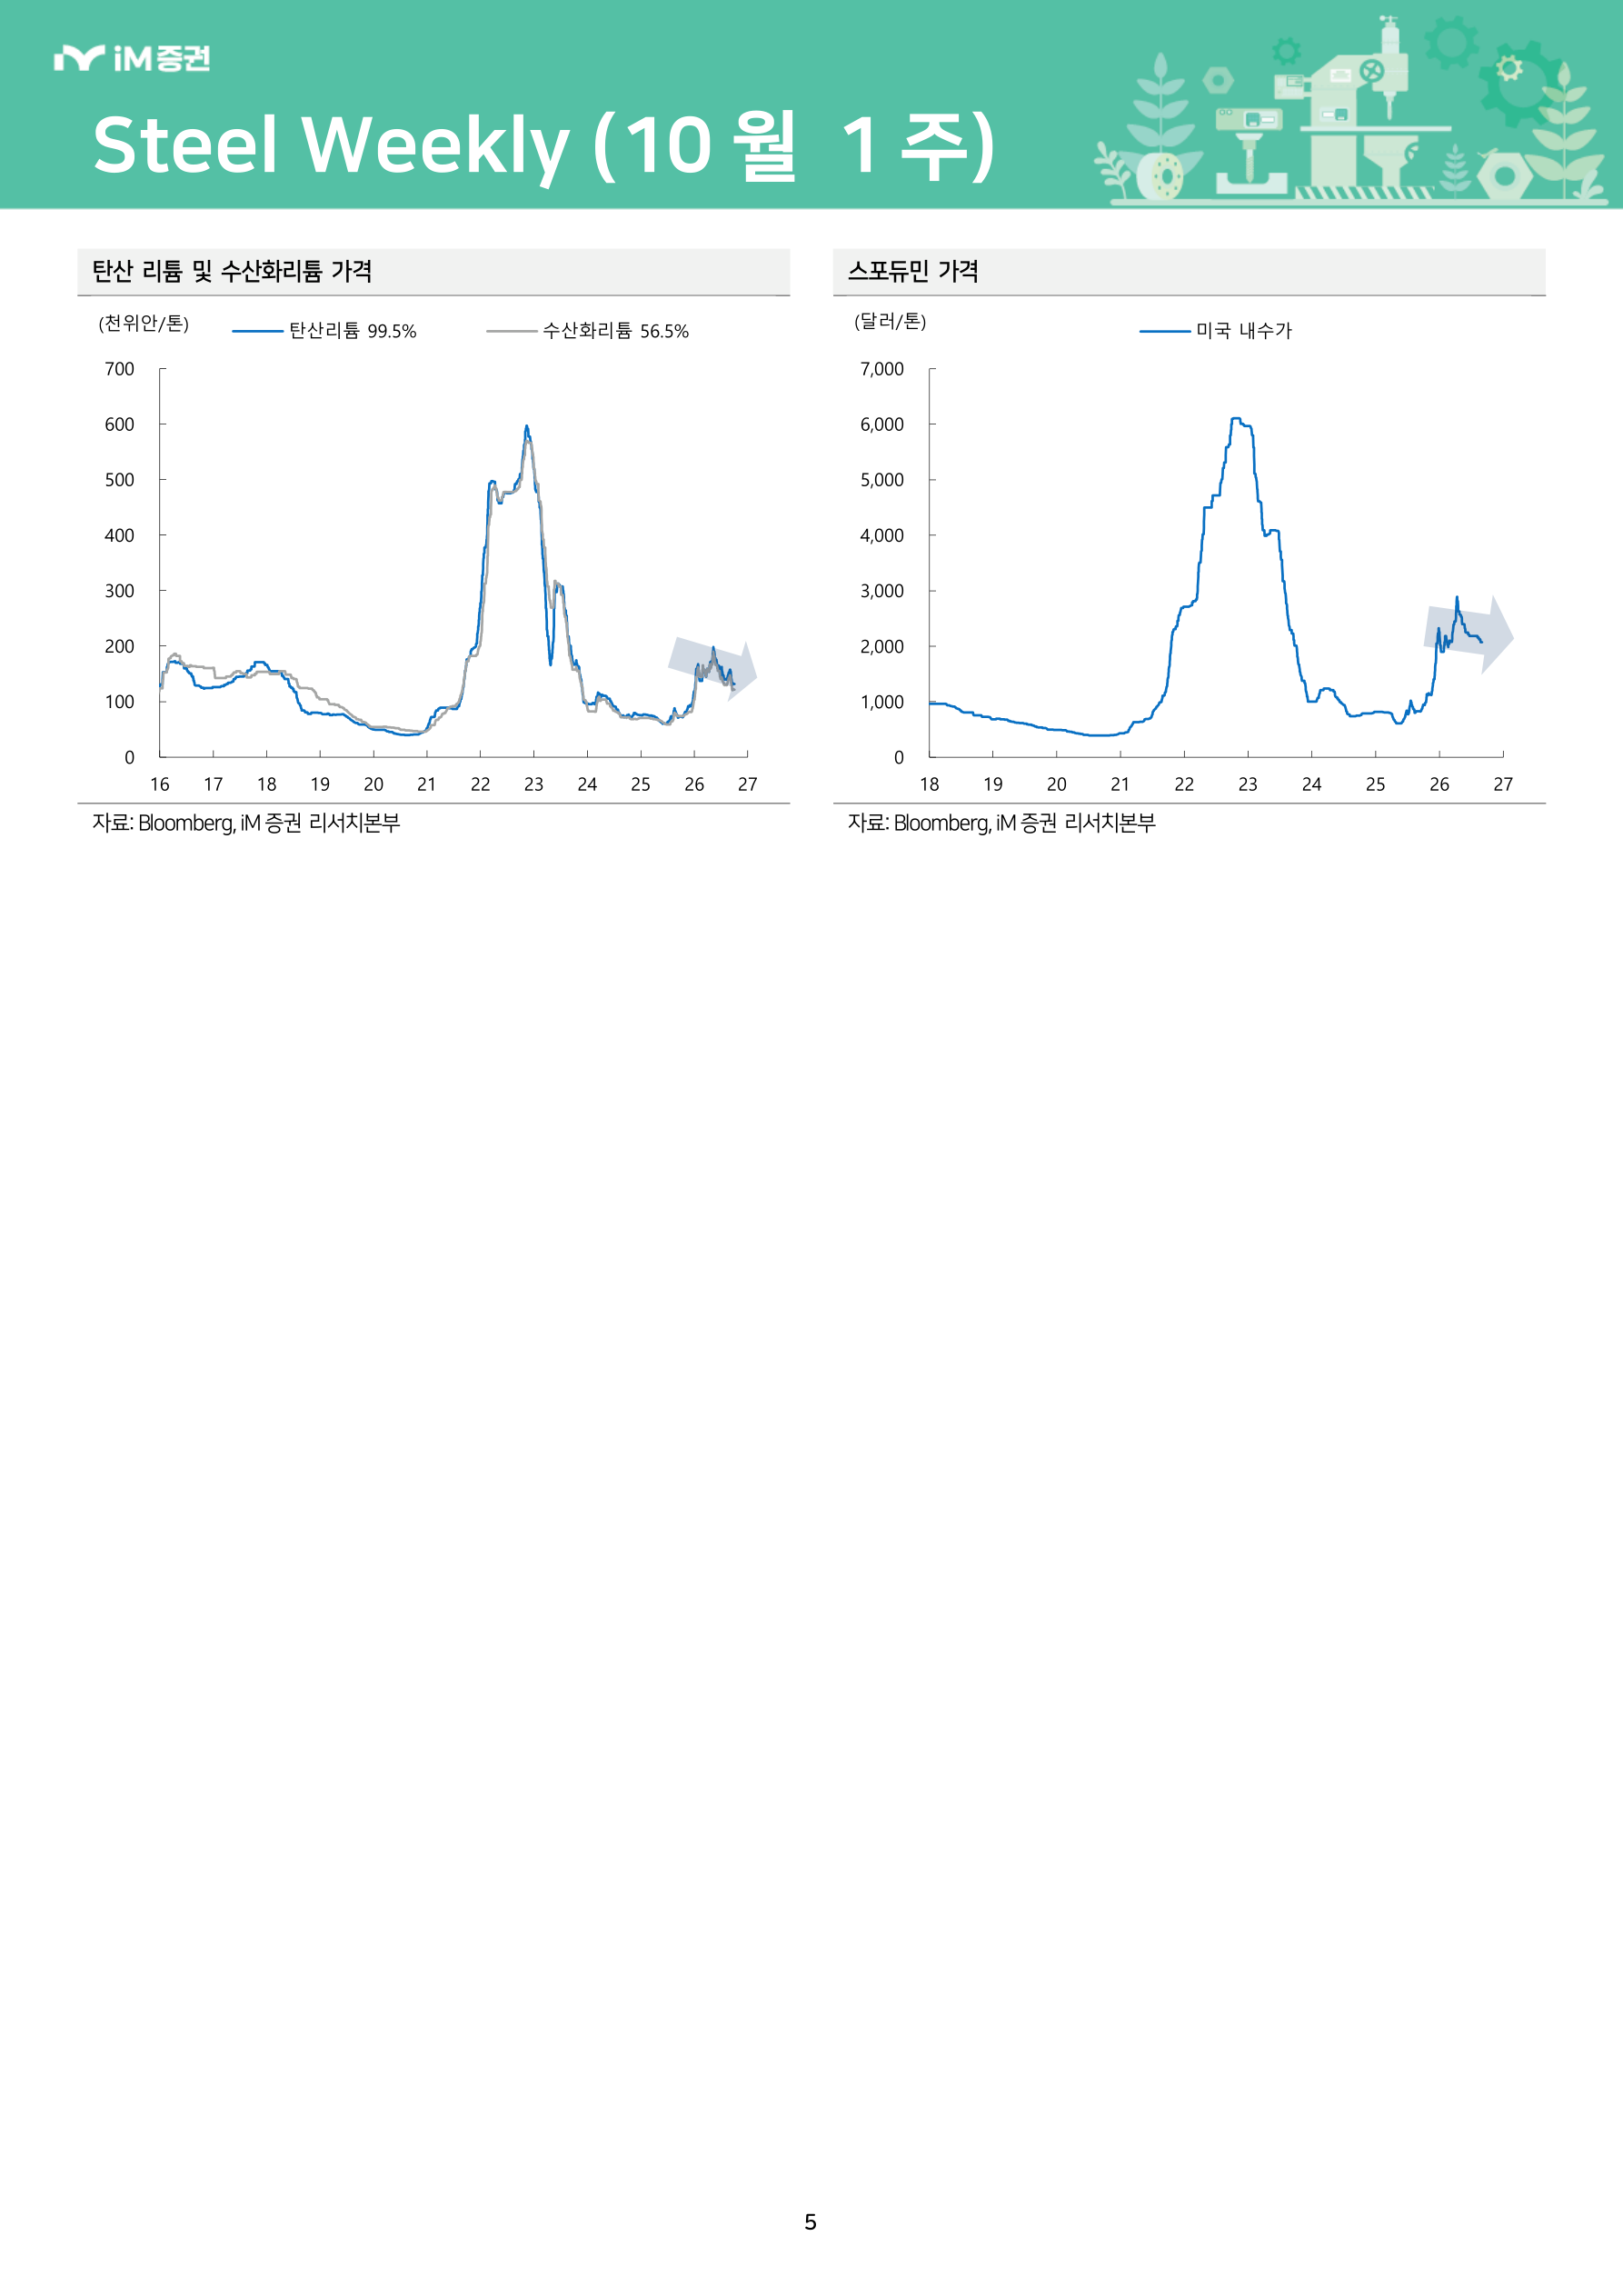
범례/라벨: (천위안/톤) 탄산리튬99.5% 수산화리튬56.5%
자료: Bloomberg, iM증권 리서치본부
범례/라벨: (달러/톤), 미국내수가
자료: Bloomberg, iM증권 리서치본부
6페이지 원문 HTML 펼치기
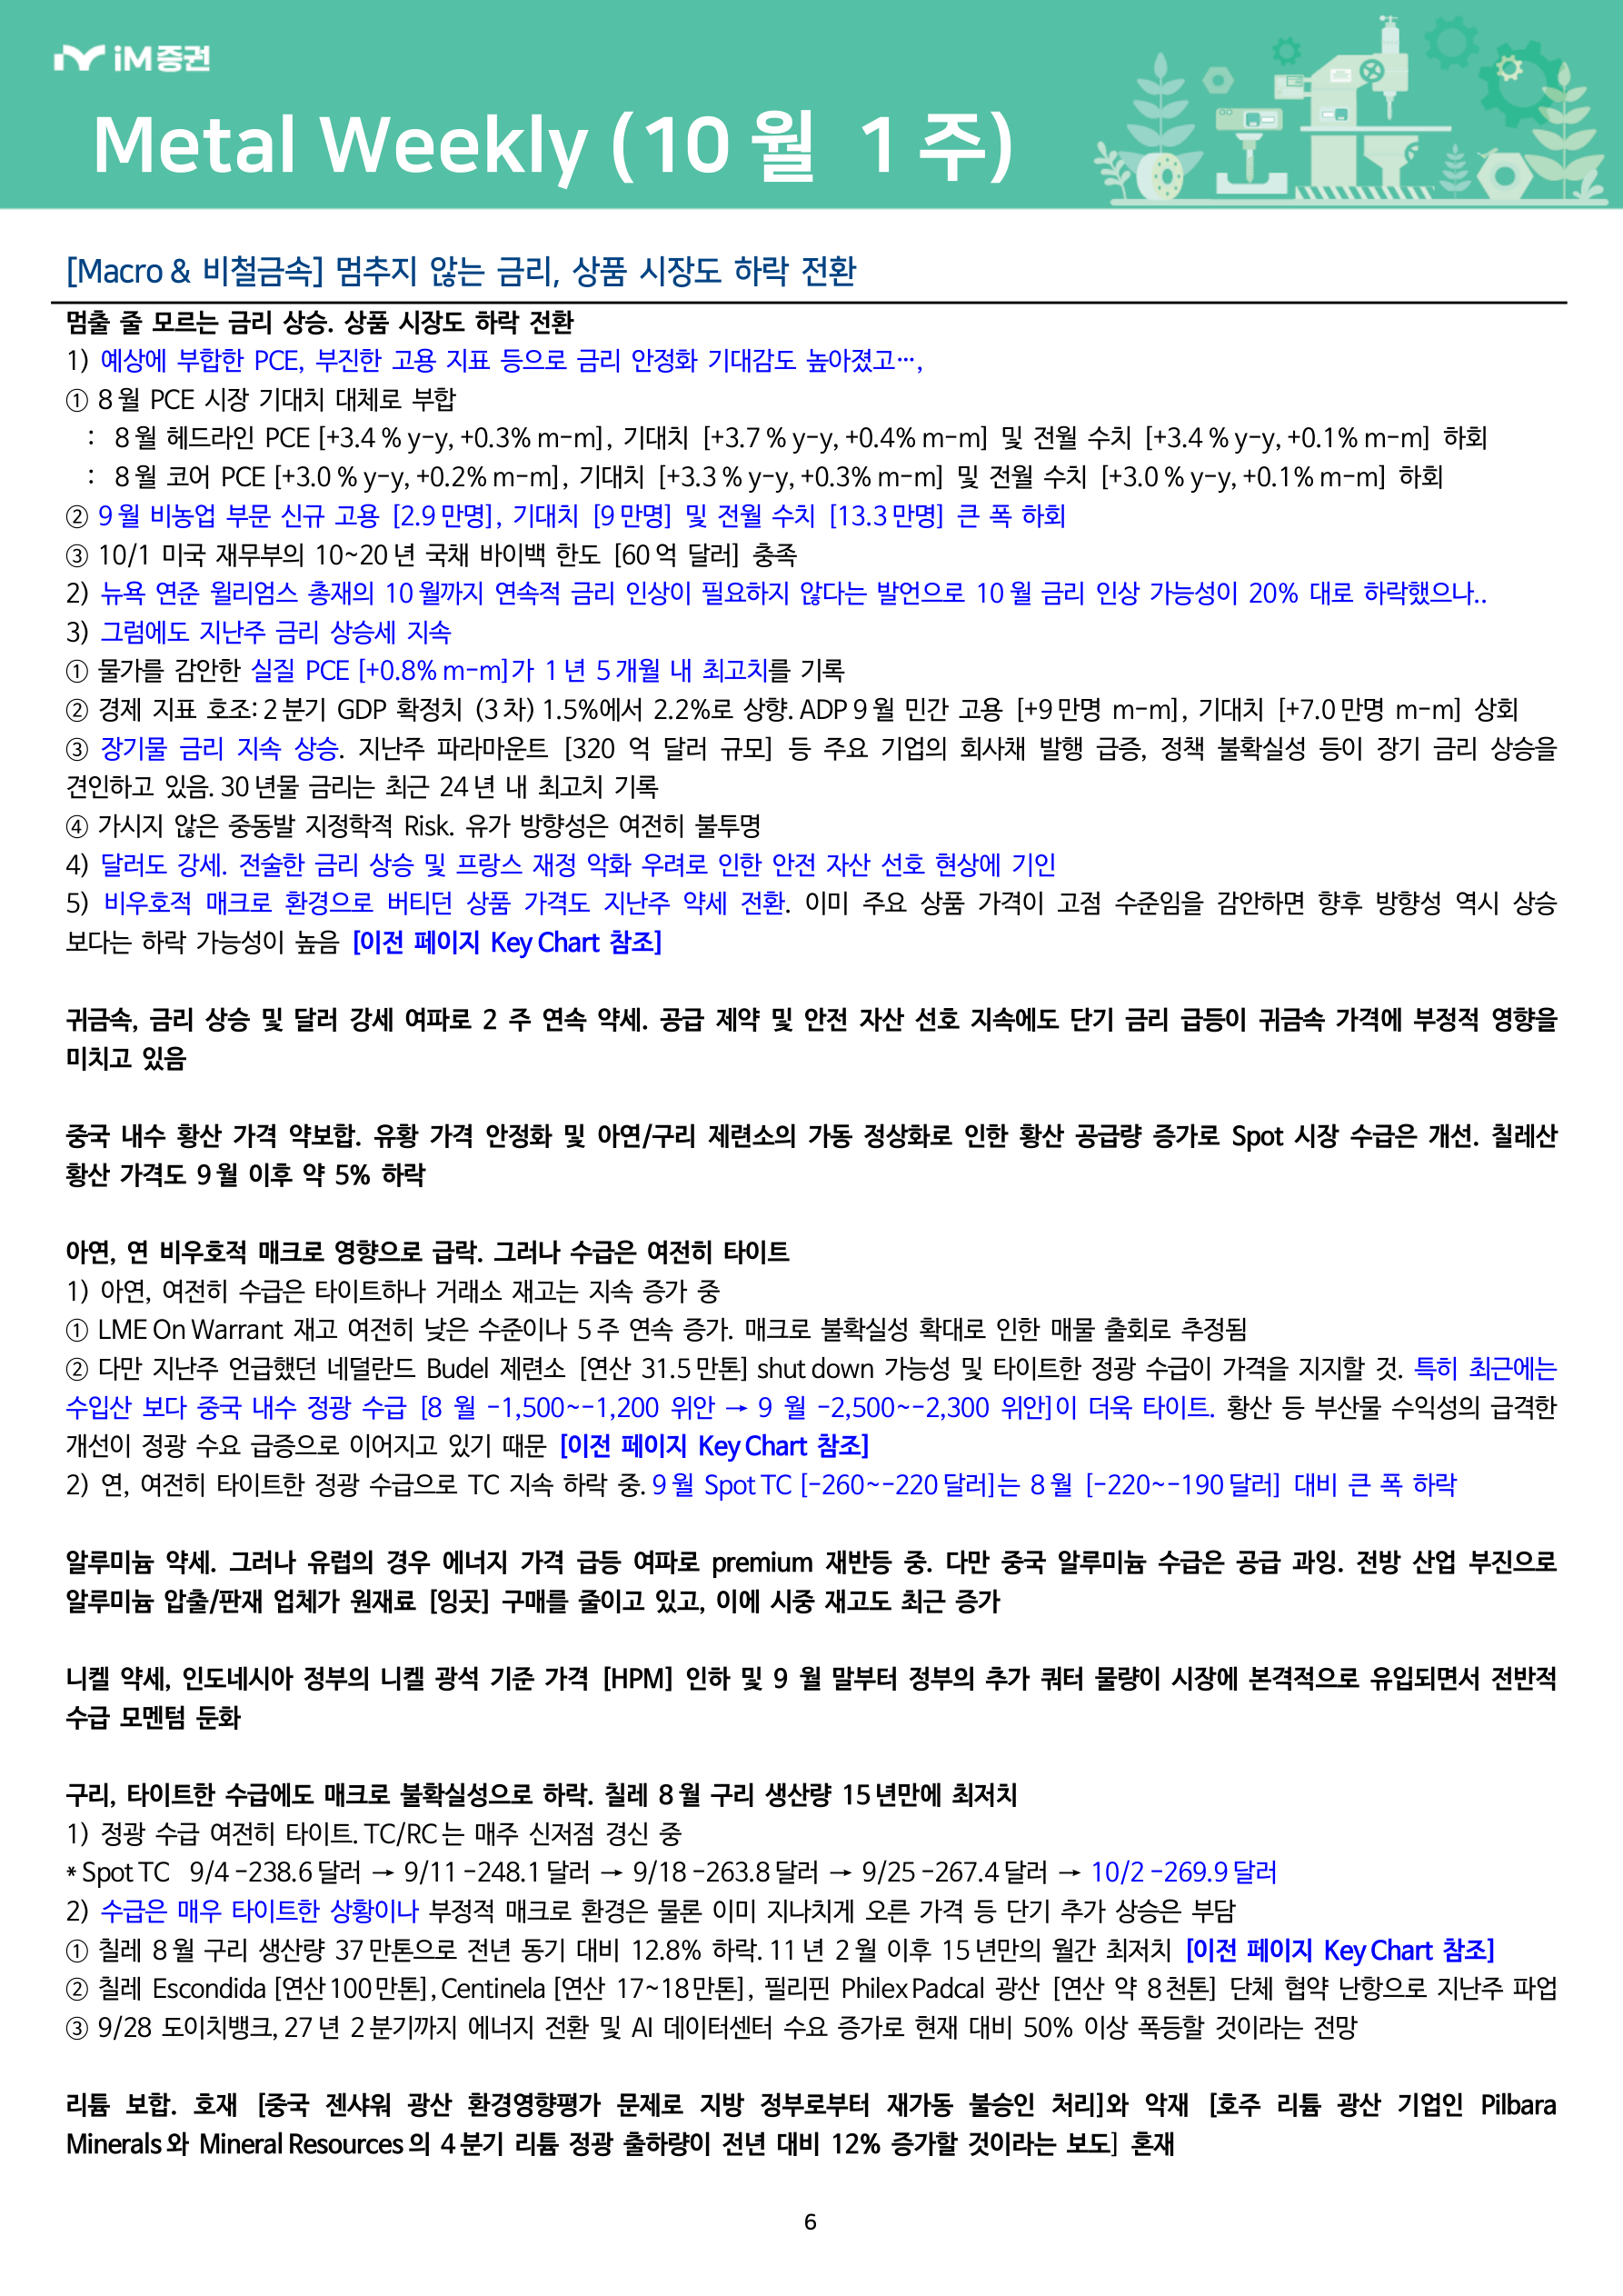
[Macro & 비철금속] 멈추지 않는 금리, 상품 시장도 하락 전환
멈출 줄 모르는 금리 상승. 상품 시장도 하락 전환
- 1) 예상에 부합한 PCE, 부진한 고용 지표 등으로 금리 안정화 기대감도 높아졌고…,
- ① 8 월 PCE 시장 기대치 대체로 부합
- : 8 월 헤드라인 PCE [+3.4 % y-y, +0.3% m-m], 기대치 [+3.7 % y-y, +0.4% m-m] 및 전월 수치 [+3.4 % y-y, +0.1% m-m] 하회
- : 8 월 코어 PCE [+3.0 % y-y, +0.2% m-m], 기대치 [+3.3 % y-y, +0.3% m-m] 및 전월 수치 [+3.0 % y-y, +0.1% m-m] 하회
- ② 9 월 비농업 부문 신규 고용 [2.9 만명], 기대치 [9 만명] 및 전월 수치 [13.3 만명] 큰 폭 하회
- ③ 10/1 미국 재무부의 10~20 년 국채 바이백 한도 [60 억 달러] 충족
- 2) 뉴욕 연준 윌리엄스 총재의 10 월까지 연속적 금리 인상이 필요하지 않다는 발언으로 10 월 금리 인상 가능성이 20% 대로 하락했으나..
- 3) 그럼에도 지난주 금리 상승세 지속
- ① 물가를 감안한 실질 PCE [+0.8% m-m]가 1 년 5 개월 내 최고치를 기록
- ② 경제 지표 호조: 2 분기 GDP 확정치 (3 차) 1.5%에서 2.2%로 상향. ADP 9 월 민간 고용 [+9 만명 m-m], 기대치 [+7.0 만명 m-m] 상회
- ③ 장기물 금리 지속 상승. 지난주 파라마운트 [320 억 달러 규모] 등 주요 기업의 회사채 발행 급증, 정책 불확실성 등이 장기 금리 상승을 견인하고 있음. 30 년물 금리는 최근 24 년 내 최고치 기록
- ④ 가시지 않은 중동발 지정학적 Risk. 유가 방향성은 여전히 불투명
- 4) 달러도 강세. 전술한 금리 상승 및 프랑스 재정 악화 우려로 인한 안전 자산 선호 현상에 기인
- 5) 비우호적 매크로 환경으로 버티던 상품 가격도 지난주 약세 전환. 이미 주요 상품 가격이 고점 수준임을 감안하면 향후 방향성 역시 상승 보다는 하락 가능성이 높음 [이전 페이지 Key Chart 참조]
귀금속, 금리 상승 및 달러 강세 여파로 2 주 연속 약세. 공급 제약 및 안전 자산 선호 지속에도 단기 금리 급등이 귀금속 가격에 부정적 영향을 미치고 있음
중국 내수 황산 가격 약보합. 유황 가격 안정화 및 아연/구리 제련소의 가동 정상화로 인한 황산 공급량 증가로 Spot 시장 수급은 개선. 칠레산 황산 가격도 9 월 이후 약 5% 하락
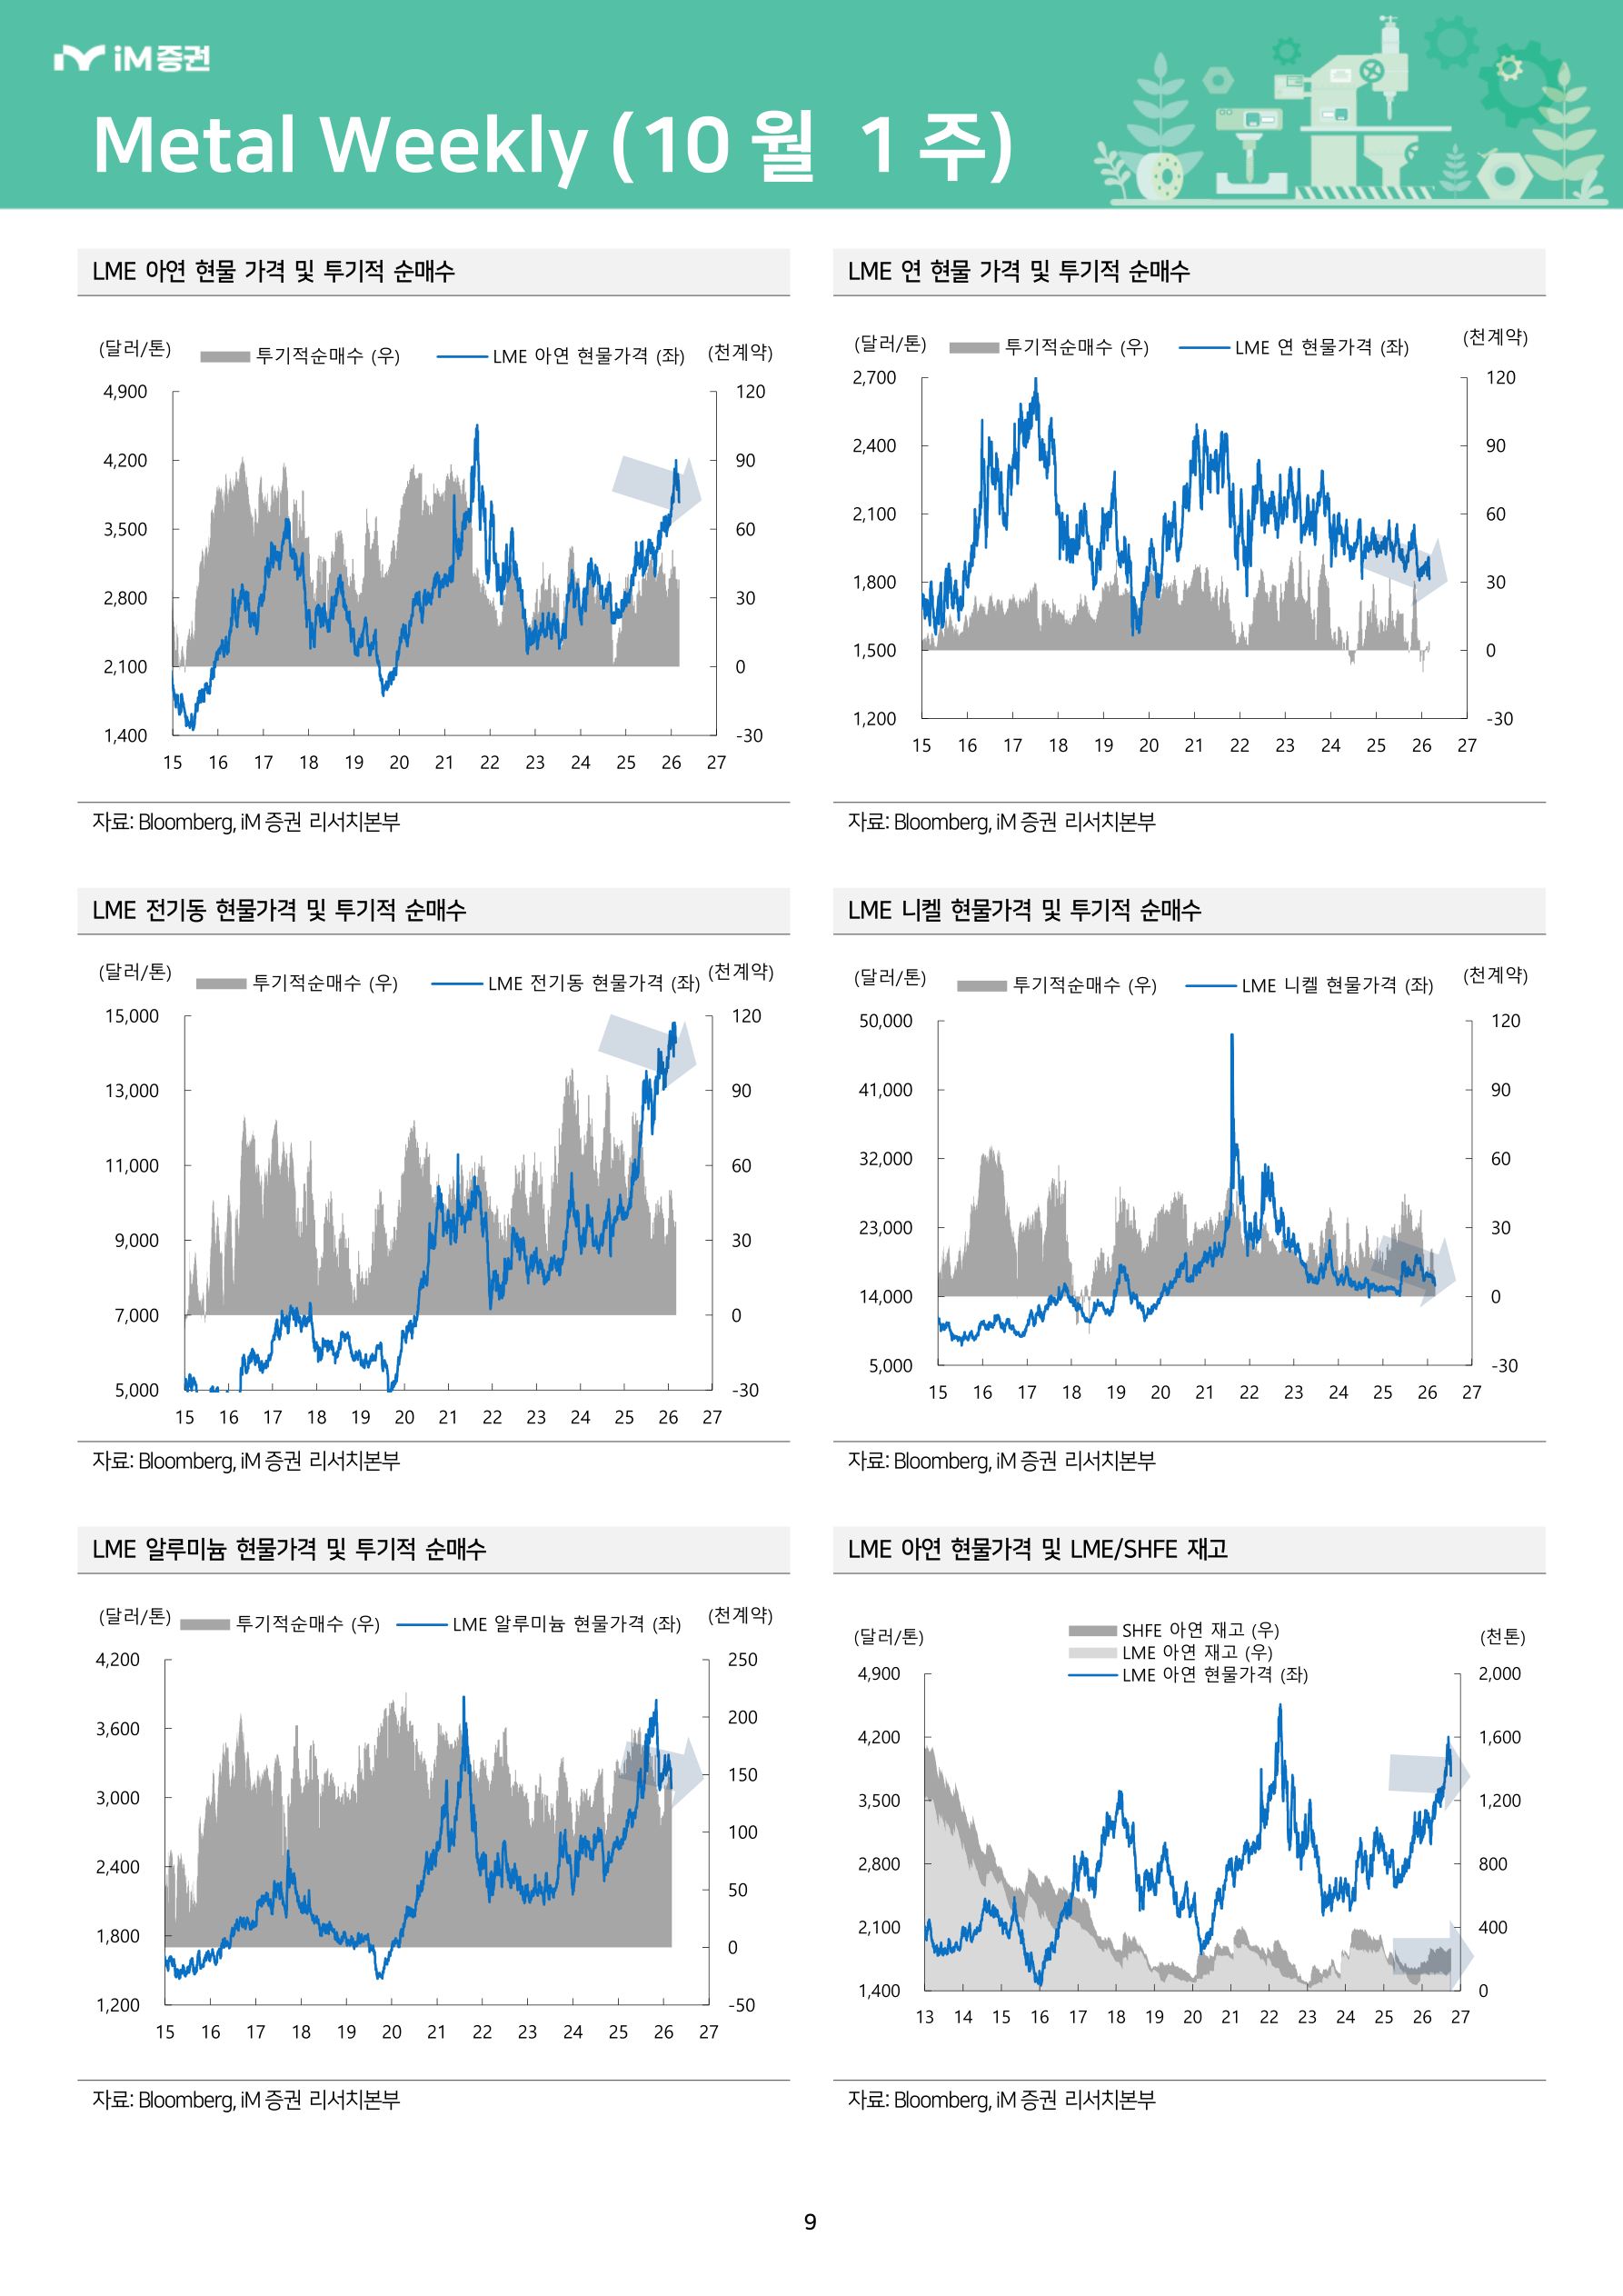
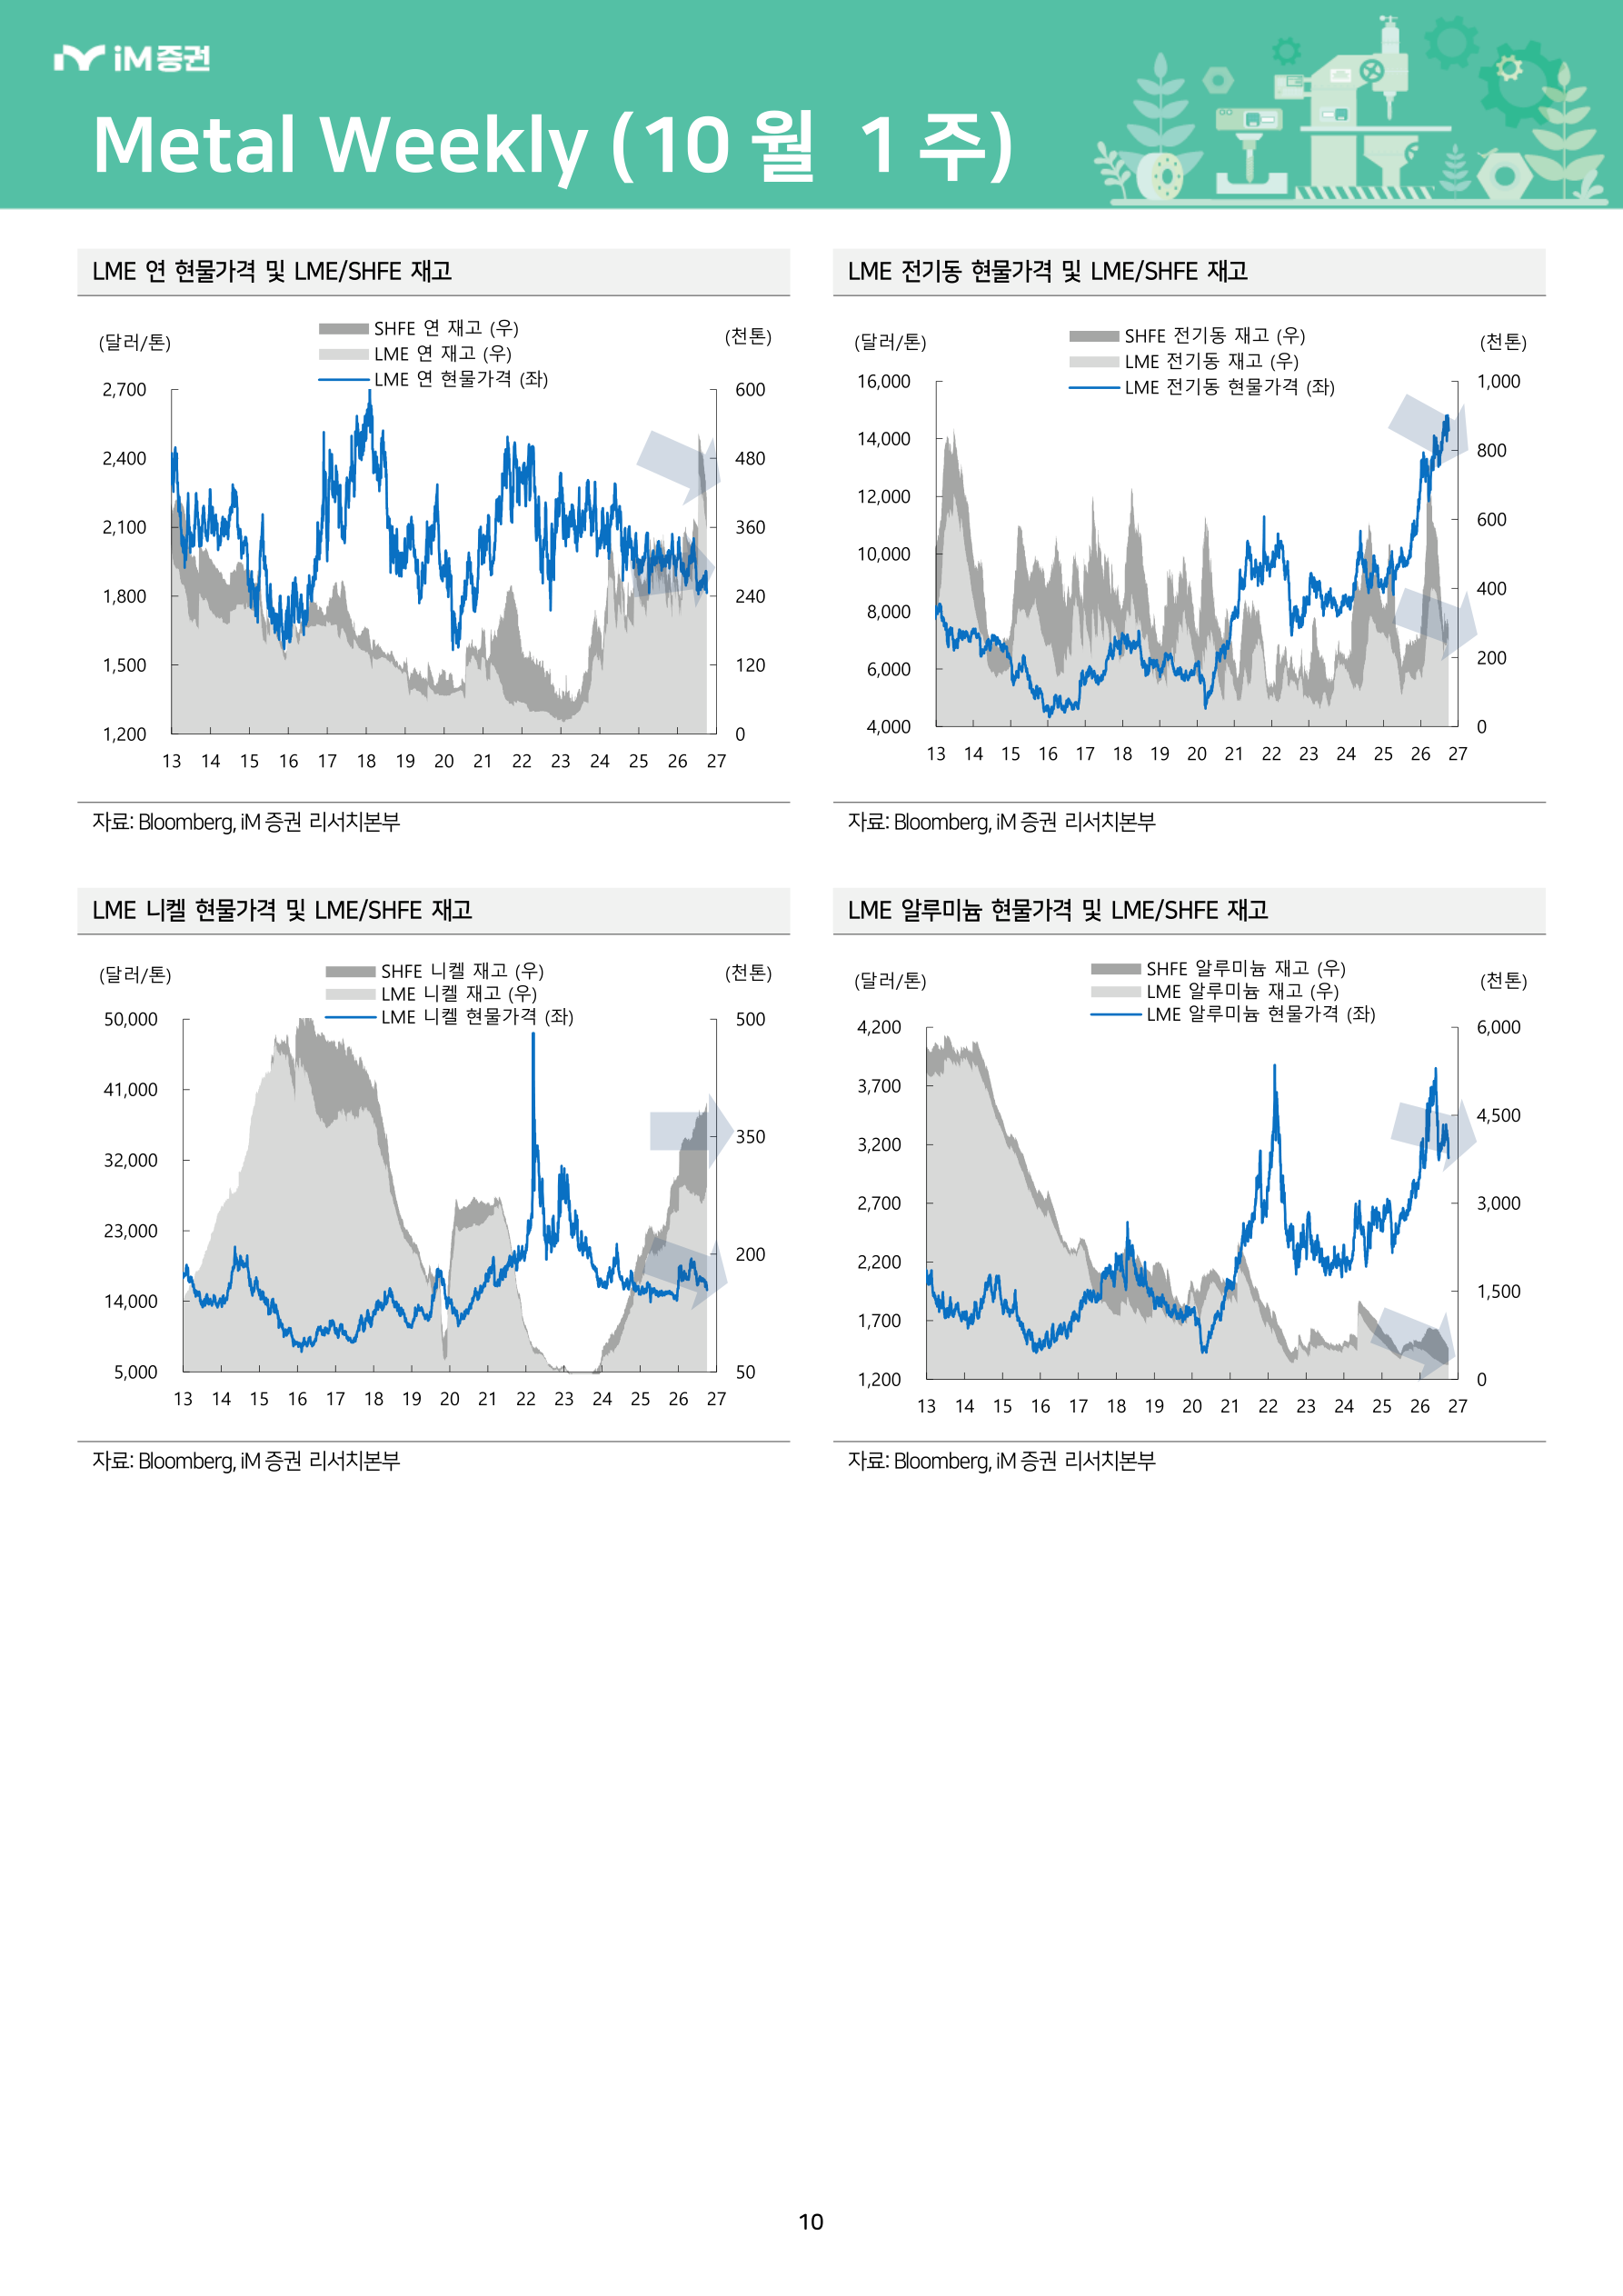
아연, 연 비우호적 매크로 영향으로 급락. 그러나 수급은 여전히 타이트
- 1) 아연, 여전히 수급은 타이트하나 거래소 재고는 지속 증가 중
- ① LME On Warrant 재고 여전히 낮은 수준이나 5 주 연속 증가. 매크로 불확실성 확대로 인한 매물 출회로 추정됨
- ② 다만 지난주 언급했던 네덜란드 Budel 제련소 [연산 31.5 만톤] shut down 가능성 및 타이트한 정광 수급이 가격을 지지할 것. 특히 최근에는 수입산 보다 중국 내수 정광 수급 [8 월 -1,500~-1,200 위안 → 9 월 -2,500~-2,300 위안]이 더욱 타이트. 황산 등 부산물 수익성의 급격한 개선이 정광 수요 급증으로 이어지고 있기 때문 [이전 페이지 Key Chart 참조]
2) 연, 여전히 타이트한 정광 수급으로 TC 지속 하락 중. 9 월 Spot TC [-260~-220 달러]는 8 월 [-220~-190 달러] 대비 큰 폭 하락
알루미늄 약세. 그러나 유럽의 경우 에너지 가격 급등 여파로 premium 재반등 중. 다만 중국 알루미늄 수급은 공급 과잉. 전방 산업 부진으로 알루미늄 압출/판재 업체가 원재료 [잉곳] 구매를 줄이고 있고, 이에 시중 재고도 최근 증가
니켈 약세, 인도네시아 정부의 니켈 광석 기준 가격 [HPM] 인하 및 9 월 말부터 정부의 추가 쿼터 물량이 시장에 본격적으로 유입되면서 전반적 수급 모멘텀 둔화
구리, 타이트한 수급에도 매크로 불확실성으로 하락. 칠레 8 월 구리 생산량 15 년만에 최저치
- 1) 정광 수급 여전히 타이트. TC/RC 는 매주 신저점 경신 중
- Spot TC 9/4 -238.6 달러 → 9/11 -248.1 달러 → 9/18 -263.8 달러 → 9/25 -267.4 달러 → 10/2 -269.9 달러
- 2) 수급은 매우 타이트한 상황이나 부정적 매크로 환경은 물론 이미 지나치게 오른 가격 등 단기 추가 상승은 부담
- ① 칠레 8 월 구리 생산량 37 만톤으로 전년 동기 대비 12.8% 하락. 11 년 2 월 이후 15 년만의 월간 최저치 [이전 페이지 Key Chart 참조]
② 칠레 Escondida [연산100만톤], Centinela [연산 17~18만톤], 필리핀 Philex Padcal 광산 [연산 약 8천톤] 단체 협약 난항으로 지난주 파업
③ 9/28 도이치뱅크, 27 년 2 분기까지 에너지 전환 및 AI 데이터센터 수요 증가로 현재 대비 50% 이상 폭등할 것이라는 전망
리튬 보합. 호재 [중국 젠샤워 광산 환경영향평가 문제로 지방 정부로부터 재가동 불승인 처리]와 악재 [호주 리튬 광산 기업인Pilbara Minerals 와 Mineral Resources 의 4 분기 리튬 정광 출하량이 전년 대비 12% 증가할 것이라는 보도 ] 혼재
7페이지 원문 HTML 펼치기
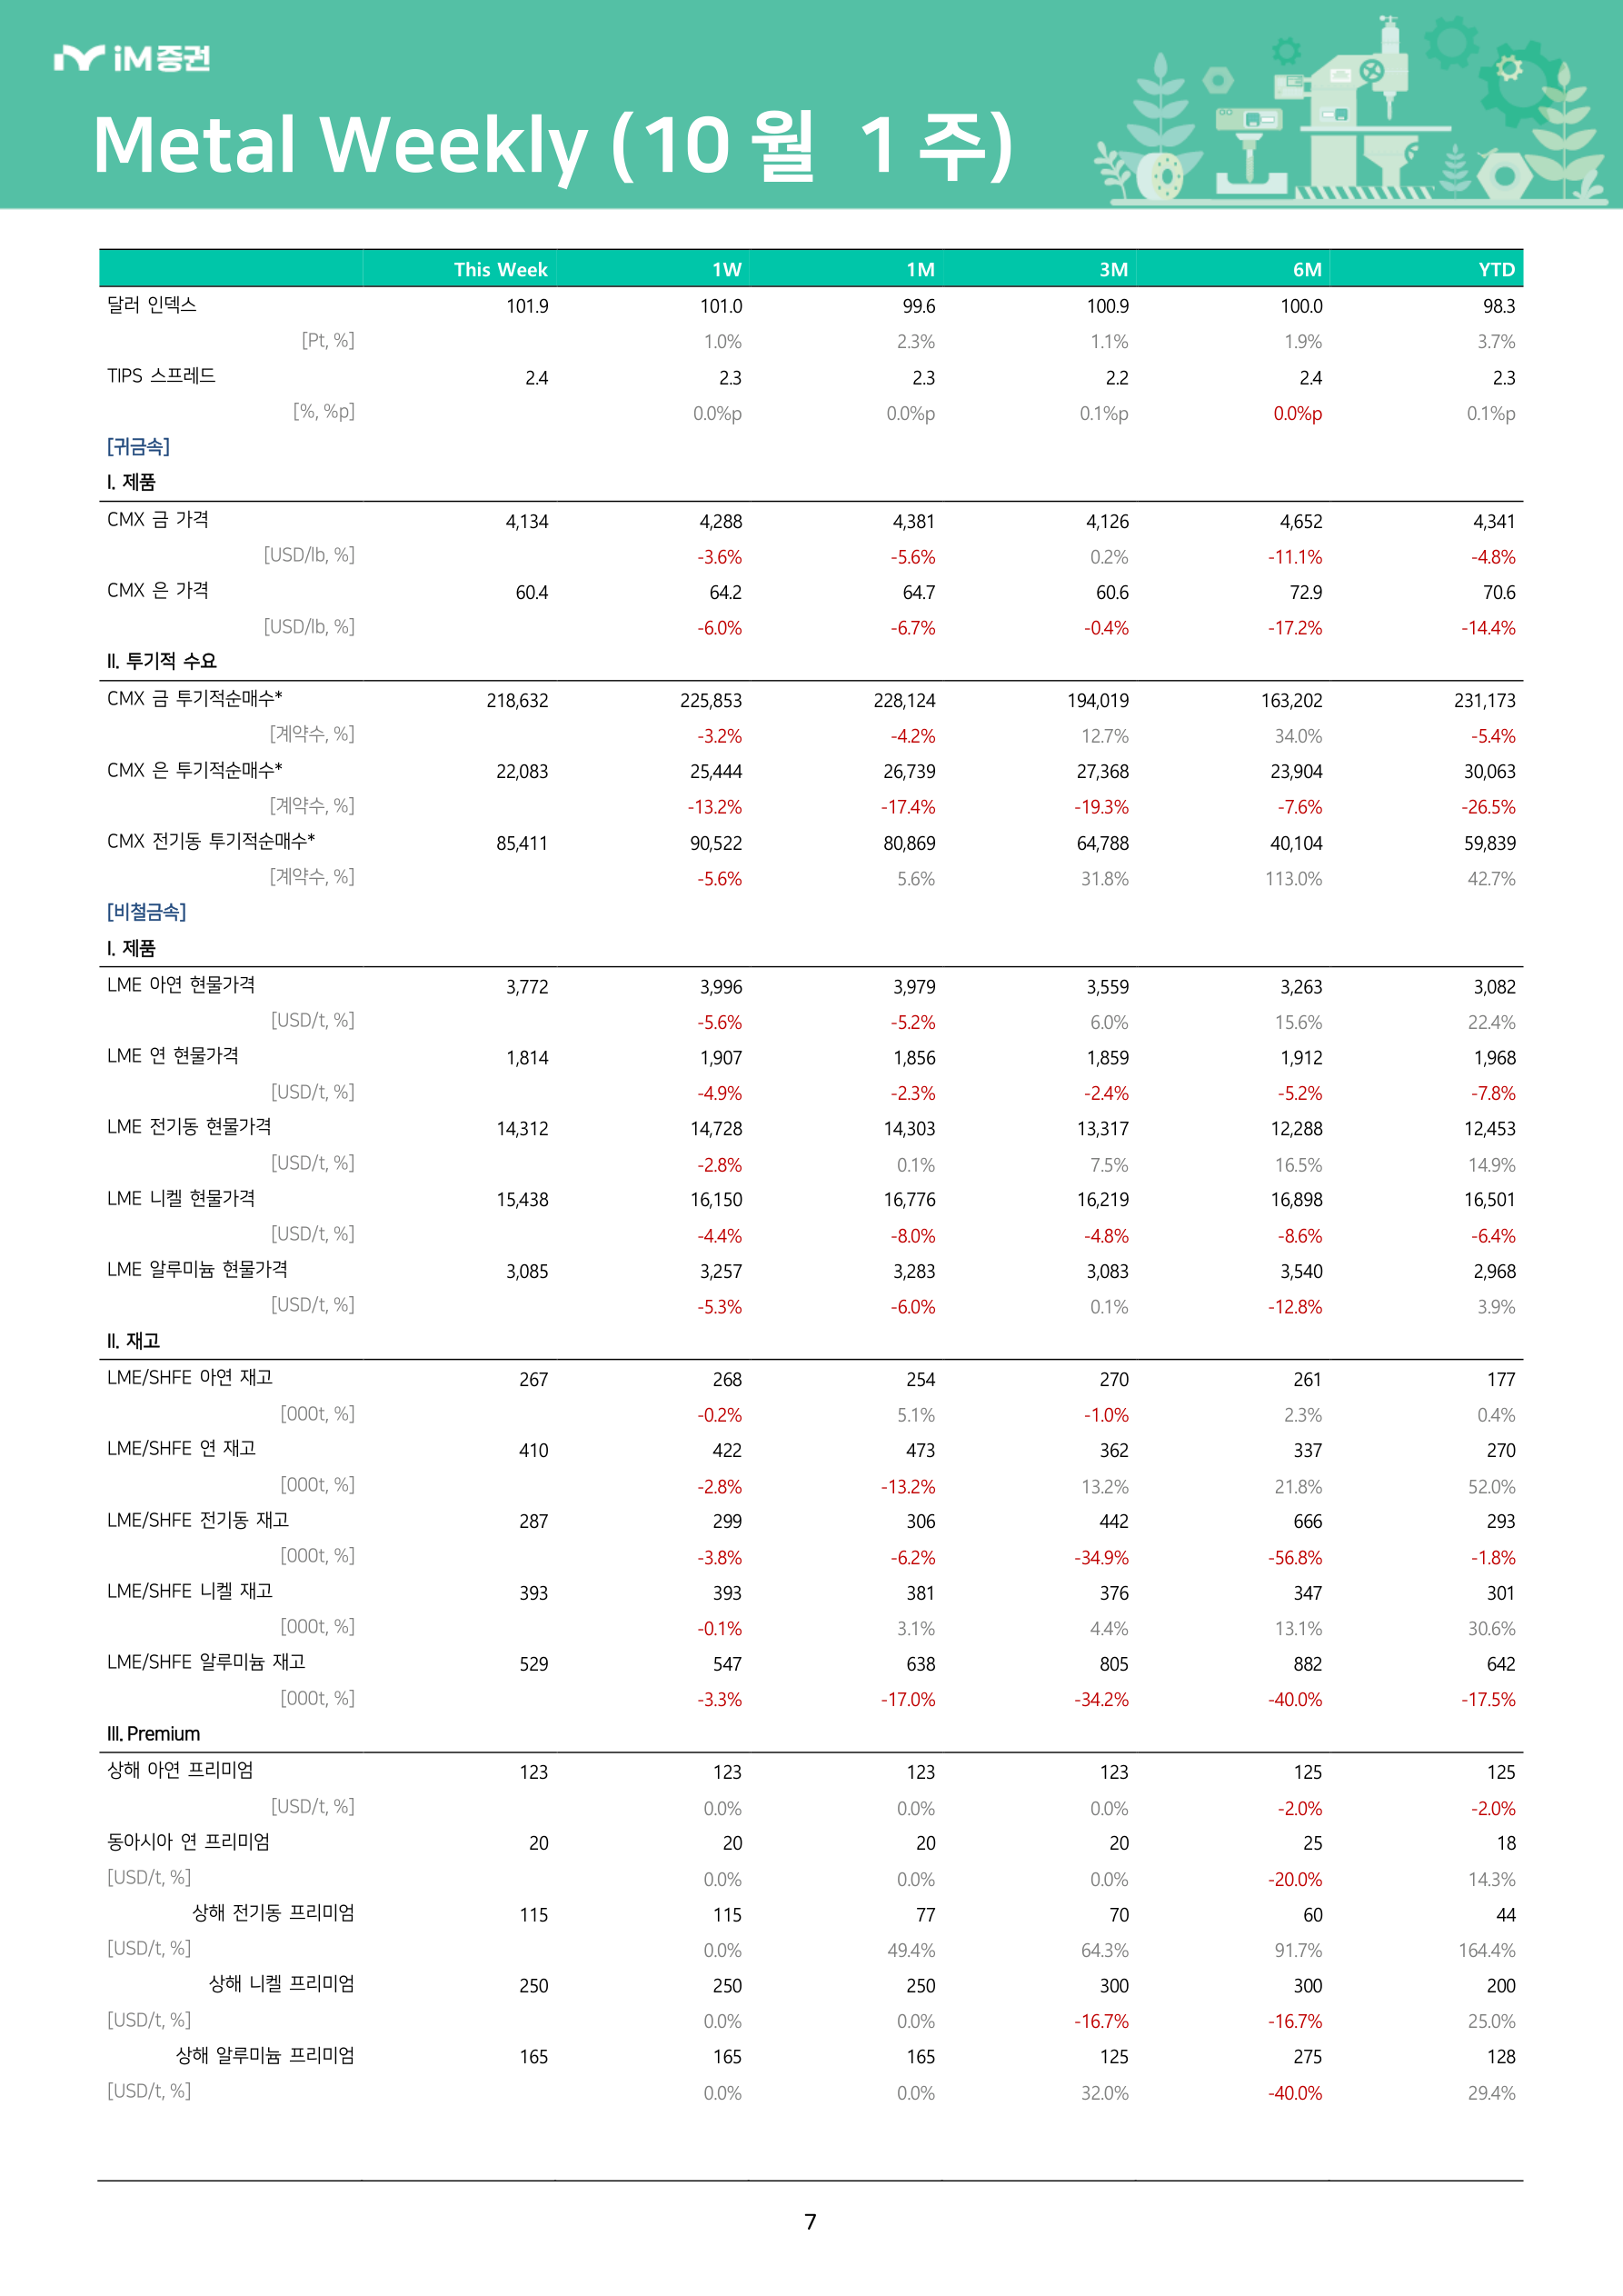
| 달러 인덱스 | This Week 101.9 |
1W 101.0 |
1M 99.6 |
3M 100.9 |
6M 100.0 |
YTD 98.3 |
|---|---|---|---|---|---|---|
| [Pt, %] | 1.0% | 2.3% | 1.1% | 1.9% | 3.7% | |
| TIPS 스프레드 | 2.4 | 2.3 | 2.3 | 2.2 | 2.4 | 2.3 |
| [%, %p] | 0.0%p | 0.0%p | 0.1%p | 0.0%p | 0.1%p | |
| [귀금속] | ||||||
| I. 제품 | ||||||
| CMX 금 가격 | 4,134 | 4,288 | 4,381 | 4,126 | 4,652 | 4,341 |
| [USD/lb, %] | -3.6% | -5.6% | 0.2% | -11.1% | -4.8% | |
| CMX 은 가격 | 60.4 | 64.2 | 64.7 | 60.6 | 72.9 | 70.6 |
| [USD/lb, %] | -6.0% | -6.7% | -0.4% | -17.2% | -14.4% | |
| II. 투기적 수요 | ||||||
| CMX 금 투기적순매수* | 218,632 | 225,853 | 228,124 | 194,019 | 163,202 | 231,173 |
| [계약수, %] | -3.2% | -4.2% | 12.7% | 34.0% | -5.4% | |
| CMX 은 투기적순매수* | 22,083 | 25,444 | 26,739 | 27,368 | 23,904 | 30,063 |
| [계약수, %] | -13.2% | -17.4% | -19.3% | -7.6% | -26.5% | |
| CMX 전기동 투기적순매수* | 85,411 | 90,522 | 80,869 | 64,788 | 40,104 | 59,839 |
| [계약수, %] | -5.6% | 5.6% | 31.8% | 113.0% | 42.7% | |
| [비철금속] | ||||||
| I. 제품 | ||||||
| LME 아연 현물가격 | 3,772 | 3,996 | 3,979 | 3,559 | 3,263 | 3,082 |
| [USD/t, %] | -5.6% | -5.2% | 6.0% | 15.6% | 22.4% | |
| LME 연 현물가격 | 1,814 | 1,907 | 1,856 | 1,859 | 1,912 | 1,968 |
| [USD/t, %] | -4.9% | -2.3% | -2.4% | -5.2% | -7.8% | |
| LME 전기동 현물가격 | 14,312 | 14,728 | 14,303 | 13,317 | 12,288 | 12,453 |
| [USD/t, %] | -2.8% | 0.1% | 7.5% | 16.5% | 14.9% | |
| LME 니켈 현물가격 | 15,438 | 16,150 | 16,776 | 16,219 | 16,898 | 16,501 |
| [USD/t, %] | -4.4% | -8.0% | -4.8% | -8.6% | -6.4% | |
| LME 알루미늄 현물가격 | 3,085 | 3,257 | 3,283 | 3,083 | 3,540 | 2,968 |
| [USD/t, %] | -5.3% | -6.0% | 0.1% | -12.8% | 3.9% | |
| II. 재고 | ||||||
| LME/SHFE 아연 재고 | 267 | 268 | 254 | 270 | 261 | 177 |
| [000t, %] | -0.2% | 5.1% | -1.0% | 2.3% | 0.4% | |
| LME/SHFE 연 재고 | 410 | 422 | 473 | 362 | 337 | 270 |
| [000t, %] | -2.8% | -13.2% | 13.2% | 21.8% | 52.0% | |
| LME/SHFE 전기동 재고 | 287 | 299 | 306 | 442 | 666 | 293 |
| [000t, %] | -3.8% | -6.2% | -34.9% | -56.8% | -1.8% | |
| LME/SHFE 니켈 재고 | 393 | 393 | 381 | 376 | 347 | 301 |
| [000t, %] | -0.1% | 3.1% | 4.4% | 13.1% | 30.6% | |
| LME/SHFE 알루미늄 재고 | 529 | 547 | 638 | 805 | 882 | 642 |
| [000t, %] | -3.3% | -17.0% | -34.2% | -40.0% | -17.5% | |
| III. Premium | ||||||
| 상해 아연 프리미엄 | 123 | 123 | 123 | 123 | 125 | 125 |
| [USD/t, %] | 0.0% | 0.0% | 0.0% | -2.0% | -2.0% | |
| 동아시아 연 프리미엄 | 20 | 20 | 20 | 20 | 25 | 18 |
| [USD/t, %] | 0.0% | 0.0% | 0.0% | -20.0% | 14.3% | |
| 상해 전기동 프리미엄 | 115 | 115 | 77 | 70 | 60 | 44 |
| [USD/t, %] | 0.0% | 49.4% | 64.3% | 91.7% | 164.4% | |
| 상해 니켈 프리미엄 | 250 | 250 | 250 | 300 | 300 | 200 |
| [USD/t, %] | 0.0% | 0.0% | -16.7% | -16.7% | 25.0% | |
| 상해 알루미늄 프리미엄 | 165 | 165 | 165 | 125 | 275 | 128 |
| [USD/t, %] | 0.0% | 0.0% | 32.0% | -40.0% | 29.4% |
8페이지 원문 HTML 펼치기
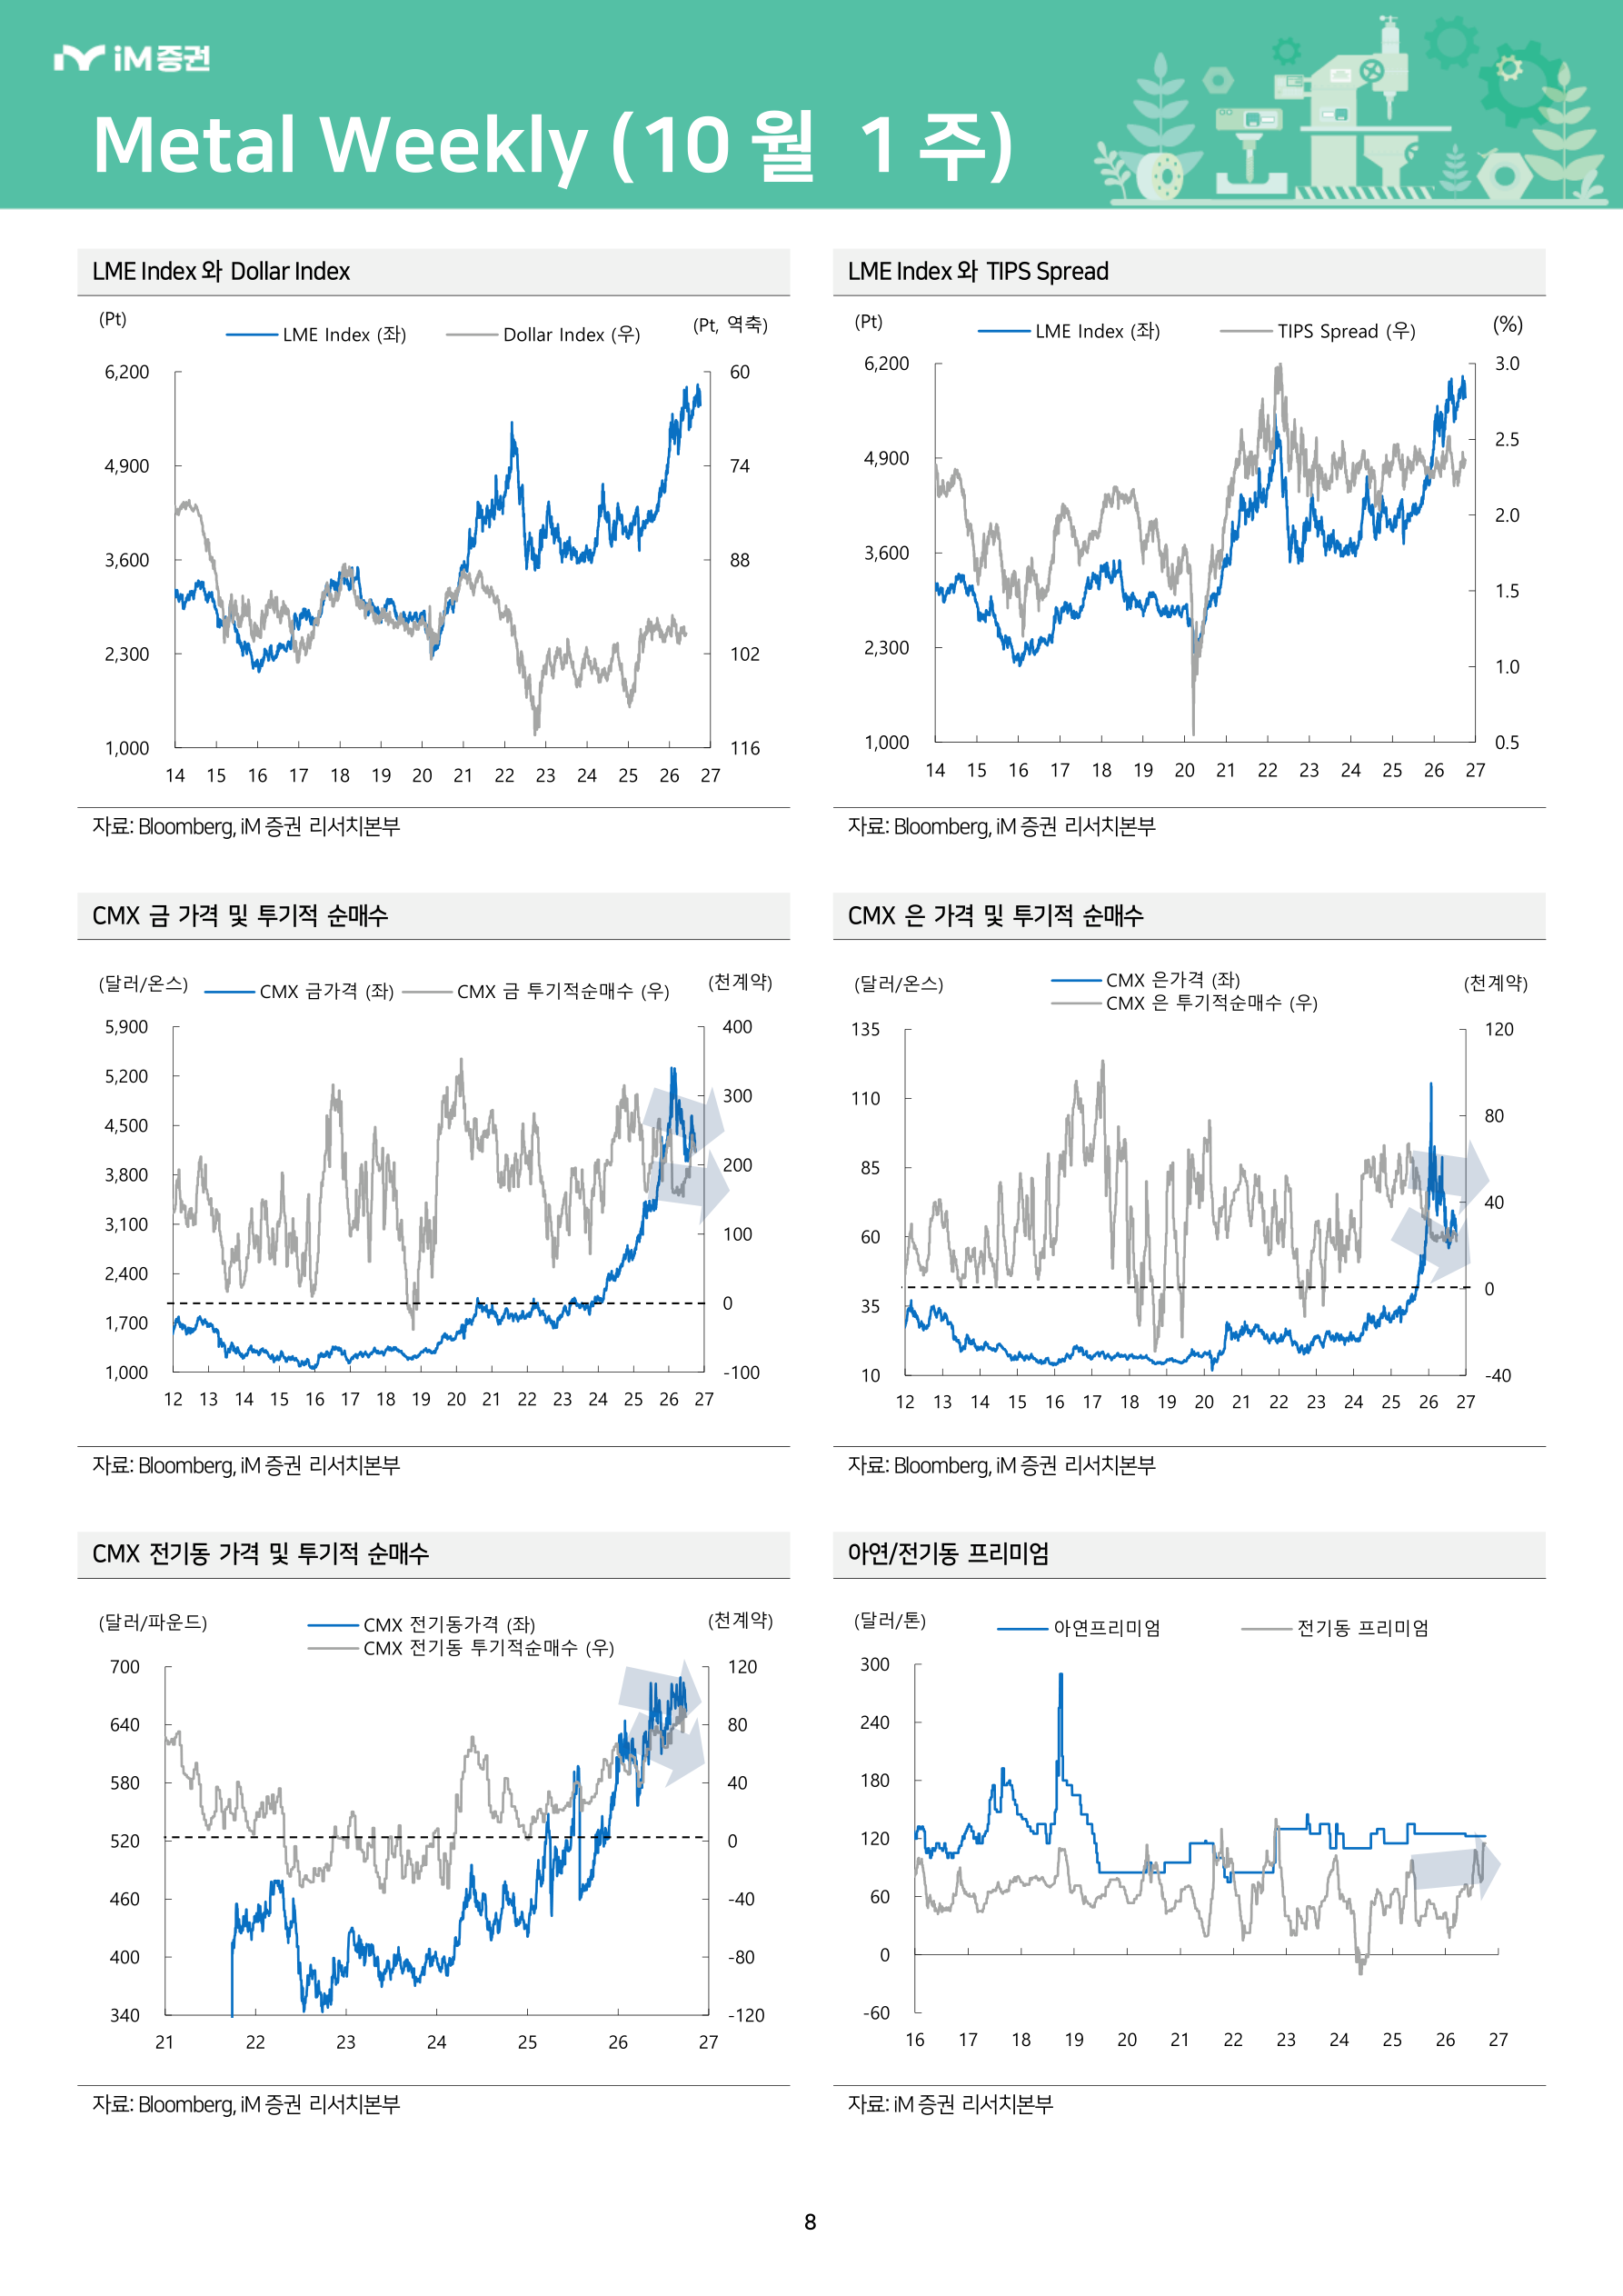
범례/라벨: (Pt) (Pt, 역축), LME Index (좌) Dollar Index (우), 4,900 74, 3,600 88
자료: Bloomberg, iM증권 리서치본부
범례/라벨: (Pt) LME Index (좌) TIPS Spread (우) (%), 6,200 3.0, 1,000 0.5
자료: Bloomberg, iM증권 리서치본부
범례/라벨: (달러/온스) CMX 금가격(좌) CMX 금투기적순매수(우) (천계약), 1,000 -100
자료: Bloomberg, iM증권 리서치본부
범례/라벨: (달러/온스) CMX 은가격(좌) (천계약), CMX 은투기적순매수(우), 10 -40
자료: Bloomberg, iM증권 리서치본부
범례/라벨: (달러/파운드) CMX 전기동가격(좌) (천계약), CMX 전기동투기적순매수(우), 520 0, 460 -40, 400 -80, 340 -120
자료: Bloomberg, iM증권 리서치본부
범례/라벨: (달러/톤) 아연프리미엄전기동프리미엄
자료: iM증권 리서치본부
9페이지 원문 HTML 펼치기
LME 아연 현물 가격 및 투기적 순매수
범례/라벨: (달러/톤) 투기적순매수(우) LME 연현물가격(좌) (천계약), 2,700 120, 2,400 90, 2,100 60, 1,500 0, 1,200 -30
자료: Bloomberg, iM증권 리서치본부
자료: Bloomberg, iM증권 리서치본부
LME 전기동 현물가격 및 투기적 순매수
범례/라벨: #### LME 알루미늄 현물가격 및 투기적 순매수, <!-- Start of picture text -->, (달러/톤) SHFE 아연재고(우) (천톤), LME 아연재고(우), 4,900 LME 아연현물가격(좌) 2,000, 2,800 800, 1,400 0
자료: Bloomberg, iM증권 리서치본부
자료: Bloomberg, iM증권 리서치본부
10페이지 원문 HTML 펼치기
LME 연 현물가격 및 LME/SHFE 재고
범례/라벨: (달러/톤) SHFE 전기동재고(우) (천톤), LME 전기동재고(우), 16,000 LME 전기동현물가격(좌) 1,000, 4,000 0
자료: Bloomberg, iM증권 리서치본부
자료: Bloomberg, iM증권 리서치본부
LME 니켈 현물가격 및 LME/SHFE 재고
범례/라벨: SHFE 알루미늄재고(우), (달러/톤) (천톤), LME 알루미늄재고(우), LME 알루미늄현물가격(좌), 4,200 6,000, 1,200 0
자료: Bloomberg, iM증권 리서치본부
자료: Bloomberg, iM증권 리서치본부
11페이지 원문 HTML 펼치기
Steel Global Peers
| Steel Global [Fr |
Peers i] Oct 02, 2026 |
Stock P | rice | P/E (X | ) | P/B ( | X) | EV/E | BITD | A (X) | ROE (X | ) | |||||||||||||||
|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|
| 구분 | 종목명 | 시총(조원) | 종가 | 1W% | 1M% | 3M% | YTD% | 24 | 25 | 26E | 27E | 24 | 25 | 26E | 27E | 24 | 25 | 26E | 27E | 24 | 25 | 26E | 27E | ||||
| 포스코 홀딩스 | 24.6 | 311,000 | -0.2 | -4.2 | -3.1 | 1.8 | 17.5 | 35.1 | 12.1 | 9.8 | 0.3 | 0.4 | 0.4 | 0.4 | 6.1 | 7.4 | 6.4 | 5.6 | 2.0 | 1.2 | 3.5 | 4.2 | |||||
| 현대제철 | 4.0 | 30,000 | -6.1 | 1.7 | 6.2 | -3.5 | 90.3 | 96.1 | 39.0 | 12.0 | 0.1 | 0.2 | 0.2 | 0.2 | 5.4 | 5.1 | 6.0 | 5.1 | -0.1 | -0.0 | 0.5 | 1.5 | |||||
| 한국 | 세아베스틸지주 | 1.7 | 46,650 | 5.3 | 16.6 | 45.1 | -6.5 | 35.0 | 31.8 | 16.3 | 11.8 | 0.4 | 0.9 | 0.8 | 0.8 | 9.3 | 1 | 2.7 | 9.7 | 7.9 | 1.0 | 2.9 | 5.2 | 6.8 | |||
| 케이지스틸 | 0.6 | 5,750 | 3.6 | 5.7 | 7.9 | 7.5 | 4.1 | 3.8 | 3.6 | 4.0 | 0.3 | 0.3 | 0.3 | 0.3 | 4.4 | 5.2 | 4.8 | 4.1 | 7.1 | 6.9 | 7.5 | 6.3 | |||||
| 동국홀딩스 | 0.3 | 2,025 | -4.0 | 1.9 | 18.4 | 35.9 | 19.5 | 14.4 | 11.3 | 8.2 | 0.1 | 0.1 | 0.2 | 0.2 | 3.8 | 7.1 | 9.1 | 8.0 | 0.7 | 1.0 | 1.5 | 2.1 | |||||
| 동국제강 | 0.5 | 9,880 | 5.2 | -3.4 | 15.2 | 19.9 | 11.4 | 49.6 | 11.2 | 8.7 | 0.2 | 0.2 | 0.3 | 0.3 | 4.1 | 9.4 | 7.3 | 6.6 | 2.0 | 0.5 | 2.3 | 3.0 | |||||
| 일본제철 | 29.4 | 643 | -6.3 | -7.1 | 17.2 | 0.1 | 9.1 | 175.6 | 11.5 | 9.0 | 0.6 | 0.5 | 0.6 | 0.6 | 7.2 | 1 | 1.8 | 6.9 | 6.1 | 6.9 | 0.3 | 5.5 | 6.9 | ||||
| 일본 | JFE홀딩스 | 9.3 | 1,711 | -7.3 | -7.7 | 6.9 | -14.3 | 12.7 | 16.5 | 16.5 | 7.9 | 0.5 | 0.4 | 0.8 | 0.4 | 7.1 | 9.2 | 1 | 4.3 | 6.8 | 3.7 | 2.7 | 9.8 | 5.0 | |||
| 고베제강 | 6.8 | 1,993 | -4.2 | -1.9 | 4.6 | -3.8 | 5.7 | 7.9 | 16.6 | 8.4 | 0.6 | 0.6 | 1.2 | 0.6 | 5.1 | 5.6 | 1 | 0.3 | 5.1 | 10.8 | 7.7 | 14.5 | 7.0 | ||||
| 허강 | 4.3 | 2.0 | 1.5 | -2.9 | 2.5 | -11.7 | 47.8 | 29.7 | 13.6 | 10.2 | 0.4 | 0.5 | 0.3 | 0.3 | 13.6 | 1 | 3.8 | 1 | 1.4 | 10.7 | 1.4 | 2.1 | 2.7 | 3.3 | |||
| 중국 | 바오산 강철 | 26.1 | 5.9 | 1.5 | 1.7 | 6.1 | -20.4 | 21.0 | 15.5 | 12.6 | 10.6 | 0.8 | 0.8 | 0.6 | 0.6 | 6.2 | 6.1 | 5.0 | 4.6 | 3.7 | 5.1 | 4.9 | 5.4 | ||||
| 산둥 강철 | 2.8 | 1.3 | 2.3 | -2.2 | 3.1 | -13.2 | #N/A | 151.0 | 26.2 | 8.7 | 0.8 | 0.8 | 0.7 | 0.7 | 101.9 | 1 | 3.1 | #N | /A | #N/A | -14.2 | 0.5 | 2.8 | 7.9 | |||
| 마안산강철 | 3.5 | 1.6 | -4.6 | -9.6 | -6.1 | -38.2 | #N/A | 60.2 | 26.0 | 8.3 | 0.5 | 0.7 | 0.4 | 0.4 | 155.7 | 9.8 | 9.2 | 7.2 | -18.3 | -0.9 | 1.6 | 5.3 | |||||
| 타타 스틸 | 31.5 | 178.0 | -5.3 | -3.2 | -6.2 | -2.1 | 56.3 | 22.2 | 13.2 | 11.2 | 2.1 | 2.3 | 2.0 | 1.7 | 10.9 | 9.4 | 7.1 | 6.5 | 3.7 | 11.2 | 15.4 | 16.1 | |||||
| 인도 | 인도 철강공사 | 10.2 | 174.5 | -5.7 | -11.2 | 2.7 | 17.5 | 20.1 | 18.5 | 10.5 | 10.4 | 0.8 | 1.0 | 1.1 | 1.0 | 7.8 | 7.8 | 6.1 | 6.0 | 4.1 | 5.7 | 10.9 | 9.8 | ||||
| 아르셀로미탈 | 67.3 | 57.3 | -7.3 | -10.9 | -2.3 | 46.5 | 13.7 | 11.1 | 14.7 | 9.3 | 0.4 | 0.6 | 0.9 | 0.8 | 4.2 | 6.8 | 7.5 | 5.8 | 2.6 | 6.1 | 5.8 | 9.0 | |||||
| 유럽 | 티센크루프 | 13.3 | 14.1 | -8.5 | 0.8 | 17.7 | 51.8 | #N/A | 15.5 | #N/A | 12.4 | 0.2 | 0.7 | 0.9 | 0.9 | 5.6 | 5.0 | 5.1 | 3.7 | -14.1 | 4.8 | -2.7 | 6.9 | ||||
| 뉴코 | 73.4 | 240.4 | -2.8 | -8.9 | 8.9 | 47.4 | 10.8 | 17.4 | 12.8 | 12.2 | 1.3 | 1.8 | 2.3 | 2.0 | 7.4 | 1 | 0.5 | 7.7 | 7.6 | 9.8 | 8.4 | 18.8 | 17.4 | ||||
| 북미 | 유나이티드 스테이츠 스틸 | 17.1 | 54.8 | 0.0 | 0.0 | 0.0 | 0.0 | 16.6 | #N/A | #N/A | #N/A | 0.7 | #N/A | # | N/A | #N/A | 8.8 | # | N/A | #N | /A | #N/A | 3.4 | -11.7 | #N/A | #N/A | |
| 제르다우 | 12.7 | 26.1 | 4.4 | 2.7 | 21.7 | 28.0 | 8.3 | 29.6 | 9.5 | 8.8 | 0.6 | 0.8 | 0.9 | 0.9 | 4.3 | 6.8 | 4.6 | 4.5 | 8.5 | 2.5 | 9.8 | 10.3 | |||||
| 남미 | 시데루르지카 나시오나우 | 21 | 62 | 37 | 32 | 280 | -310 | #N/A | #N/A | #N/A | #N/A | 10 | 09 | 06 | 06 | 63 | 63 | 50 | 47 | -174 | -159 | -21 | 20 | ||||
| 비철금속 & | Mining Global Peers |
. | . | . | . | . | . | . | . | . | . | . | . | . | . | . | . | . | . | ||||||||
| 고려아연 | 22.5 | 1,080,000 | -3.2 | -9.2 | -3.1 | -17.9 | 106.0 | 30.9 | 17.8 | 18.2 | 2.5 | 2.5 | 1.9 | 1.8 | 19.4 | 1 | 7.9 | 1 | 0.3 | 10.1 | 2.3 | 8.5 | 11.1 | 10.1 | |||
| 한국 | 풍산 | 2.2 | 79,800 | 4.0 | 4.3 | 20.0 | -25.6 | 5.8 | 19.9 | 7.7 | 8.2 | 0.6 | 1.3 | 0.9 | 0.8 | 4.5 | 9.7 | 6.3 | 6.6 | 11.3 | 6.5 | 12.0 | 10.5 | ||||
| 아프리카 | 앵글로 아메리칸 | 86.0 | 4,097.0 | 1.4 | -0.9 | 8.2 | 32.8 | 28.8 | 88.7 | 35.7 | 21.9 | 1.7 | 2.5 | 2.3 | 3.0 | 44.3 | 1 | 6.3 | 9.4 | 6.9 | -13.4 | -19.3 | 8.9 | 10.2 | |||
| 베단타 | 14.0 | 252.1 | -5.4 | -6.9 | -10.1 | 11.8 | 34.6 | 36.2 | 5.7 | 4.8 | 4.4 | 5.2 | 2.1 | 1.6 | 9.7 | 1 | 0.0 | 3.1 | 3.3 | 41.7 | 38.3 | 37.4 | 36.3 | ||||
| 리오 틴토 | 215.1 | 7,056.0 | -0.5 | -6.9 | -0.2 | 17.7 | 8.3 | 13.1 | 11.2 | 11.2 | 1.7 | 2.1 | 2.2 | 2.0 | 4.8 | 7.0 | 6.3 | 6.1 | 21.0 | 17.0 | 20.2 | 18.6 | |||||
| 볼리덴 | 19.8 | 519.6 | -0.3 | -4.3 | -1.5 | 0.9 | 8.5 | 15.4 | 12.5 | 10.0 | 1.3 | 1.9 | 1.7 | 1.5 | 4.7 | 7.5 | 6.5 | 5.4 | 16.5 | 13.3 | 14.1 | 15.7 | |||||
| 유럽 | 글렌코어 | 117.3 | 561.4 | 0.1 | -5.8 | 9.3 | 38.1 | 28.0 | 182.3 | 12.4 | 12.5 | 1.3 | 1.6 | 2.1 | 2.0 | 7.7 | 9.6 | 6.0 | 6.1 | -3.9 | 0.9 | 17.7 | 15.9 | ||||
| BHP 그룹 | 291.1 | 3,214.0 | 0.5 | -7.2 | 2.8 | 42.3 | 15.7 | 20.7 | 16.9 | 17.2 | 2.6 | 3.6 | 3.2 | 3.0 | 6.0 | 5.5 | 7.3 | 7.3 | 17.7 | 19.5 | 19.9 | 22.6 | |||||
| MMG | 18.7 | 8.5 | -0.5 | -6.3 | 16.6 | -3.1 | 21.5 | 26.8 | 7.7 | 7.2 | 1.2 | 3.5 | 1.9 | 1.5 | 5.8 | 6.6 | 3.2 | 3.1 | 5.8 | 13.8 | 30.9 | 24.3 | |||||
| 프리포트 맥모란 | 139.3 | 72.0 | -0.4 | -2.6 | 18.2 | 41.8 | 22.0 | 35.5 | 23.9 | 17.8 | 3.1 | 3.9 | 4.7 | 3.7 | 7.8 | 1 | 0.5 | 9.7 | 7.1 | 11.0 | 12.1 | 19.6 | 23.4 | ||||
| 알코아 | 14.9 | 42.0 | -2.1 | -17.8 | -13.8 | -21.1 | 19.0 | 11.5 | 6.7 | 7.5 | 1.9 | 2.2 | 1.4 | 1.2 | 9.3 | 1 | 5.7 | 3.6 | 3.5 | 1.3 | 20.5 | 23.3 | 12.9 | ||||
| 북미 | 테크 리소시스 | 45.3 | 97.8 | 4.6 | 5.3 | 13.5 | 48.6 | 1,669.9 | #N/A | 16.0 | 19.1 | 1.1 | 1.3 | 1.7 | 1.5 | 16.6 | 8.2 | 6.1 | 6.6 | 1.5 | 5.5 | 11.2 | 8.9 | ||||
| 배릭 골드 | 88.7 | 57.5 | -5.2 | -5.7 | 3.5 | -3.9 | 7.5 | 22.2 | 11.1 | 9.4 | 1.1 | 2.7 | 2.2 | 2.0 | 5.6 | 7.7 | 5.3 | 4.5 | 9.0 | 19.6 | 20.4 | 20.1 | |||||
| 남미 | 발레 | 79.1 | 72.1 | 1.9 | -10.8 | -8.5 | 0.2 | 7.4 | 22.2 | 8.4 | 8.0 | 1.1 | 1.7 | 1.5 | 1.4 | 4.2 | 7.4 | 4.8 | 4.7 | 15.9 | 7.1 | 19.7 | 18.2 |
12페이지 원문 HTML 펼치기
Compliance notice
- 당 보고서 공표일 기준으로 해당 기업과 관련하여, 회사는 해당 종목을 1%이상 보유하고 있지 않습니다. 금융투자분석사와 그 배우자는 해당 기업의 주식을 보유하고 있지 않습니다. 당 보고서는 기관투자가 및 제 3자에게 E-mail등을 통하여 사전에 배포된 사실이 없습니다. 회사는 6개월간 해당 기업의 유가증권 발행과 관련 주관사로 참여하지 않았습니다. 당 보고서에 게재된 내용들은 본인의 의견을 정확하게 반영하고 있으며, 외부의 부당한 압력이나 간섭 없이 작성되었음을 확인합니다.
- 본 분석자료는 투자자의 증권투자를 돕기 위한 참고자료이며, 따라서, 본 자료에 의한 투자자의 투자결과에 대해 어떠한 목적의 증빙자료로도 사용될 수 없으며, 어떠한 경우에도 작성자 및 당사의 허가 없이 전재, 복사 또는 대여될 수 없습니다. 무단전재 등으로 인한 분쟁발생시 법적 책임이 있음을 주지하시기 바랍니다.
[투자의견]
종목추천 투자등급 산업추천 투자등급 종목투자의견은 향후 12개월간 추천일 종가대비 해당종목의 예상 목표수익률을 의미함. 시가총액기준 산업별 시장비중대비 보유비중의 변화를 추천하는 것임 Buy(매수): 추천일 종가대비 +15%이상 Overweight(비중확대) Hold(보유): 추천일 종가대비 -15% ~ 15% 내외 등락 Neutral (중립) Sell(매도): 추천일 종가대비 -15%이상 Underweight (비중축소)
[투자등급 비율 2026-09-30 기준]
| 매수 | 중립(보유) | 매도 |
|---|---|---|
| 92.0% | 8.0% | - |