1페이지 원문 HTML 펼치기
[크레딧] 이승재 2122-9143 lsj7845@imfnsec.com
Check Point
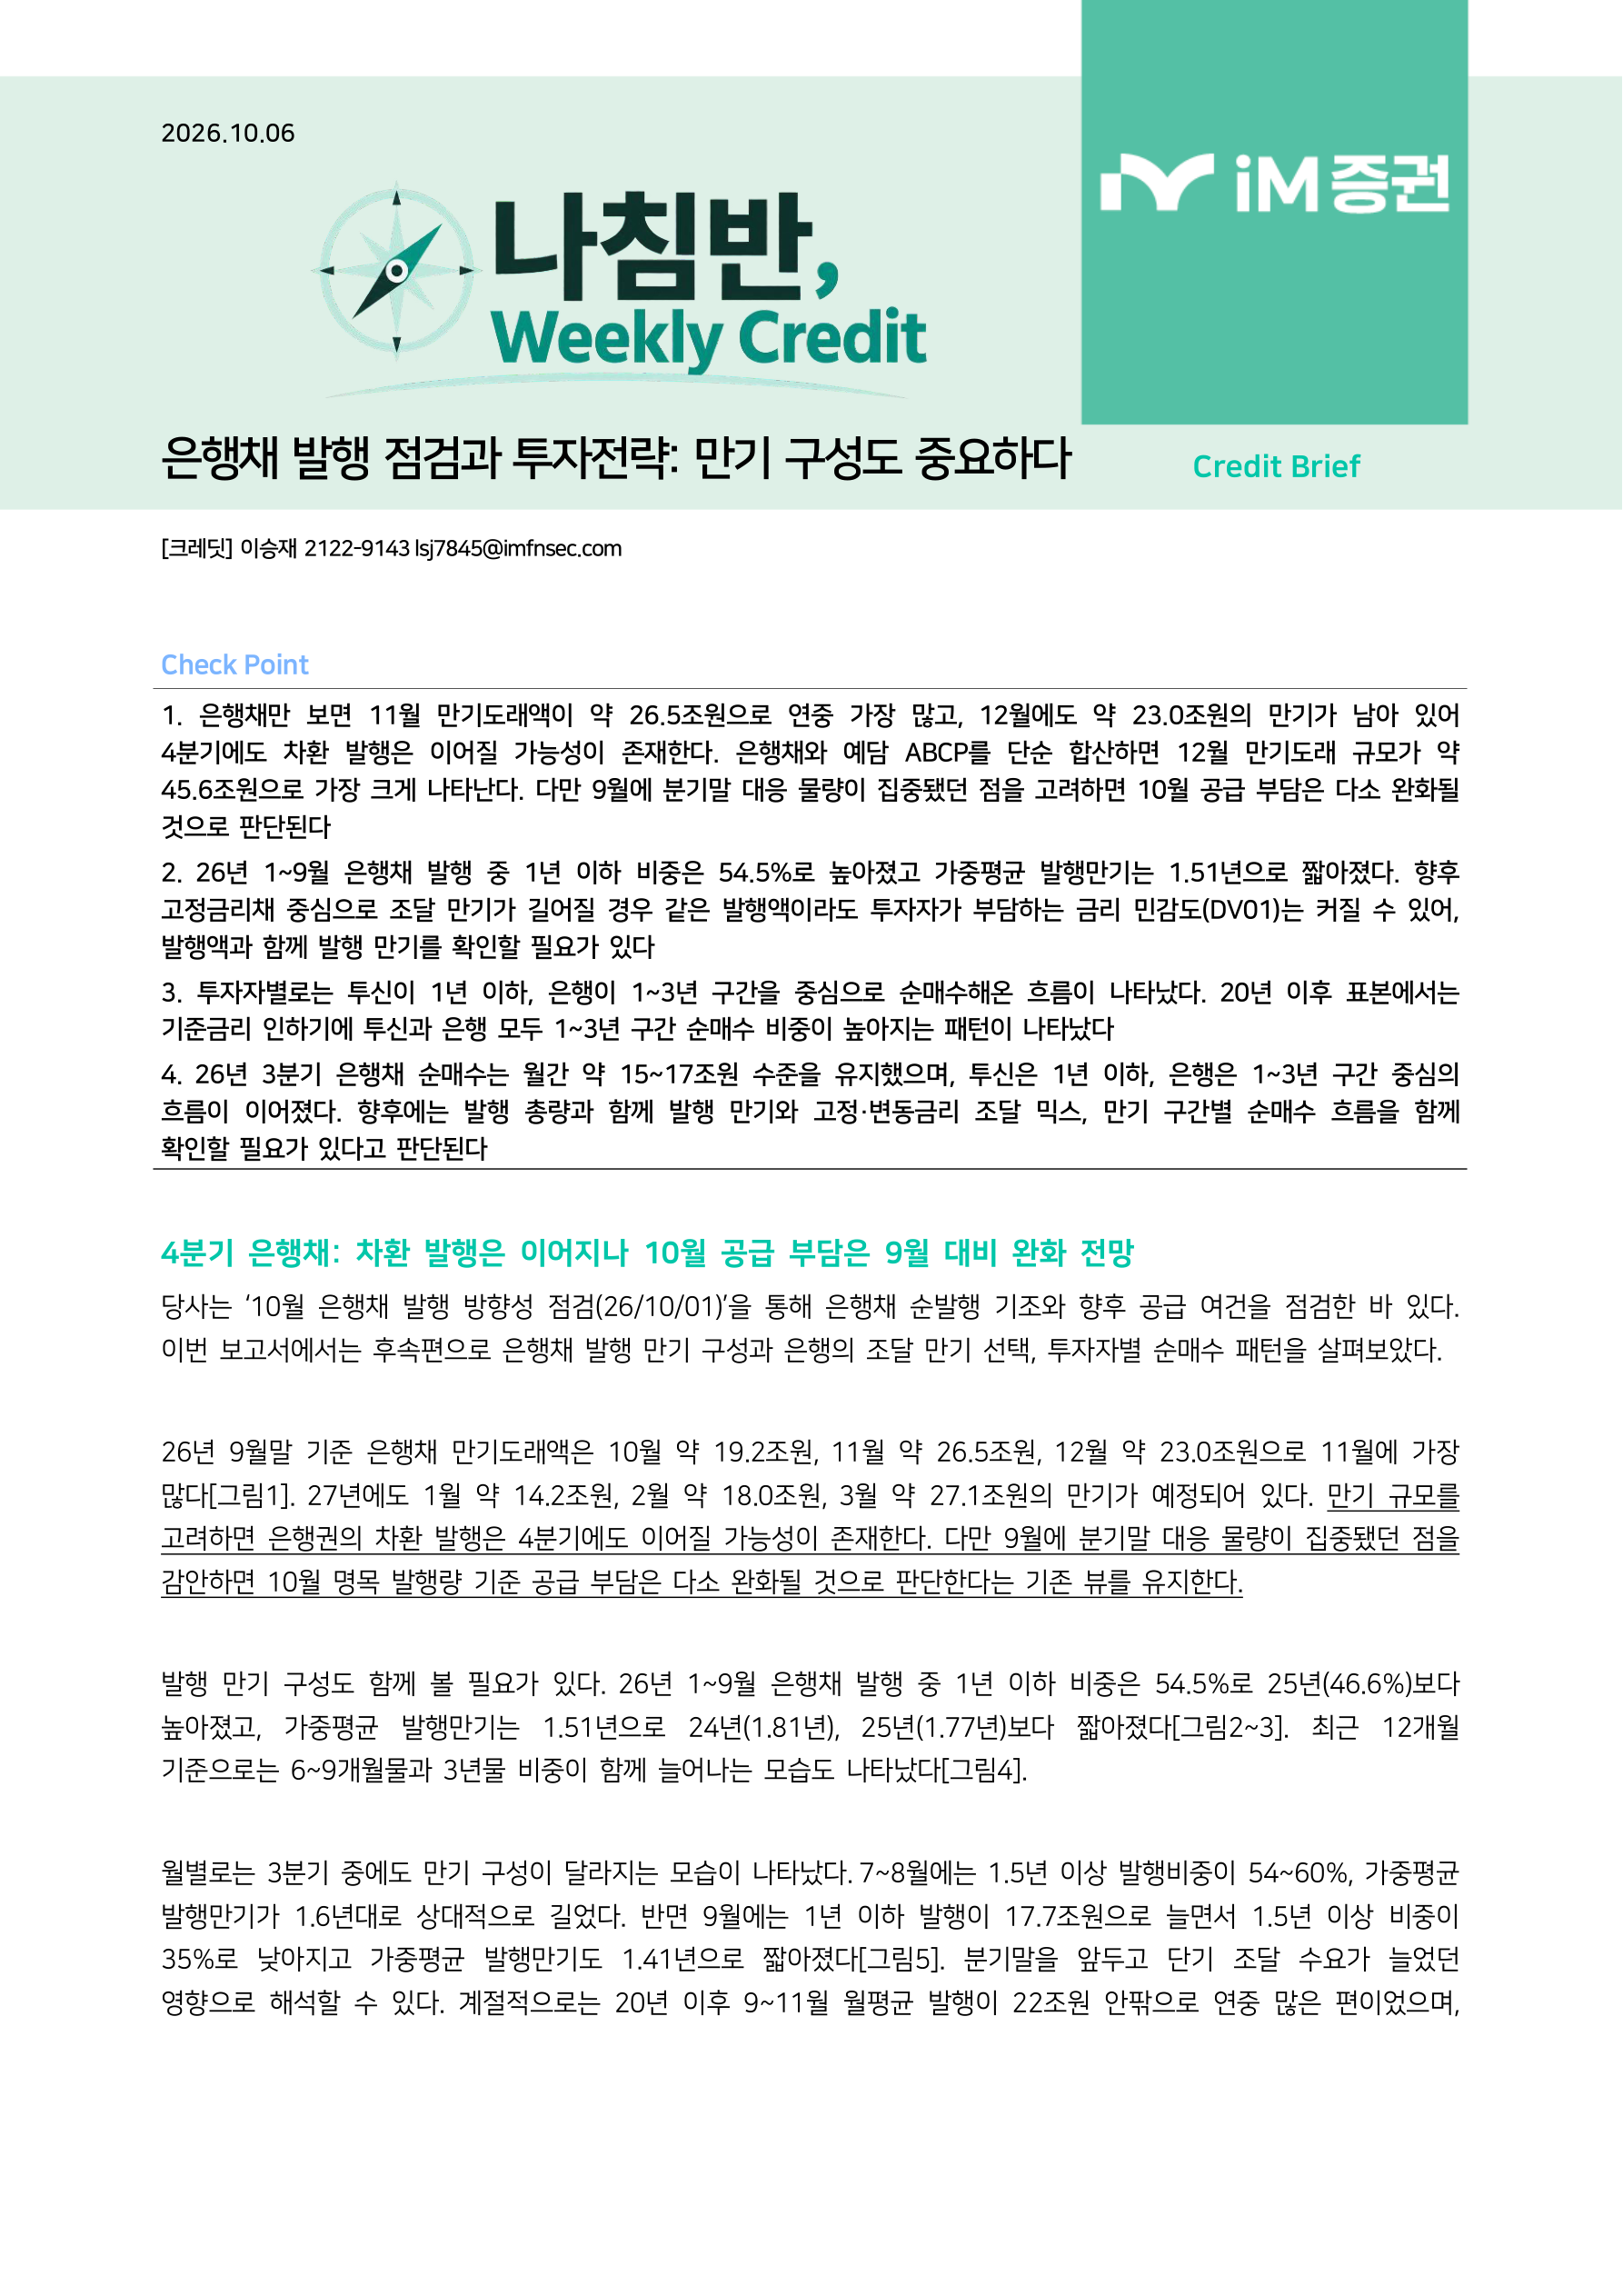
- 은행채만 보면 11월 만기도래액이 약 26.5조원으로 연중 가장 많고, 12월에도 약 23.0조원의 만기가 남아 있어 4분기에도 차환 발행은 이어질 가능성이 존재한다. 은행채와 예담 ABCP를 단순 합산하면 12월 만기도래 규모가 약 45.6조원으로 가장 크게 나타난다. 다만 9월에 분기말 대응 물량이 집중됐던 점을 고려하면 10월 공급 부담은 다소 완화될 것으로 판단된다
- 26년 1~9월 은행채 발행 중 1년 이하 비중은 54.5%로 높아졌고 가중평균 발행만기는 1.51년으로 짧아졌다. 향후 고정금리채 중심으로 조달 만기가 길어질 경우 같은 발행액이라도 투자자가 부담하는 금리 민감도(DV01)는 커질 수 있어, 발행액과 함께 발행 만기를 확인할 필요가 있다
- 투자자별로는 투신이 1년 이하, 은행이 1~3년 구간을 중심으로 순매수해온 흐름이 나타났다. 20년 이후 표본에서는 기준금리 인하기에 투신과 은행 모두 1~3년 구간 순매수 비중이 높아지는 패턴이 나타났다
- 26년 3분기 은행채 순매수는 월간 약 15~17조원 수준을 유지했으며, 투신은 1년 이하, 은행은 1~3년 구간 중심의 흐름이 이어졌다. 향후에는 발행 총량과 함께 발행 만기와 고정·변동금리 조달 믹스, 만기 구간별 순매수 흐름을 함께 확인할 필요가 있다고 판단된다
4분기 은행채: 차환 발행은 이어지나 10월 공급 부담은 9월 대비 완화 전망
당사는 ‘10월 은행채 발행 방향성 점검(26/10/01)’을 통해 은행채 순발행 기조와 향후 공급 여건을 점검한 바 있다. 이번 보고서에서는 후속편으로 은행채 발행 만기 구성과 은행의 조달 만기 선택, 투자자별 순매수 패턴을 살펴보았다.
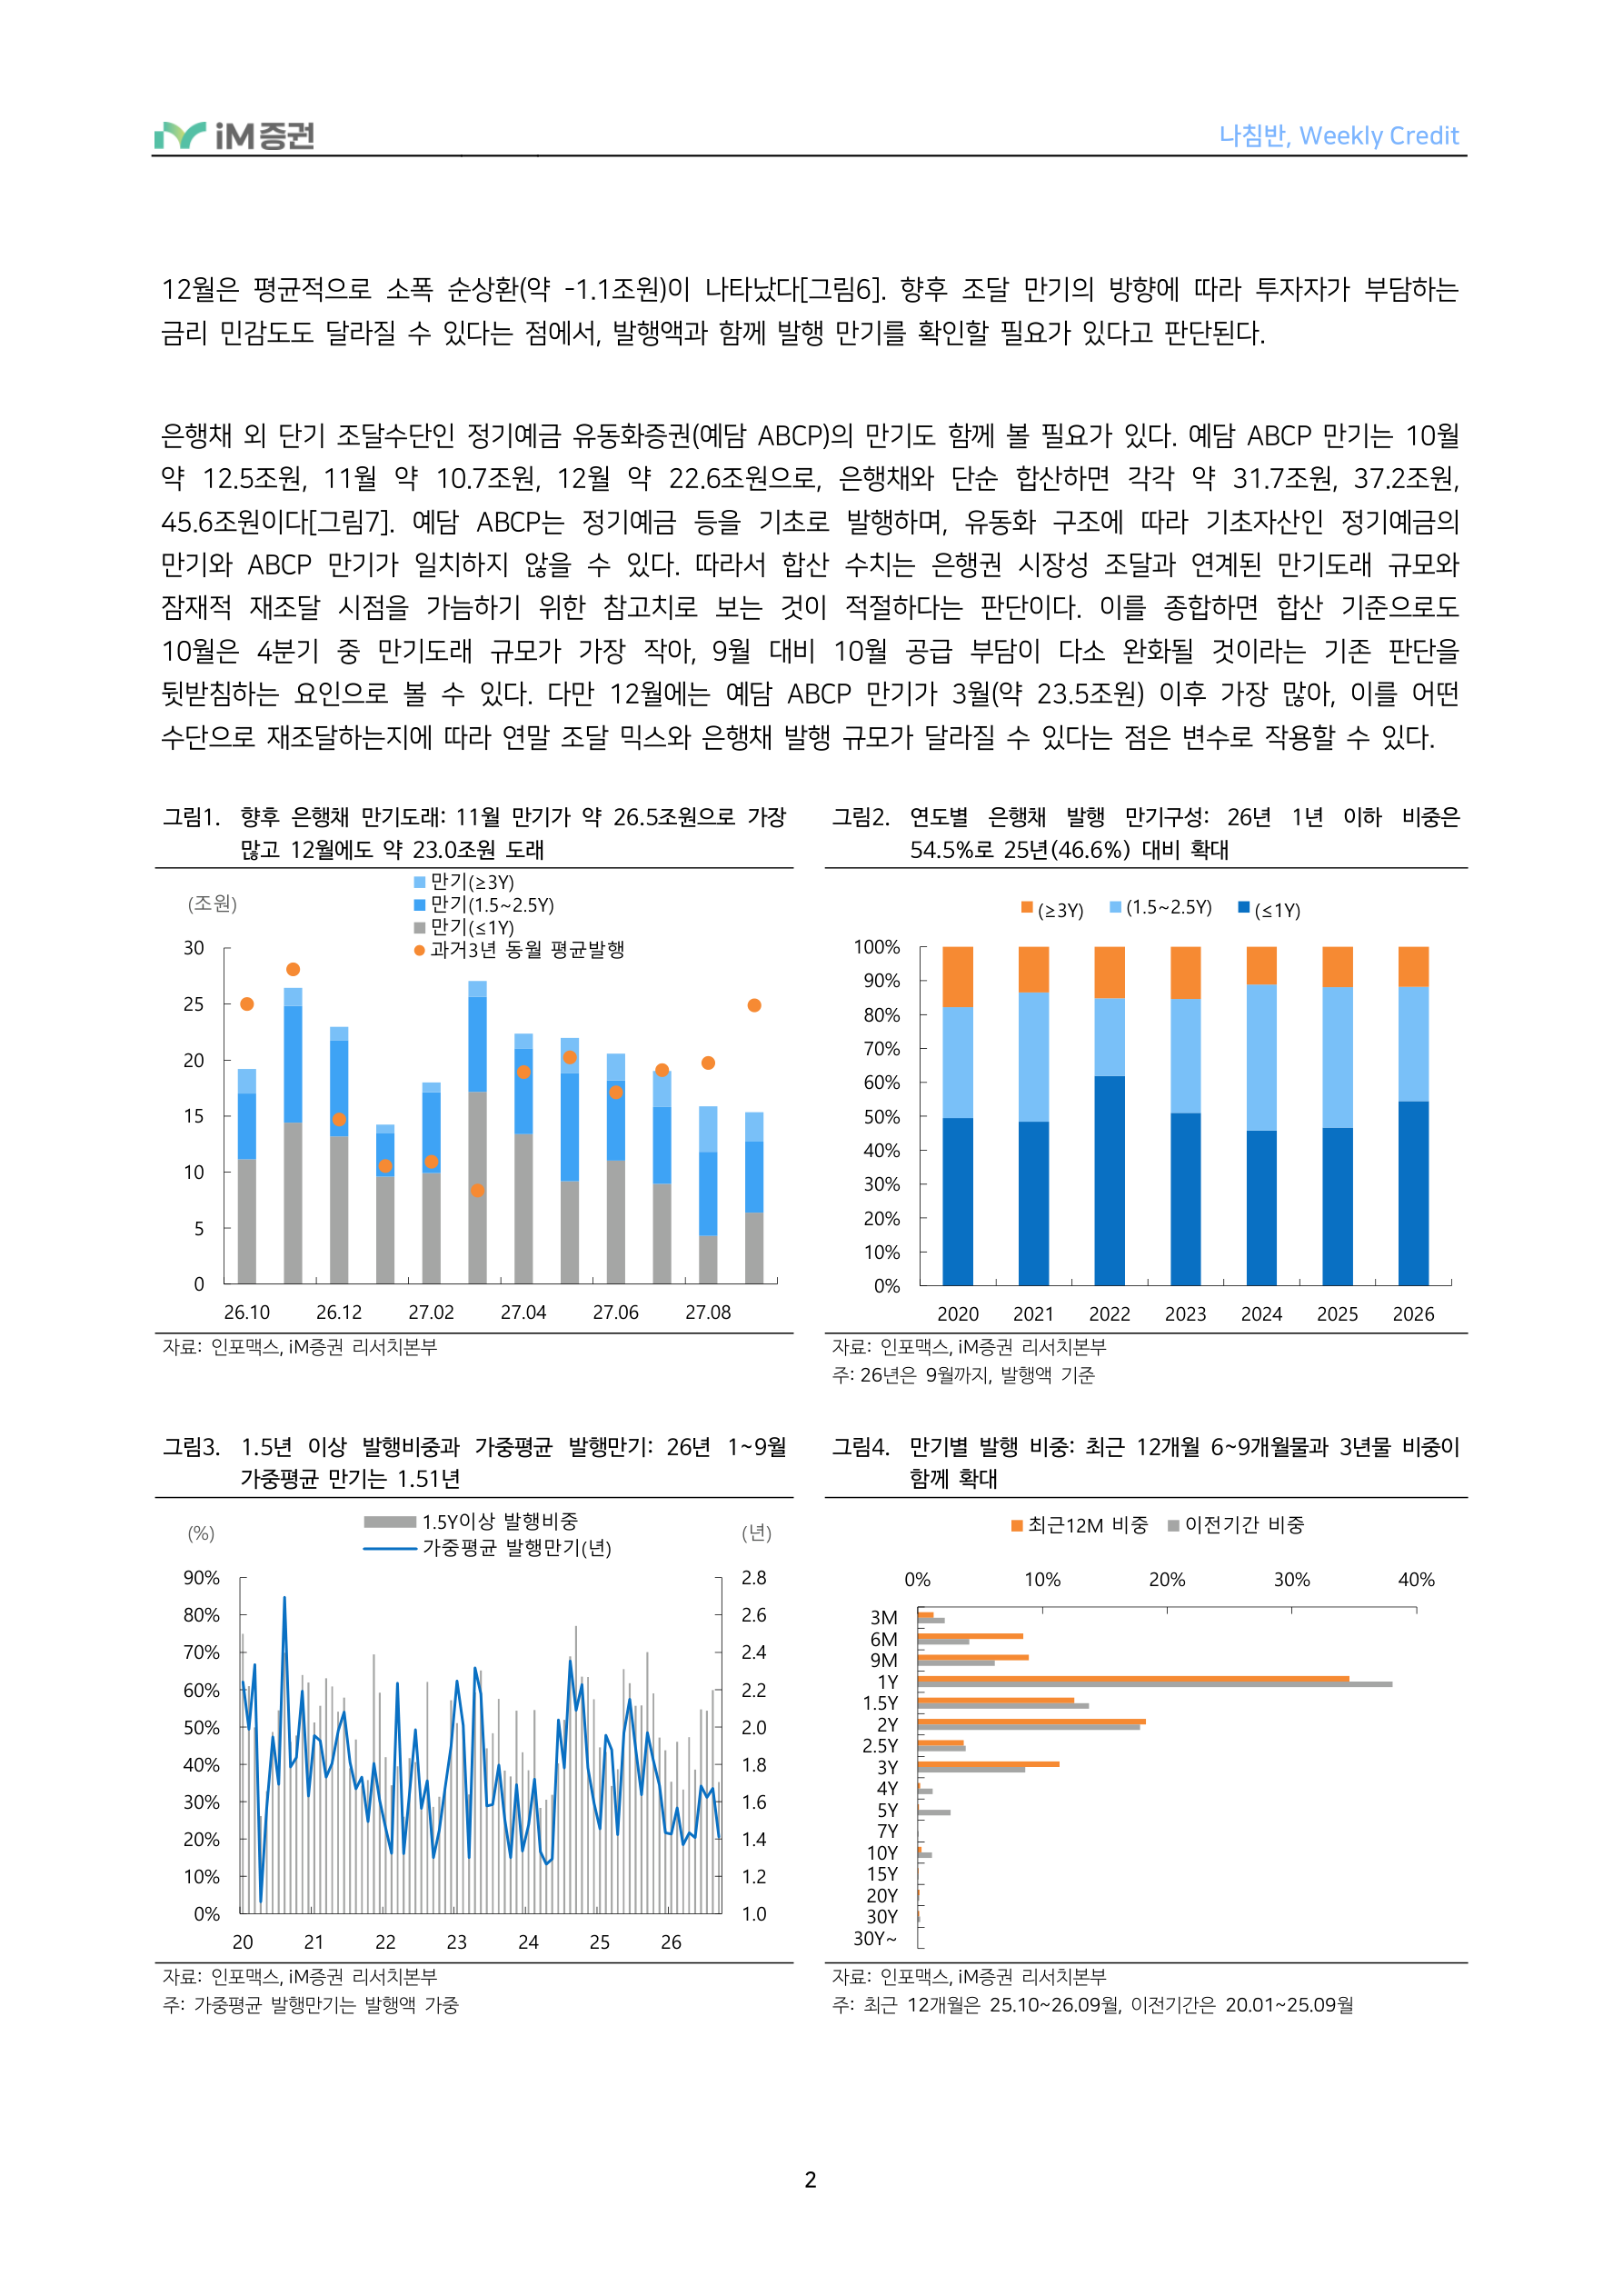
26년 9월말 기준 은행채 만기도래액은 10월 약 19.2조원, 11월 약 26.5조원, 12월 약 23.0조원으로 11월에 가장 많다[그림1]. 27년에도 1월 약 14.2조원, 2월 약 18.0조원, 3월 약 27.1조원의 만기가 예정되어 있다. 만기 규모를 고려하면 은행권의 차환 발행은 4분기에도 이어질 가능성이 존재한다. 다만 9월에 분기말 대응 물량이 집중됐던 점을 감안하면 10월 명목 발행량 기준 공급 부담은 다소 완화될 것으로 판단한다는 기존 뷰를 유지한다.
발행 만기 구성도 함께 볼 필요가 있다. 26년 1~9월 은행채 발행 중 1년 이하 비중은 54.5%로 25년(46.6%)보다 높아졌고, 가중평균 발행만기는 1.51년으로 24년(1.81년), 25년(1.77년)보다 짧아졌다[그림2~3]. 최근 12개월 기준으로는 6~9개월물과 3년물 비중이 함께 늘어나는 모습도 나타났다[그림4].
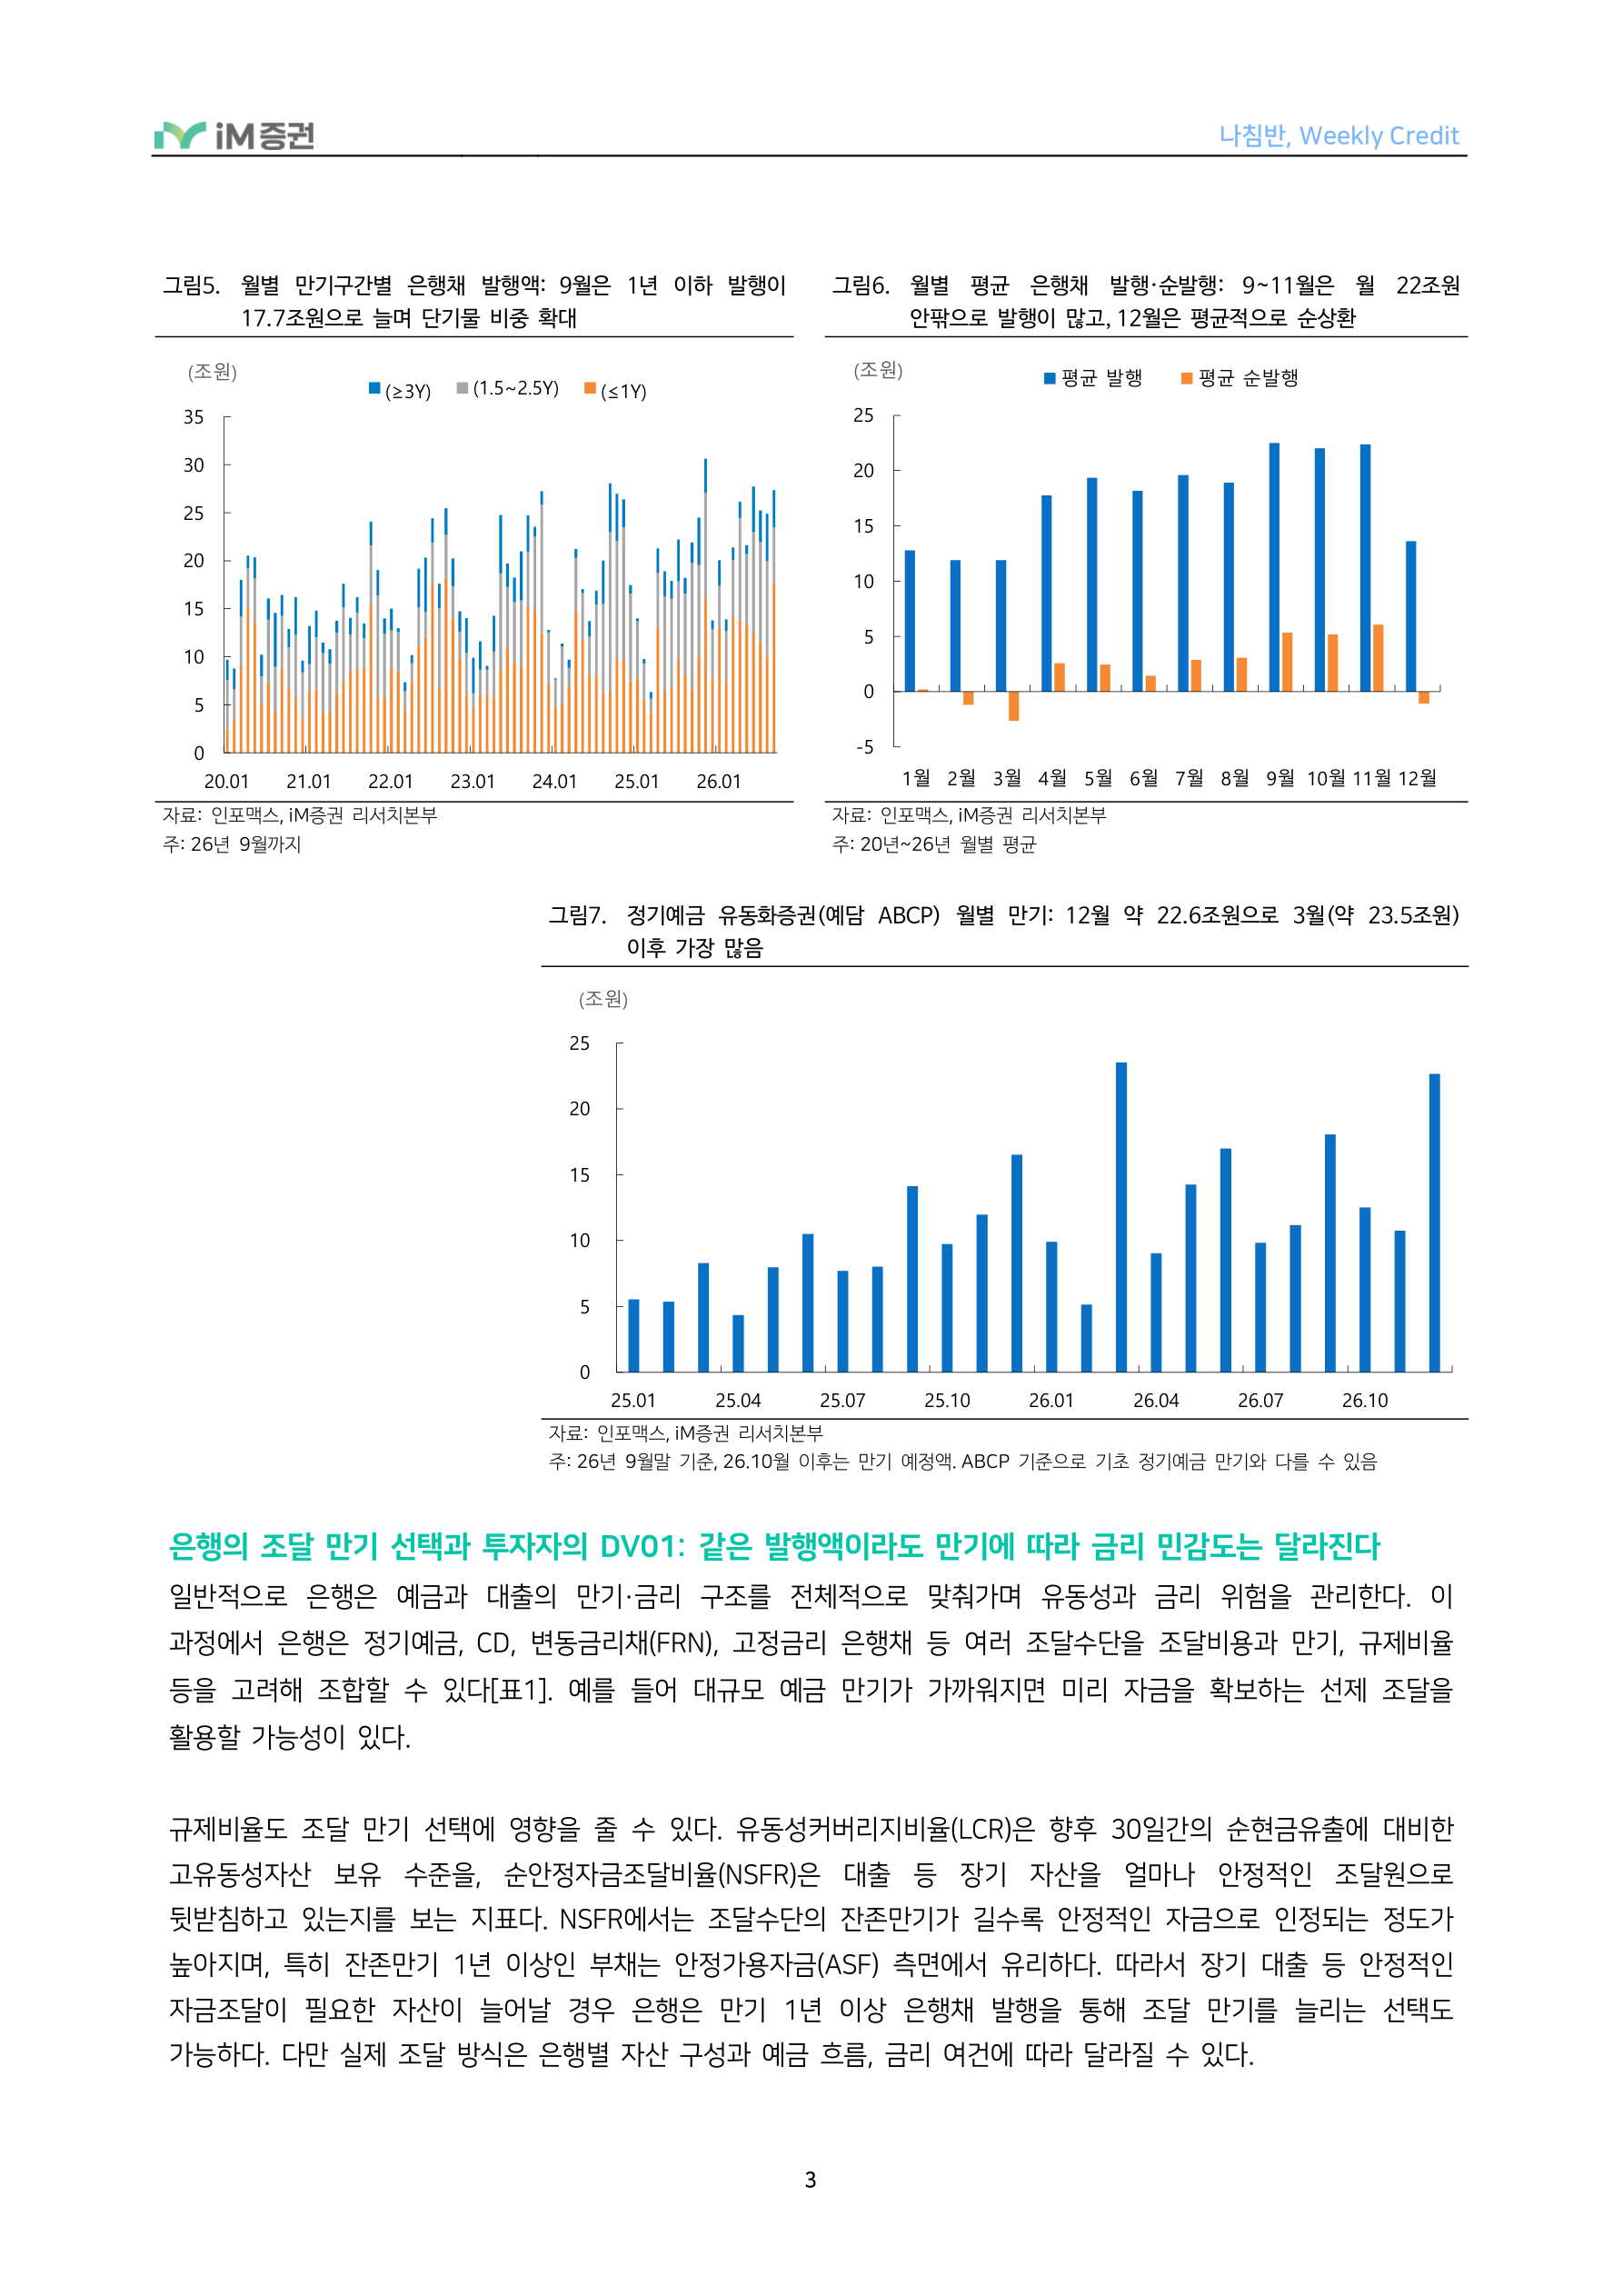
월별로는 3분기 중에도 만기 구성이 달라지는 모습이 나타났다. 7~8월에는 1.5년 이상 발행비중이 54~60%, 가중평균 발행만기가 1.6년대로 상대적으로 길었다. 반면 9월에는 1년 이하 발행이 17.7조원으로 늘면서 1.5년 이상 비중이 35%로 낮아지고 가중평균 발행만기도 1.41년으로 짧아졌다[그림5]. 분기말을 앞두고 단기 조달 수요가 늘었던 영향으로 해석할 수 있다. 계절적으로는 20년 이후 9~11월 월평균 발행이 22조원 안팎으로 연중 많은 편이었으며,
2페이지 원문 HTML 펼치기
12월은 평균적으로 소폭 순상환(약 -1.1조원)이 나타났다[그림6]. 향후 조달 만기의 방향에 따라 투자자가 부담하는 금리 민감도도 달라질 수 있다는 점에서, 발행액과 함께 발행 만기를 확인할 필요가 있다고 판단된다.
은행채 외 단기 조달수단인 정기예금 유동화증권(예담 ABCP)의 만기도 함께 볼 필요가 있다. 예담 ABCP 만기는 10월 약 12.5조원, 11월 약 10.7조원, 12월 약 22.6조원으로, 은행채와 단순 합산하면 각각 약 31.7조원, 37.2조원, 45.6조원이다[그림7]. 예담 ABCP는 정기예금 등을 기초로 발행하며, 유동화 구조에 따라 기초자산인 정기예금의 만기와 ABCP 만기가 일치하지 않을 수 있다. 따라서 합산 수치는 은행권 시장성 조달과 연계된 만기도래 규모와 잠재적 재조달 시점을 가늠하기 위한 참고치로 보는 것이 적절하다는 판단이다. 이를 종합하면 합산 기준으로도 10월은 4분기 중 만기도래 규모가 가장 작아, 9월 대비 10월 공급 부담이 다소 완화될 것이라는 기존 판단을 뒷받침하는 요인으로 볼 수 있다. 다만 12월에는 예담 ABCP 만기가 3월(약 23.5조원) 이후 가장 많아, 이를 어떤 수단으로 재조달하는지에 따라 연말 조달 믹스와 은행채 발행 규모가 달라질 수 있다는 점은 변수로 작용할 수 있다.
범례/라벨: 만기(≥3Y), (조원) 만기(1.5~2.5Y), 만기(≤1Y), 30 과거3년 동월 평균발행
자료 : 인포맥스 , iM 증권 리서치본부
범례/라벨: (≥3Y) (1.5~2.5Y) (≤1Y)
자료 : 인포맥스 , iM 증권 리서치본부 주 : 26 년은 9 월까지 , 발행액 기준
범례/라벨: 1.5Y이상 발행비중, (%) (년), 가중평균 발행만기(년), 90% 2.8, 80% 2.6, 70% 2.4, 60% 2.2, 50% 2.0, 40% 1.8, 30% 1.6, 20% 1.4, 10% 1.2
자료 : 인포맥스 , iM 증권 리서치본부 주 : 가중평균 발행만기는 발행액 가중
범례/라벨: 최근12M 비중이전기간 비중, 0% 10% 20% 30% 40%, 3M, 6M, 9M, 1Y, 1.5Y, 2Y, 2.5Y, 3Y, 4Y, 5Y
자료 : 인포맥스 , iM 증권 리서치본부
주 : 최근 12 개월은 25.10~26.09 월 , 이전기간은 20.01~25.09 월
3페이지 원문 HTML 펼치기
범례/라벨: (조원), (≥3Y) (1.5~2.5Y) (≤1Y)
자료 : 인포맥스 , iM 증권 리서치본부 주 : 26 년 9 월까지
범례/라벨: (조원) 평균 발행평균 순발행, 1월2월3월4월5월6월7월8월9월10월11월12월
자료 : 인포맥스 , iM 증권 리서치본부 주 : 20 년 ~26 년 월별 평균
범례/라벨: (조원)
자료 : 인포맥스 , iM 증권 리서치본부 주 : 26 년 9 월말 기준 , 26.10 월 이후는 만기 예정액 . ABCP 기준으로 기초 정기예금 만기와 다를 수 있음
은행의 조달 만기 선택과 투자자의 DV01: 같은 발행액이라도 만기에 따라 금리 민감도는 달라진다
일반적으로 은행은 예금과 대출의 만기·금리 구조를 전체적으로 맞춰가며 유동성과 금리 위험을 관리한다. 이 과정에서 은행은 정기예금, CD, 변동금리채(FRN), 고정금리 은행채 등 여러 조달수단을 조달비용과 만기, 규제비율 등을 고려해 조합할 수 있다[표1]. 예를 들어 대규모 예금 만기가 가까워지면 미리 자금을 확보하는 선제 조달을 활용할 가능성이 있다.
규제비율도 조달 만기 선택에 영향을 줄 수 있다. 유동성커버리지비율(LCR)은 향후 30일간의 순현금유출에 대비한 고유동성자산 보유 수준을, 순안정자금조달비율(NSFR)은 대출 등 장기 자산을 얼마나 안정적인 조달원으로 뒷받침하고 있는지를 보는 지표다. NSFR에서는 조달수단의 잔존만기가 길수록 안정적인 자금으로 인정되는 정도가 높아지며, 특히 잔존만기 1년 이상인 부채는 안정가용자금(ASF) 측면에서 유리하다. 따라서 장기 대출 등 안정적인 자금조달이 필요한 자산이 늘어날 경우 은행은 만기 1년 이상 은행채 발행을 통해 조달 만기를 늘리는 선택도 가능하다. 다만 실제 조달 방식은 은행별 자산 구성과 예금 흐름, 금리 여건에 따라 달라질 수 있다.
4페이지 원문 HTML 펼치기
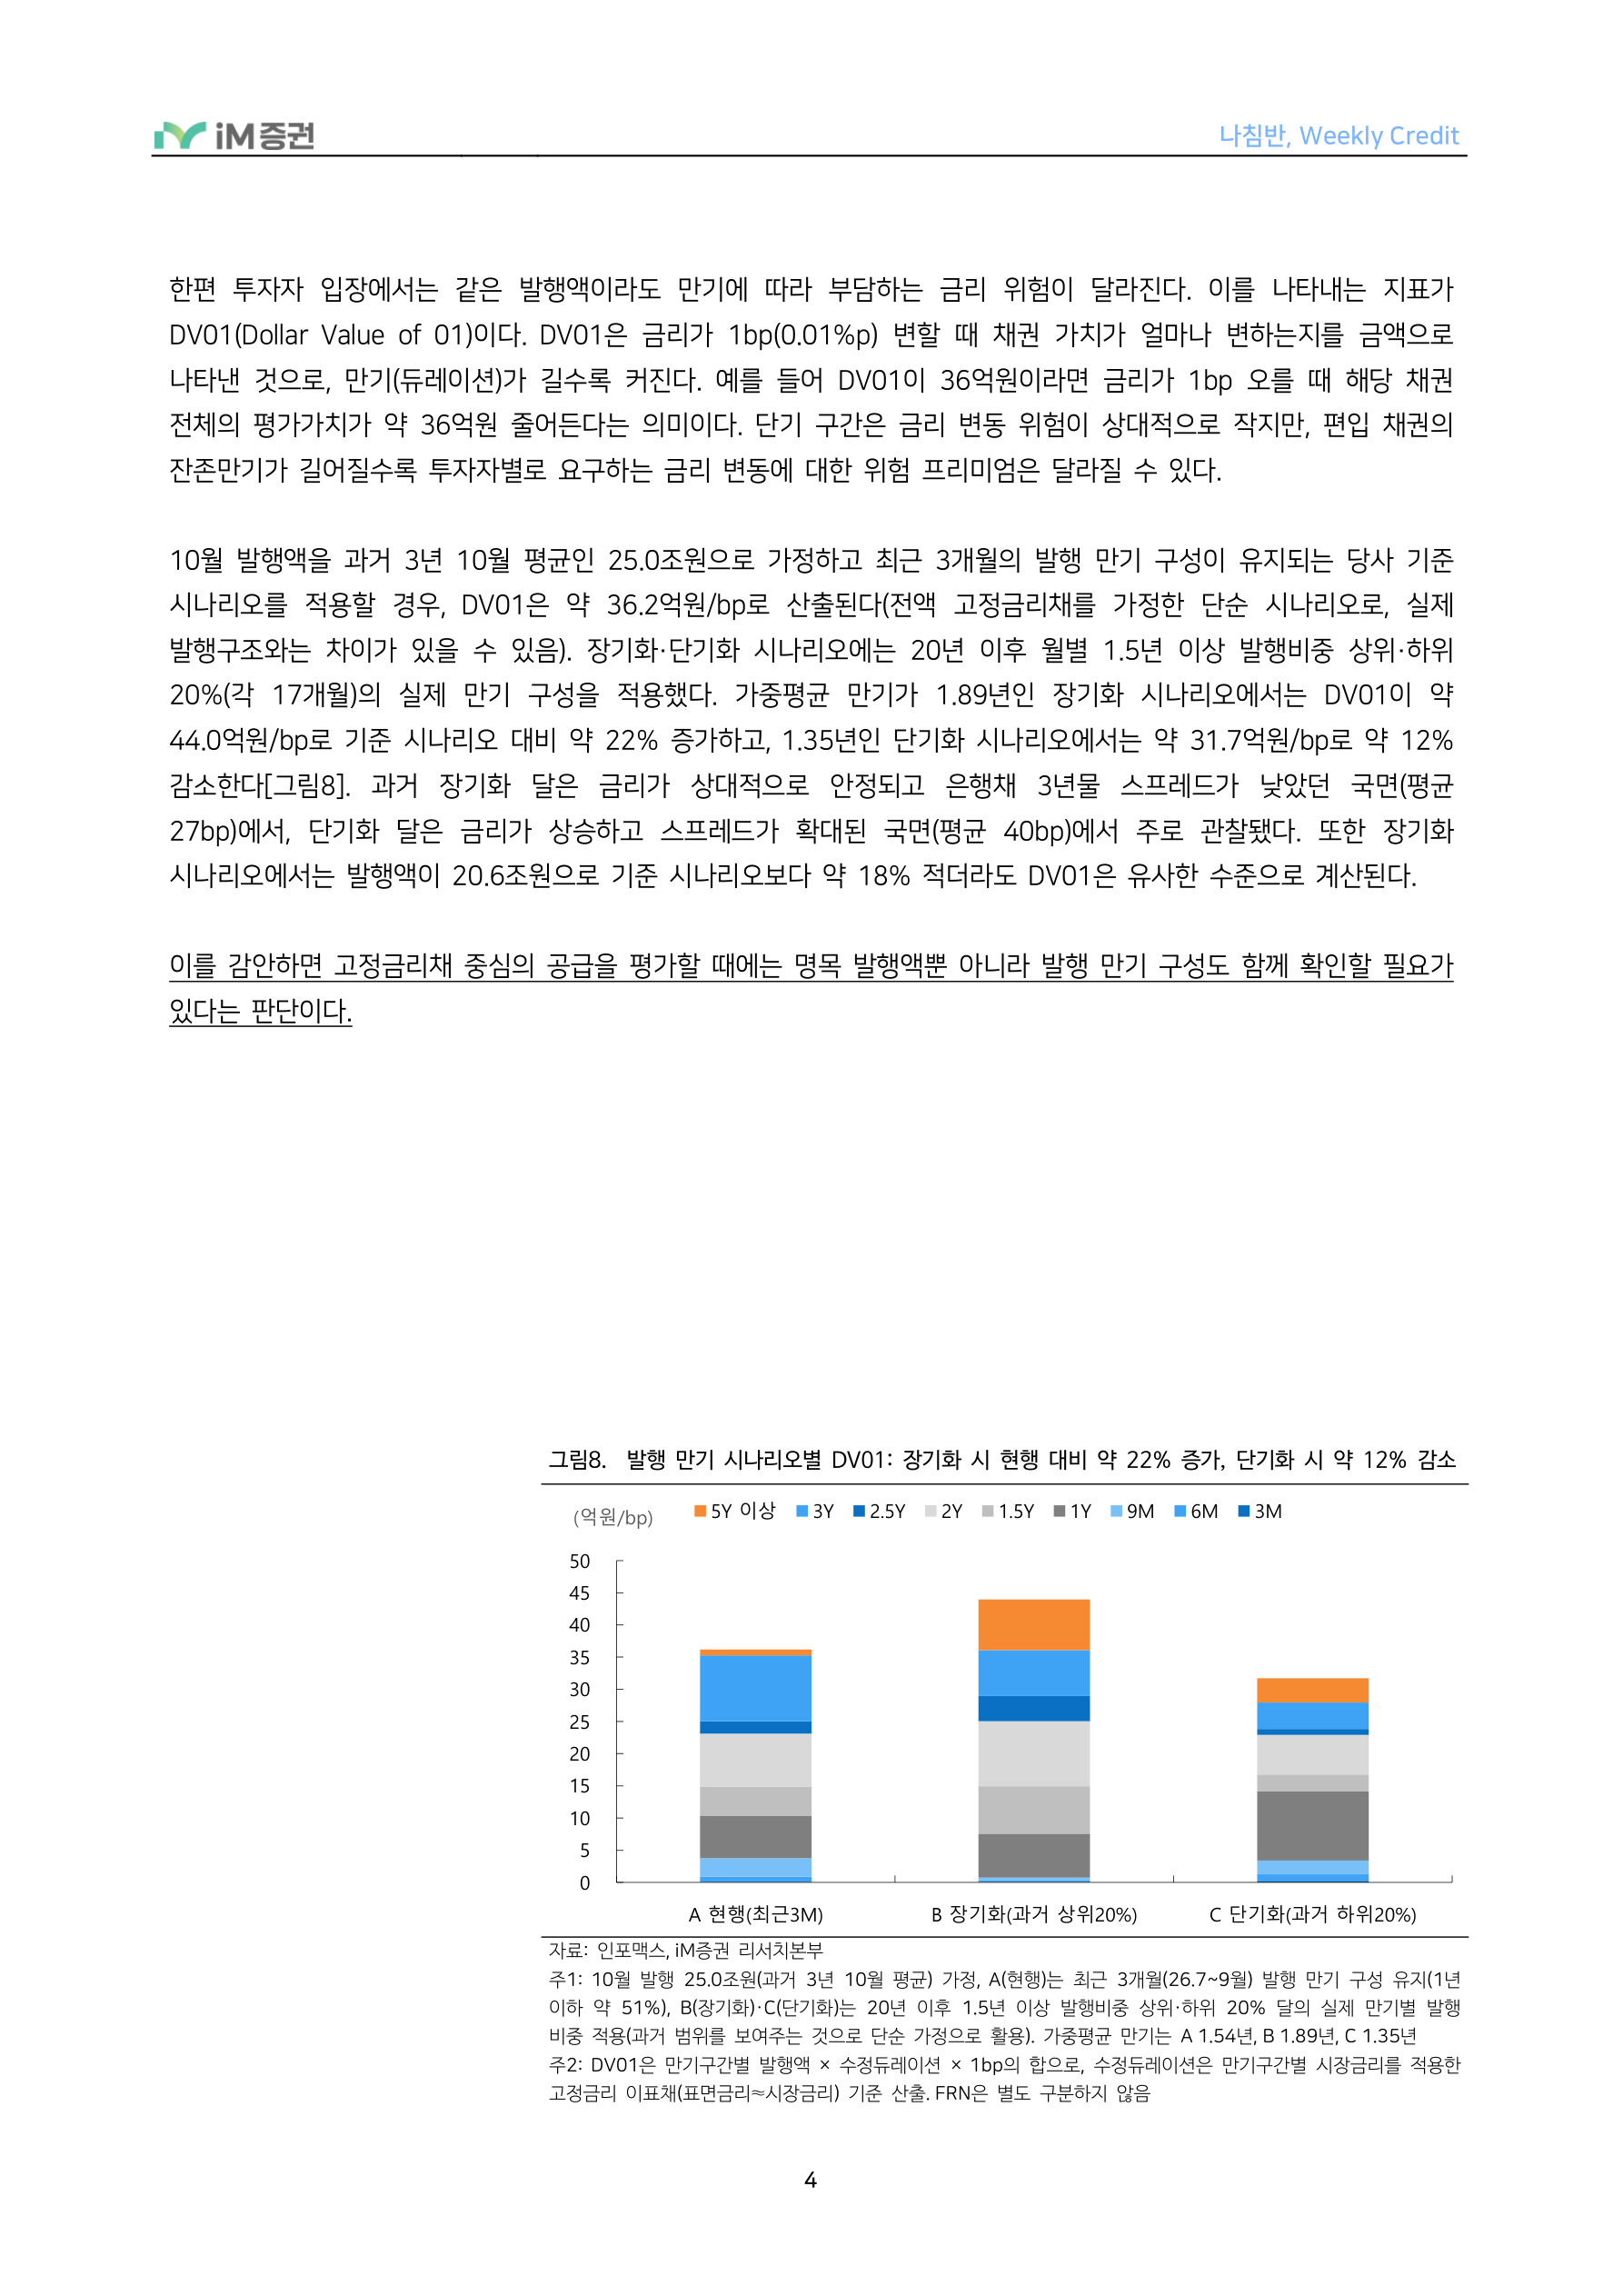
한편 투자자 입장에서는 같은 발행액이라도 만기에 따라 부담하는 금리 위험이 달라진다. 이를 나타내는 지표가 DV01(Dollar Value of 01)이다. DV01은 금리가 1bp(0.01%p) 변할 때 채권 가치가 얼마나 변하는지를 금액으로 나타낸 것으로, 만기(듀레이션)가 길수록 커진다. 예를 들어 DV01이 36억원이라면 금리가 1bp 오를 때 해당 채권 전체의 평가가치가 약 36억원 줄어든다는 의미이다. 단기 구간은 금리 변동 위험이 상대적으로 작지만, 편입 채권의 잔존만기가 길어질수록 투자자별로 요구하는 금리 변동에 대한 위험 프리미엄은 달라질 수 있다.
10월 발행액을 과거 3년 10월 평균인 25.0조원으로 가정하고 최근 3개월의 발행 만기 구성이 유지되는 당사 기준 시나리오를 적용할 경우, DV01은 약 36.2억원/bp로 산출된다(전액 고정금리채를 가정한 단순 시나리오로, 실제 발행구조와는 차이가 있을 수 있음). 장기화·단기화 시나리오에는 20년 이후 월별 1.5년 이상 발행비중 상위·하위 20%(각 17개월)의 실제 만기 구성을 적용했다. 가중평균 만기가 1.89년인 장기화 시나리오에서는 DV01이 약 44.0억원/bp로 기준 시나리오 대비 약 22% 증가하고, 1.35년인 단기화 시나리오에서는 약 31.7억원/bp로 약 12% 감소한다[그림8]. 과거 장기화 달은 금리가 상대적으로 안정되고 은행채 3년물 스프레드가 낮았던 국면(평균 27bp)에서, 단기화 달은 금리가 상승하고 스프레드가 확대된 국면(평균 40bp)에서 주로 관찰됐다. 또한 장기화 시나리오에서는 발행액이 20.6조원으로 기준 시나리오보다 약 18% 적더라도 DV01은 유사한 수준으로 계산된다.
이를 감안하면 고정금리채 중심의 공급을 평가할 때에는 명목 발행액뿐 아니라 발행 만기 구성도 함께 확인할 필요가 있다는 판단이다.
범례/라벨: (억원/bp) 5Y 이상3Y2.5Y2Y1.5Y1Y9M6M3M, A 현행(최근3M) B 장기화(과거 상위20%) C 단기화(과거 하위20%)
자료 : 인포맥스 , iM 증권 리서치본부
주 1: 10 월 발행 25.0 조원 ( 과거 3 년 10 월 평균 ) 가정 , A( 현행 ) 는 최근 3 개월 (26.7~9 월 ) 발행 만기 구성 유지 (1 년 이하 약 51%), B( 장기화 ) · C( 단기화 ) 는 20 년 이후 1.5 년 이상 발행비중 상위 · 하위 20% 달의 실제 만기별 발행 비중 적용 ( 과거 범위를 보여주는 것으로 단순 가정으로 활용 ). 가중평균 만기는 A 1.54 년 , B 1.89 년 , C 1.35 년 주 2: DV01 은 만기구간별 발행액 × 수정듀레이션 × 1bp 의 합으로 , 수정듀레이션은 만기구간별 시장금리를 적용한 고정금리 이표채 ( 표면금리 ≈ 시장금리 ) 기준 산출 . FRN 은 별도 구분하지 않음

5페이지 원문 HTML 펼치기
표1. 은행 조달수단별 일반적 특징: 조달 만기와 금리 구조에 따라 투자자의 금리 민감도와 주요 수요층이 달라짐
| 조달수단 | 만기·금리 특성 | LCR·NSFR 관점 | 투자자 측면 |
|---|---|---|---|
| 요구불·정기예금 | 요구불예금: 계약상 즉시 인출 가능하나 실제 잔존성이 높은 저원가성 조달원 정기예금: 만기 집중 시 일시 유출 가능 |
예금주 유형·잔존만기에 따라 안정조달 인정비율 차등 대규모 예금 만기가 30일 이내 도래 시 LCR 관리 필요 |
예금 유입이 늘면 은행채 발행 필요성이 줄어들 수 있음 |
| CD·예담 | 1년 이하 단기 발행 시기·규모 조절이 비교적 용이 |
단기 유동성 대응에 활용 장기조달 대비 NSFR 기여도가 낮으며, 잔존만기·자금제공자에 따라 차등 |
MMF 등 단기자금시장 수요와 연계 |
| FRN(변동금리 은행채) | CD금리 등 기준금리에 연동해 통상 3개월마다 금리 재설정 |
잔존만기 1년 이상 구간에서 안정조달 인정도가 높아짐 금리 재설정으로 repricing gap 관리에 활용 |
금리 민감도(듀레이션)가 짧아, 편입요건을 충족하는 단기 FRN은 MMF 등 단기 운용 수요가 형성될 수 있음 |
| 고정금리 은행채 | 만기까지 금리 고정 만기 분산 효과 |
1년 이상 장기조달은 NSFR 관리에 상대적으로 유리 30일 내 만기도래가 줄어 LCR 부담 완화 가능 |
만기가 길수록 DV01이 커지며, 장기 운용 투자자 중심으로 수요 형성 |
자료 : 금융위원회 , 언론보도 종합 , iM 증권 리서치본부
투자자별 순매수 패턴: 투신은 1 년 이하, 은행은 1~3 년 구간 중심
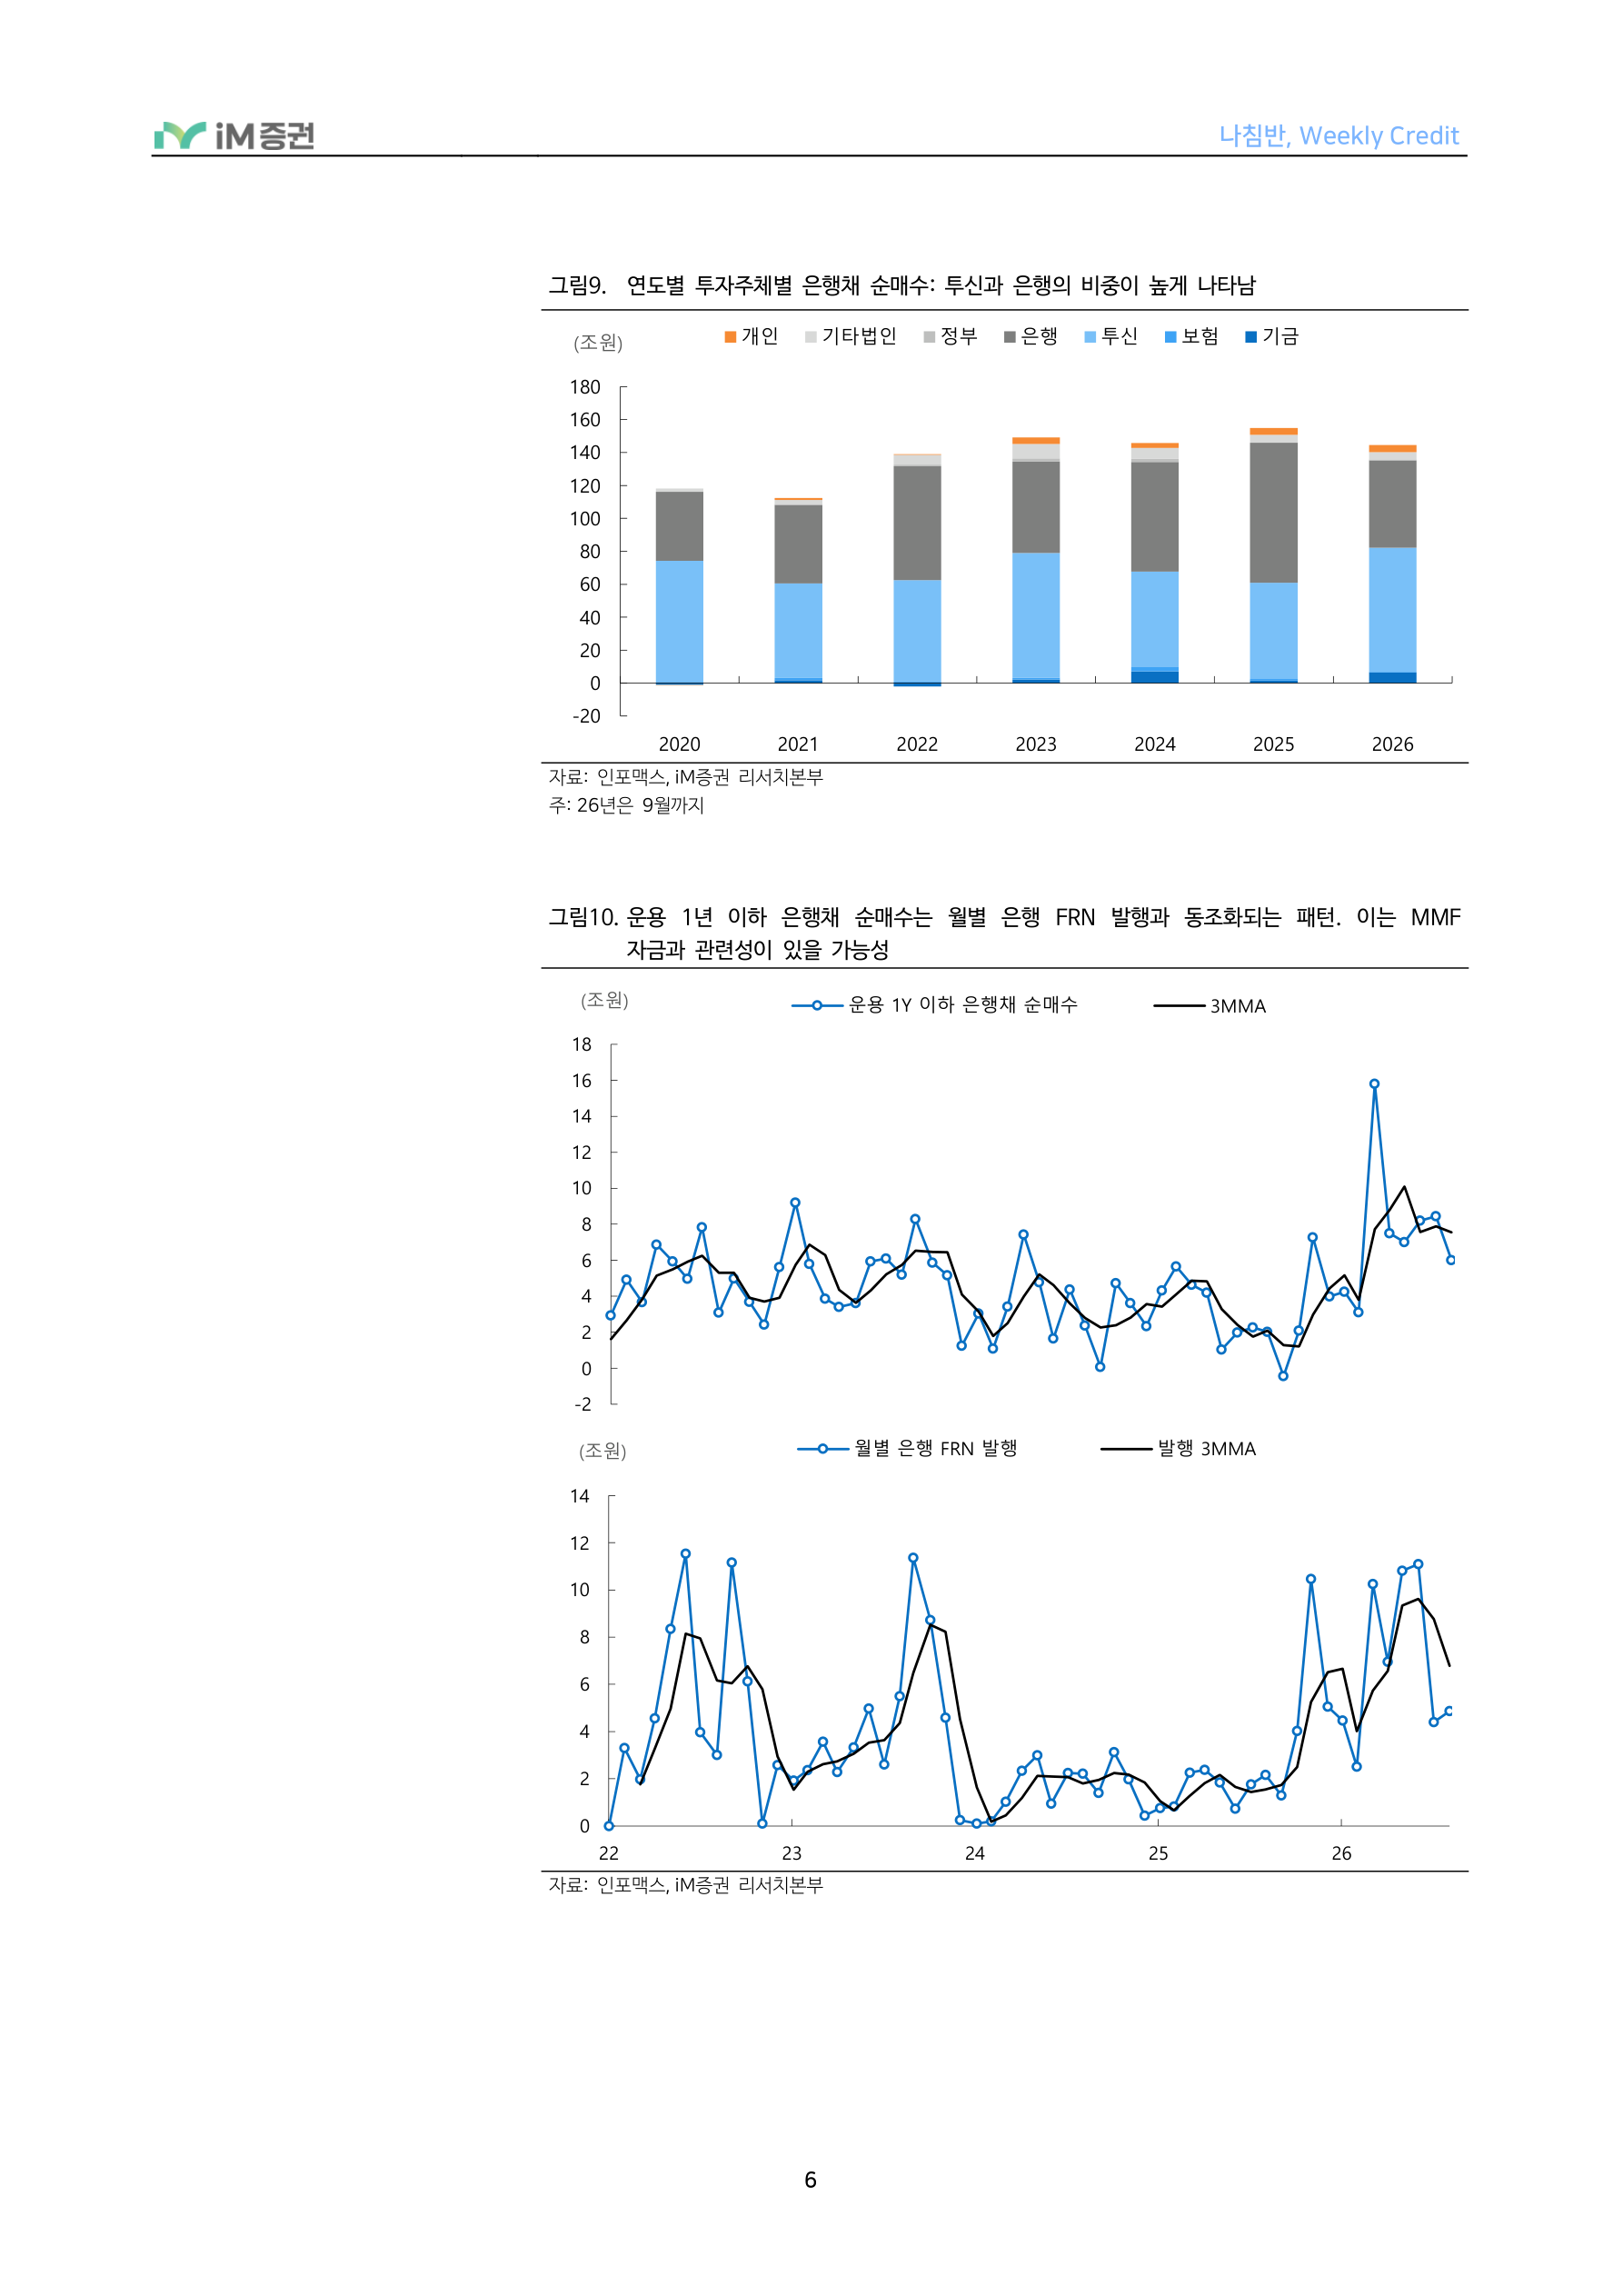
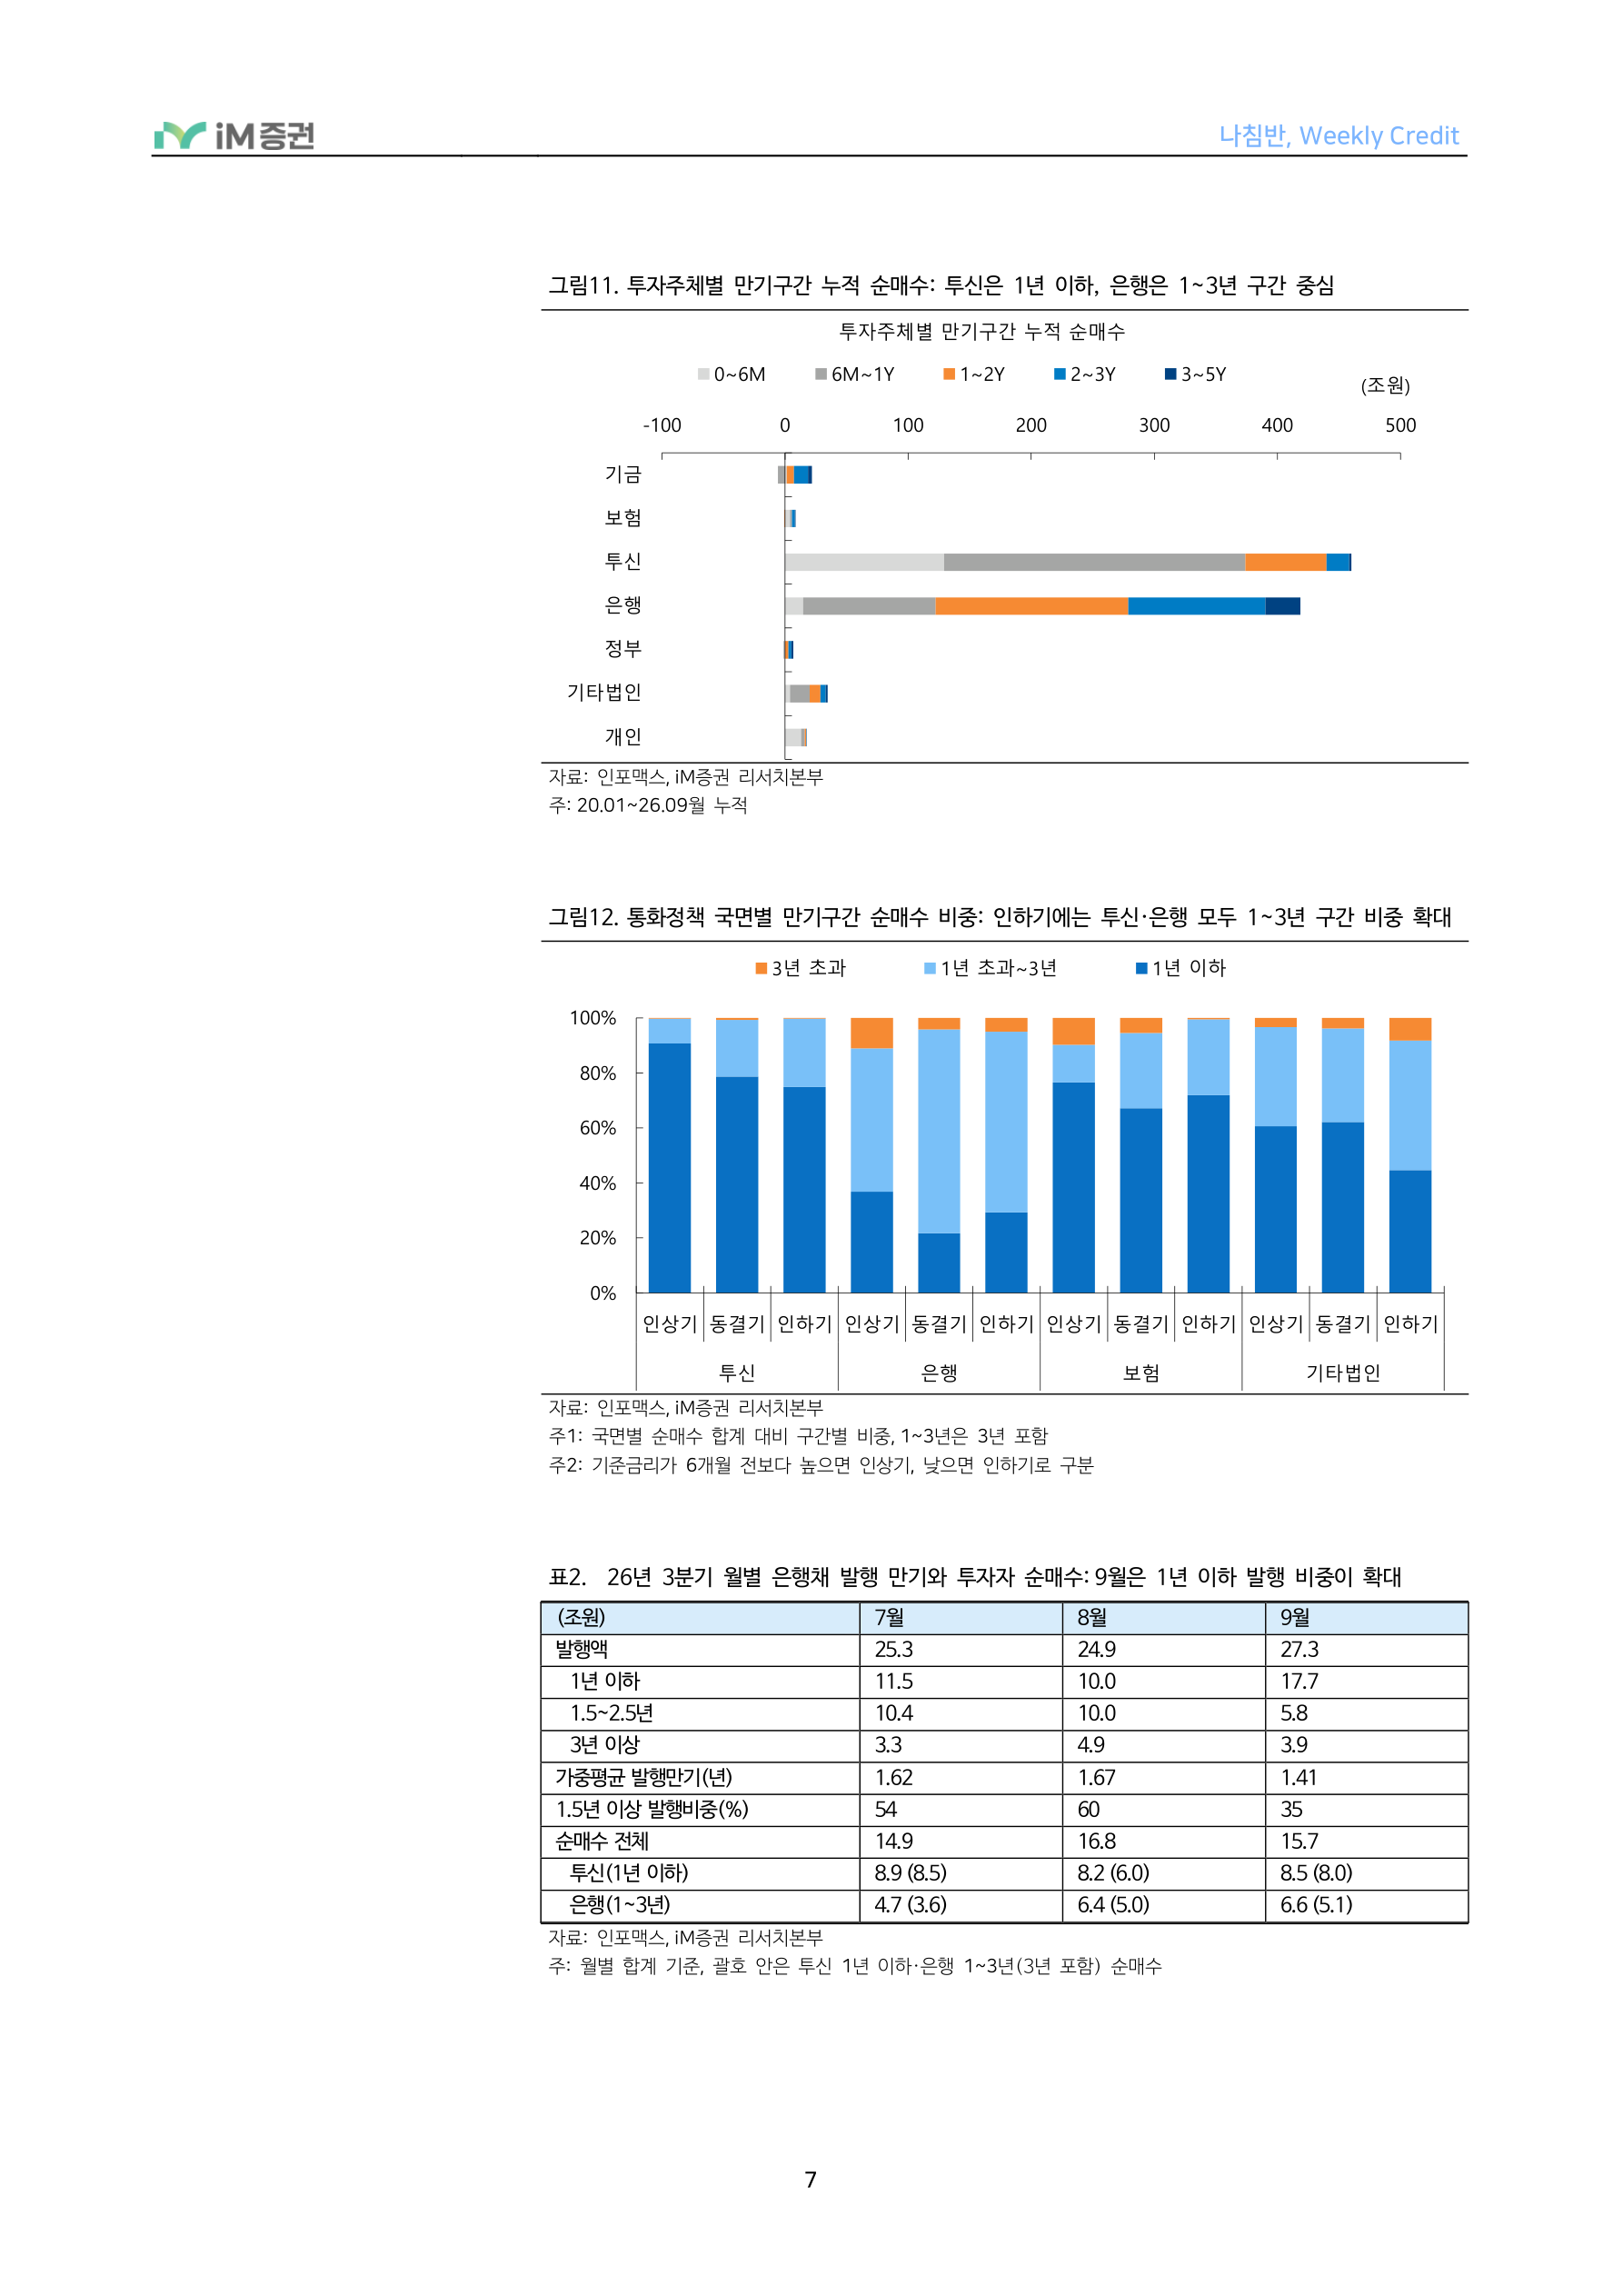
20년 이후 연도별 은행채 순매수는 연간 110~155조원 수준이며, 투자주체별로는 투신과 은행의 비중이 높게 나타났다[그림9]. 26년에는 9월까지 약 145조원이 순매수되었다. 만기 구간별로는 투자자마다 비교적 뚜렷한 차이가 나타났다. 20년 이후 누적 기준 투신 순매수의 81.3%는 1년 이하 구간이었다. 반면 은행은 1~3년 구간이 64.0%로 가장 컸고 3년 초과는 6.8% 수준이었으며, 보험은 1년 이하 구간이 70.7%로 나타났다[그림11].
투신의 1년 이하 순매수 비중이 높게 유지되어 온 배경으로는 MMF 등 단기 운용 자금의 수요를 들 수 있다. MMF는 편입자산의 잔존만기 등에 규정상 제약이 존재하므로 단기 상품에 대한 수요기반이 형성되며, 금리가 주기적으로 재설정돼 금리 민감도가 낮은 FRN 가운데 편입요건을 충족하는 단기물에도 일정 수준의 수요가 형성될 수 있다. 실제로 월별 은행의 FRN 발행과 투신(운용)의 1년 이하 은행채 순매수는 일정 부분 동행하는 패턴을 보였다[그림10].
은행(조달주체) 입장에서도 FRN은 만기를 분산하면서 금리 재설정 주기를 짧게 가져갈 수 있는 조달수단이 될 수 있다. 또한 금리 상승기에는 투자자의 변동금리 수요 확대가 FRN 발행 여건을 뒷받침했을 가능성도 있다.
20년 이후 표본에서 통화정책 국면별로 보면 기준금리 인하기에 1~3년 구간 순매수 비중이 높아지는 흐름이 나타났다. 투신의 1~3년 비중은 인상기 9%에서 인하기 25%로, 은행은 52%에서 66%로 높아졌다[그림12]. 반면 3년 초과 비중은 투신이 1% 미만에 머물렀고 은행은 11%에서 5%로 오히려 낮아졌다. 금리 하락 기대가 커지는 구간에서의 매수 만기 연장은 주로 3년 이하 구간 안에서 이루어졌다고 해석할 수 있다.
최근 흐름도 이와 비슷하게 나타났다. 26년 7~9월 주요 투자자 은행채 순매수는 월 14.9~16.8조원 수준이었으며, 투신은 월 8조원 안팎을 순매수하면서 이 중 대부분을 1년 이하 구간에서 매수했다. 은행은 월 4.7~6.6조원을 순매수했고, 이 중 1~3년 구간이 3.6~5.1조원을 차지했다[표2]. 전체 순매수 중 1년 초과 비중은 월별로 34~52% 범위에서 움직였으며, 대부분 1~3년 구간이고 3년 초과는 2% 미만이었다.
6페이지 원문 HTML 펼치기
범례/라벨: (조원) 개인기타법인정부은행투신보험기금
자료 : 인포맥스 , iM 증권 리서치본부 주 : 26 년은 9 월까지
범례/라벨: (조원) 운용1Y 이하은행채순매수3MMA, (조원) 월별은행FRN 발행발행3MMA, 자료 : 인포맥스 , iM 증권 리서치본부
7페이지 원문 HTML 펼치기
그림11. 투자주체별 만기구간 누적 순매수: 투신은 1년 이하, 은행은 1~3년 구간 중심
| 0~6M | 투자주체별 만기 6M~1Y 1~ |
구간 누 2Y |
적 순매 2~3 |
수 Y 3~5Y |
(조원) | |
|---|---|---|---|---|---|---|
| -100 | 0 100 |
20 | 0 | 300 | 400 | 500 |
| 기금 | ||||||
| 보험 | ||||||
| 투신 | ||||||
| 은행 | ||||||
| 정부 | ||||||
| 기타법인 | ||||||
| 료:인포맥스, iM증권 리서 : 20.01~26.09월 누적 림12. 통화정책 국면별 개인 |
치본부 만기구간 순매수 비중 |
: 인하 | 기에는 | 투신·은행 모두 | 1~3년 | 구간 비중 확 |
| 100% 3 |
년 초과 1년 |
초과~ | 3년 | 1년 이하 | ||
| 80% | ||||||
| 60% | ||||||
| 40% | ||||||
| 0% 20% |
||||||
| 인상기동결기 투신 |
인하기인상기동결기 은행 |
인하기 | 인상기 | 동결기인하기 보험 |
인상기 | 동결기인하기 기타법인 |
자료 : 인포맥스 , iM 증권 리서치본부 주 : 20.01~26.09 월 누적
그림12. 통화정책 국면별 만기구간 순매수 비중: 인하기에는 투신·은행 모두 1~3년 구간 비중 확대
자료 : 인포맥스 , iM 증권 리서치본부
주 1: 국면별 순매수 합계 대비 구간별 비중 , 1~3 년은 3 년 포함 주 2: 기준금리가 6 개월 전보다 높으면 인상기 , 낮으면 인하기로 구분
표2. 26년 3분기 월별 은행채 발행 만기와 투자자 순매수: 9월은 1년 이하 발행 비중이 확대
| (조원) | 7월 | 8월 | 9월 |
|---|---|---|---|
| 발행액 | 25.3 | 24.9 | 27.3 |
| 1년 이하 | 11.5 | 10.0 | 17.7 |
| 1.5~2.5년 | 10.4 | 10.0 | 5.8 |
| 3년 이상 | 3.3 | 4.9 | 3.9 |
| 가중평균 발행만기(년) | 1.62 | 1.67 | 1.41 |
| 1.5년 이상 발행비중(%) | 54 | 60 | 35 |
| 순매수 전체 | 14.9 | 16.8 | 15.7 |
| 투신(1년 이하) | 8.9 (8.5) | 8.2 (6.0) | 8.5 (8.0) |
| 은행(1~3년) | 4.7 (3.6) | 6.4 (5.0) | 6.6 (5.1) |
자료 : 인포맥스 , iM 증권 리서치본부
주 : 월별 합계 기준 , 괄호 안은 투신 1 년 이하 · 은행 1~3 년(3년 포함) 순매수
8페이지 원문 HTML 펼치기
향후 체크포인트: 발행 총량과 함께 발행 만기·조달 믹스를 확인
종합하면 4분기 은행채는 만기 도래에 따른 차환 발행이 이어질 가능성이 존재하나, 9월 분기말 물량 집중 이후 명목 발행 부담은 다소 완화될 것으로 판단된다. 3분기 중에도 월 15~17조원 수준의 순매수가 이어지면서 수급은 비교적 안정적인 흐름을 보였다. 향후 확인할 부분은 크게 네 가지로 정리할 수 있다.
①발행 만기 구성: 11월(약 26.5조원)과 27년 3월(약 27.1조원)처럼 만기가 몰리는 구간을 앞두고는 선차환 수요가 나타날 수 있으며, 이때 어떤 만기로 차환하는지에 따라 투자자가 부담하는 금리 민감도가 달라진다. 고정금리채 중심으로 1.5년 이상 발행이 늘어나면 같은 발행액이라도 DV01이 커질 수 있다.
②고정·변동금리 조달 믹스: FRN은 금리가 주기적으로 재설정돼 투자자의 금리 민감도 부담이 상대적으로 작고, 편입요건을 충족하는 단기 FRN에는 MMF 등 단기 운용 자금의 수요가 형성될 수 있다. 발행 만기가 길어지더라도 FRN 비중이 함께 높아진다면 투자자가 실제로 부담하는 듀레이션 증가폭은 제한될 수 있다는 점에서, 발행 만기와 함께 금리 조건을 확인할 필요가 있다.
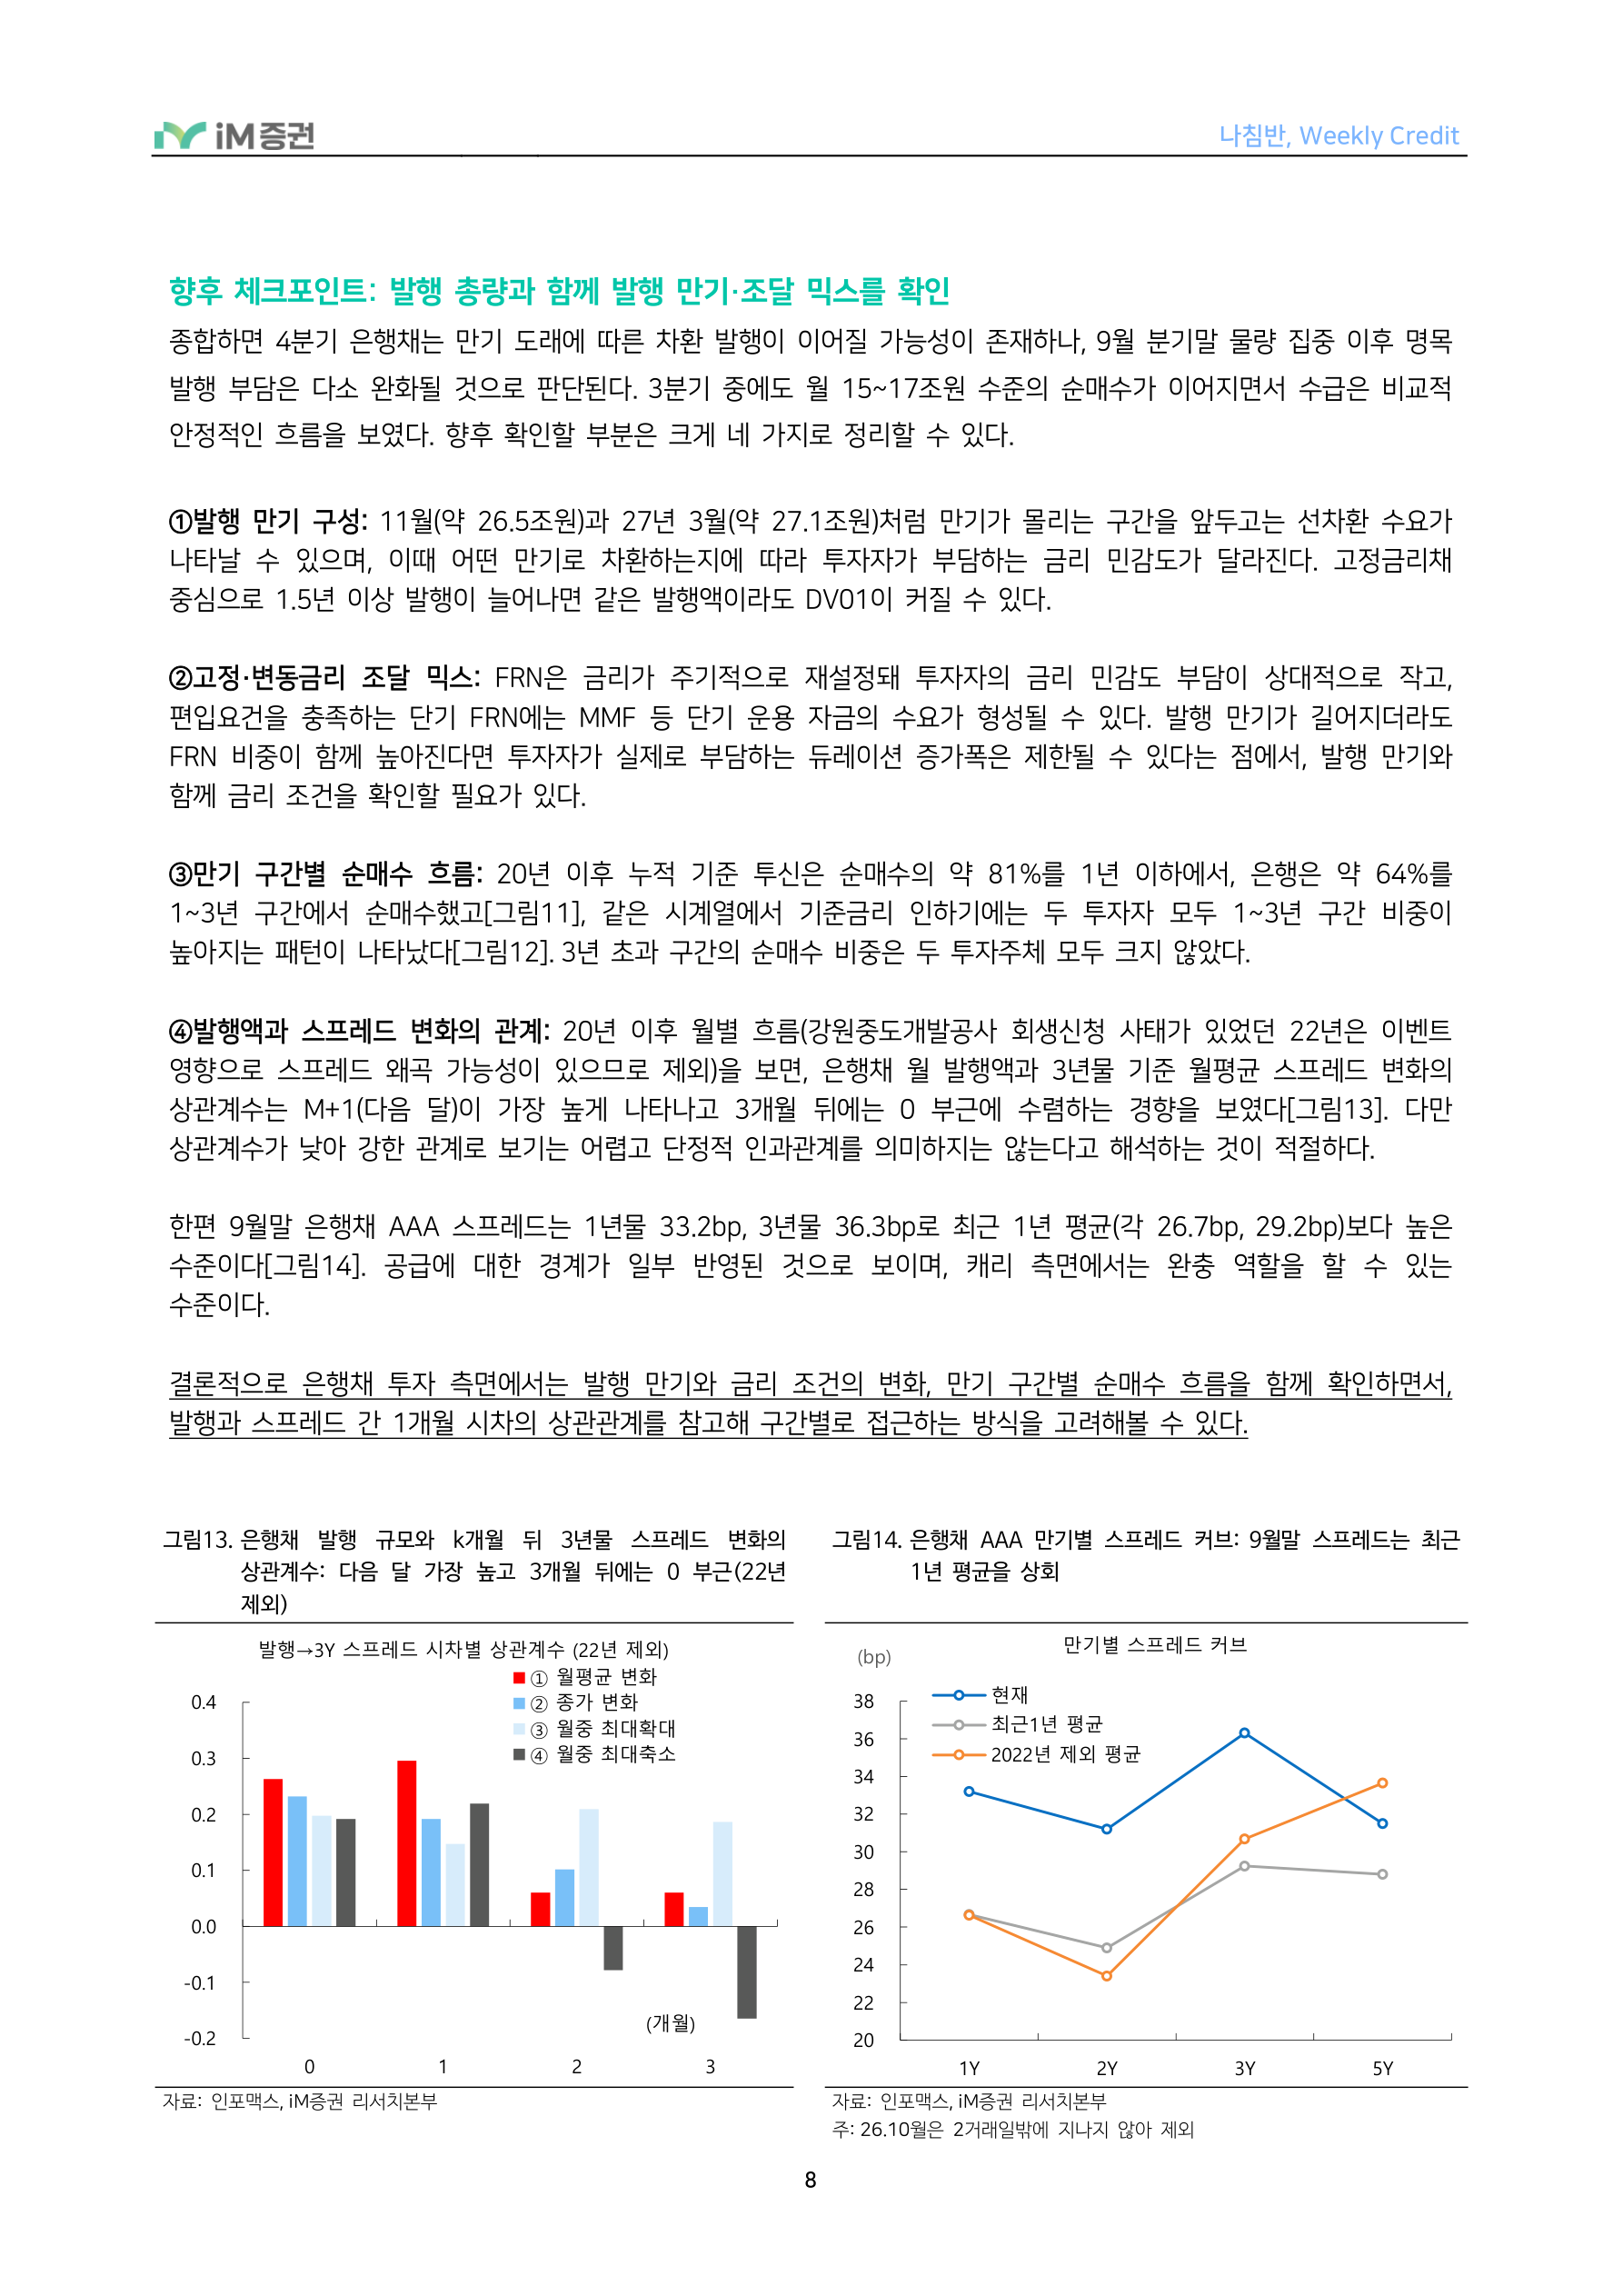
③만기 구간별 순매수 흐름: 20년 이후 누적 기준 투신은 순매수의 약 81%를 1년 이하에서, 은행은 약 64%를 1~3년 구간에서 순매수했고[그림11], 같은 시계열에서 기준금리 인하기에는 두 투자자 모두 1~3년 구간 비중이 높아지는 패턴이 나타났다[그림12]. 3년 초과 구간의 순매수 비중은 두 투자주체 모두 크지 않았다.
④발행액과 스프레드 변화의 관계: 20년 이후 월별 흐름(강원중도개발공사 회생신청 사태가 있었던 22년은 이벤트 영향으로 스프레드 왜곡 가능성이 있으므로 제외)을 보면, 은행채 월 발행액과 3년물 기준 월평균 스프레드 변화의 상관계수는 M+1(다음 달)이 가장 높게 나타나고 3개월 뒤에는 0 부근에 수렴하는 경향을 보였다[그림13]. 다만 상관계수가 낮아 강한 관계로 보기는 어렵고 단정적 인과관계를 의미하지는 않는다고 해석하는 것이 적절하다.
한편 9월말 은행채 AAA 스프레드는 1년물 33.2bp, 3년물 36.3bp로 최근 1년 평균(각 26.7bp, 29.2bp)보다 높은 수준이다[그림14]. 공급에 대한 경계가 일부 반영된 것으로 보이며, 캐리 측면에서는 완충 역할을 할 수 있는 수준이다.
결론적으로 은행채 투자 측면에서는 발행 만기와 금리 조건의 변화, 만기 구간별 순매수 흐름을 함께 확인하면서, 발행과 스프레드 간 1개월 시차의 상관관계를 참고해 구간별로 접근하는 방식을 고려해볼 수 있다.
범례/라벨: 만기별 스프레드 커브, (bp), 38 현재, 최근1년 평균, 2022년 제외 평균, 1Y2Y3Y5Y
자료 : 인포맥스 , iM 증권 리서치본부 주 : 26.10 월은 2 거래일밖에 지나지 않아 제외
9페이지 원문 HTML 펼치기
Appendix. Weekly Credit Monitoring
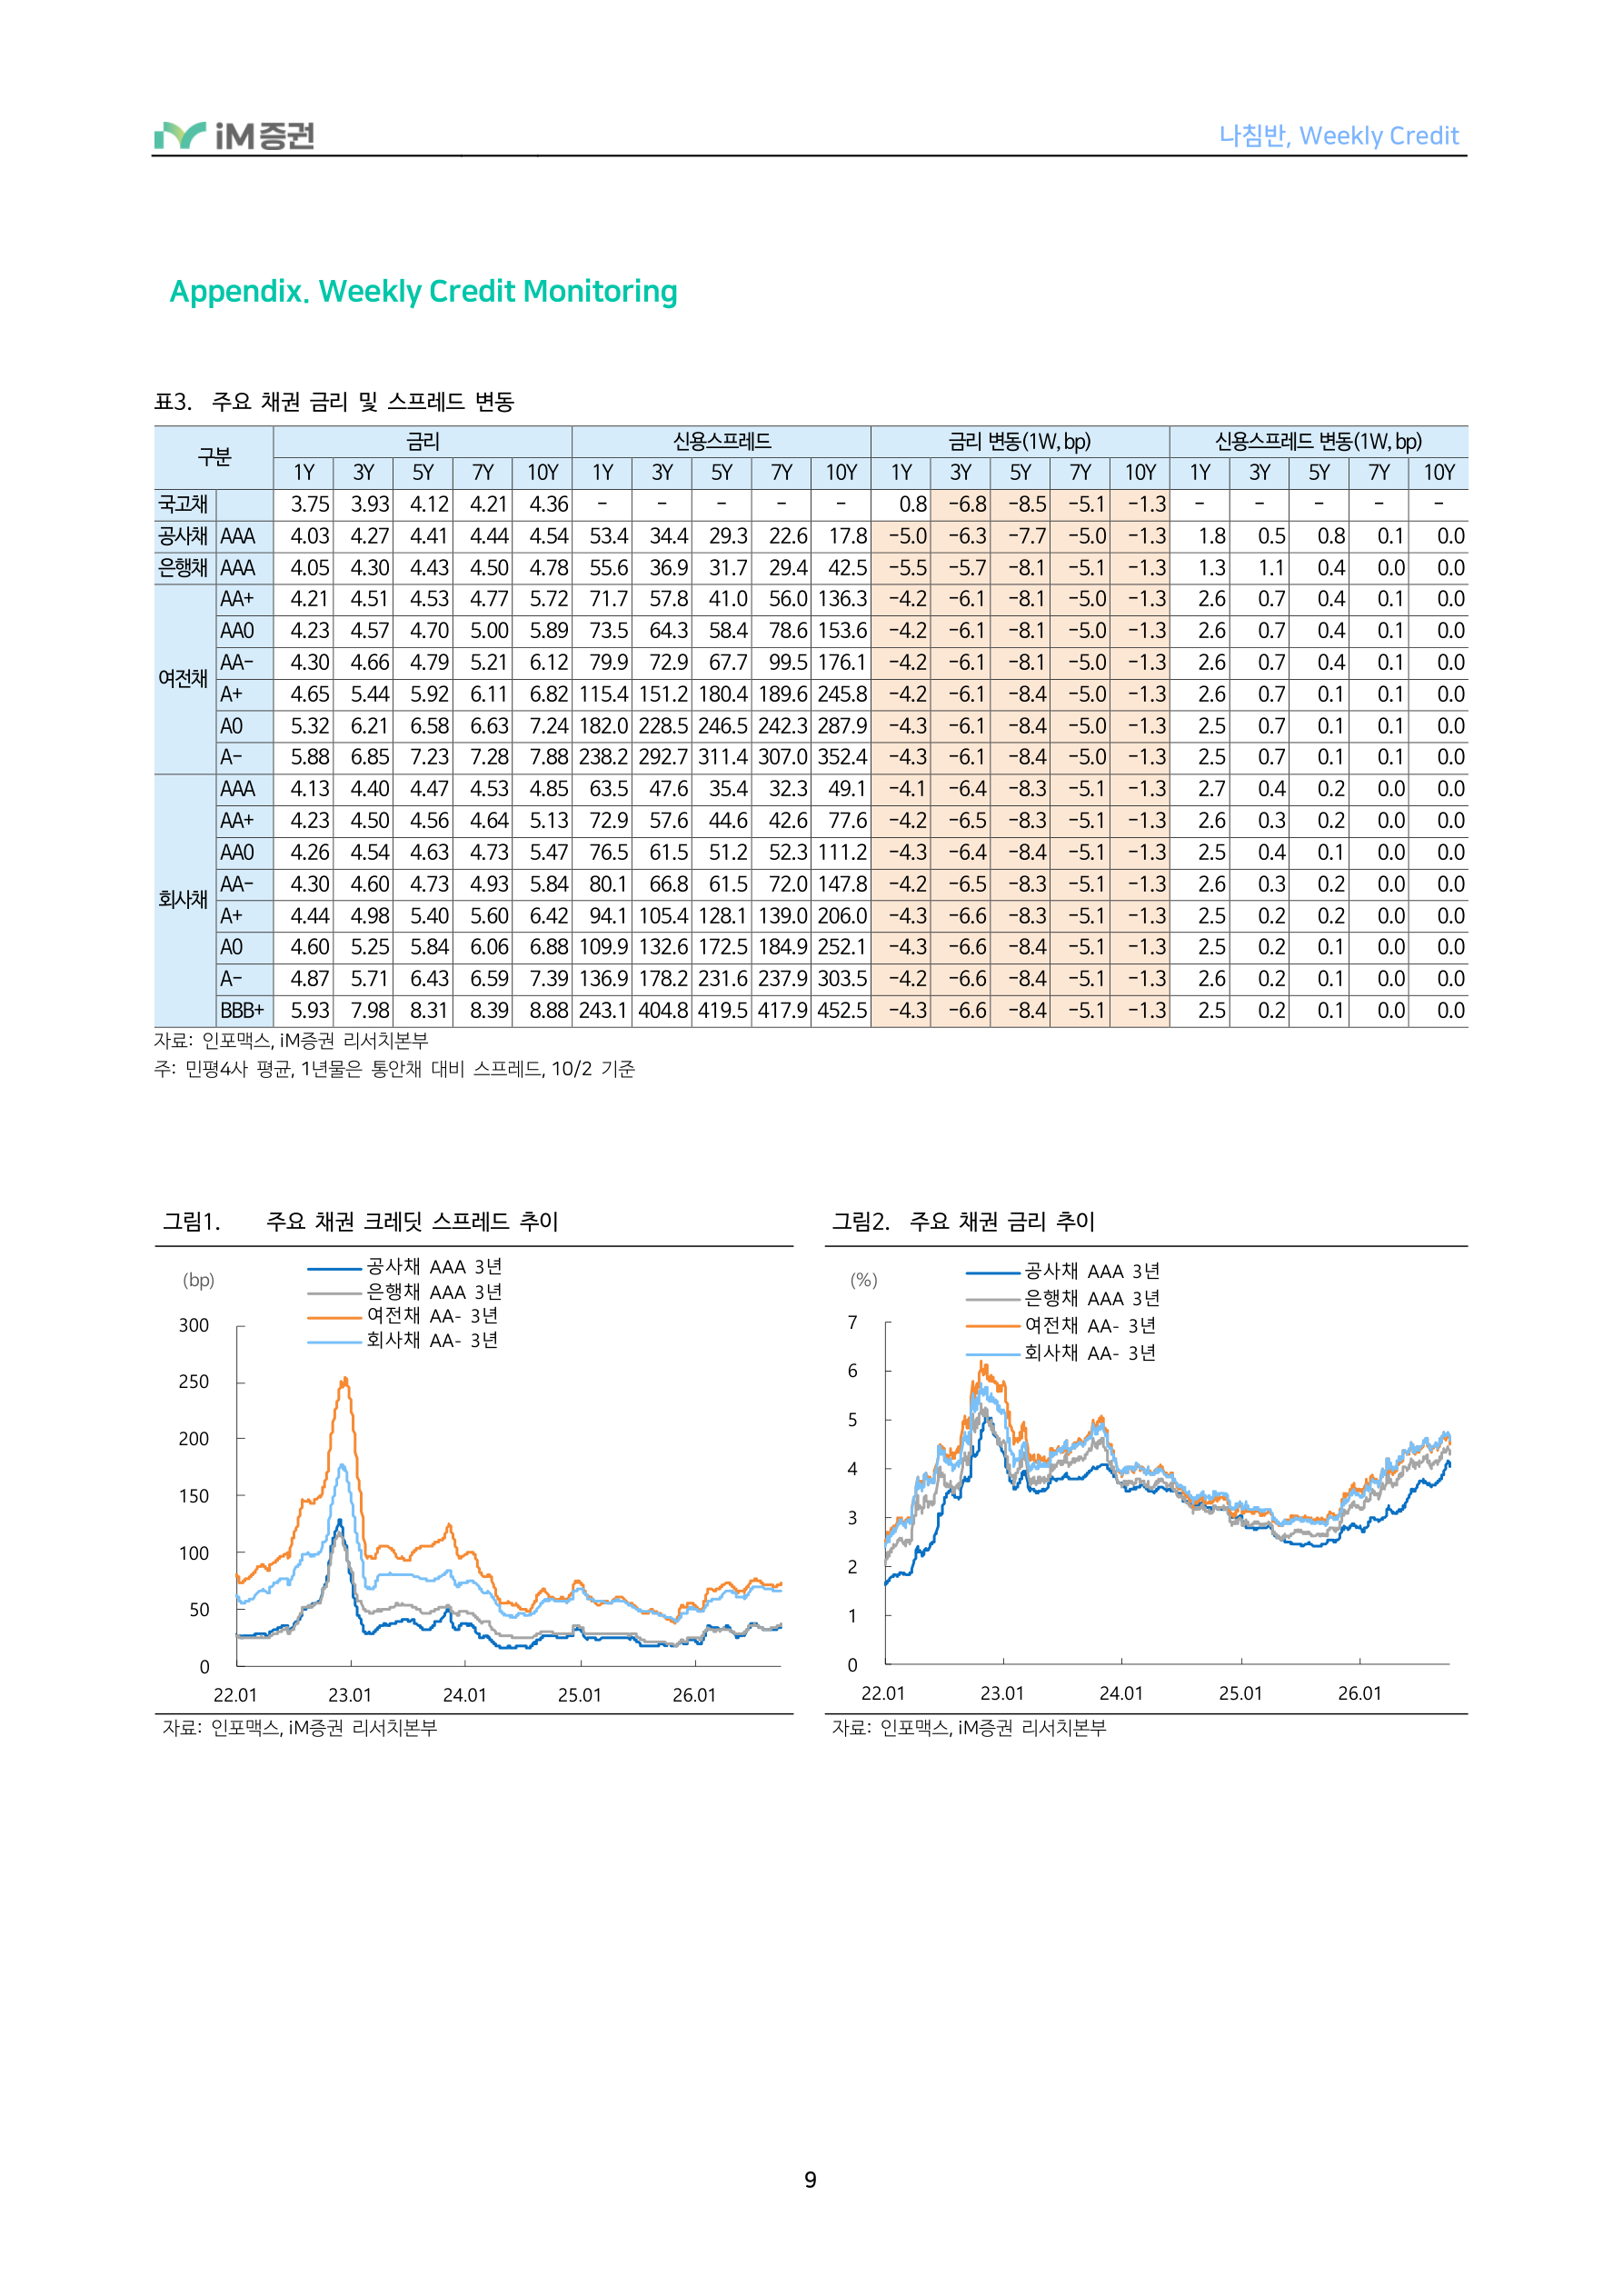
표3. 주요 채권 금리 및 스프레드 변동
| 금리 | 신 | 용스프레 | 드 | 금리 | 변동(1W | , bp) | 신 | 용스프레 | 드 변동 | (1W, bp | ) | ||||||||||
|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|
| 1Y | 3Y | 5Y | 7Y | 10Y | 1Y | 3Y | 5Y | 7Y | 10Y | 1Y | 3Y | 5Y | 7Y | 10Y | 1Y | 3Y | 5Y | 7Y | 10Y | ||
| 국고채 | 3.75 | 3.93 | 4.12 | 4.21 | 4.36 | - | - | - | - | - | 0.8 | -6.8 | -8.5 | -5.1 | -1.3 | - | - | - | - | - | |
| 공사채 | AAA |
4.03 | 4.27 | 4.41 | 4.44 | 4.54 | 53.4 | 34.4 |
29.3 | 22.6 |
17.8 |
-5.0 | -6.3 | -7.7 | -5.0 | -1.3 | 1.8 | 0.5 | 0.8 | 0.1 | 0.0 |
| 은행채 | AAA |
4.05 | 4.30 | 4.43 | 4.50 | 4.78 | 55.6 | 36.9 |
31.7 | 29.4 |
42.5 |
-5.5 | -5.7 | -8.1 | -5.1 | -1.3 | 1.3 | 1.1 | 0.4 | 0.0 | 0.0 |
| AA+ | 4.21 | 4.51 | 4.53 | 4.77 | 5.72 | 71.7 | 57.8 |
41.0 | 56.0 |
136.3 | -4.2 | -6.1 | -8.1 | -5.0 | -1.3 | 2.6 | 0.7 | 0.4 | 0.1 | 0.0 | |
| AA0 | 4.23 | 4.57 | 4.70 | 5.00 | 5.89 | 73.5 | 64.3 |
58.4 | 78.6 |
153.6 | -4.2 | -6.1 | -8.1 | -5.0 | -1.3 | 2.6 | 0.7 | 0.4 | 0.1 | 0.0 | |
AA- |
4.30 | 4.66 | 4.79 | 5.21 | 6.12 | 79.9 | 72.9 |
67.7 | 99.5 |
176.1 | -4.2 | -6.1 | -8.1 | -5.0 | -1.3 | 2.6 | 0.7 | 0.4 | 0.1 | 0.0 | |
| 여전 | A+ |
4.65 | 5.44 | 5.92 | 6.11 | 6.82 | 115.4 | 151.2 | 180.4 | 189.6 | 245.8 | -4.2 | -6.1 | -8.4 | -5.0 | -1.3 | 2.6 | 0.7 | 0.1 | 0.1 | 0.0 |
| A0 | 5.32 | 6.21 | 6.58 | 6.63 | 7.24 | 182.0 | 228.5 | 246.5 | 242.3 | 287.9 | -4.3 | -6.1 | -8.4 | -5.0 | -1.3 | 2.5 | 0.7 | 0.1 | 0.1 | 0.0 | |
| A- | 5.88 | 6.85 | 7.23 | 7.28 | 7.88 | 238.2 | 292.7 | 311.4 | 307.0 | 352.4 | -4.3 | -6.1 | -8.4 | -5.0 | -1.3 | 2.5 | 0.7 | 0.1 | 0.1 | 0.0 | |
| AAA | 4.13 | 4.40 | 4.47 | 4.53 | 4.85 | 63.5 | 47.6 |
35.4 | 32.3 |
49.1 |
-4.1 | -6.4 | -8.3 | -5.1 | -1.3 | 2.7 | 0.4 | 0.2 | 0.0 | 0.0 | |
| AA+ | 4.23 | 4.50 | 4.56 | 4.64 | 5.13 | 72.9 | 57.6 |
44.6 | 42.6 |
77.6 |
-4.2 | -6.5 | -8.3 | -5.1 | -1.3 | 2.6 | 0.3 | 0.2 | 0.0 | 0.0 | |
| AA0 | 4.26 | 4.54 | 4.63 | 4.73 | 5.47 | 76.5 | 61.5 |
51.2 | 52.3 |
111.2 | -4.3 | -6.4 | -8.4 | -5.1 | -1.3 | 2.5 | 0.4 | 0.1 | 0.0 | 0.0 | |
AA- |
4.30 | 4.60 | 4.73 | 4.93 | 5.84 | 80.1 | 66.8 |
61.5 | 72.0 |
147.8 | -4.2 | -6.5 | -8.3 | -5.1 | -1.3 | 2.6 | 0.3 | 0.2 | 0.0 | 0.0 | |
| 회사 | A+ |
4.44 | 4.98 | 5.40 | 5.60 | 6.42 | 94.1 | 105.4 | 128.1 | 139.0 | 206.0 | -4.3 | -6.6 | -8.3 | -5.1 | -1.3 | 2.5 | 0.2 | 0.2 | 0.0 | 0.0 |
| A0 | 4.60 | 5.25 | 5.84 | 6.06 | 6.88 | 109.9 | 132.6 | 172.5 | 184.9 | 252.1 | -4.3 | -6.6 | -8.4 | -5.1 | -1.3 | 2.5 | 0.2 | 0.1 | 0.0 | 0.0 | |
| A- | 4.87 | 5.71 | 6.43 | 6.59 | 7.39 | 136.9 | 178.2 | 231.6 | 237.9 | 303.5 | -4.2 | -6.6 | -8.4 | -5.1 | -1.3 | 2.6 | 0.2 | 0.1 | 0.0 | 0.0 | |
| BBB+ | 5.93 | 7.98 | 8.31 | 8.39 | 8.88 | 243.1 | 404.8 | 419.5 | 417.9 | 452.5 | -4.3 | -6.6 | -8.4 | -5.1 | -1.3 | 2.5 | 0.2 | 0.1 | 0.0 | 0.0 |
자료 : 인포맥스 , iM 증권 리서치본부
주 : 민평 4 사 평균 , 1 년물은 통안채 대비 스프레드 , 10/2 기준
범례/라벨: 공사채AAA 3년, (bp), 은행채AAA 3년, 300 여전채AA- 3년, 회사채AA- 3년
자료 : 인포맥스 , iM 증권 리서치본부
범례/라벨: 공사채AAA 3년, 은행채AAA 3년, 7 여전채AA- 3년, 회사채AA- 3년
단위: (%)
자료 : 인포맥스 , iM 증권 리서치본부
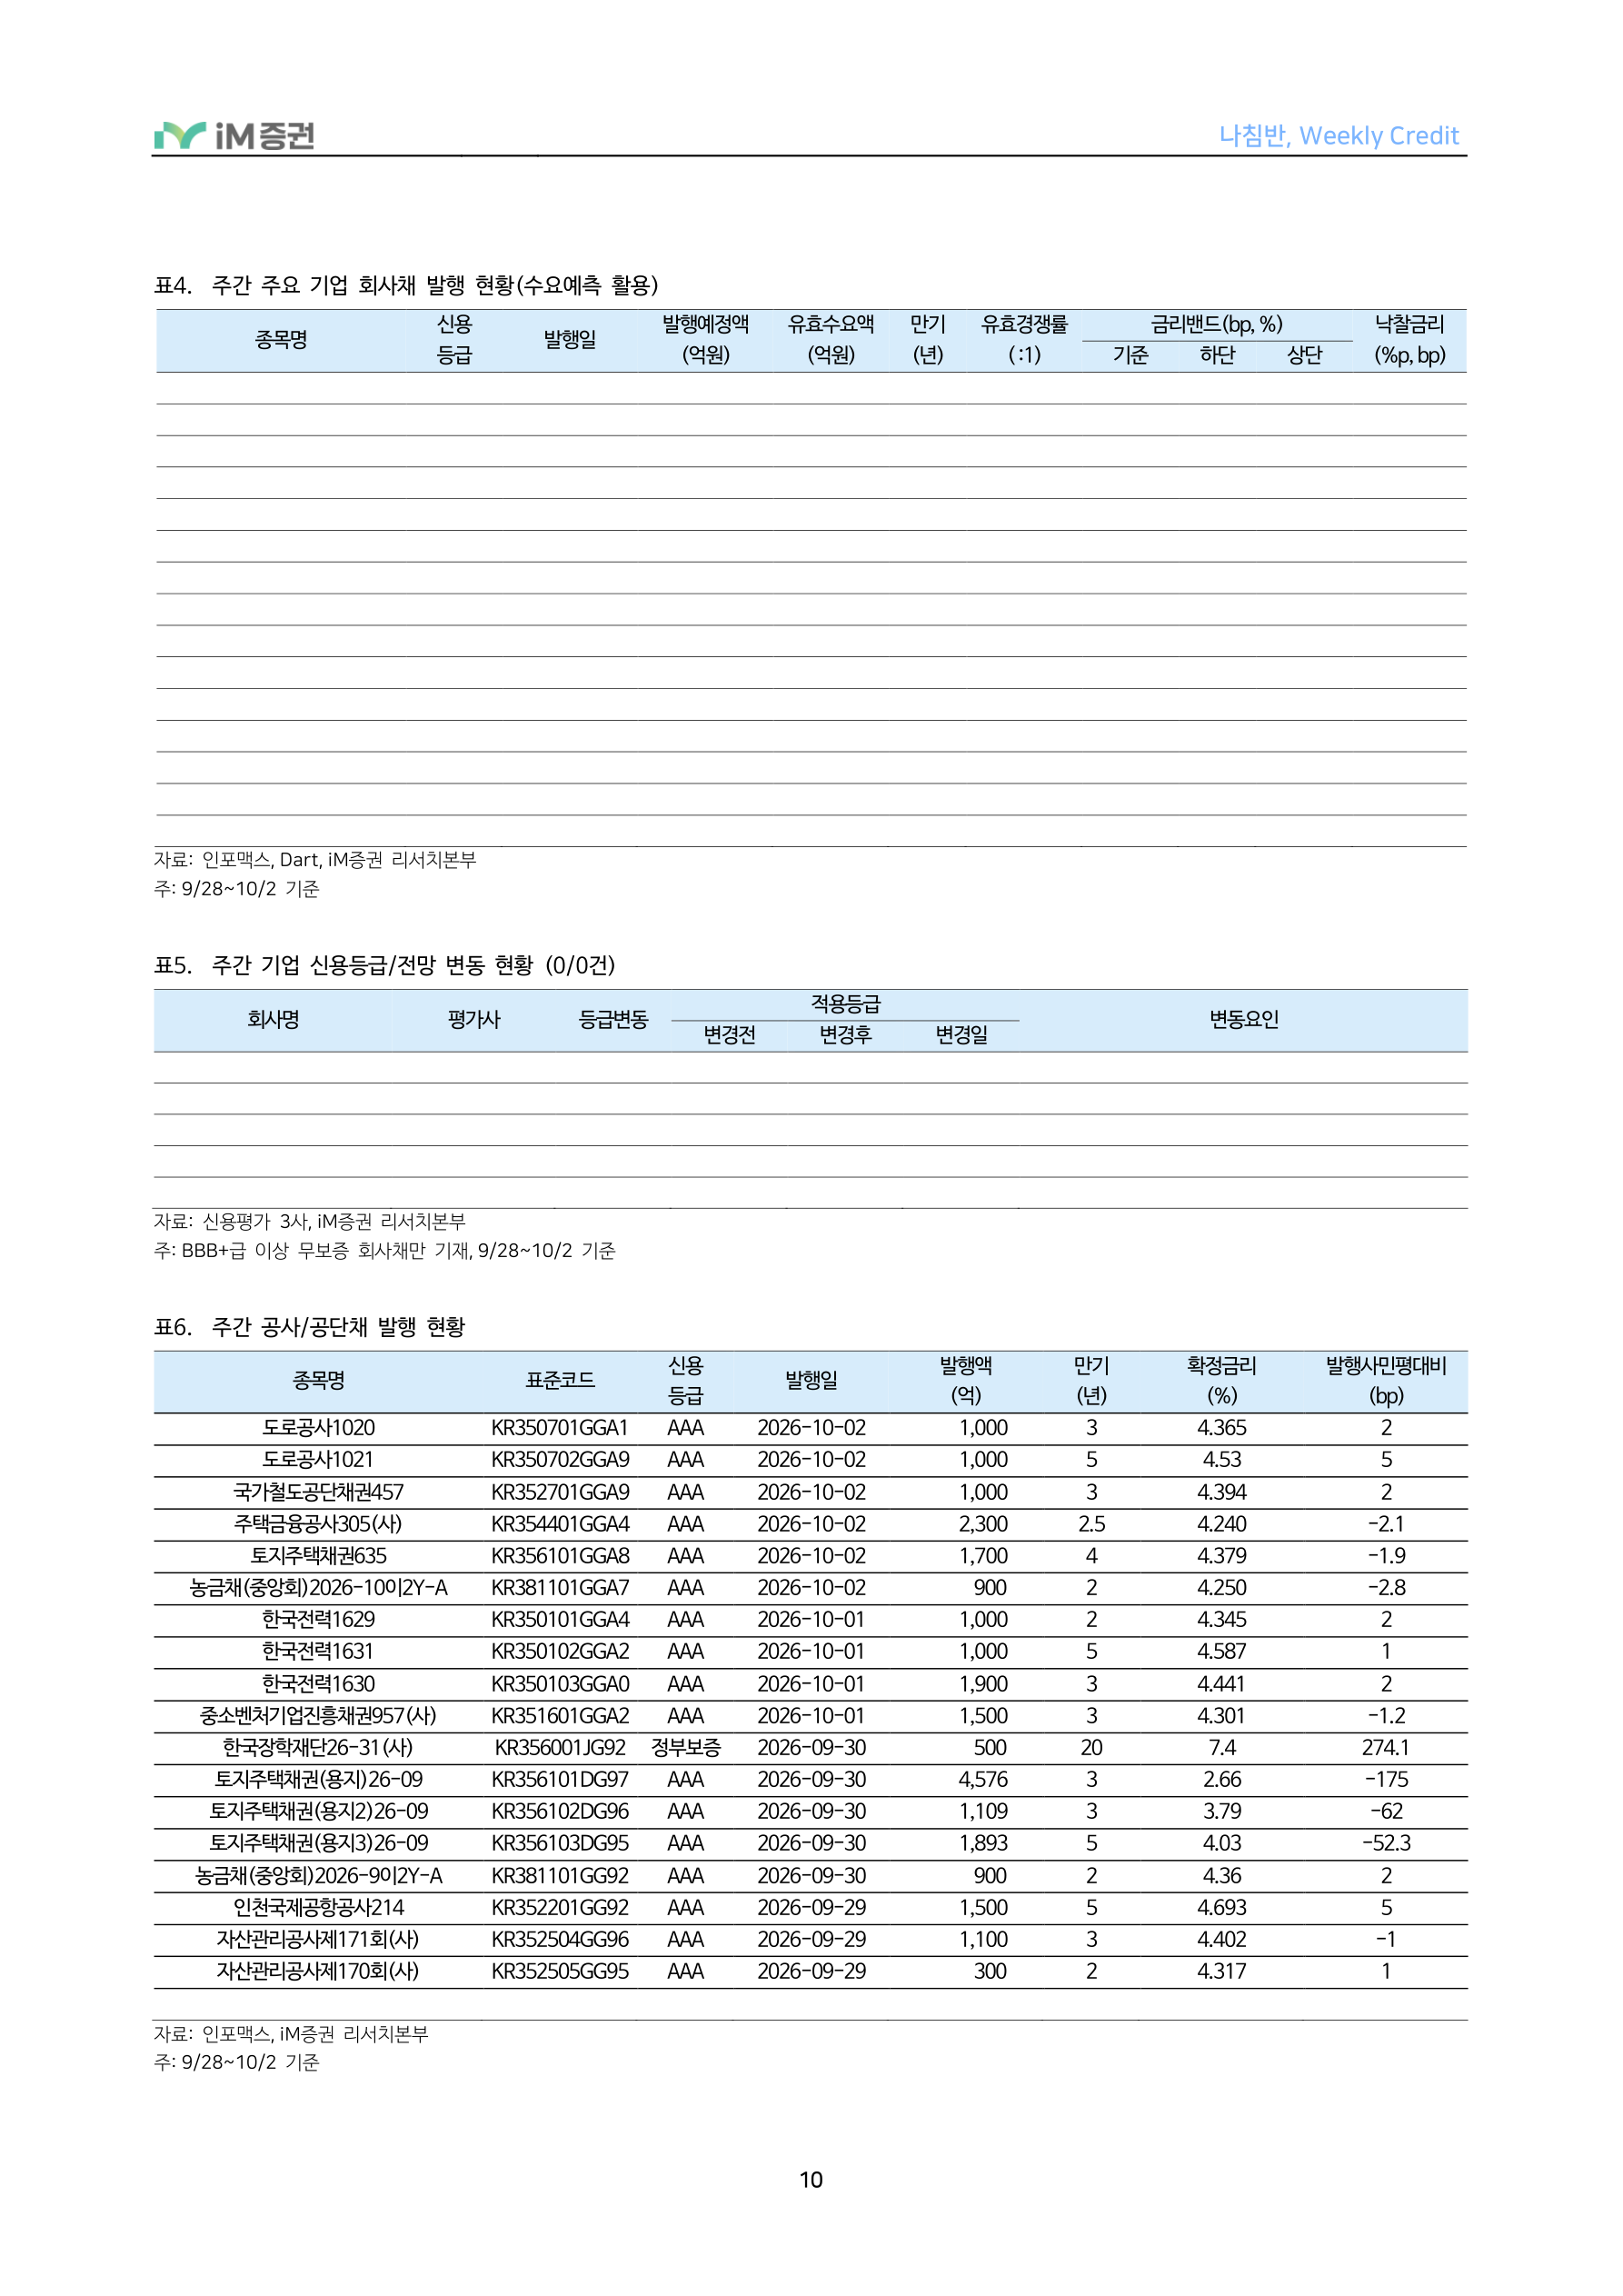
10페이지 원문 HTML 펼치기
범례/라벨: 신용 발행예정액 유효수요액 만기 유효경쟁률 금리밴드(bp, %) 낙찰금리, 종목명 발행일, 등급 (억원) (억원) (년) ( :1) 기준 하단 상단 (%p, bp)
자료 : 인포맥스 , Dart, iM 증권 리서치본부 주 : 9/28~10/2 기준
표5. 주간 기업 신용등급/전망 변동 현황 (0/0건)
| 회사명 | 평가사 | 등급변동 | 변경전 | 적용등급 변경후 |
변경일 | 변동요인 |
|---|---|---|---|---|---|---|
자료 : 신용평가 3 사 , iM 증권 리서치본부 주 : BBB+ 급 이상 무보증 회사채만 기재 , 9/28~10/2 기준
표6. 주간 공사/공단채 발행 현황
| 종목명 | 표준코드 | 신용 등급 |
발행일 | 발행액 (억) |
만기 (년) |
확정금리 (%) |
발행사민평대비 (bp) |
|---|---|---|---|---|---|---|---|
| 도로공사1020 | KR350701GGA1 | AAA | 2026-10-02 | 1,000 | 3 | 4.365 | 2 |
| 도로공사1021 | KR350702GGA9 | AAA | 2026-10-02 | 1,000 | 5 | 4.53 | 5 |
| 국가철도공단채권457 | KR352701GGA9 | AAA | 2026-10-02 | 1,000 | 3 | 4.394 | 2 |
| 주택금융공사305(사) | KR354401GGA4 | AAA | 2026-10-02 | 2,300 | 2.5 | 4.240 | -2.1 |
| 토지주택채권635 | KR356101GGA8 | AAA | 2026-10-02 | 1,700 | 4 | 4.379 | -1.9 |
| 농금채(중앙회)2026-10이2Y-A | KR381101GGA7 | AAA | 2026-10-02 | 900 | 2 | 4.250 | -2.8 |
| 한국전력1629 | KR350101GGA4 | AAA | 2026-10-01 | 1,000 | 2 | 4.345 | 2 |
| 한국전력1631 | KR350102GGA2 | AAA | 2026-10-01 | 1,000 | 5 | 4.587 | 1 |
| 한국전력1630 | KR350103GGA0 | AAA | 2026-10-01 | 1,900 | 3 | 4.441 | 2 |
| 중소벤처기업진흥채권957(사) | KR351601GGA2 | AAA | 2026-10-01 | 1,500 | 3 | 4.301 | -1.2 |
| 한국장학재단26-31(사) | KR356001JG92 | 정부보증 | 2026-09-30 | 500 | 20 | 7.4 | 274.1 |
| 토지주택채권(용지)26-09 | KR356101DG97 | AAA | 2026-09-30 | 4,576 | 3 | 2.66 | -175 |
| 토지주택채권(용지2)26-09 | KR356102DG96 | AAA | 2026-09-30 | 1,109 | 3 | 3.79 | -62 |
| 토지주택채권(용지3)26-09 | KR356103DG95 | AAA | 2026-09-30 | 1,893 | 5 | 4.03 | -52.3 |
| 농금채(중앙회)2026-9이2Y-A | KR381101GG92 | AAA | 2026-09-30 | 900 | 2 | 4.36 | 2 |
| 인천국제공항공사214 | KR352201GG92 | AAA | 2026-09-29 | 1,500 | 5 | 4.693 | 5 |
| 자산관리공사제171회(사) | KR352504GG96 | AAA | 2026-09-29 | 1,100 | 3 | 4.402 | -1 |
| 자산관리공사제170회(사) | KR352505GG95 | AAA | 2026-09-29 | 300 | 2 | 4.317 | 1 |
자료 : 인포맥스 , iM 증권 리서치본부 주 : 9/28~10/2 기준
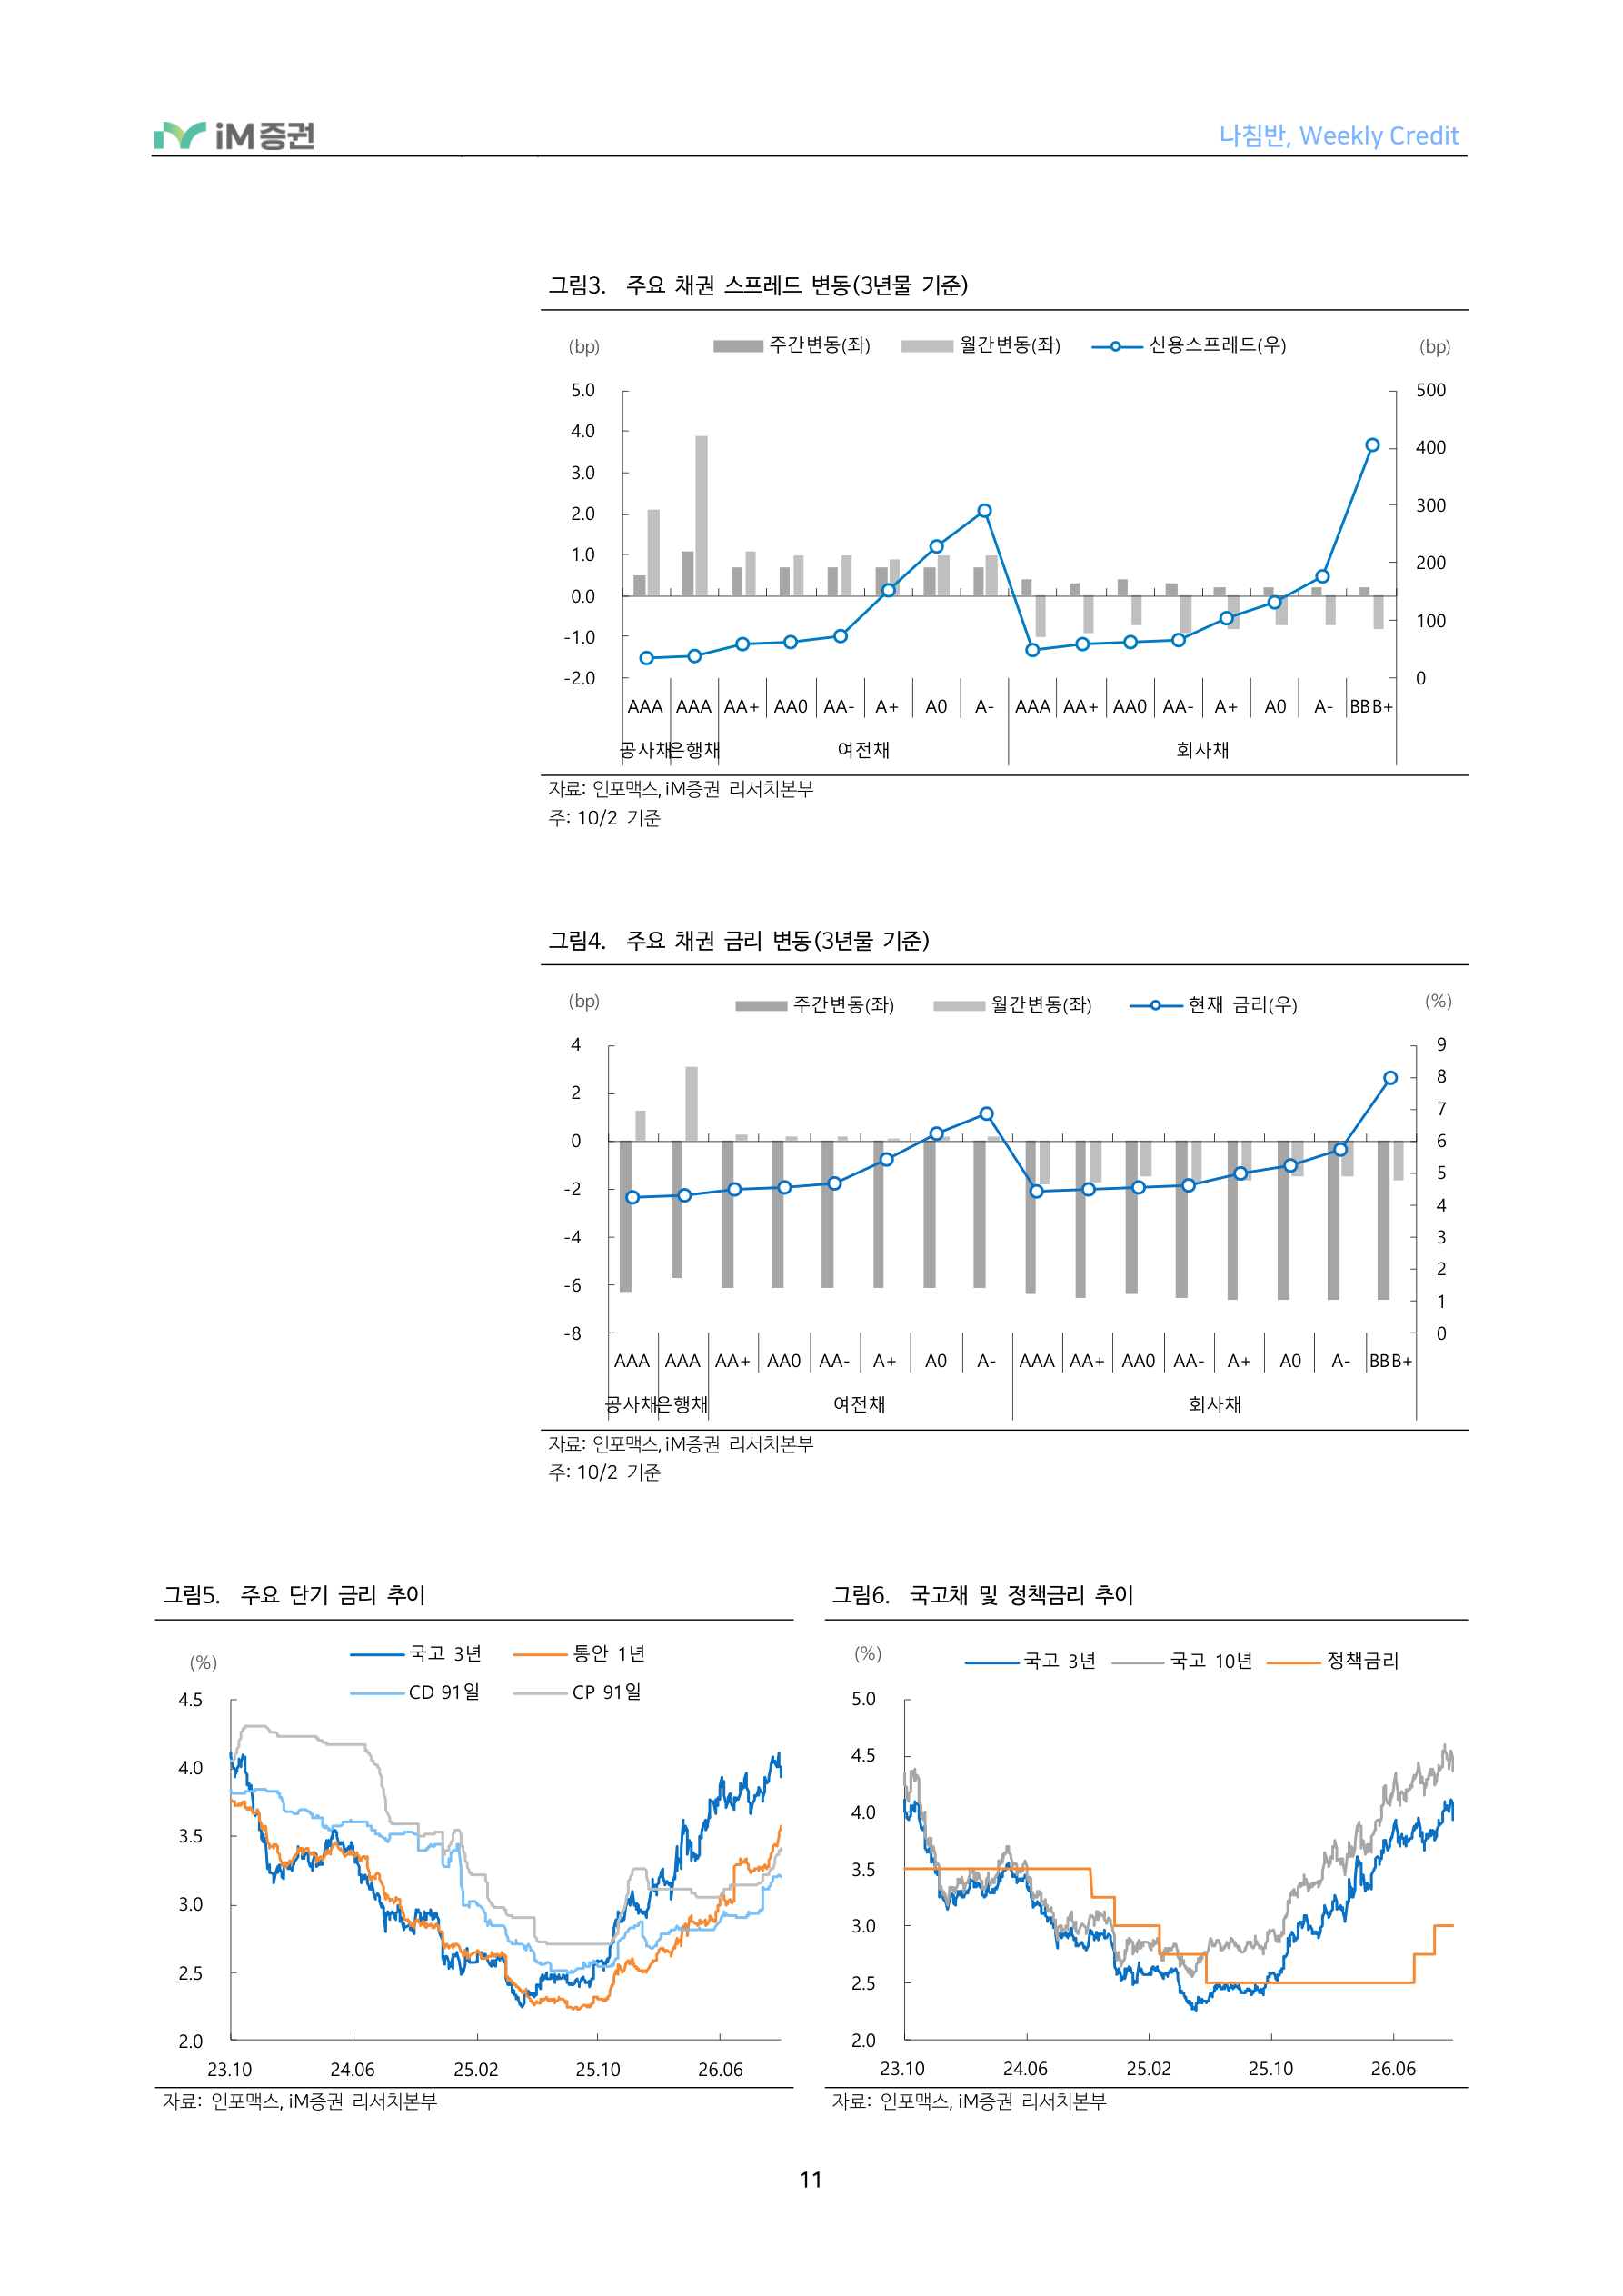
11페이지 원문 HTML 펼치기
범례/라벨: (bp) 주간변동(좌) 월간변동(좌) 신용스프레드(우) (bp), AAAAAA AA+ AA0AA- A+ A0A- AAA AA+ AA0AA- A+ A0A- BBB+, 공사채은행채여전채회사채
자료 : 인포맥스 , iM 증권 리서치본부 주 : 10/2 기준
범례/라벨: (bp) 주간변동(좌) 월간변동(좌) 현재금리(우) (%), 4 9, 0 6, -4 3, -8 0, AAAAAA AA+ AA0AA- A+ A0A- AAA AA+ AA0AA- A+ A0A- BBB+, 공사채은행채여전채회사채
자료 : 인포맥스 , iM 증권 리서치본부 주 : 10/2 기준
그림5. 주요 단기 금리 추이
범례/라벨: (%) 국고3년국고10년정책금리, 자료 : 인포맥스 , iM 증권 리서치본부
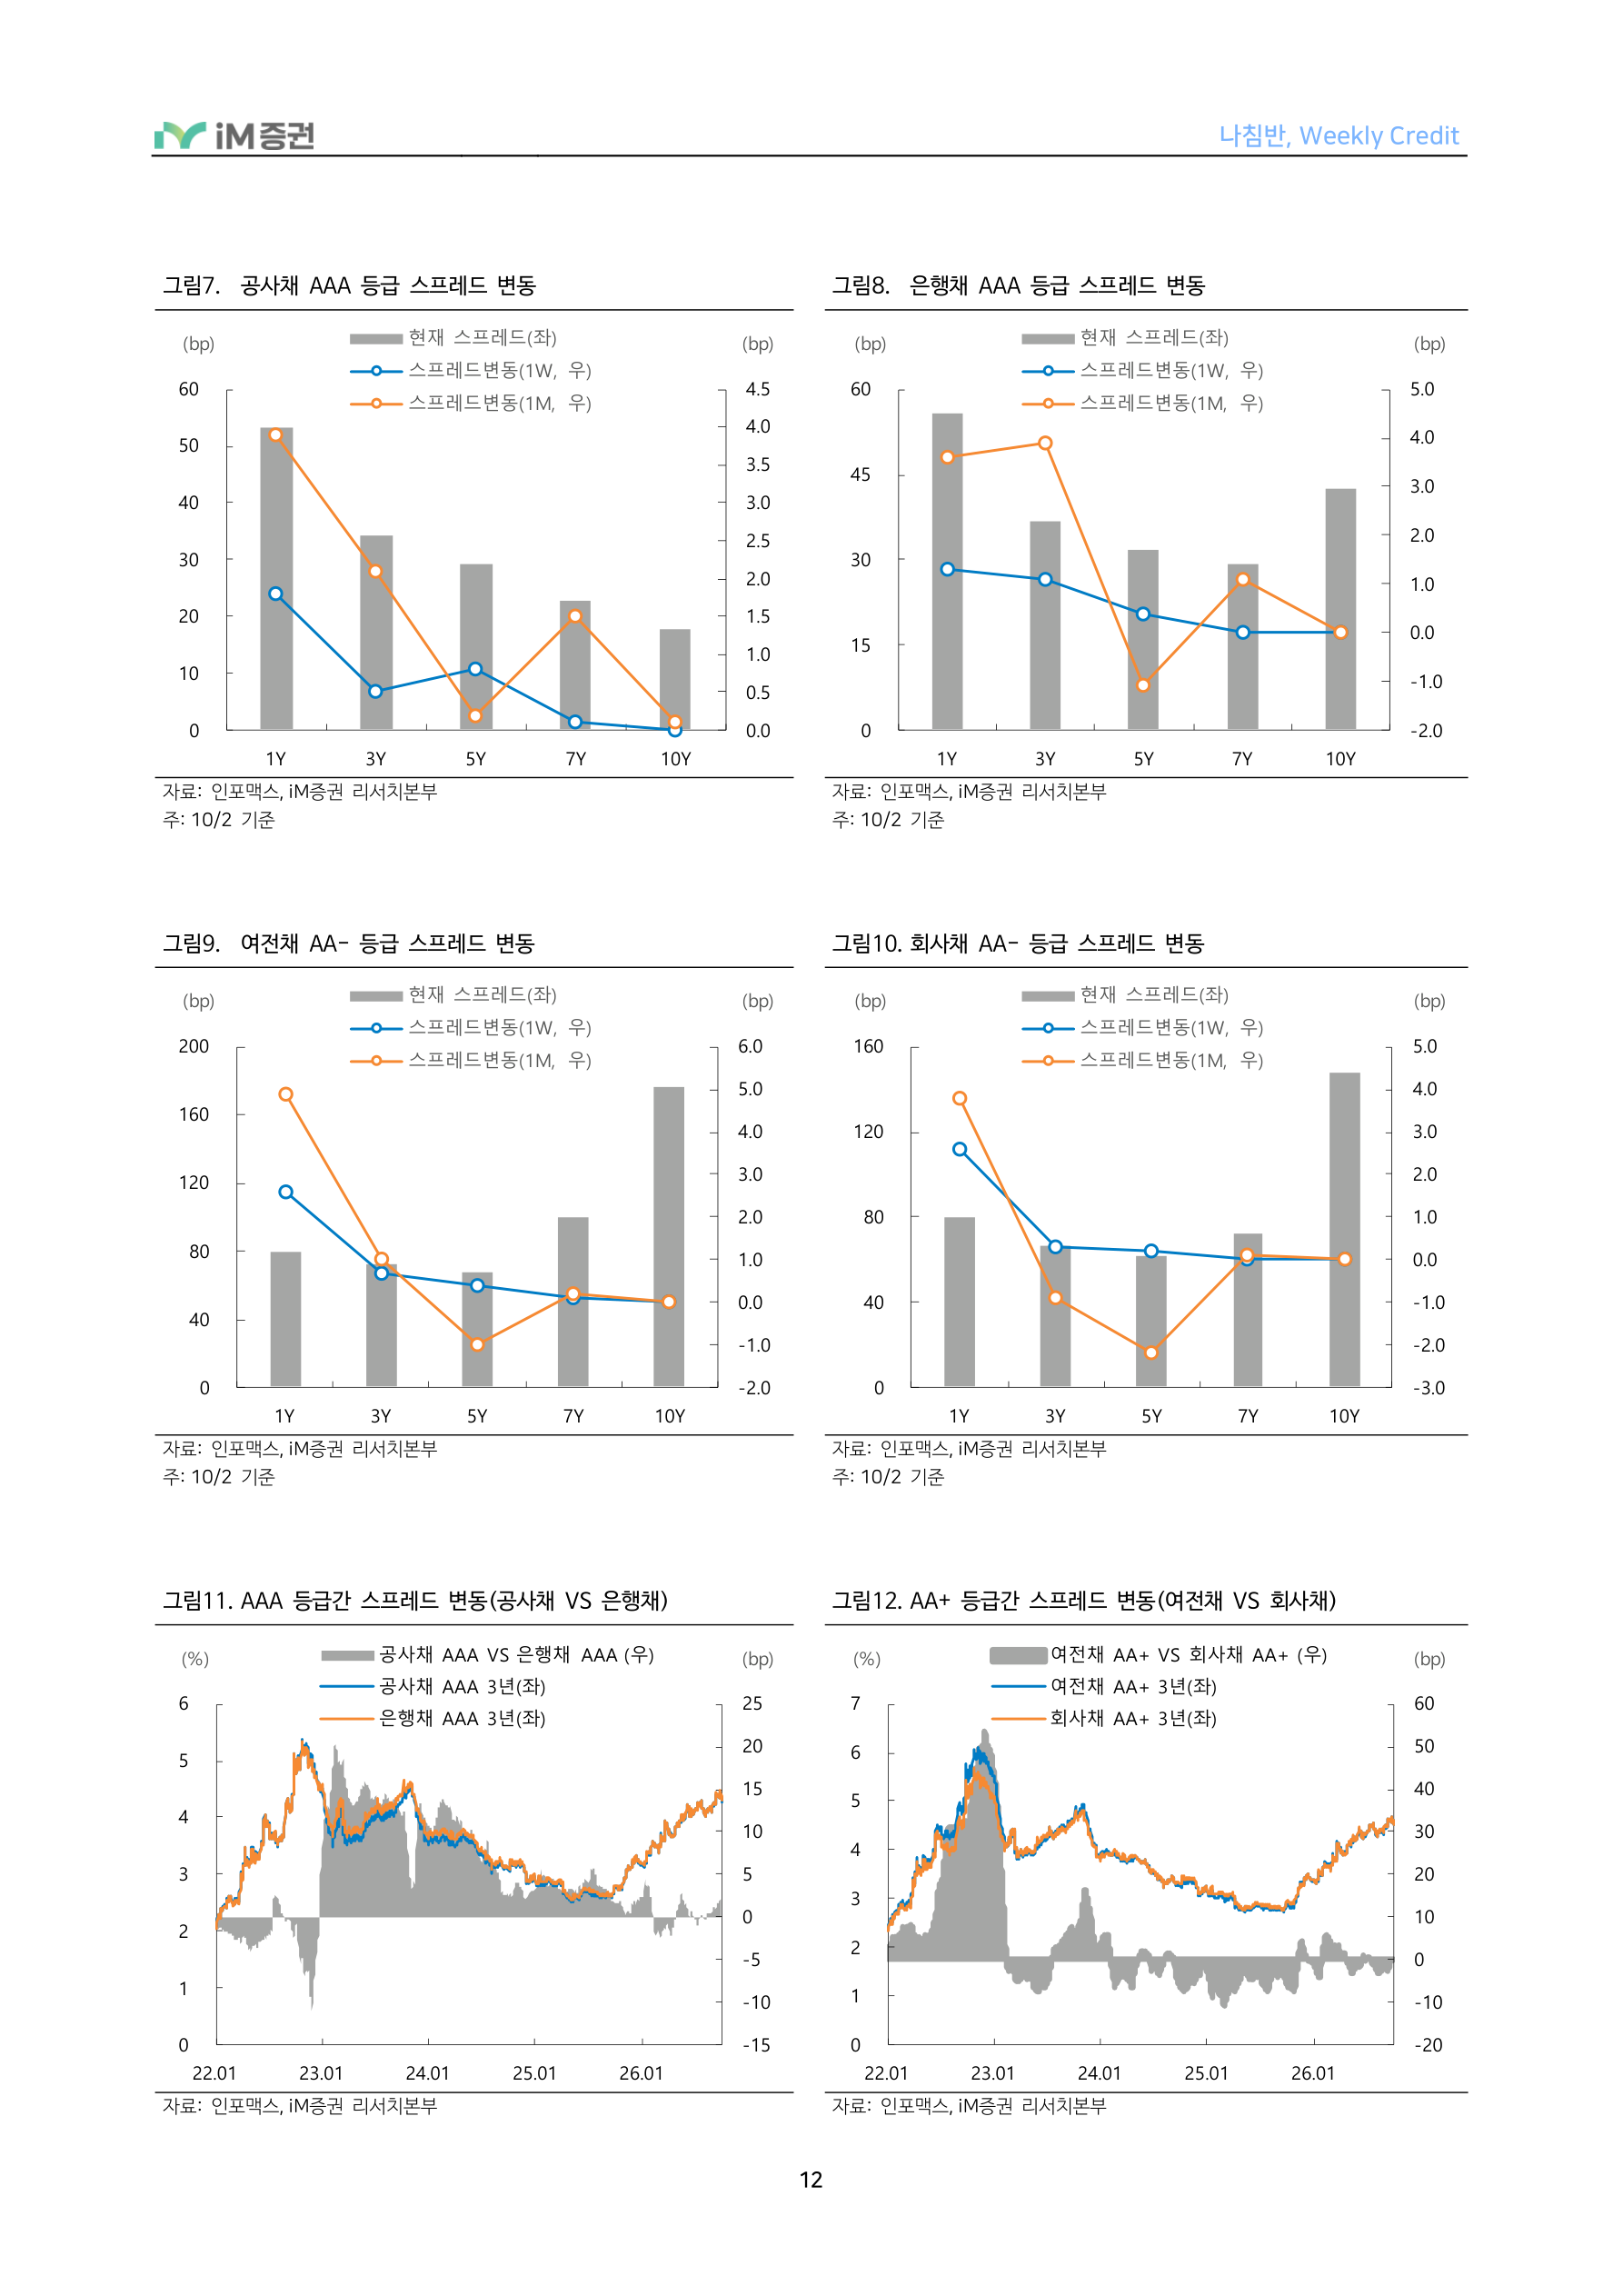
12페이지 원문 HTML 펼치기
범례/라벨: (bp) 현재스프레드(좌) (bp), 스프레드변동(1W, 우), 스프레드변동(1M, 우), 1Y3Y5Y7Y10Y
자료 : 인포맥스 , iM 증권 리서치본부 주 : 10/2 기준
범례/라벨: (bp) 현재스프레드(좌) (bp), 스프레드변동(1W, 우), 스프레드변동(1M, 우), 0 -2.0, 1Y3Y5Y7Y10Y
자료 : 인포맥스 , iM 증권 리서치본부 주 : 10/2 기준
범례/라벨: (bp) 현재스프레드(좌) (bp), 스프레드변동(1W, 우), 스프레드변동(1M, 우), 0 -2.0, 1Y3Y5Y7Y10Y
자료 : 인포맥스 , iM 증권 리서치본부 주 : 10/2 기준
범례/라벨: (bp) 현재스프레드(좌) (bp), 스프레드변동(1W, 우), 스프레드변동(1M, 우), 40 -1.0, 0 -3.0, 1Y3Y5Y7Y10Y
자료 : 인포맥스 , iM 증권 리서치본부 주 : 10/2 기준
그림11. AAA 등급간 스프레드 변동(공사채 VS 은행채)
범례/라벨: (%) 공사채AAA VS 은행채AAA (우) (bp) (%) 여전채AA+ VS 회사채AA+ (우) (bp), 공사채AAA 3년(좌) 여전채AA+ 3년(좌), 6 25 7 60, 은행채AAA 3년(좌) 회사채AA+ 3년(좌), 5206 50, 3 520, 1 -101 -10, 0 -150 -20, 자료 : 인포맥스 , iM 증권 리서치본부 자료 : 인포맥스 , iM 증권 리서치본부

13페이지 원문 HTML 펼치기
범례/라벨: (%) 여전채AA VS 회사채AA (우) (bp), 여전채AA 3년(좌), 7 70, 회사채AA 3년(좌), 4 30, 3 20, 0 -20, 자료 : 인포맥스 , iM 증권 리서치본부
범례/라벨: (%) 여전채A+ VS 회사채A+ (우) (bp), 여전채A+ 3년(좌), 회사채A+ 3년(좌), 7 120, 자료 : 인포맥스 , iM 증권 리서치본부
범례/라벨: (십조원) 순발행액(좌) 만기액(좌) (십조원), 발행액(좌) 잔존액(우), -0.5 39.0, 자료 : 인포맥스 , iM 증권 리서치본부
범례/라벨: 자료 : 인포맥스 , iM 증권 리서치본부
범례/라벨: (십조원) 순발행액(좌) 만기액(좌) (십조원), 발행액(좌) 잔존액(우), 1.2 48.0, -0.2 45.0
자료 : 인포맥스 , iM 증권 리서치본부
범례/라벨: (십조원) 순발행액(좌) 만기액(좌) (십조원), 발행액(좌) 잔존액(우), 0.4 10.3, 0.3 10.1, 0.0 9.6, -0.1 9.4, 자료 : 인포맥스 , iM 증권 리서치본부
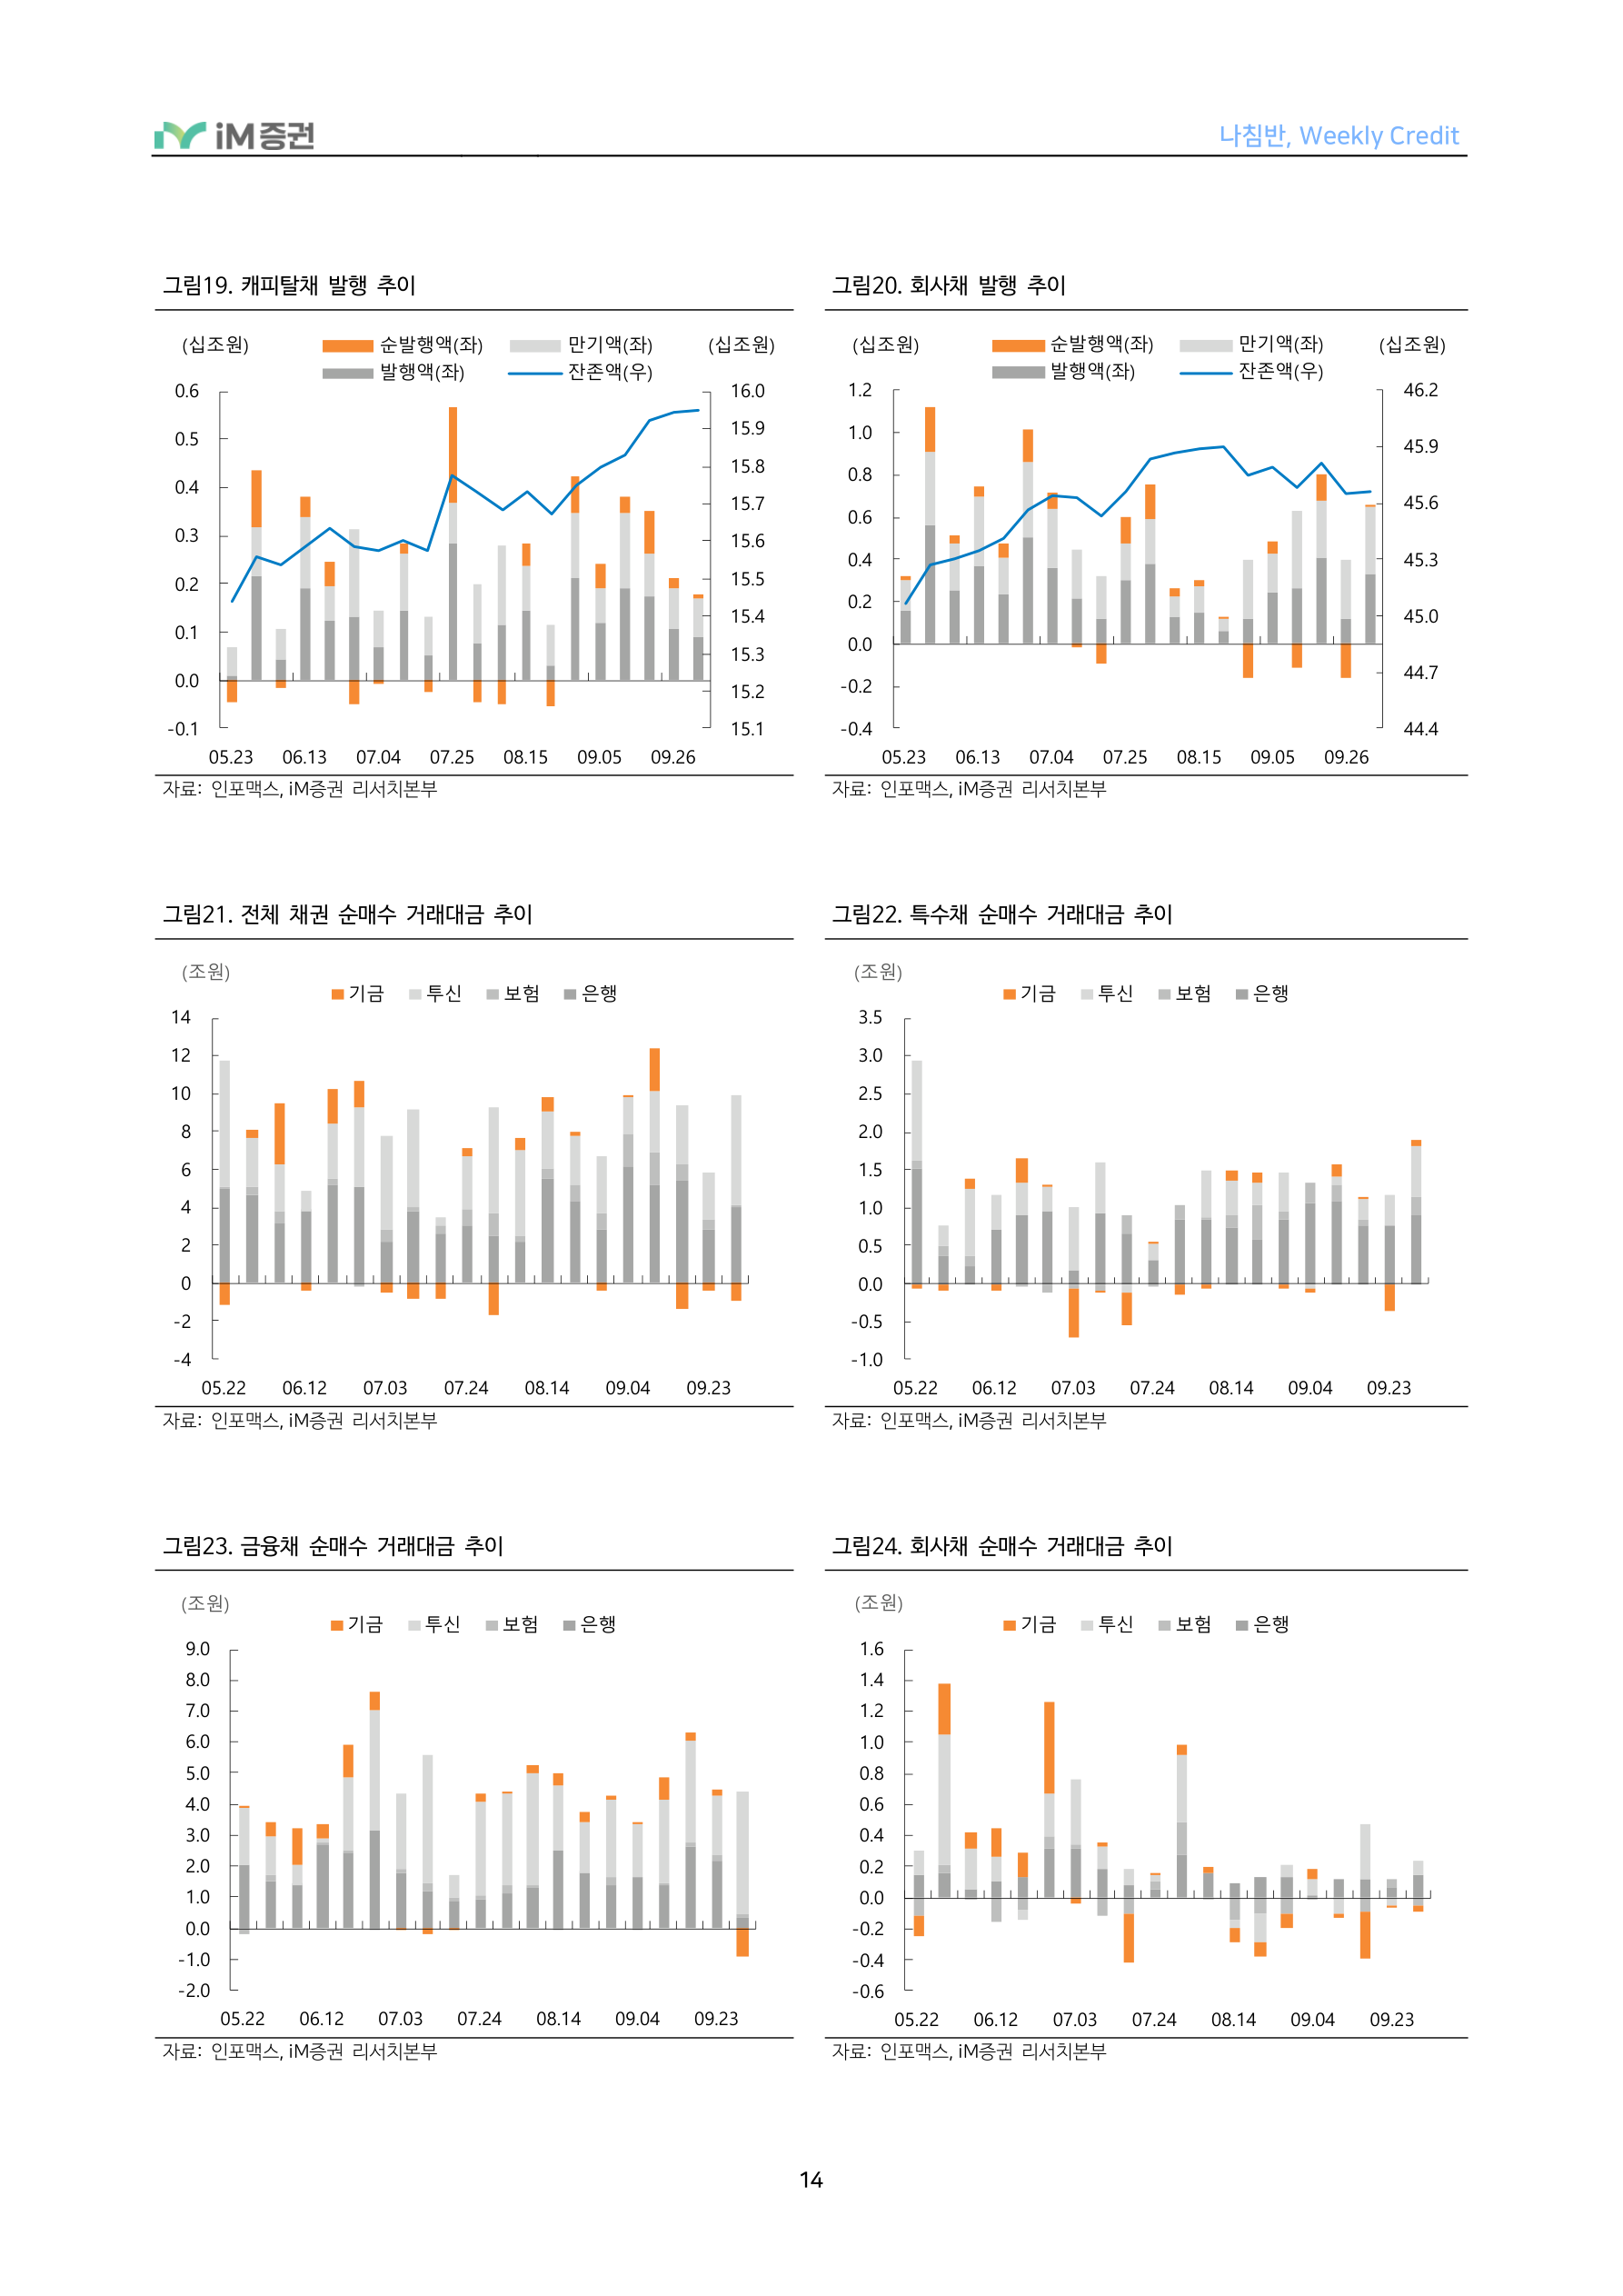
14페이지 원문 HTML 펼치기
범례/라벨: (십조원) 순발행액(좌) 만기액(좌) (십조원), 발행액(좌) 잔존액(우), 0.6 16.0, 자료 : 인포맥스 , iM 증권 리서치본부
범례/라벨: (조원), 기금투신보험은행, 자료 : 인포맥스 , iM 증권 리서치본부
범례/라벨: (조원), 기금투신보험은행, 자료 : 인포맥스 , iM 증권 리서치본부
범례/라벨: (십조원) 순발행액(좌) 만기액(좌) (십조원), 발행액(좌) 잔존액(우), 0.4 45.3, 자료 : 인포맥스 , iM 증권 리서치본부
범례/라벨: (조원), 기금투신보험은행, 자료 : 인포맥스 , iM 증권 리서치본부
범례/라벨: (조원), 기금투신보험은행, 자료 : 인포맥스 , iM 증권 리서치본부
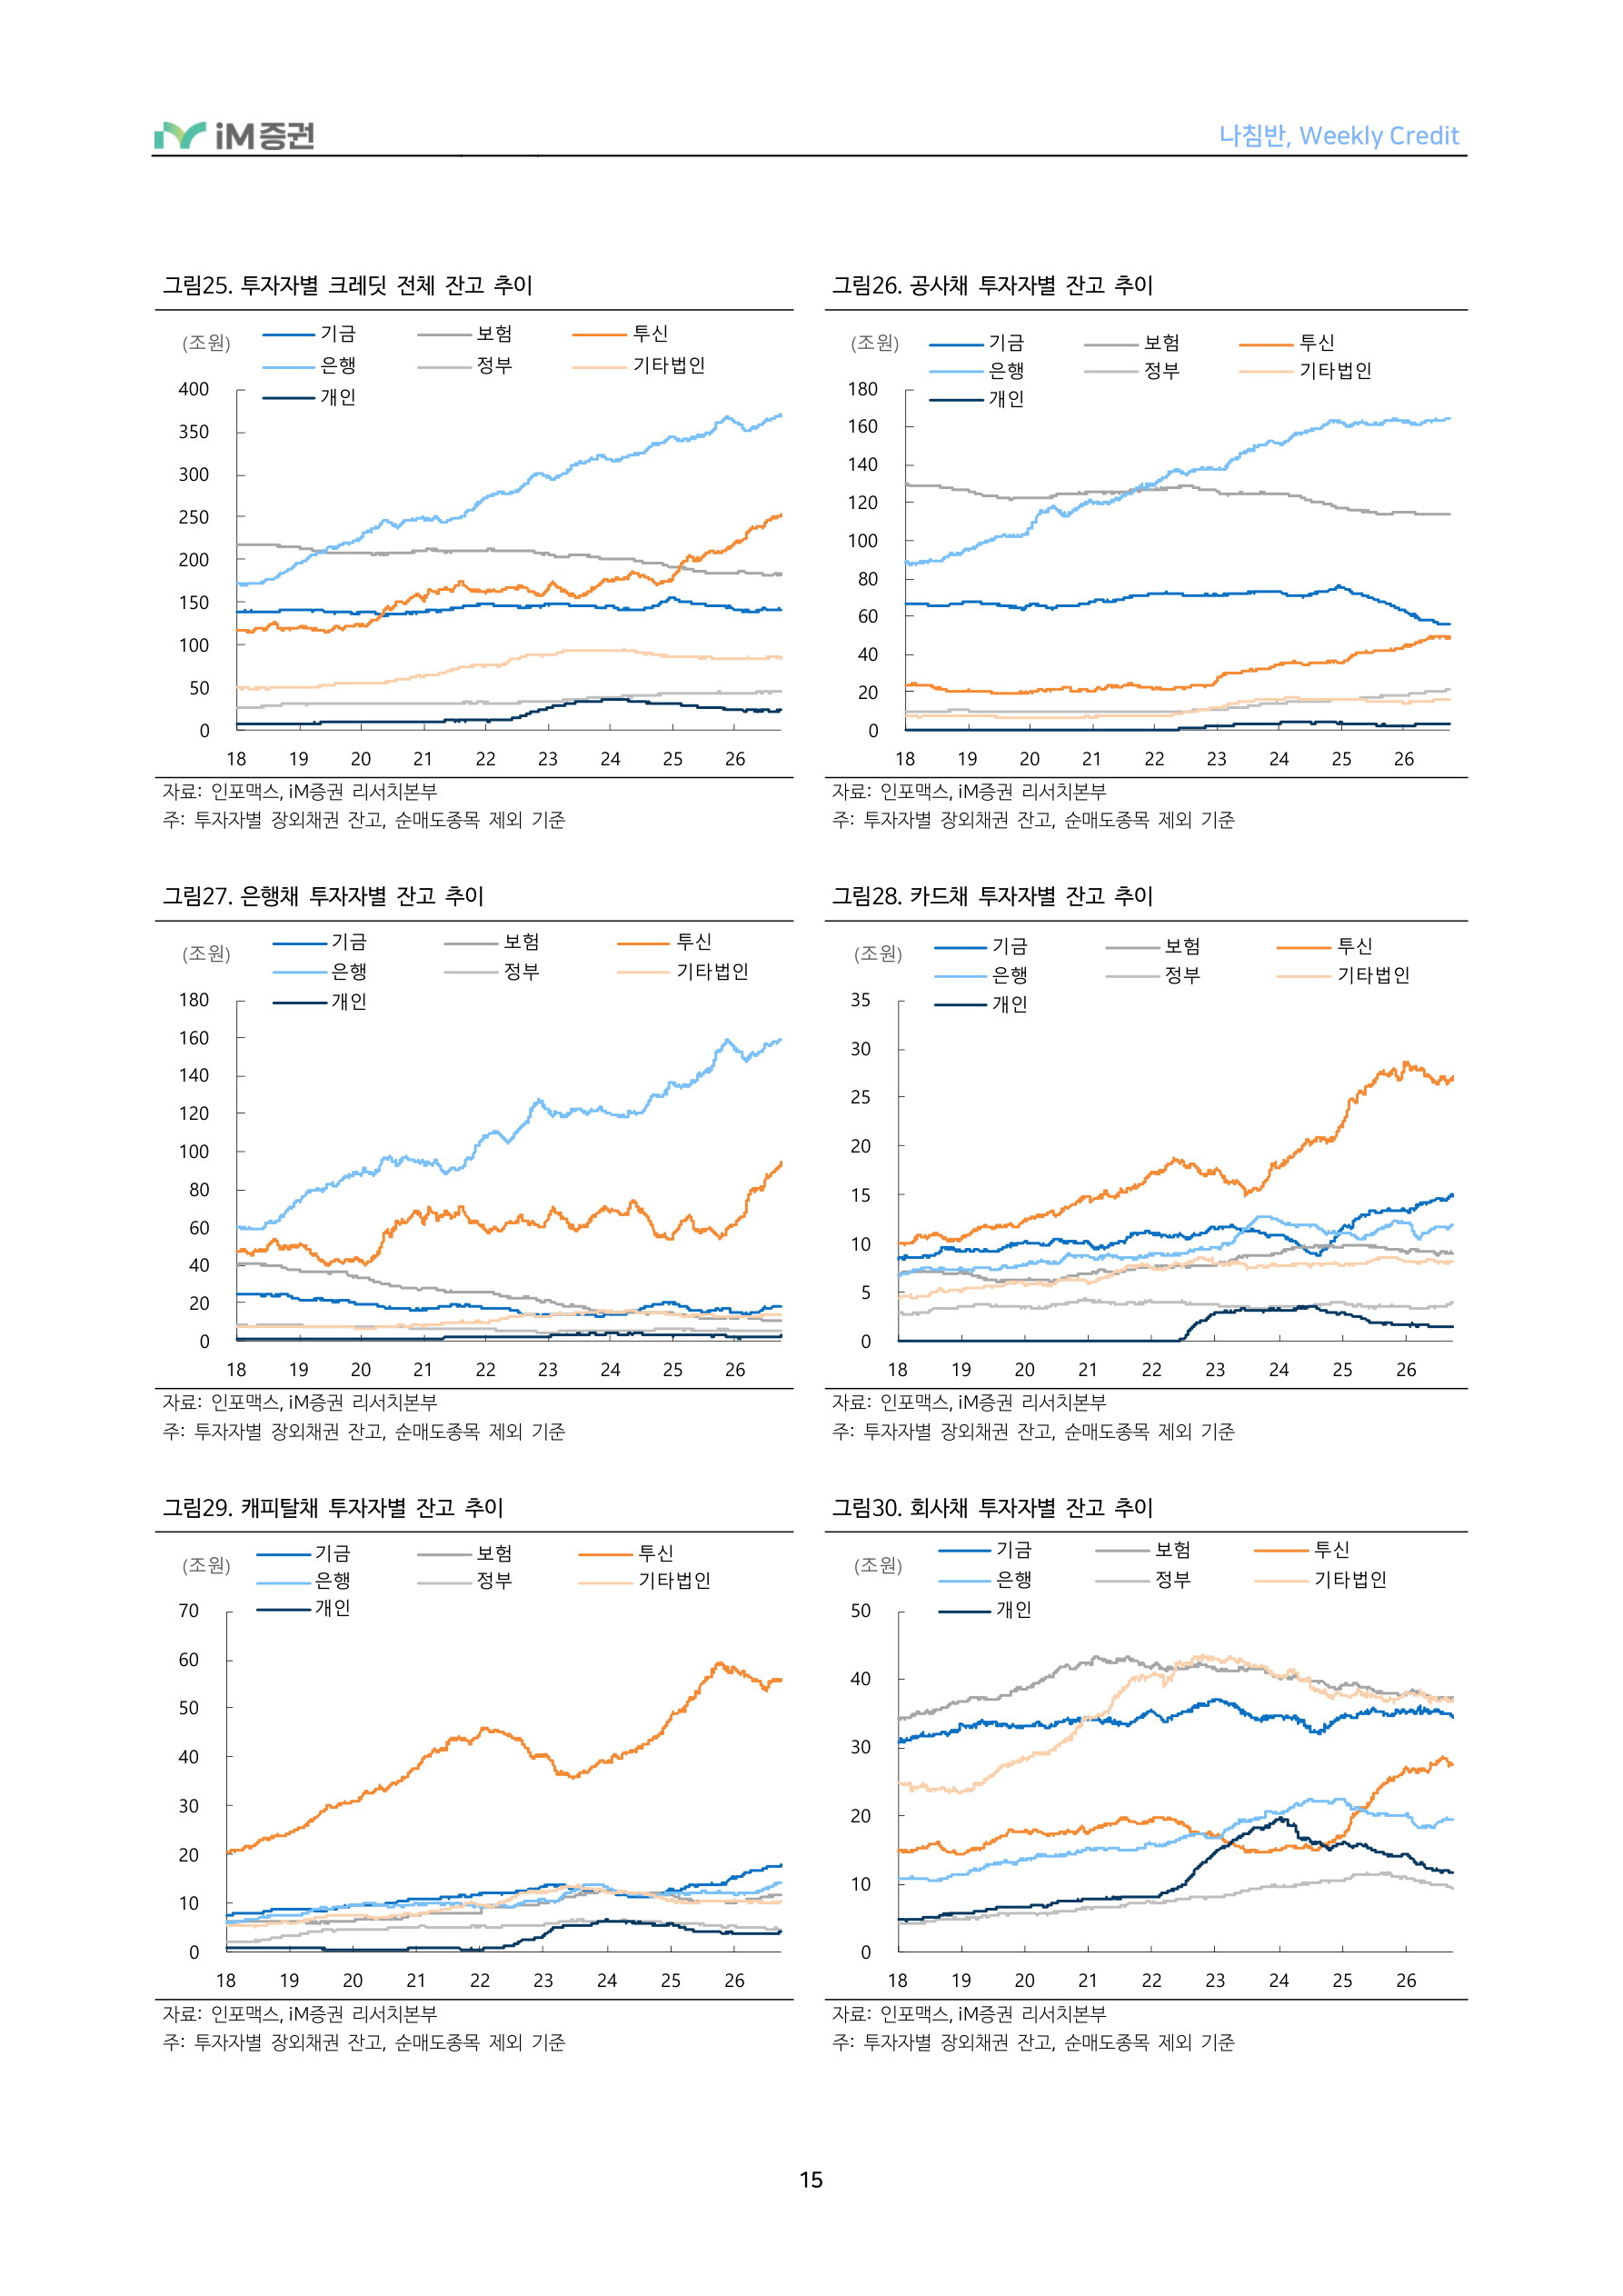
15페이지 원문 HTML 펼치기
범례/라벨: 기금보험투신, (조원), 은행정부기타법인, 400 개인
자료 : 인포맥스 , iM 증권 리서치본부 주 : 투자자별 장외채권 잔고 , 순매도종목 제외 기준
범례/라벨: 기금보험투신, (조원), 은행정부기타법인, 180 개인
자료 : 인포맥스 , iM 증권 리서치본부 주 : 투자자별 장외채권 잔고 , 순매도종목 제외 기준
범례/라벨: 기금보험투신, (조원), 은행정부기타법인, 70 개인, 자료 : 인포맥스 , iM 증권 리서치본부, 주 : 투자자별 장외채권 잔고 , 순매도종목 제외 기준
범례/라벨: (조원) 기금보험투신, 은행정부기타법인, 개인
자료 : 인포맥스 , iM 증권 리서치본부
주 : 투자자별 장외채권 잔고 , 순매도종목 제외 기준
범례/라벨: (조원) 기금보험투신, 은행정부기타법인, 35 개인
자료 : 인포맥스 , iM 증권 리서치본부
주 : 투자자별 장외채권 잔고 , 순매도종목 제외 기준
범례/라벨: 기금보험투신, (조원), 은행정부기타법인, 50 개인
자료 : 인포맥스 , iM 증권 리서치본부
주 : 투자자별 장외채권 잔고 , 순매도종목 제외 기준
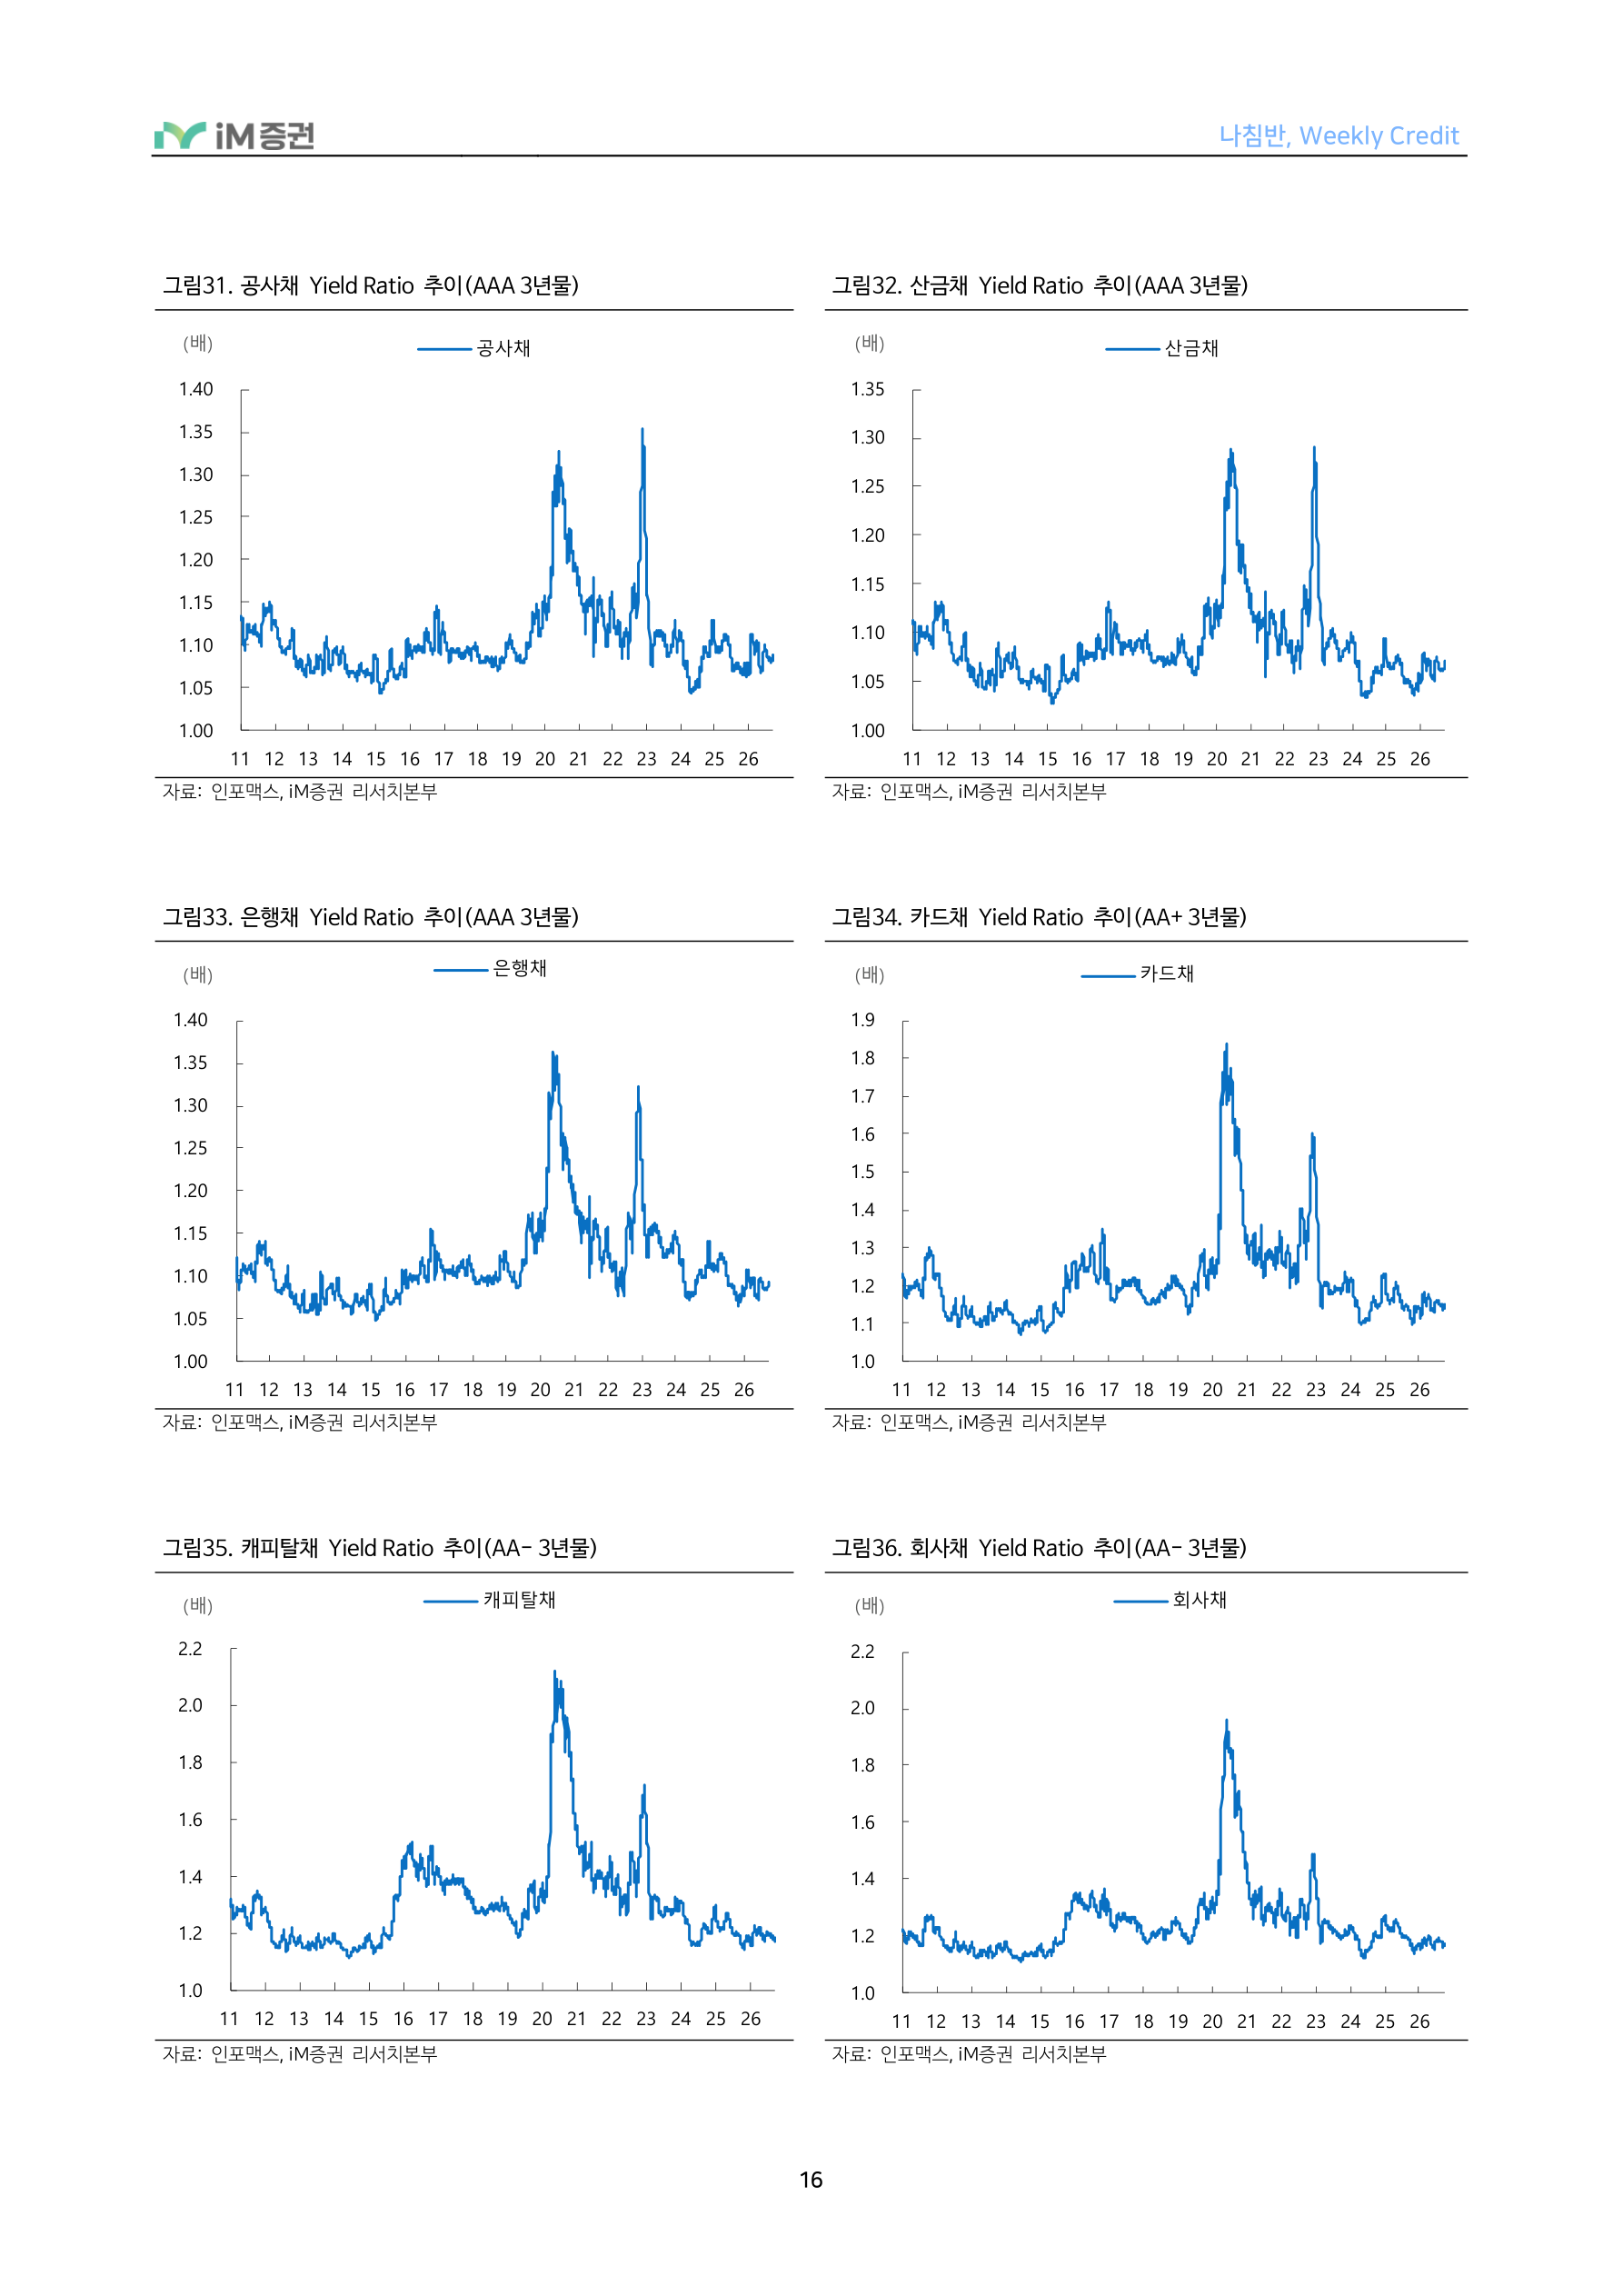
16페이지 원문 HTML 펼치기
범례/라벨: (배) 공사채, 111213141516171819 2021 22 23 24 25 26
자료 : 인포맥스 , iM 증권 리서치본부
범례/라벨: (배) 은행채, 111213141516171819 2021 22 23 24 25 26
자료 : 인포맥스 , iM 증권 리서치본부
범례/라벨: (배) 캐피탈채, 111213141516171819 2021 22 23 24 25 26
자료 : 인포맥스 , iM 증권 리서치본부
범례/라벨: (배) 산금채, 111213141516171819 2021 22 23 24 25 26, 자료 : 인포맥스 , iM 증권 리서치본부
범례/라벨: (배) 카드채, 111213141516171819 2021 22 23 24 25 26
자료 : 인포맥스 , iM 증권 리서치본부
범례/라벨: (배) 회사채, 111213141516171819 2021 22 23 24 25 26
자료 : 인포맥스 , iM 증권 리서치본부
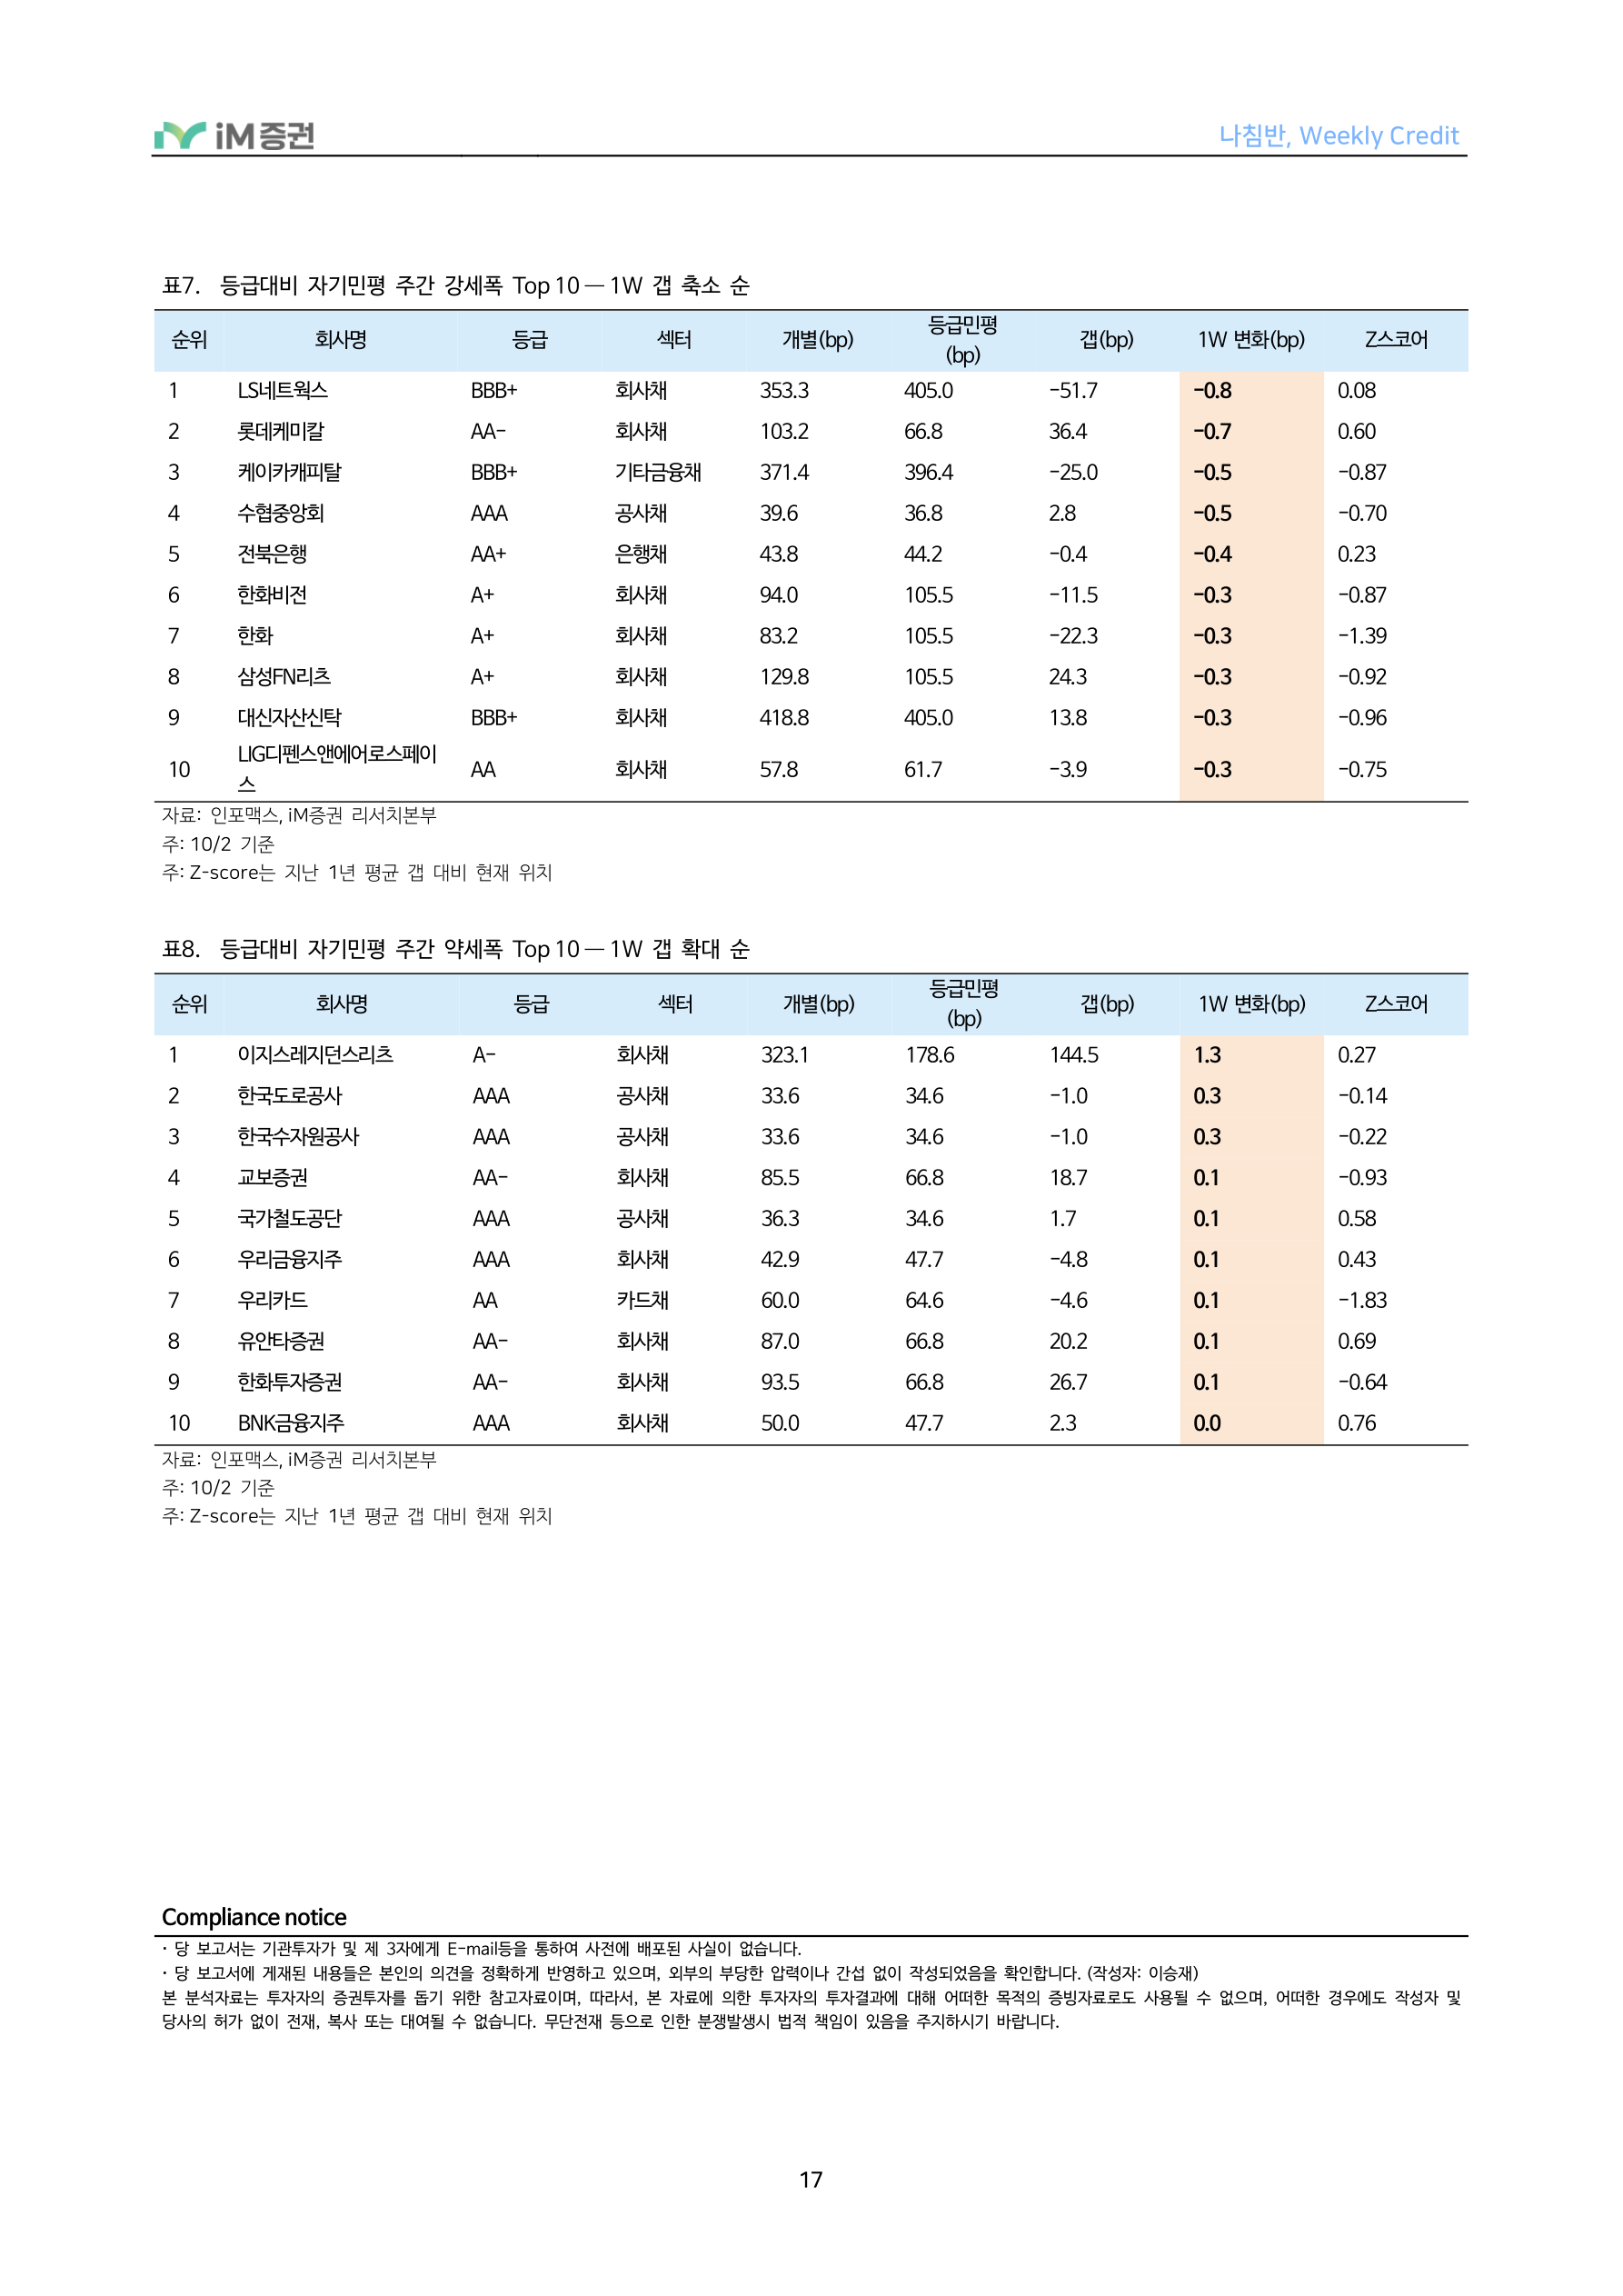
17페이지 원문 HTML 펼치기
표7. 등급대비 자기민평 주간 강세폭 Top 10 — 1W 갭 축소 순
| 순위 | 회사명 | 등급 | 섹터 | 개별(bp) | 등급민평 (bp) |
갭(bp) | 1W 변화(bp) | Z스코어 |
|---|---|---|---|---|---|---|---|---|
| 1 | LS네트웍스 | BBB+ | 회사채 | 353.3 | 405.0 | -51.7 | -0.8 | 0.08 |
| 2 | 롯데케미칼 | AA- | 회사채 | 103.2 | 66.8 | 36.4 | -0.7 | 0.60 |
| 3 | 케이카캐피탈 | BBB+ | 기타금융채 | 371.4 | 396.4 | -25.0 | -0.5 | -0.87 |
| 4 | 수협중앙회 | AAA | 공사채 | 39.6 | 36.8 | 2.8 | -0.5 | -0.70 |
| 5 | 전북은행 | AA+ | 은행채 | 43.8 | 44.2 | -0.4 | -0.4 | 0.23 |
| 6 | 한화비전 | A+ | 회사채 | 94.0 | 105.5 | -11.5 | -0.3 | -0.87 |
| 7 | 한화 | A+ | 회사채 | 83.2 | 105.5 | -22.3 | -0.3 | -1.39 |
| 8 | 삼성FN리츠 | A+ | 회사채 | 129.8 | 105.5 | 24.3 | -0.3 | -0.92 |
| 9 | 대신자산신탁 | BBB+ | 회사채 | 418.8 | 405.0 | 13.8 | -0.3 | -0.96 |
| 10 | LIG디펜스앤에어로스페이 스 |
AA | 회사채 | 57.8 | 61.7 | -3.9 | -0.3 | -0.75 |
자료 : 인포맥스 , iM 증권 리서치본부
주 : 10/2 기준
주 : Z-score 는 지난 1 년 평균 갭 대비 현재 위치
표8. 등급대비 자기민평 주간 약세폭 Top 10 — 1W 갭 확대 순
| 순위 | 회사명 | 등급 | 섹터 | 개별(bp) | 등급민평 (bp) |
갭(bp) | 1W 변화(bp) | Z스코어 |
|---|---|---|---|---|---|---|---|---|
| 1 | 이지스레지던스리츠 | A- | 회사채 | 323.1 | 178.6 | 144.5 | 1.3 | 0.27 |
| 2 | 한국도로공사 | AAA | 공사채 | 33.6 | 34.6 | -1.0 | 0.3 | -0.14 |
| 3 | 한국수자원공사 | AAA | 공사채 | 33.6 | 34.6 | -1.0 | 0.3 | -0.22 |
| 4 | 교보증권 | AA- | 회사채 | 85.5 | 66.8 | 18.7 | 0.1 | -0.93 |
| 5 | 국가철도공단 | AAA | 공사채 | 36.3 | 34.6 | 1.7 | 0.1 | 0.58 |
| 6 | 우리금융지주 | AAA | 회사채 | 42.9 | 47.7 | -4.8 | 0.1 | 0.43 |
| 7 | 우리카드 | AA | 카드채 | 60.0 | 64.6 | -4.6 | 0.1 | -1.83 |
| 8 | 유안타증권 | AA- | 회사채 | 87.0 | 66.8 | 20.2 | 0.1 | 0.69 |
| 9 | 한화투자증권 | AA- | 회사채 | 93.5 | 66.8 | 26.7 | 0.1 | -0.64 |
| 10 | BNK금융지주 | AAA | 회사채 | 50.0 | 47.7 | 2.3 | 0.0 | 0.76 |
자료 : 인포맥스 , iM 증권 리서치본부
주 : 10/2 기준
주 : Z-score 는 지난 1 년 평균 갭 대비 현재 위치
Compliance notice
당 보고서는 기관투자가 및 제 3자에게 E-mail등을 통하여 사전에 배포된 사실이 없습니다.
당 보고서에 게재된 내용들은 본인의 의견을 정확하게 반영하고 있으며, 외부의 부당한 압력이나 간섭 없이 작성되었음을 확인합니다. (작성자: 이승재)
본 분석자료는 투자자의 증권투자를 돕기 위한 참고자료이며, 따라서, 본 자료에 의한 투자자의 투자결과에 대해 어떠한 목적의 증빙자료로도 사용될 수 없으며, 어떠한 경우에도 작성자 및 당사의 허가 없이 전재, 복사 또는 대여될 수 없습니다. 무단전재 등으로 인한 분쟁발생시 법적 책임이 있음을 주지하시기 바랍니다.