1페이지 원문 HTML 펼치기
[전기전자] 고의영 2122-9179 ey.ko@imfnsec.com
전기전자 (Overweight)
CPU가 불을 지핀 패키지기판 업계
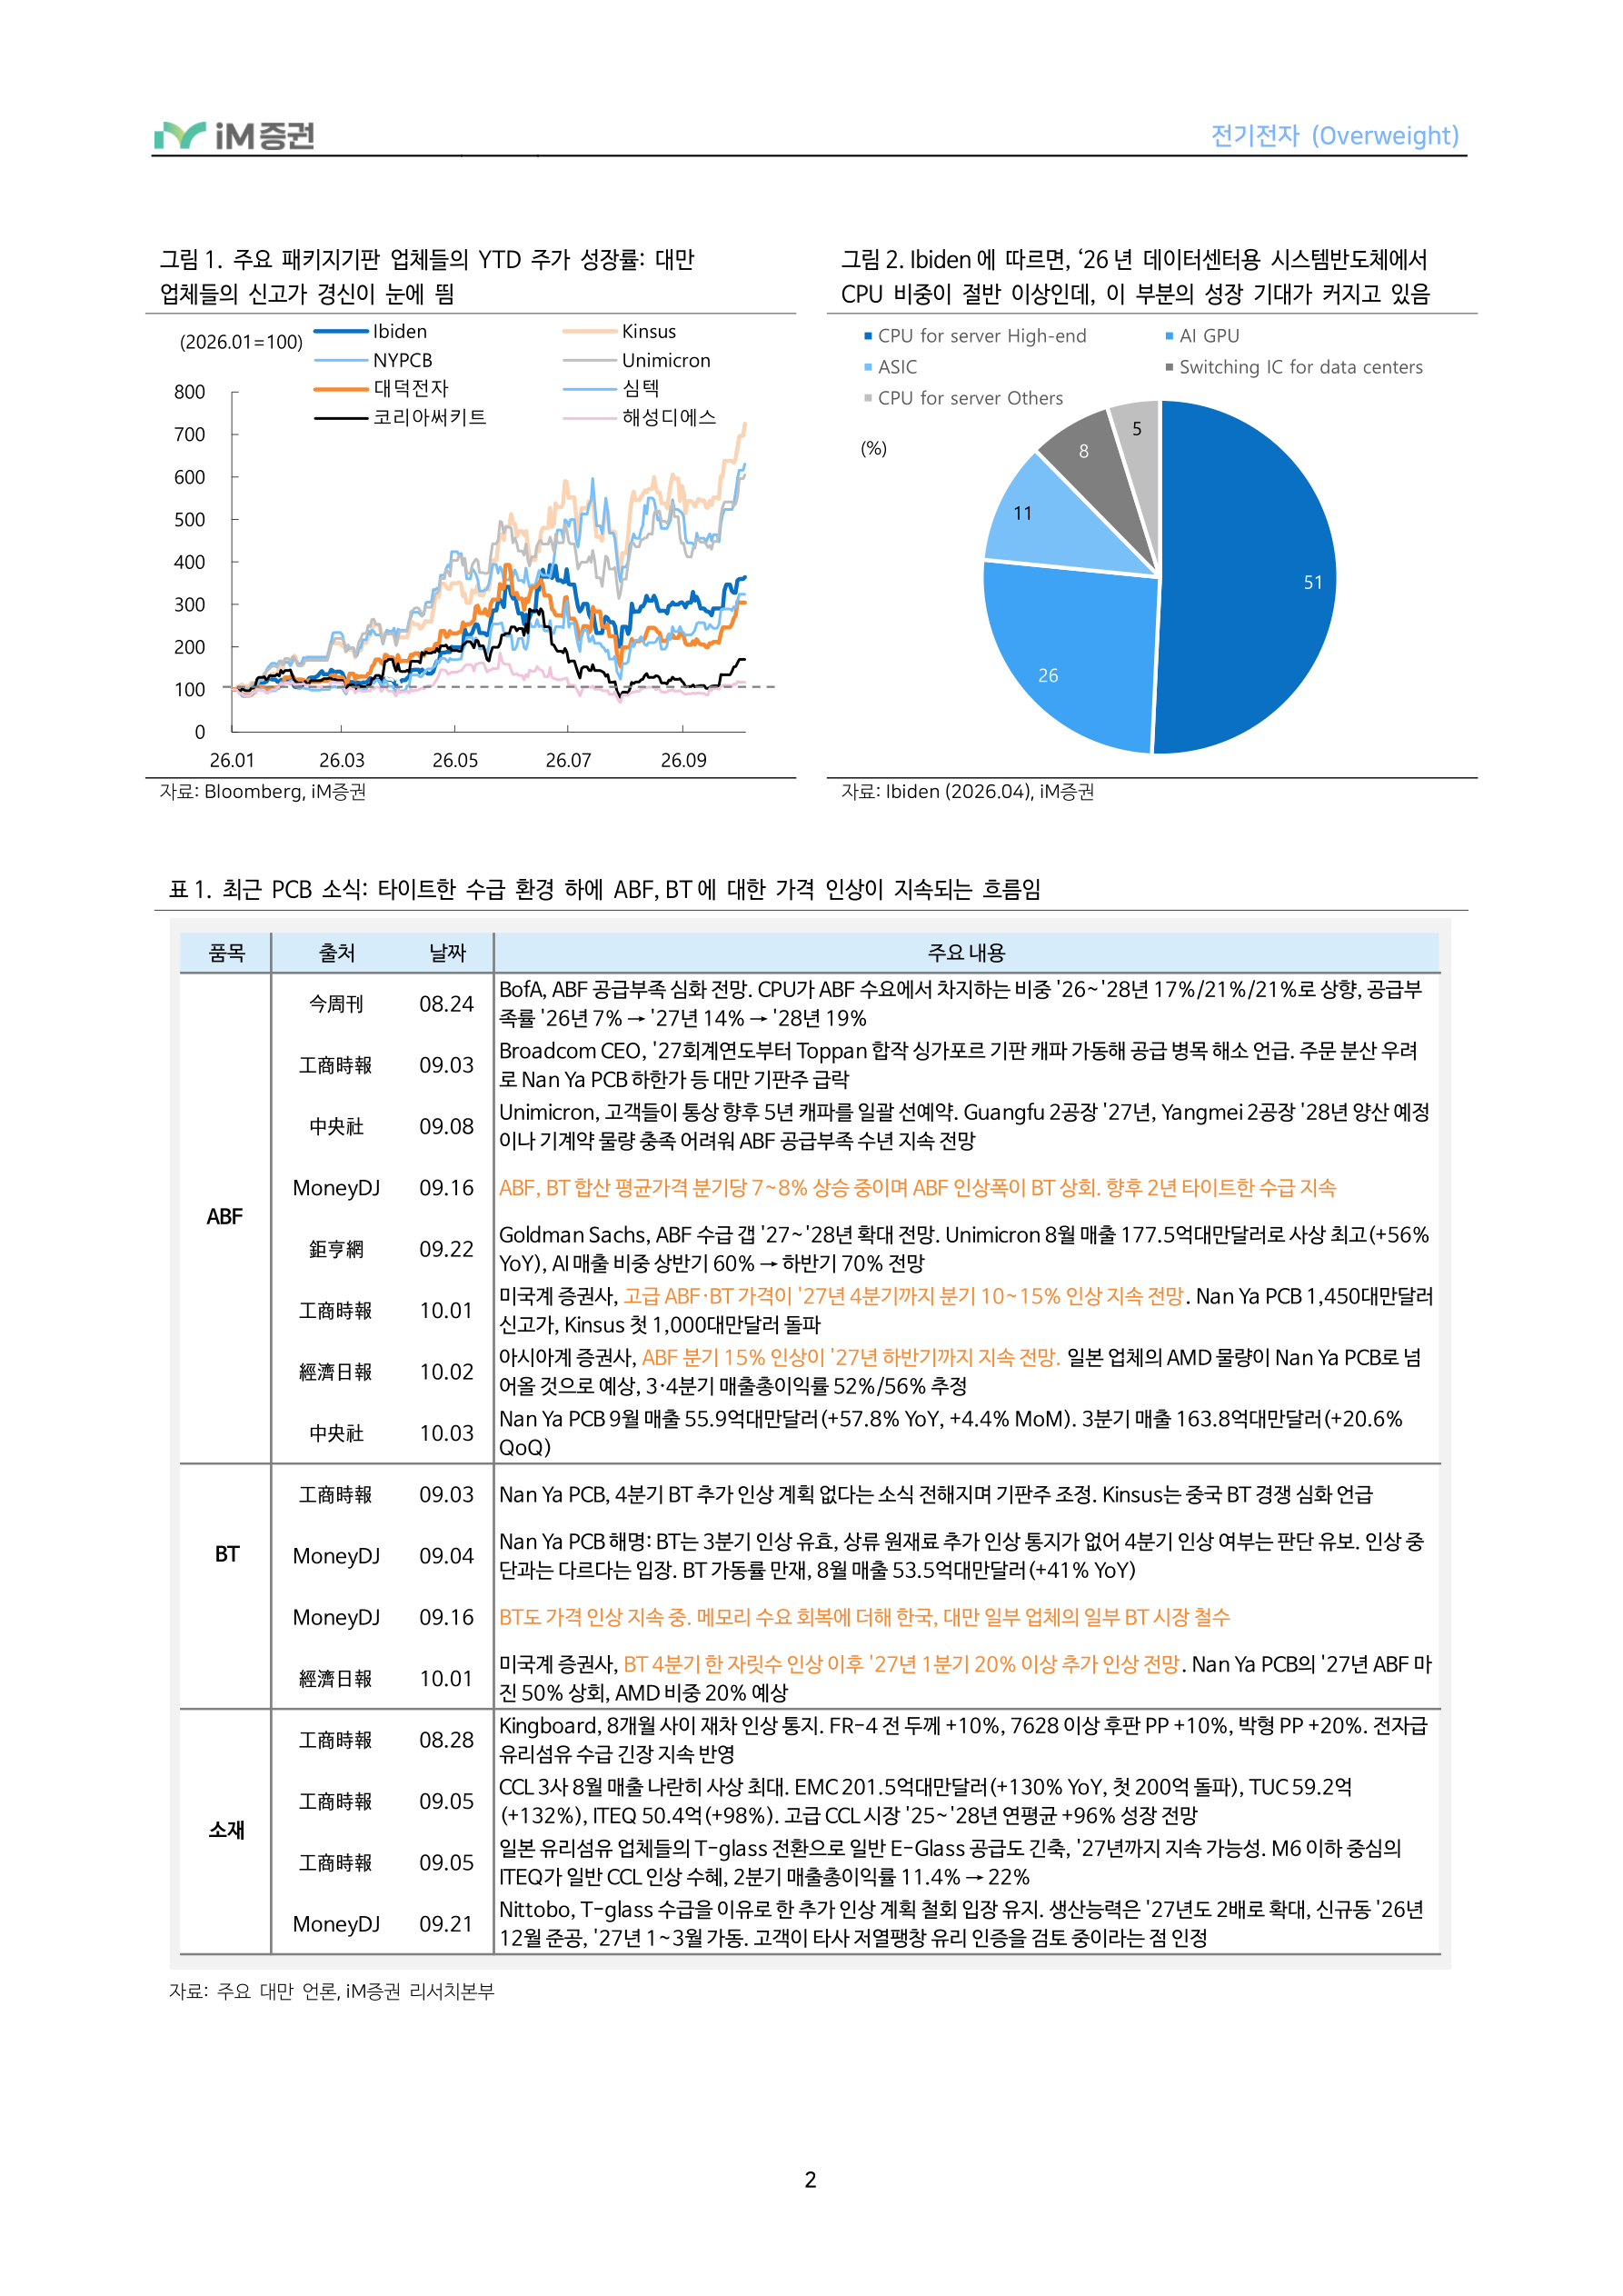
대만 패키지기판 업체들의 주가가 일제히 신고가를 경신했다[그림1]. 최근 3개월 상승률은 Unimicron +48%, Nan Ya PCB +46%, Kinsus +40%이다. 국내 업체들의 경우, 여전히 해외 업체들 대비 밸류에이션 매력이 크다.
주가 상승의 동인은 Agentic AI 확산에 따른 서버 CPU 수요 확대다. 지난 4월 Ibiden이 제시한 주요 데이터센터용 시스템반도체 출하량 전망에 따르면 올해 서버 CPU는 약 2,800만개로 AI GPU 1,400만개의 약 2배에 달하며 가장 큰 비중을 차지한다. 이어서 ASIC은 약 600만개, 데이터센터용 스위치 IC는 약 400만개로 전망된다[그림2]. 가속기 수요 성장도 중요하지만, 출하량이 가장 많은 서버 CPU 수요가 움직이기 시작했다는 점이 기판 숏티지를 심화할 수 있다. 심지어 서버 CPU용 FC-BGA는 70~90바디, 16~20층의 대면적, 고다층으로 수율이 낮고 동일 생산능력에서 처리할 수 있는 물량도 적다.
복수의 국내 기판 업체들의 언급에 따르면, 수요 가시성이 '30년 이후로 확장되고 있고, 이에 대응하기 위한 투자 분위기는 가속화되고 있다. Unimicron은 9/30 PCB 증설을 위해 108.8억 대만달러 규모의 추가 부지 및 건물을 확보했고, 삼성전기는 세종 4.27조, 베트남 2.51조원 등 총 6.78조원의 FC-BGA 투자를 발표했다[링크].
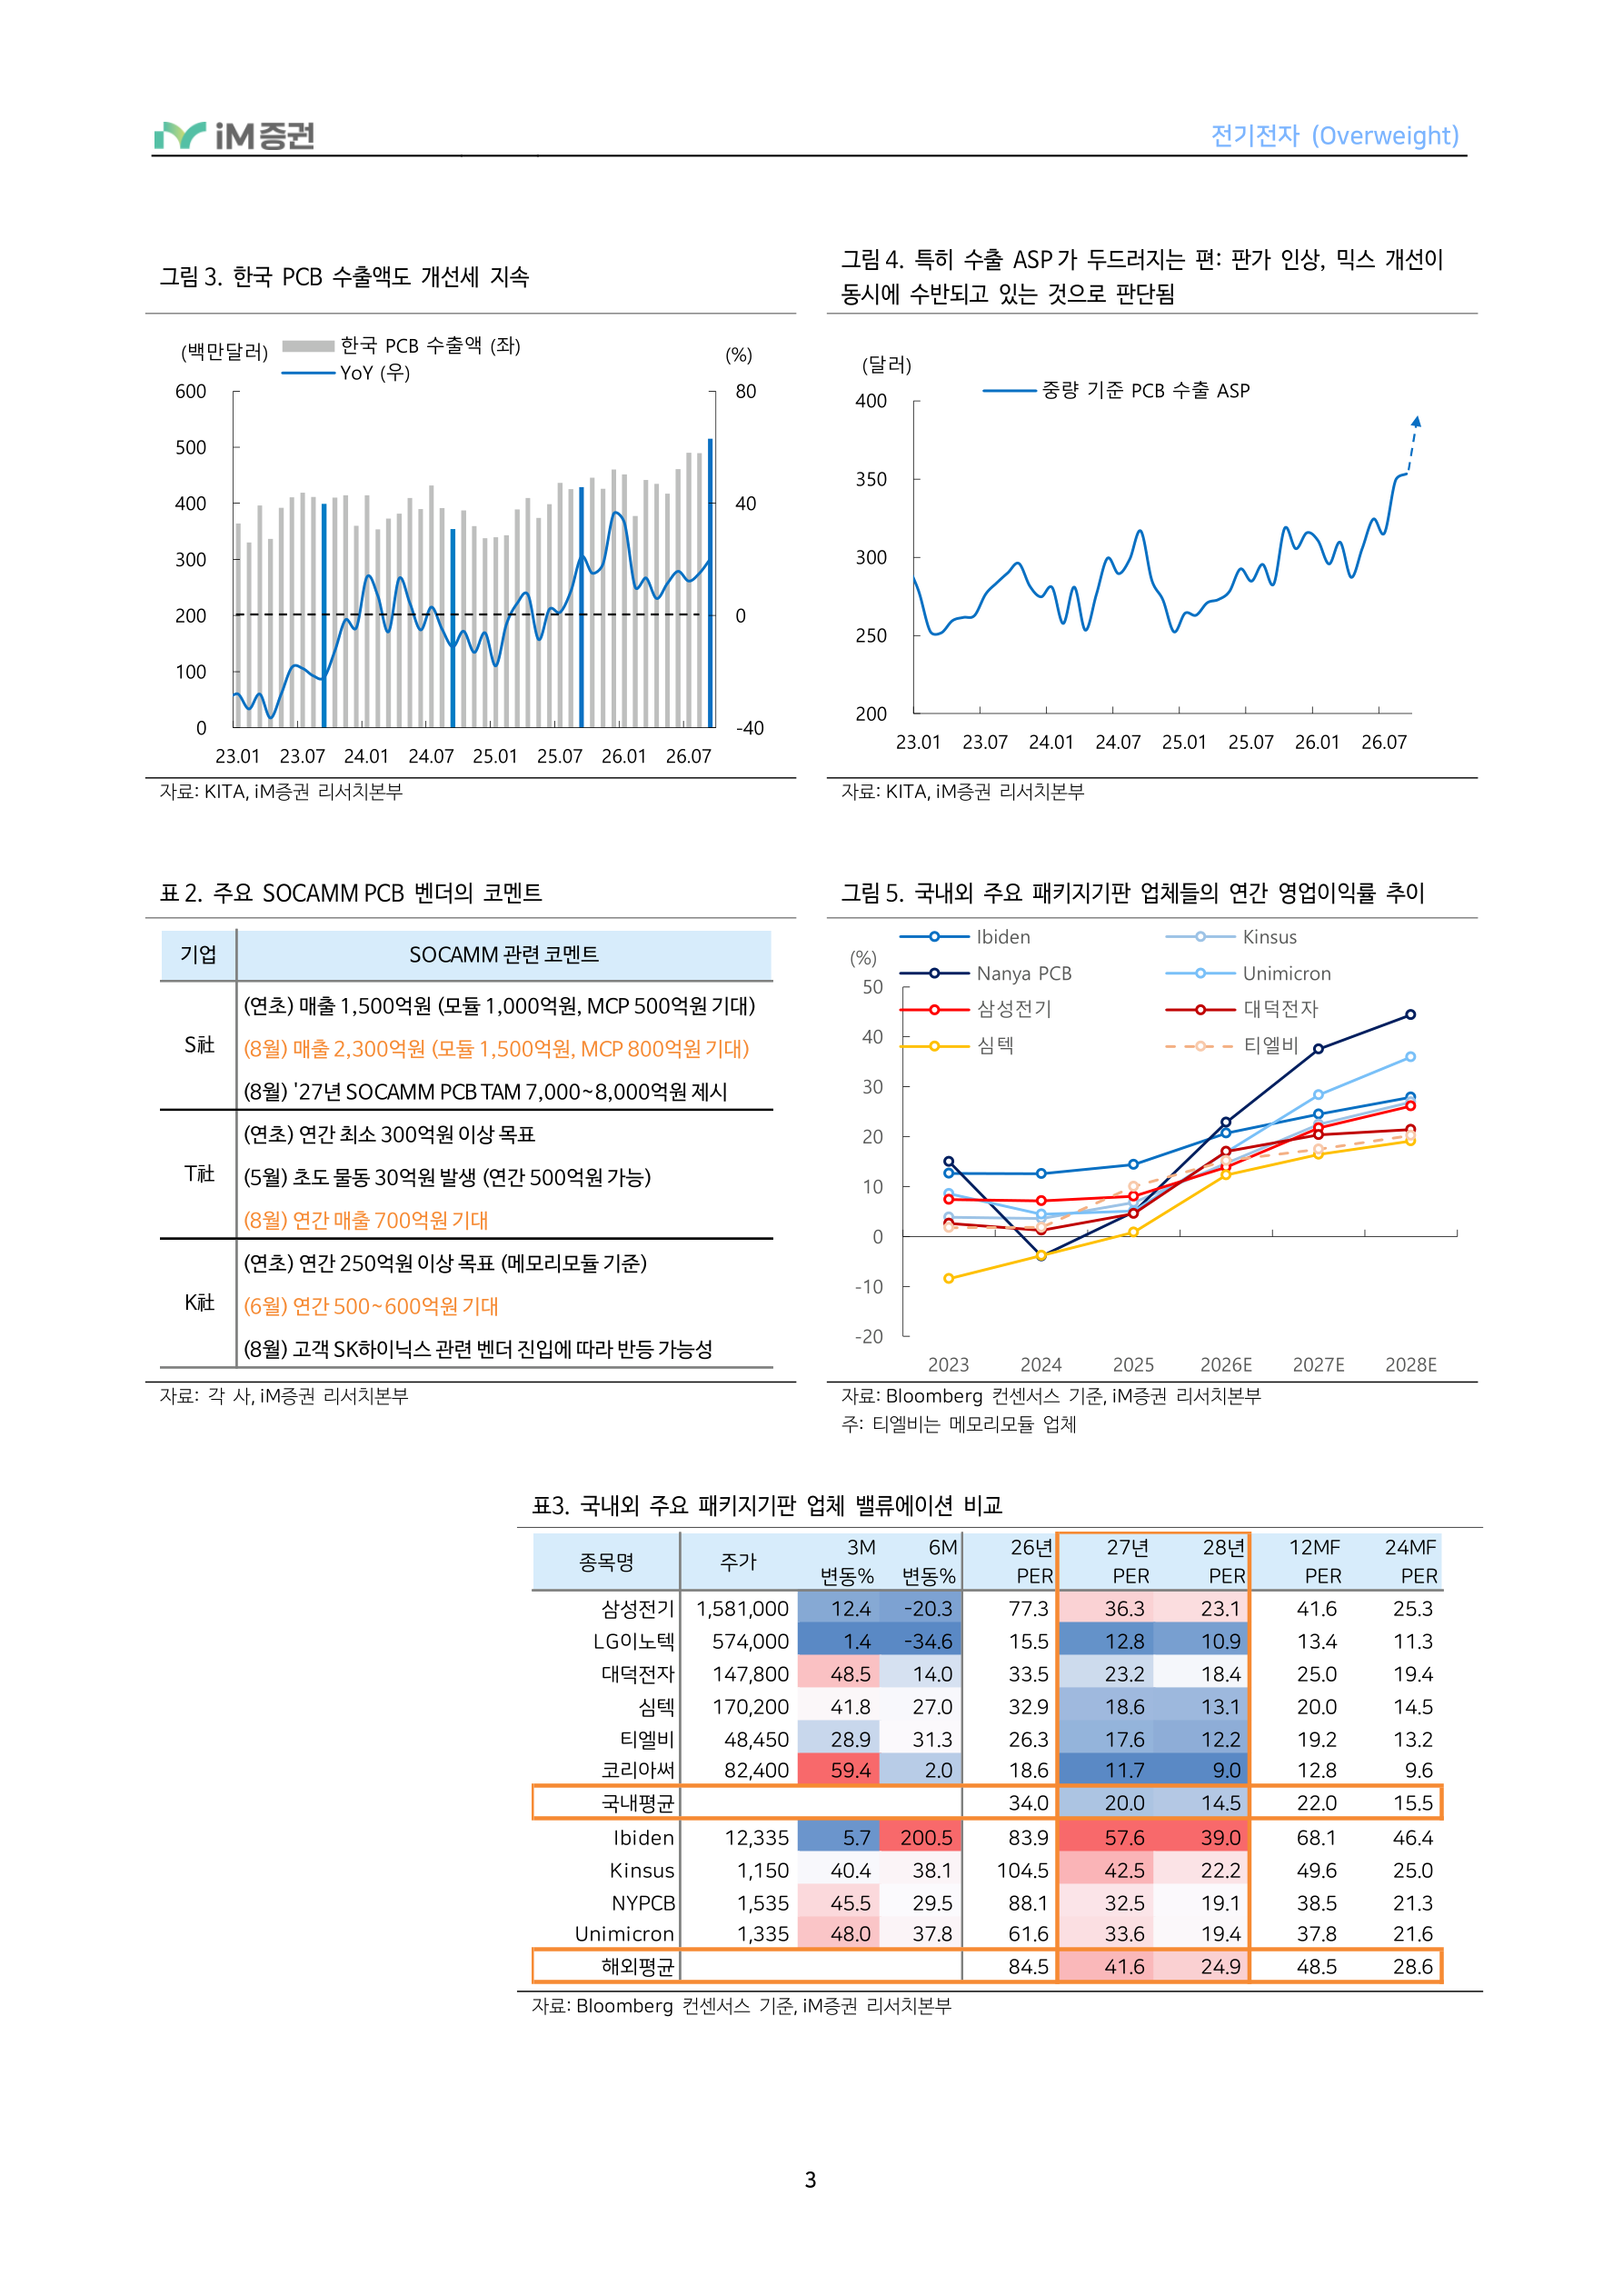
공급 부족에 따라 ABF, BT 공히 '27년까지 가격 인상이 지속될 것으로 전망된다[표1]. 국내도 마찬가지인데, 9월 국내 중량기준 PCB ASP는 개선세를 지속하고 있다[그림4]. ① FC-BGA 및 MLB의 가격 인상, ② SOCAMM 등 면적당 판가가 높은 제품의 확판이 맞물린 결과인 것으로 판단한다. 이러한 가격과 믹스 개선은 구조적으로 지속될 가능성이 높으며, 따라서 기판 업체들의 이익 레버리지는 더욱 커질 전망이다. 예컨대, 삼성전기는 3분기 고객사별로 10~20%의 FC-BGA 가격 인상을 단행했고, 분기 영업이익률은 30%에 도달한 것으로 추정된다. 내년에는 40%까지 상승할 수 있을 전망이다.
국내 업체들의 캐치업이 남았다
국내 기판 업체들의 12MF PER은 평균 22배로 해외 평균 49배 대비 55% 할인 받고 있다[표3]. 특히 삼성전기를 제외한 2nd tier 업체들의 밸류에이션 할인폭은 더 크다.
해외 기판 업체들의 평균 영업이익률 컨센서스는 '26년 19%, '27년 28%, '28년 34%로 형성되어 있는 반면, 국내 중소형 PCB 업체들의 평균은 동기간 15%, 18%, 20%에 머물러 있다[그림5]. '26년 격차는 크지 않지만 '27~'28년으로 갈수록 벌어진다. 제품 믹스 차이를 감안하더라도 국내 업체들의 이익 전망에는 업황 개선이 충분히 반영되지 않은 것이다.
물론 해외 Peer 대비 FC-BGA 노출도가 낮은 편이나, 변화가 시작되고 있다. ① 대덕전자, LG이노텍 등 국내 2nd tier FC-BGA 업체들도 선두 업체의 캐파 부족에 따른 낙수효과를 받고 있고, ② BT 및 모듈 업체들은 CPU 수요 확대에 따라 수익성이 높은 SOCAMM PCB 성장이 기대된다. 실제로, 심텍 등 공급망 의견을 종합하면 SOCAMM PCB TAM은 '26년 4,000억원대에서 '27년 8,000억원대, '28년 1.5조원 이상으로 확대될 전망이다.
[전기전자] 고의영 2122-9179
향후 SOCAMM, FC-CSP(SSD), 서버용 FC-BGA 등 고수익 제품 비중이 확대될수록 국내 업체들의 실적 추정치 상향 여지도 커질 전망이다. 해외 업체들의 주가가 업황 개선을 먼저 반영했다면, 다음은 국내 업체들의 이익 추정치와 밸류에이션이 이를 따라가는 구간으로 판단한다. 당사는 삼성전기, 대덕전자, 심텍을 선호한다.
2페이지 원문 HTML 펼치기
전기전자 (Overweight)
범례/라벨: IbidenKinsus, (2026.01=100), NYPCBUnimicron, 800 대덕전자심텍, 코리아써키트해성디에스, 자료 : Bloomberg, iM 증권
범례/라벨: CPU for server High-endAI GPU, ASICSwitching IC for data centers, CPU for server Others, (%) 8
자료 : Ibiden (2026.04), iM 증권
표1. 최근 PCB 소식: 타이트한 수급 환경 하에 ABF, BT 에 대한 가격 인상이 지속되는 흐름임
| 품목 | 출처 | 날짜 | 주요 내용 |
|---|---|---|---|
| 今周刊 工商時報 中央社 |
08.24 09.03 09.08 |
BofA, ABF 공급부족 심화 전망. CPU가 ABF 수요에서 차지하는 비중 '26~'28년 17%/21%/21%로 상향, 공급부 족률 '26년 7% → '27년 14% → '28년 19% Broadcom CEO, '27회계연도부터 Toppan 합작 싱가포르 기판 캐파 가동해 공급 병목 해소 언급. 주문 분산 우려 로 Nan Ya PCB 하한가 등 대만 기판주 급락 Unimicron, 고객들이 통상 향후 5년 캐파를 일괄 선예약. Guangfu 2공장 '27년, Yangmei 2공장 '28년 양산 예정 이나 기계약 물량 충족 어려워 ABF 공급부족 수년 지속 전망 |
|
| ABF | MoneyDJ | 09.16 | ABF, BT 합산 평균가격 분기당 7~8% 상승 중이며 ABF 인상폭이 BT 상회. 향후 2년 타이트한 수급 지속 |
| 鉅亨網 工商時報 經濟日報 中央社 |
09.22 10.01 10.02 10.03 |
Goldman Sachs, ABF 수급 갭 '27~'28년 확대 전망. Unimicron 8월 매출 177.5억대만달러로 사상 최고(+56% YoY), AI 매출 비중 상반기 60% → 하반기 70% 전망 미국계 증권사,고급 ABF·BT 가격이 '27년 4분기까지 분기 10~15% 인상 지속 전망. Nan Ya PCB 1,450대만달러 신고가, Kinsus 첫 1,000대만달러 돌파 아시아계 증권사,ABF 분기 15% 인상이 '27년 하반기까지 지속 전망.일본 업체의 AMD 물량이 Nan Ya PCB로 넘 어올 것으로 예상, 3·4분기 매출총이익률 52%/56% 추정 Nan Ya PCB 9월 매출 55.9억대만달러(+57.8% YoY, +4.4% MoM). 3분기 매출 163.8억대만달러(+20.6% QoQ) |
|
| 工商時報 | 09.03 | Nan Ya PCB, 4분기 BT 추가 인상 계획 없다는 소식 전해지며 기판주 조정. Kinsus는 중국 BT 경쟁 심화 언급 | |
| BT | MoneyDJ | 09.04 | Nan Ya PCB 해명: BT는 3분기 인상 유효, 상류 원재료 추가 인상 통지가 없어 4분기 인상 여부는 판단 유보. 인상 중 단과는 다르다는 입장. BT 가동률 만재, 8월 매출 53.5억대만달러(+41% YoY) |
| MoneyDJ | 09.16 | BT도 가격 인상 지속 중. 메모리 수요 회복에 더해 한국, 대만 일부 업체의 일부 BT 시장 철수 | |
| 經濟日報 | 10.01 | 미국계 증권사,BT 4분기 한 자릿수 인상 이후 '27년 1분기 20% 이상 추가 인상 전망. Nan Ya PCB의 '27년 ABF 마 진 50% 상회, AMD 비중 20% 예상 |
|
| 소재 | 工商時報 工商時報 工商時報 MoneyDJ |
08.28 09.05 09.05 09.21 |
Kingboard, 8개월 사이 재차 인상 통지. FR-4 전 두께 +10%, 7628 이상 후판 PP +10%, 박형 PP +20%. 전자급 유리섬유 수급 긴장 지속 반영 CCL 3사 8월 매출 나란히 사상 최대. EMC 201.5억대만달러(+130% YoY, 첫 200억 돌파), TUC 59.2억 (+132%), ITEQ 50.4억(+98%). 고급 CCL 시장 '25~'28년 연평균 +96% 성장 전망 일본 유리섬유 업체들의 T-glass 전환으로 일반 E-Glass 공급도 긴축, '27년까지 지속 가능성. M6 이하 중심의 ITEQ가 일반 CCL 인상 수혜, 2분기 매출총이익률 11.4% → 22% Nittobo, T-glass 수급을 이유로 한 추가 인상 계획 철회 입장 유지. 생산능력은 '27년도 2배로 확대, 신규동 '26년 12월 준공, '27년 1~3월 가동. 고객이 타사 저열팽창 유리 인증을 검토 중이라는 점 인정 |
자료 : 주요 대만 언론 , iM 증권 리서치본부
3페이지 원문 HTML 펼치기
전기전자 (Overweight)
범례/라벨: (백만달러) 한국PCB 수출액(좌) (%), YoY (우), 600 80, 200 0, 0 -40
자료 : KITA, iM 증권 리서치본부
범례/라벨: 중량기준PCB 수출ASP
단위: (달러)
자료 : KITA, iM 증권 리서치본부
표2. 주요 SOCAMM PCB 벤더의 코멘트
| 기업 | SOCAMM 관련 코멘트 |
|---|---|
| (연초) 매출 1,500억원 (모듈 1,000억원, MCP 500억원 기대) | |
| S社 | (8월) 매출 2,300억원 (모듈 1,500억원, MCP 800억원 기대) (8월) '27년 SOCAMM PCB TAM 7,000~8,000억원 제시 |
| T社 | (연초) 연간 최소 300억원 이상 목표 (5월) 초도 물동 30억원 발생 (연간 500억원 가능) (8월) 연간 매출 700억원 기대 |
| K社 | (연초) 연간 250억원 이상 목표 (메모리모듈 기준) (6월) 연간 500~600억원 기대 (8월) 고객 SK하이닉스 관련 벤더 진입에 따라 반등 가능성 |
자료 : 각 사 , iM 증권 리서치본부
범례/라벨: IbidenKinsus, Nanya PCBUnimicron, 삼성전기대덕전자, 40 심텍티엘비, 2023202420252026E2027E2028E
단위: (%)
자료 : Bloomberg 컨센서스 기준 , iM 증권 리서치본부 주 : 티엘비는 메모리모듈 업체
표3. 국내외 주요 패키지기판 업체 밸류에이션 비교
| 종목명 | 주가 | 3M 변동% |
6M 변동% |
26년 PER |
27년 PER |
28년 PER |
12MF PER |
24MF PER |
|---|---|---|---|---|---|---|---|---|
| 삼성전기 | 1,581,000 | 12.4 | -20.3 | 77.3 | 36.3 | 23.1 | 41.6 | 25.3 |
| LG이노텍 | 574,000 | 1.4 | -34.6 | 15.5 | 12.8 | 10.9 | 13.4 | 11.3 |
| 대덕전자 | 147,800 | 48.5 | 14.0 | 33.5 | 23.2 | 18.4 | 25.0 | 19.4 |
| 심텍 | 170,200 | 41.8 | 27.0 | 32.9 | 18.6 | 13.1 | 20.0 | 14.5 |
| 티엘비 | 48,450 | 28.9 | 31.3 | 26.3 | 17.6 | 12.2 | 19.2 | 13.2 |
| 코리아써 | 82,400 | 59.4 | 2.0 | 18.6 | 11.7 | 9.0 | 12.8 | 9.6 |
| 국내평균 | 34.0 | 20.0 | 14.5 | 22.0 | 15.5 | |||
| Ibiden | 12,335 | 5.7 | 200.5 | 83.9 | 57.6 | 39.0 | 68.1 | 46.4 |
| Kinsus | 1,150 | 40.4 | 38.1 | 104.5 | 42.5 | 22.2 | 49.6 | 25.0 |
| NYPCB | 1,535 | 45.5 | 29.5 | 88.1 | 32.5 | 19.1 | 38.5 | 21.3 |
| Unimicron | 1,335 | 48.0 | 37.8 | 61.6 | 33.6 | 19.4 | 37.8 | 21.6 |
| 해외평균 | 84.5 | 41.6 | 24.9 | 48.5 | 28.6 |
자료 : Bloomberg 컨센서스 기준 , iM 증권 리서치본부
4페이지 원문 HTML 펼치기
전기전자 (Overweight)
Compliance notice
당 보고서 공표일 기준으로 해당 기업과 관련하여,
- 회사는 해당 종목을 1%이상 보유하고 있지 않습니다.
- 금융투자분석사와 그 배우자는 해당 기업의 주식을 보유하고 있지 않습니다.
- 당 보고서는 기관투자가 및 제 3자에게 E-mail등을 통하여 사전에 배포된 사실이 없습니다.
- 회사는 6개월간 해당 기업의 유가증권 발행과 관련 주관사로 참여하지 않았습니다.
- 당 보고서에 게재된 내용들은 본인의 의견을 정확하게 반영하고 있으며, 외부의 부당한 압력이나 간섭 없이 작성되었음을 확인합니다.
- 본 분석자료는 투자자의 증권투자를 돕기 위한 참고자료이며, 따라서, 본 자료에 의한 투자자의 투자결과에 대해 어떠한 목적의 증빙자료로도 사용될 수 없으며, 어떠한 경우에도 작성자 및 당사의 허가 없이 전재, 복사 또는 대여될 수 없습니다. 무단전재 등으로 인한 분쟁발생시 법적 책임이 있음을 주지하시기 바랍니다.
[투자의견]
| 종목추천 투자등급 | 산업추천 투자등급 | |
|---|---|---|
| 종목투자의견은 향후 12개월간 추천일 종가대비 해당종목의 예상 목표수익률을 의미함. Buy(매수): 추천일 종가대비 +15%이상 Hold(보유): 추천일 종가대비 -15% ~ 15% 내외 등락 Sell(매도): 추천일 종가대비 -15%이상 |
시가총액기준 산업별 시장비중대비 보유비중의 변화를 추천하는 것임 Overweight(비중확대) Neutral (중립) Underweight (비중축소) |
|
| [투자등급 비율 : 2026-09-30 기준) | ||
| 매수 | 중립(보유) | 매도 |
| 92% | 8% | - |