1페이지 원문 HTML 펼치기
[크레딧] 이승재 2122-9143 lsj7845@imfnsec.com
Check Point
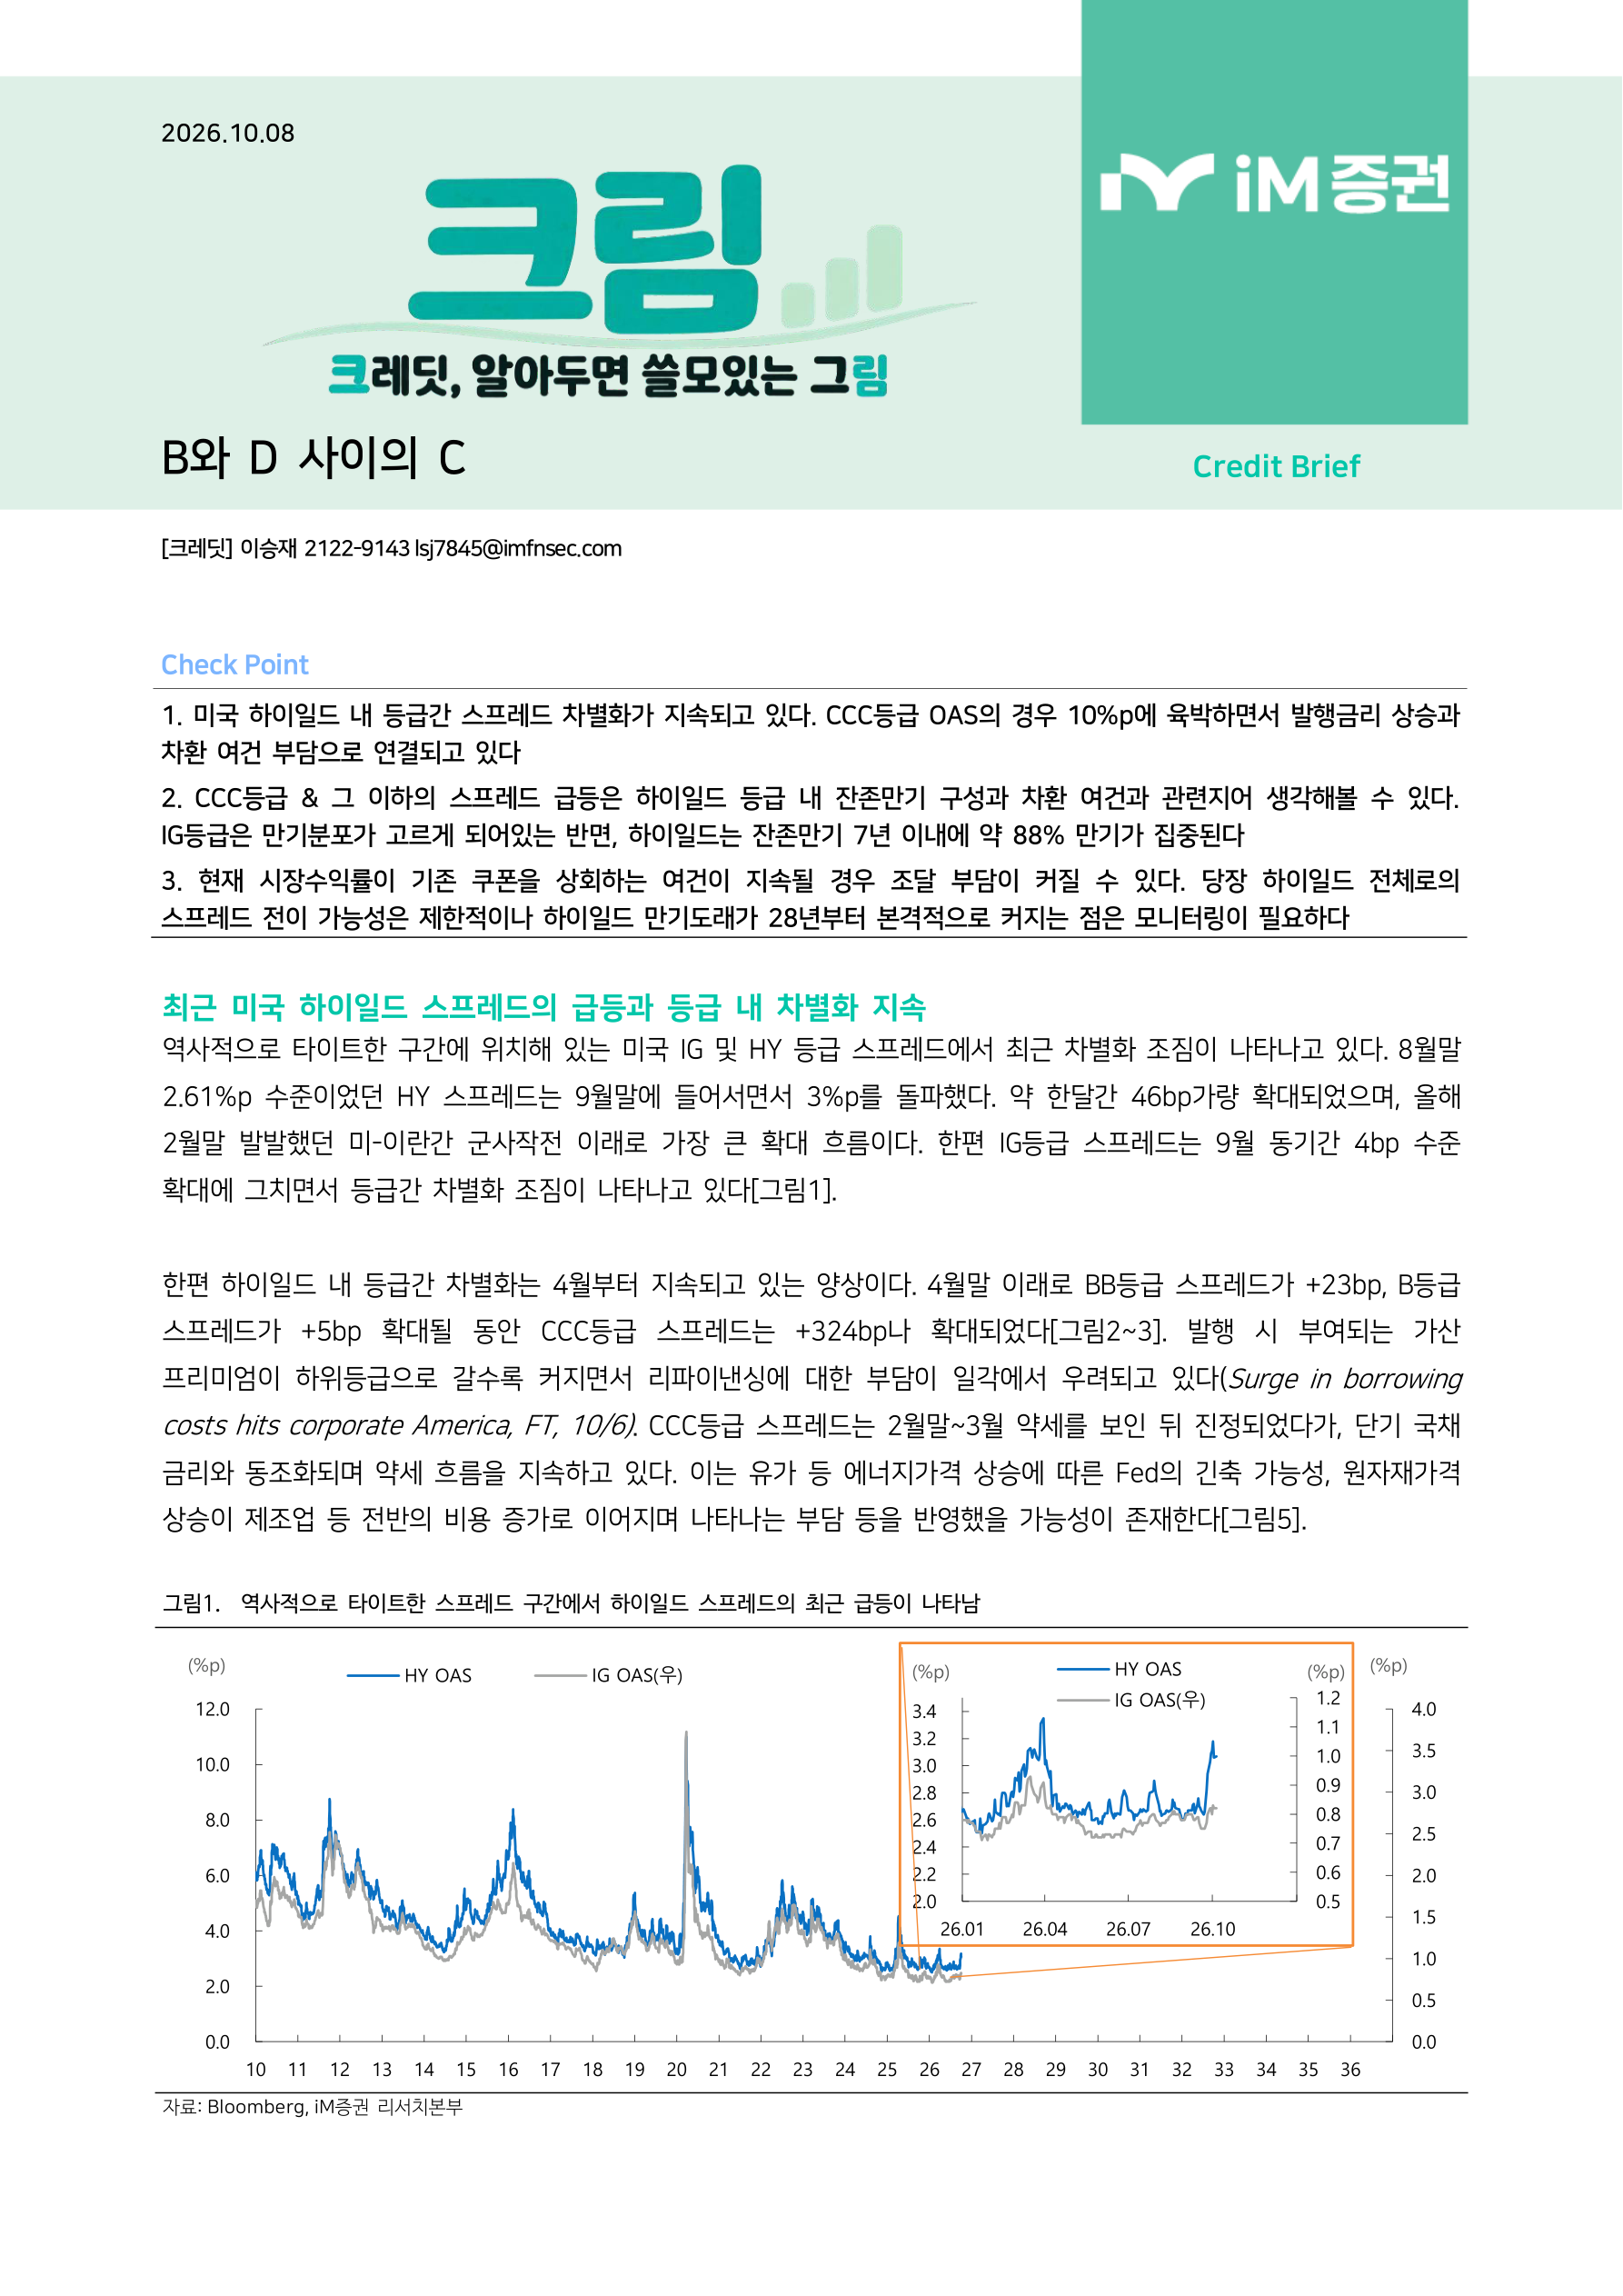
- 미국 하이일드 내 등급간 스프레드 차별화가 지속되고 있다. CCC등급 OAS의 경우 10%p에 육박하면서 발행금리 상승과 차환 여건 부담으로 연결되고 있다
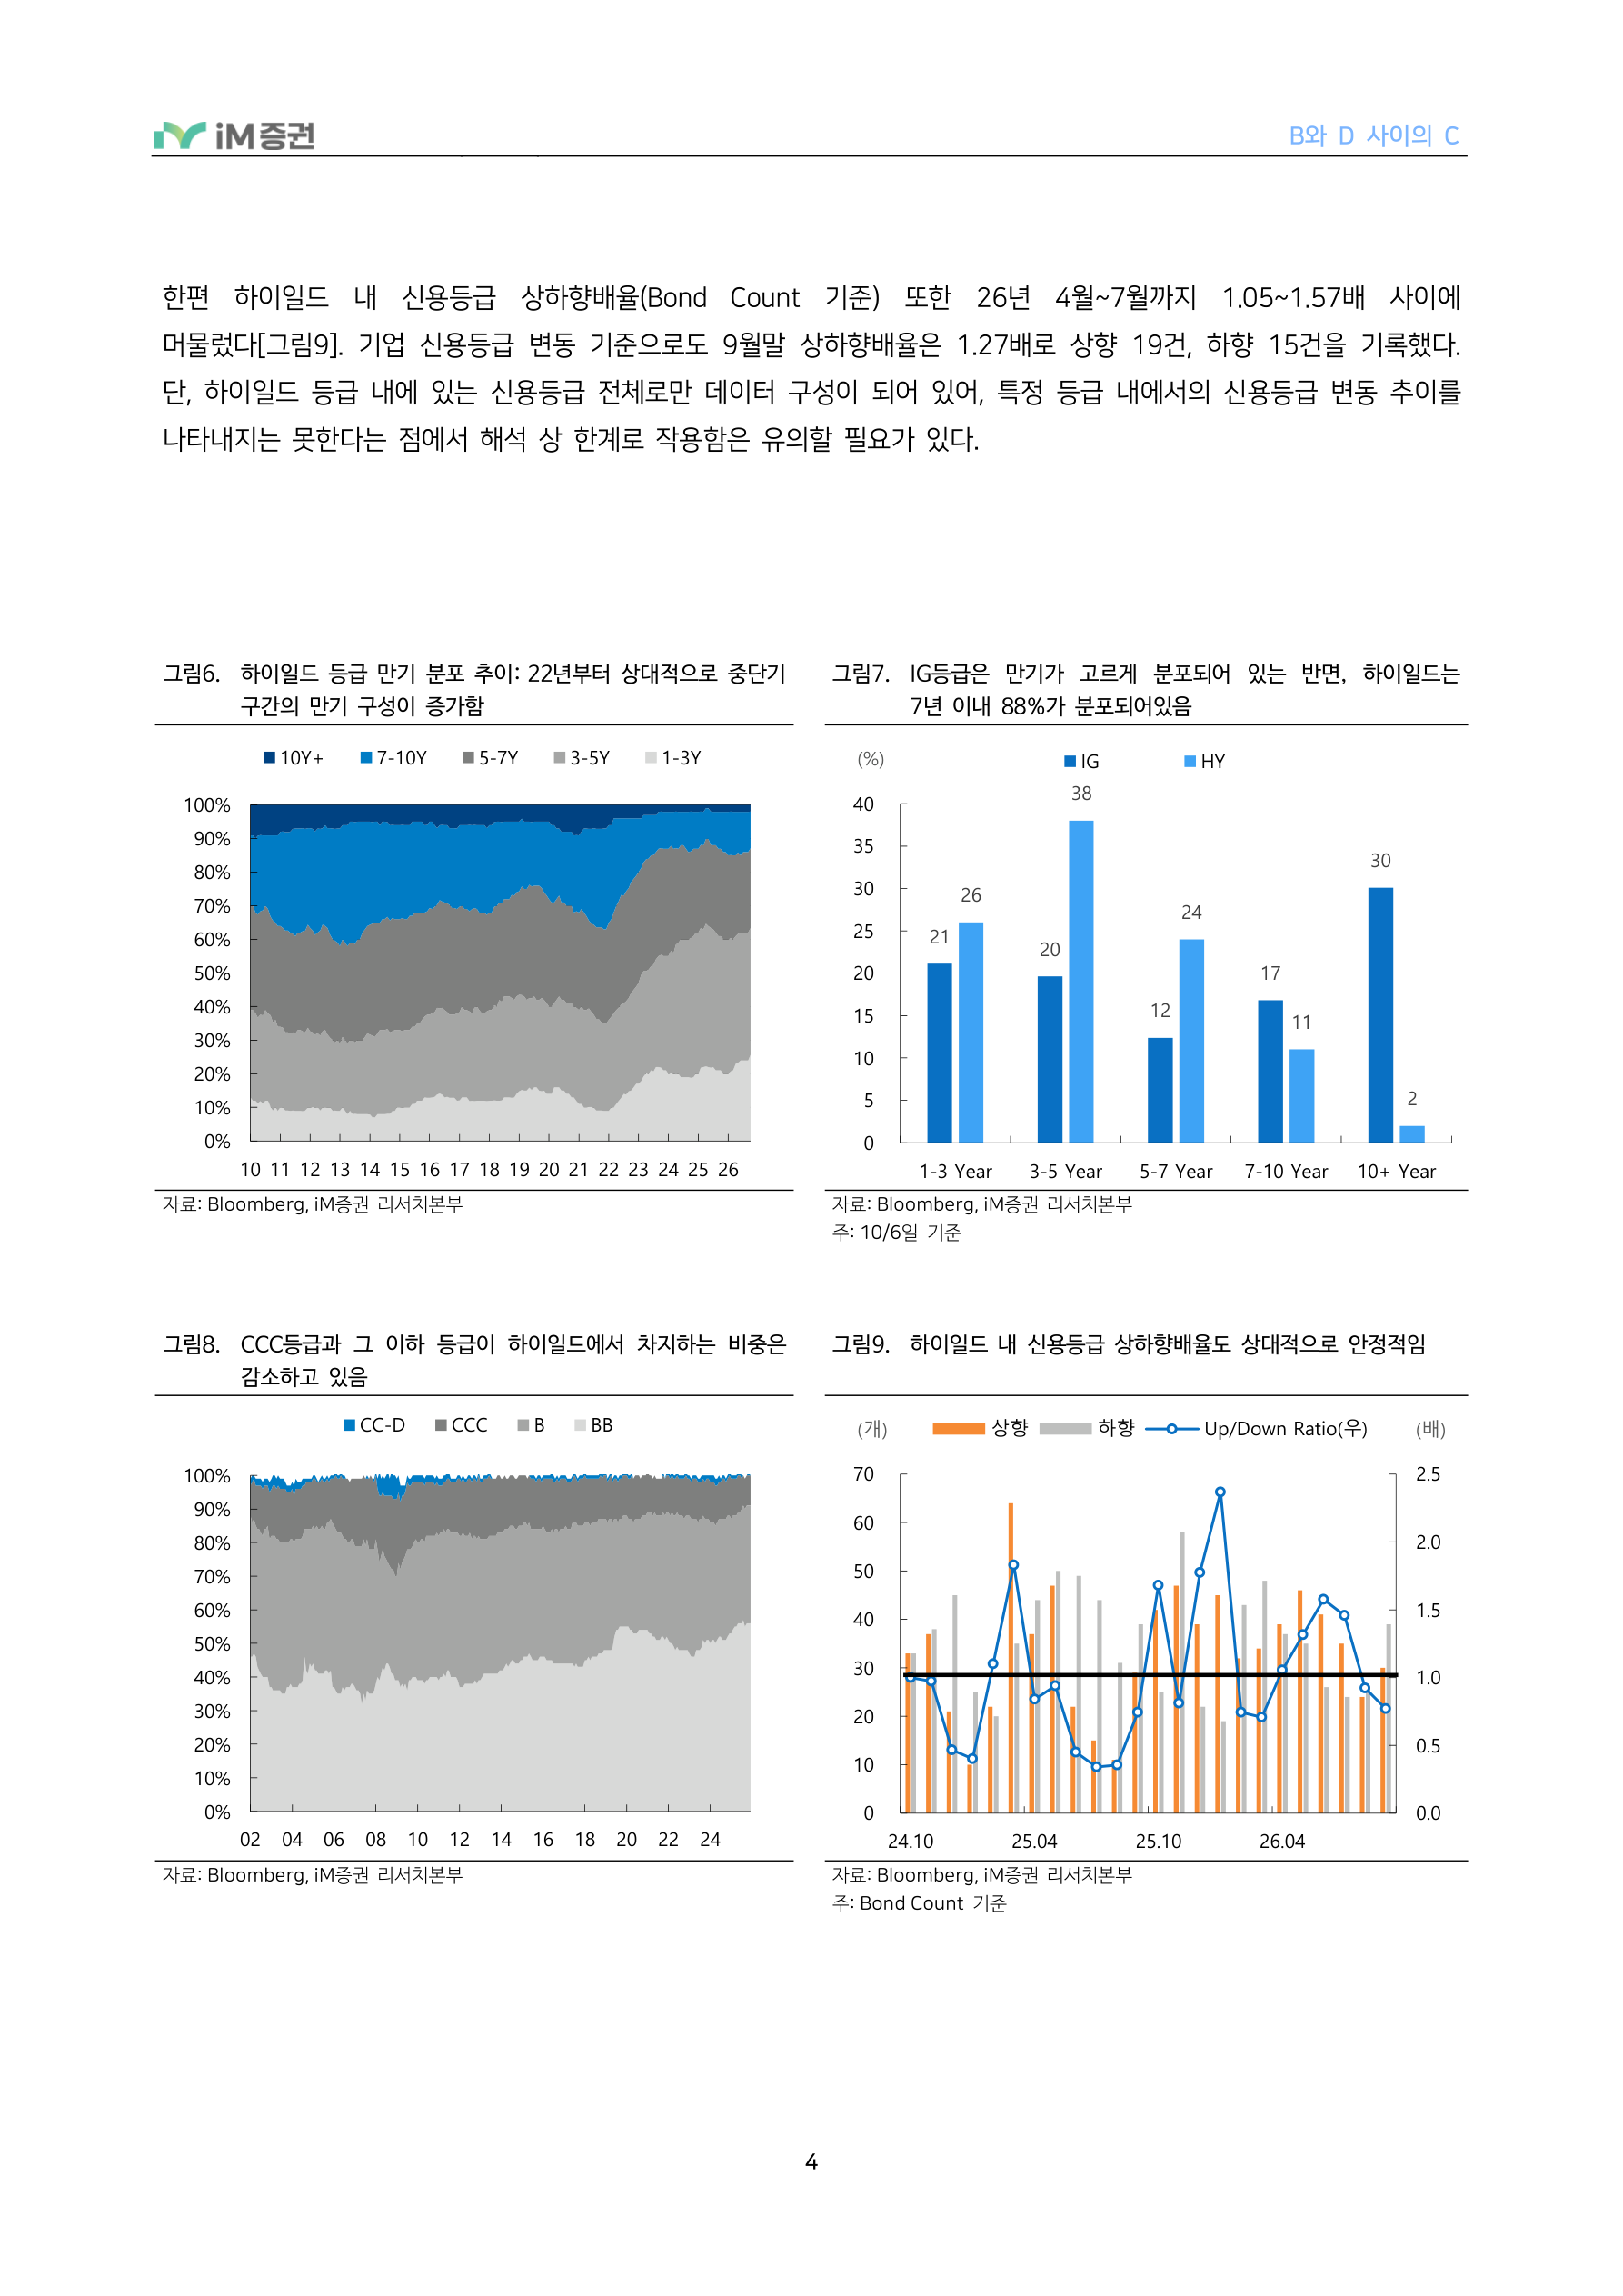
- CCC등급 & 그 이하의 스프레드 급등은 하이일드 등급 내 잔존만기 구성과 차환 여건과 관련지어 생각해볼 수 있다. IG등급은 만기분포가 고르게 되어있는 반면, 하이일드는 잔존만기 7년 이내에 약 88% 만기가 집중된다
- 현재 시장수익률이 기존 쿠폰을 상회하는 여건이 지속될 경우 조달 부담이 커질 수 있다. 당장 하이일드 전체로의 스프레드 전이 가능성은 제한적이나 하이일드 만기도래가 28년부터 본격적으로 커지는 점은 모니터링이 필요하다
최근 미국 하이일드 스프레드의 급등과 등급 내 차별화 지속
역사적으로 타이트한 구간에 위치해 있는 미국 IG 및 HY 등급 스프레드에서 최근 차별화 조짐이 나타나고 있다. 8월말 2.61%p 수준이었던 HY 스프레드는 9월말에 들어서면서 3%p를 돌파했다. 약 한달간 46bp가량 확대되었으며, 올해 2월말 발발했던 미-이란간 군사작전 이래로 가장 큰 확대 흐름이다. 한편 IG등급 스프레드는 9월 동기간 4bp 수준 확대에 그치면서 등급간 차별화 조짐이 나타나고 있다[그림1].
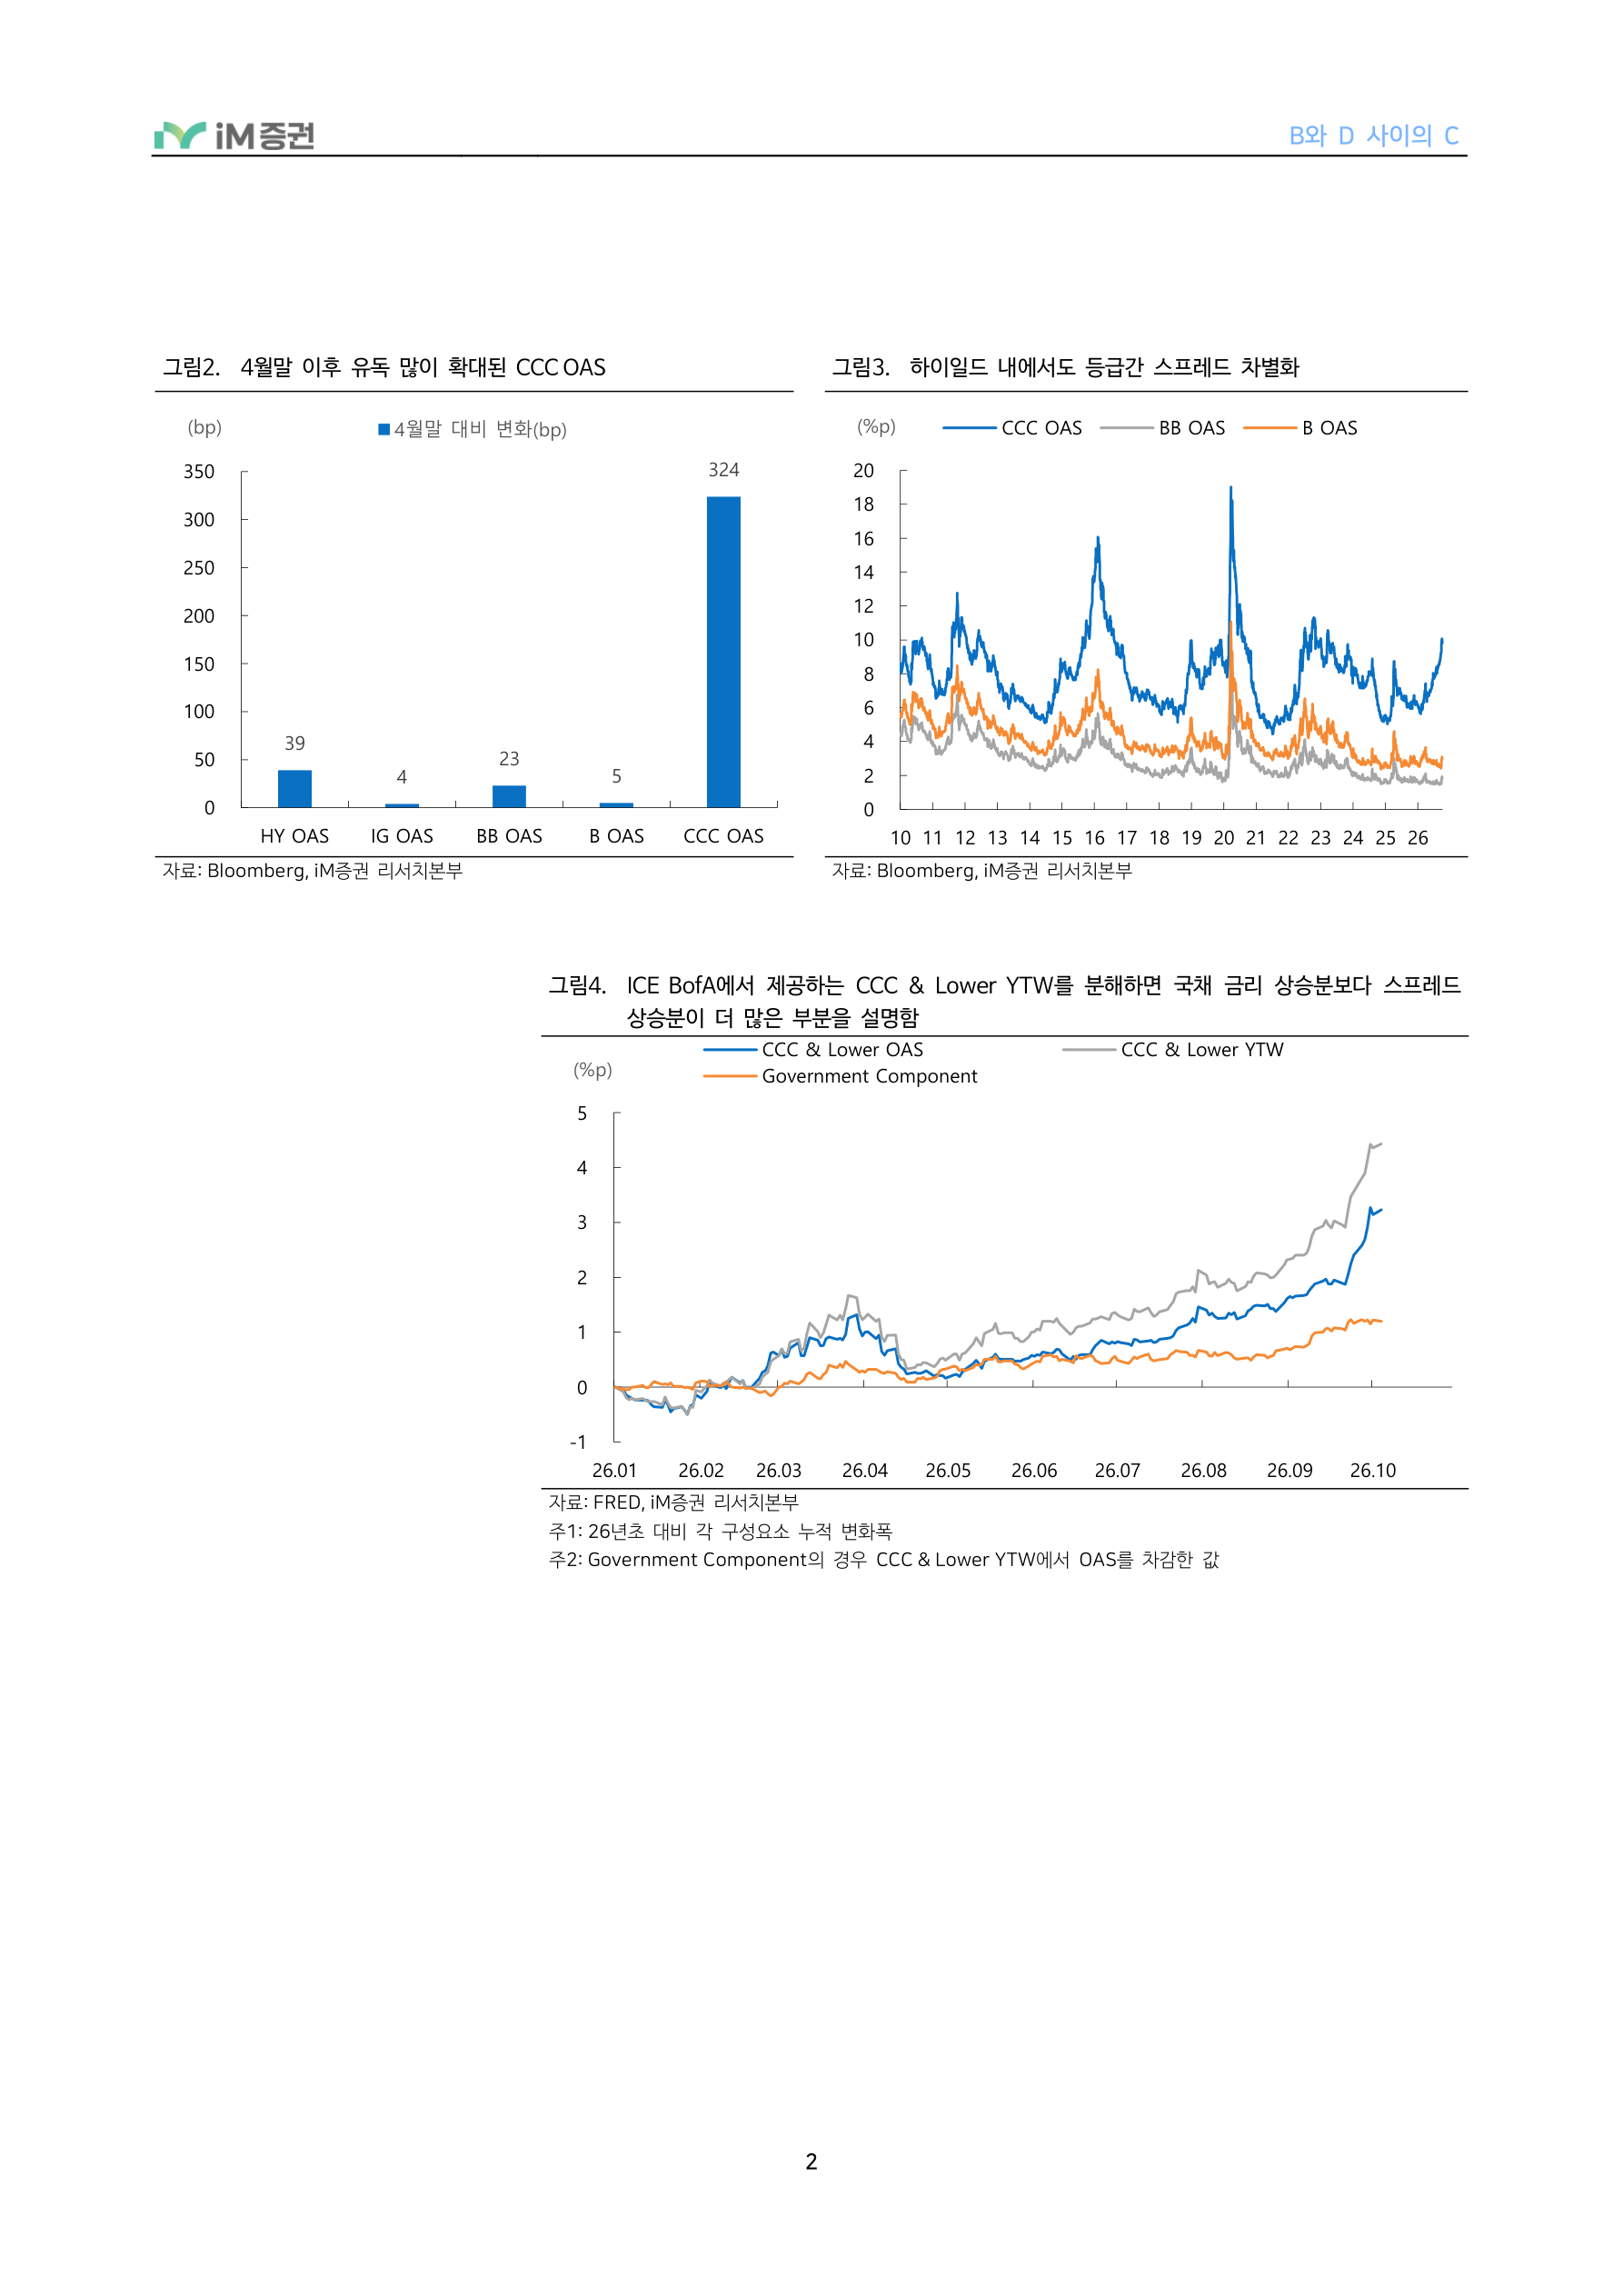
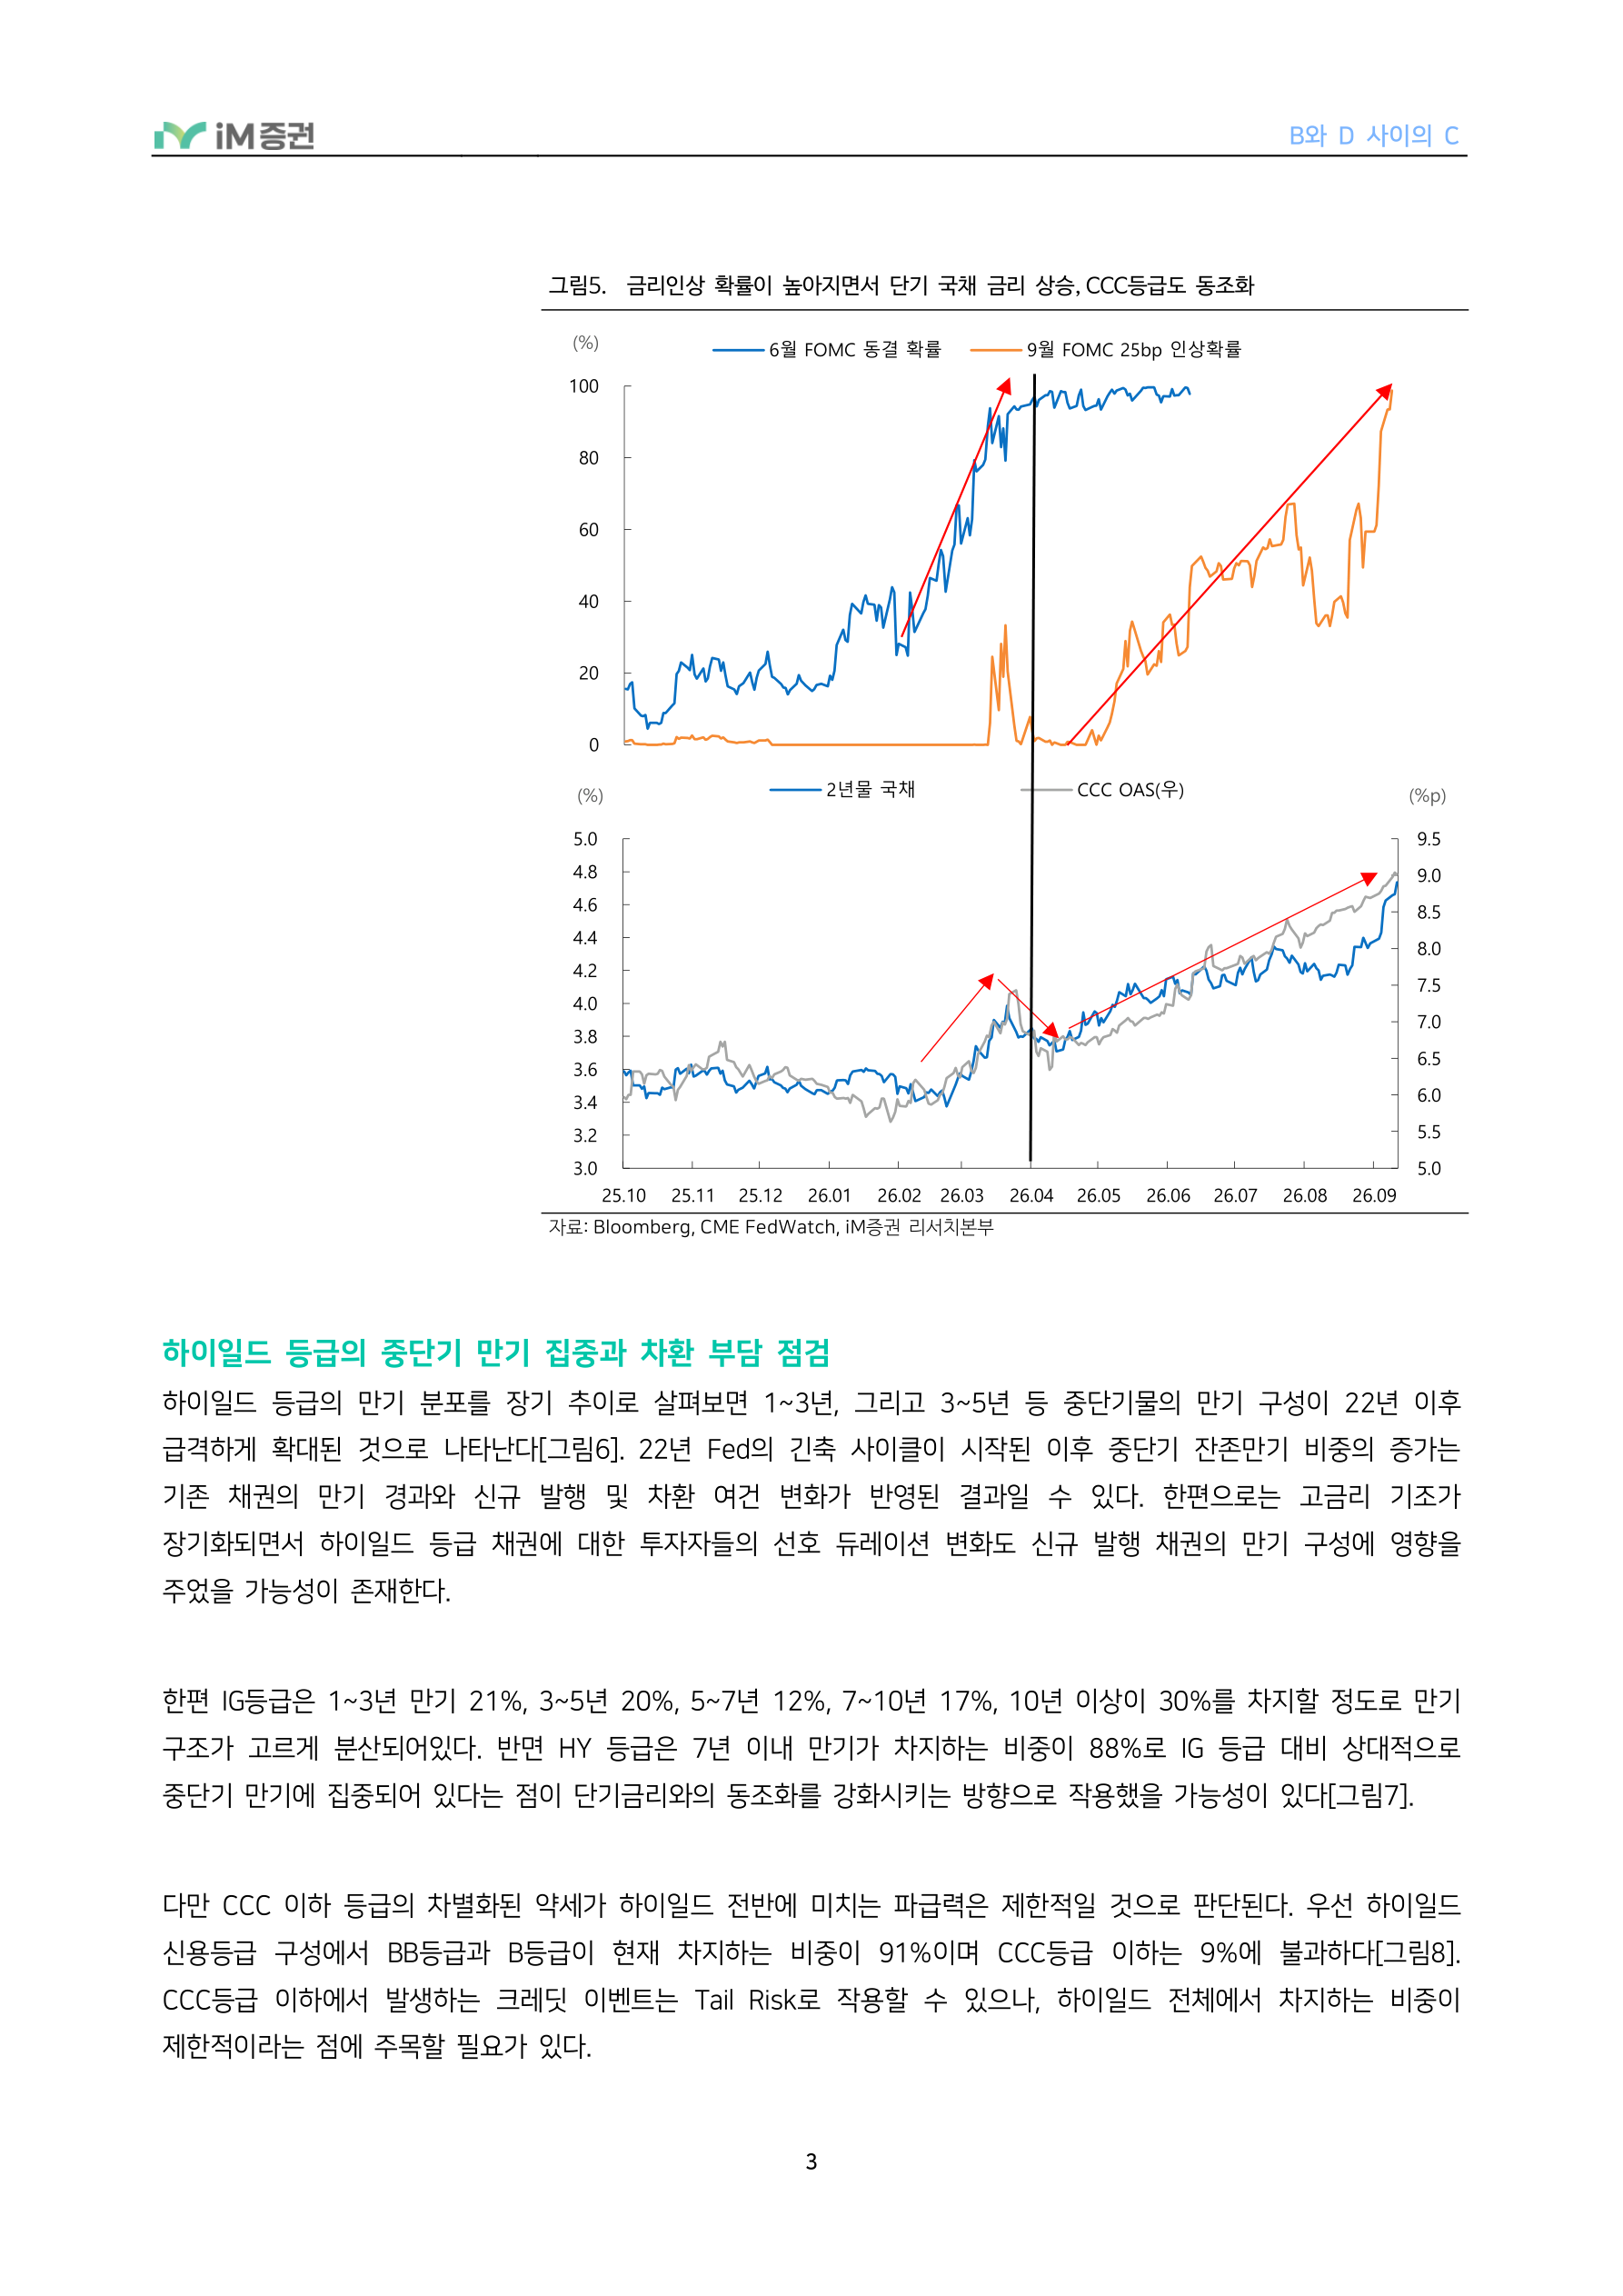
한편 하이일드 내 등급간 차별화는 4월부터 지속되고 있는 양상이다. 4월말 이래로 BB등급 스프레드가 +23bp, B등급 스프레드가 +5bp 확대될 동안 CCC등급 스프레드는 +324bp나 확대되었다[그림2~3]. 발행 시 부여되는 가산 프리미엄이 하위등급으로 갈수록 커지면서 리파이낸싱에 대한 부담이 일각에서 우려되고 있다(Surge in borrowing costs hits corporate America, FT, 10/6). CCC등급 스프레드는 2월말~3월 약세를 보인 뒤 진정되었다가, 단기 국채 금리와 동조화되며 약세 흐름을 지속하고 있다. 이는 유가 등 에너지가격 상승에 따른 Fed의 긴축 가능성, 원자재가격 상승이 제조업 등 전반의 비용 증가로 이어지며 나타나는 부담 등을 반영했을 가능성이 존재한다[그림5].
범례/라벨: (%p) HY OASIG OAS(우) (%p) HY OAS (%p) (%p)
자료 : Bloomberg, iM 증권 리서치본부
2페이지 원문 HTML 펼치기
그림2. 4월말 이후 유독 많이 확대된 CCC OAS
범례/라벨: (bp) 4월말대비변화(bp), HY OASIG OASBB OASB OASCCC OAS
자료 : Bloomberg, iM 증권 리서치본부
범례/라벨: (%p) CCC OASBB OASB OAS
자료 : Bloomberg, iM 증권 리서치본부
범례/라벨: CCC & Lower OASCCC & Lower YTW, (%p) Government Component
자료 : FRED, iM 증권 리서치본부
주 1: 26 년초 대비 각 구성요소 누적 변화폭 주 2: Government Component 의 경우 CCC & Lower YTW 에서 OAS 를 차감한 값
3페이지 원문 HTML 펼치기
범례/라벨: (%) 6월FOMC 동결확률9월FOMC 25bp 인상확률, (%) 2년물국채CCC OAS(우) (%p)
자료 : Bloomberg, CME FedWatch, iM 증권 리서치본부
하이일드 등급의 중단기 만기 집중과 차환 부담 점검
하이일드 등급의 만기 분포를 장기 추이로 살펴보면 1~3년, 그리고 3~5년 등 중단기물의 만기 구성이 22년 이후 급격하게 확대된 것으로 나타난다[그림6]. 22년 Fed의 긴축 사이클이 시작된 이후 중단기 잔존만기 비중의 증가는 기존 채권의 만기 경과와 신규 발행 및 차환 여건 변화가 반영된 결과일 수 있다. 한편으로는 고금리 기조가 장기화되면서 하이일드 등급 채권에 대한 투자자들의 선호 듀레이션 변화도 신규 발행 채권의 만기 구성에 영향을 주었을 가능성이 존재한다.
한편 IG등급은 1~3년 만기 21%, 3~5년 20%, 5~7년 12%, 7~10년 17%, 10년 이상이 30%를 차지할 정도로 만기 구조가 고르게 분산되어있다. 반면 HY 등급은 7년 이내 만기가 차지하는 비중이 88%로 IG 등급 대비 상대적으로 중단기 만기에 집중되어 있다는 점이 단기금리와의 동조화를 강화시키는 방향으로 작용했을 가능성이 있다[그림7].
다만 CCC 이하 등급의 차별화된 약세가 하이일드 전반에 미치는 파급력은 제한적일 것으로 판단된다. 우선 하이일드 신용등급 구성에서 BB등급과 B등급이 현재 차지하는 비중이 91%이며 CCC등급 이하는 9%에 불과하다[그림8]. CCC등급 이하에서 발생하는 크레딧 이벤트는 Tail Risk로 작용할 수 있으나, 하이일드 전체에서 차지하는 비중이 제한적이라는 점에 주목할 필요가 있다.
4페이지 원문 HTML 펼치기
한편 하이일드 내 신용등급 상하향배율(Bond Count 기준) 또한 26년 4월~7월까지 1.05~1.57배 사이에 머물렀다[그림9]. 기업 신용등급 변동 기준으로도 9월말 상하향배율은 1.27배로 상향 19건, 하향 15건을 기록했다. 단, 하이일드 등급 내에 있는 신용등급 전체로만 데이터 구성이 되어 있어, 특정 등급 내에서의 신용등급 변동 추이를 나타내지는 못한다는 점에서 해석 상 한계로 작용함은 유의할 필요가 있다.
범례/라벨: 10Y+ 7-10Y5-7Y3-5Y1-3Y
자료 : Bloomberg, iM 증권 리서치본부
자료 : Bloomberg, iM 증권 리서치본부
주 : 10/6 일 기준
범례/라벨: CC-DCCCBBB
자료 : Bloomberg, iM 증권 리서치본부
범례/라벨: (개) 상향하향Up/Down Ratio(우) (배)
자료 : Bloomberg, iM 증권 리서치본부 주 : Bond Count 기준
5페이지 원문 HTML 펼치기
진짜 만기 절벽(Maturity Wall)은 28년부터. CCC등급과 BB(B)등급간 스프레드 갭 모니터링
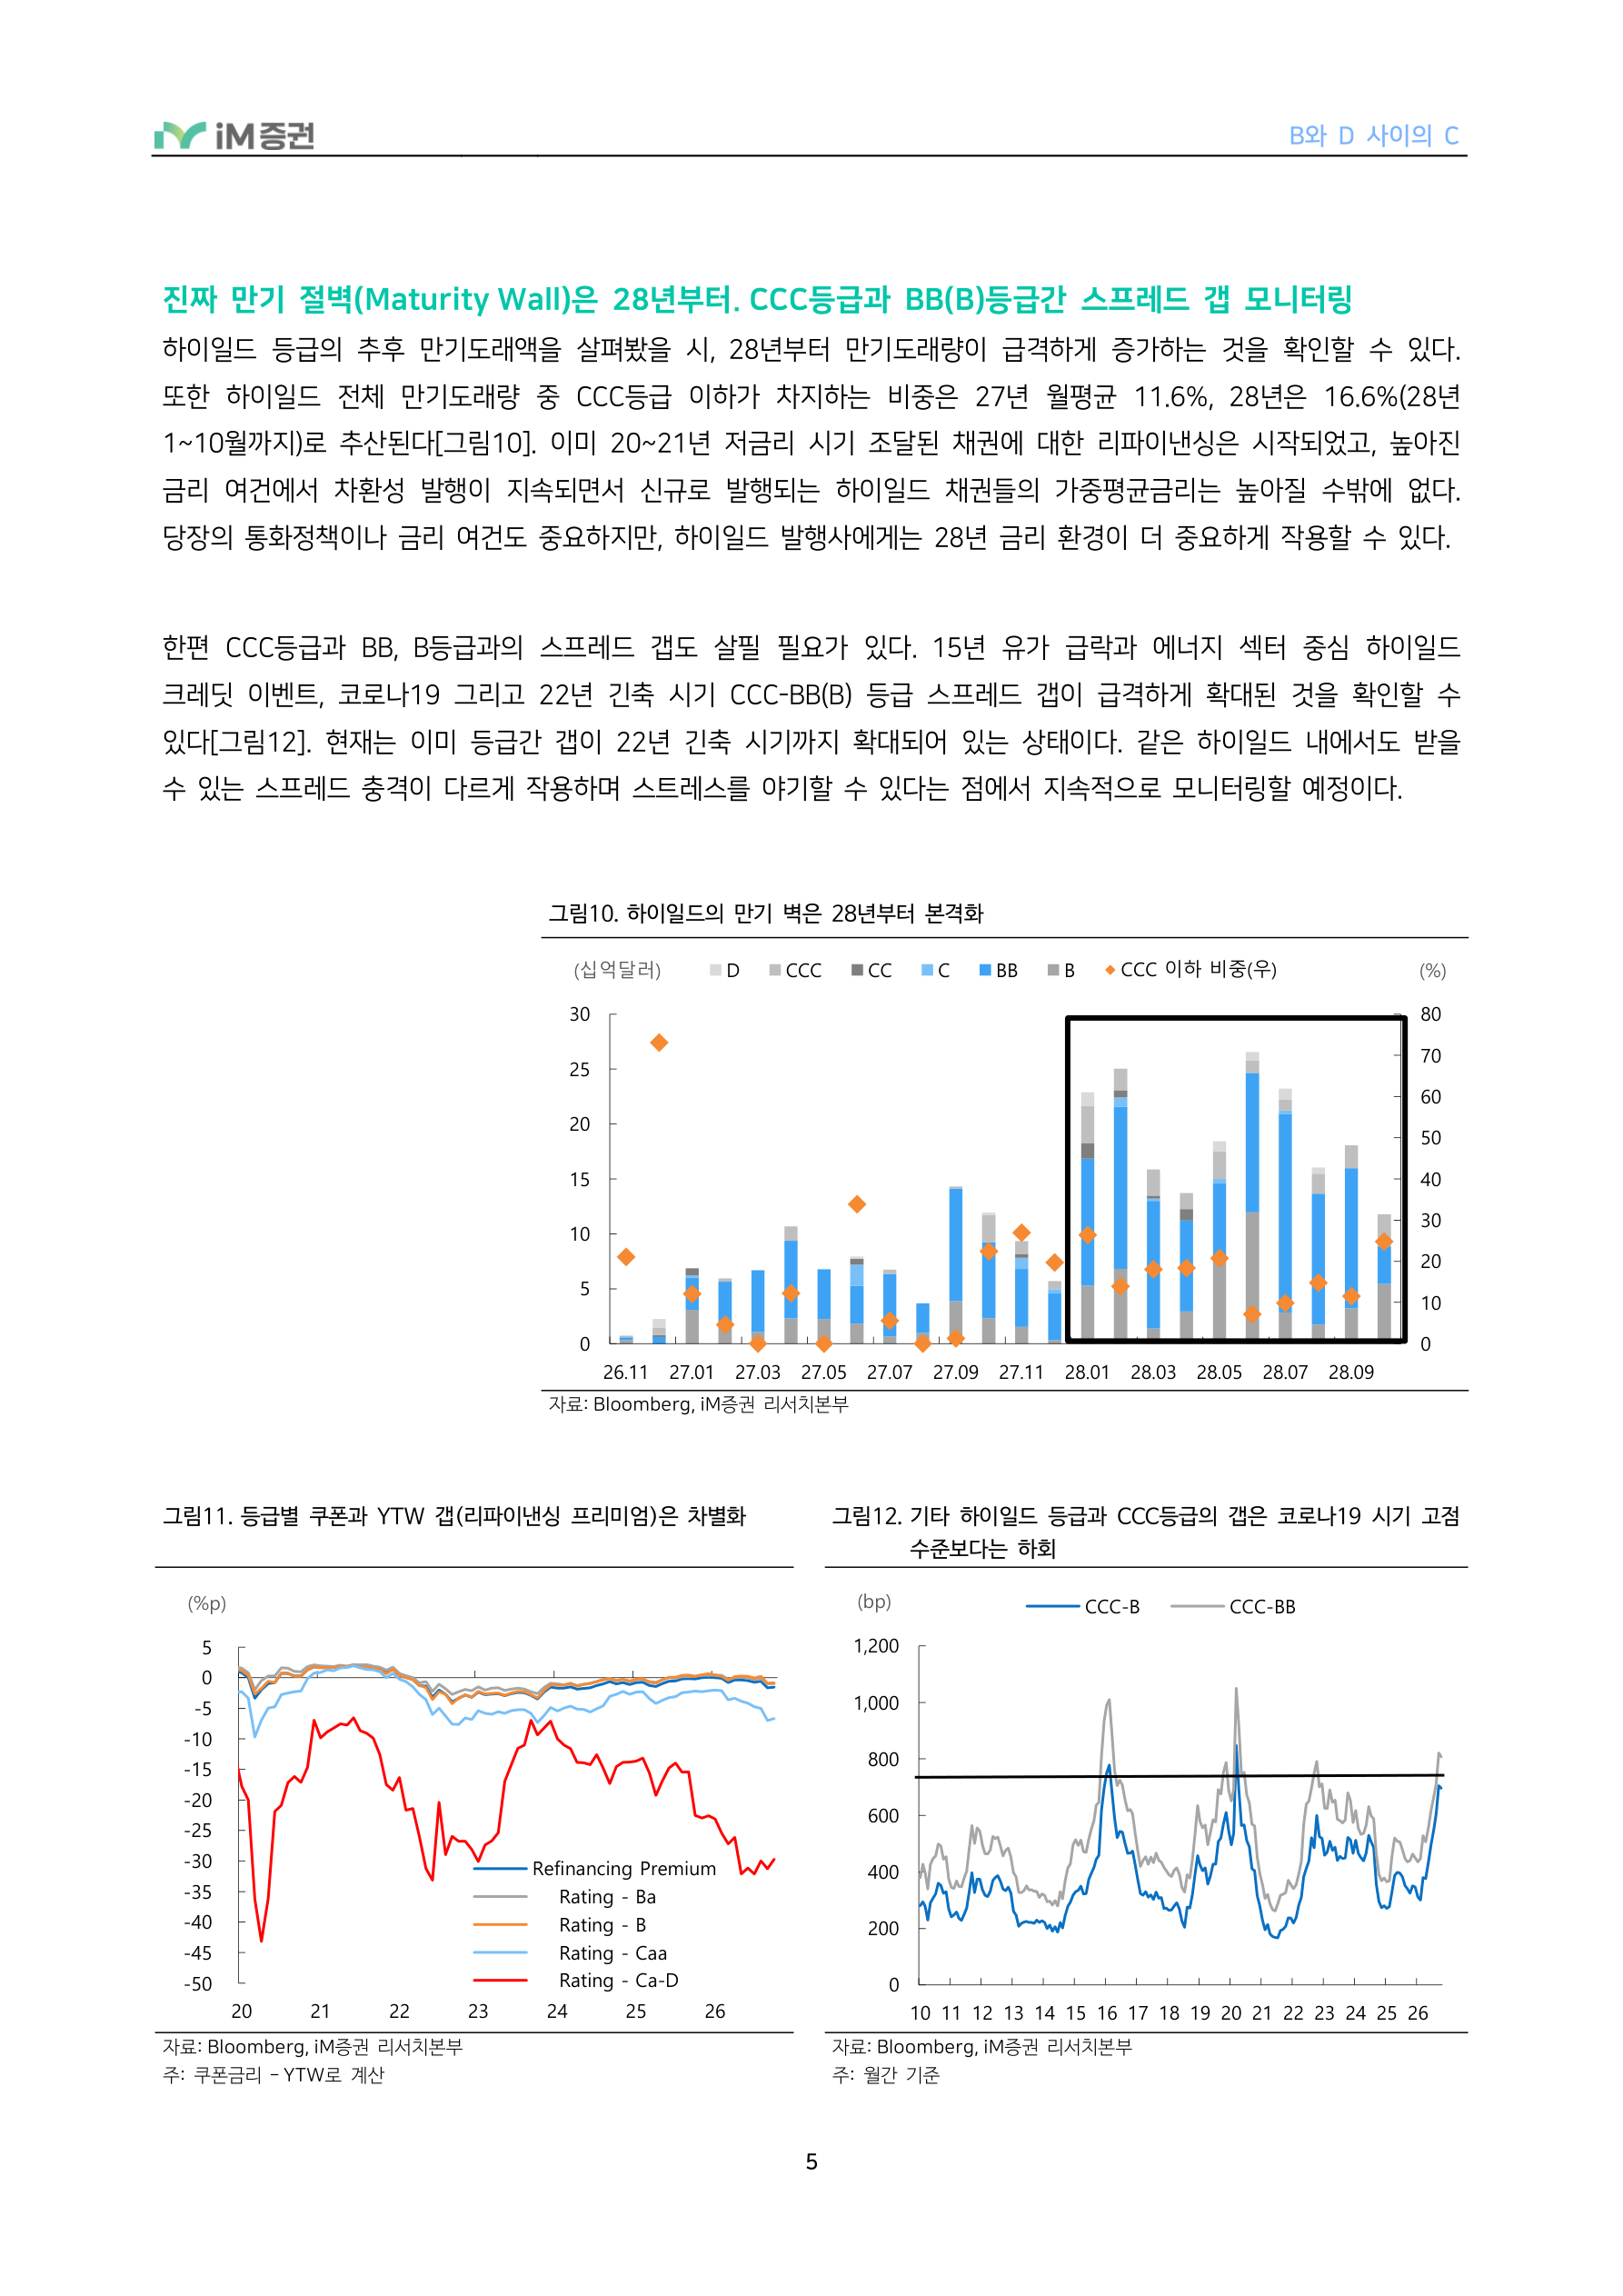
하이일드 등급의 추후 만기도래액을 살펴봤을 시, 28년부터 만기도래량이 급격하게 증가하는 것을 확인할 수 있다. 또한 하이일드 전체 만기도래량 중 CCC등급 이하가 차지하는 비중은 27년 월평균 11.6%, 28년은 16.6%(28년 1~10월까지)로 추산된다[그림10]. 이미 20~21년 저금리 시기 조달된 채권에 대한 리파이낸싱은 시작되었고, 높아진 금리 여건에서 차환성 발행이 지속되면서 신규로 발행되는 하이일드 채권들의 가중평균금리는 높아질 수밖에 없다. 당장의 통화정책이나 금리 여건도 중요하지만, 하이일드 발행사에게는 28년 금리 환경이 더 중요하게 작용할 수 있다.
한편 CCC등급과 BB, B등급과의 스프레드 갭도 살필 필요가 있다. 15년 유가 급락과 에너지 섹터 중심 하이일드 크레딧 이벤트, 코로나19 그리고 22년 긴축 시기 CCC-BB(B) 등급 스프레드 갭이 급격하게 확대된 것을 확인할 수 있다[그림12]. 현재는 이미 등급간 갭이 22년 긴축 시기까지 확대되어 있는 상태이다. 같은 하이일드 내에서도 받을 수 있는 스프레드 충격이 다르게 작용하며 스트레스를 야기할 수 있다는 점에서 지속적으로 모니터링할 예정이다.
범례/라벨: (십억달러) DCCCCCCBBBCCC 이하비중(우) (%), 자료 : Bloomberg, iM 증권 리서치본부
범례/라벨: (bp) CCC-BCCC-BB
자료 : Bloomberg, iM 증권 리서치본부 주 : 월간 기준
6페이지 원문 HTML 펼치기
Compliance notice
당 보고서는 기관투자가 및 제 3자에게 E-mail등을 통하여 사전에 배포된 사실이 없습니다.
당 보고서에 게재된 내용들은 본인의 의견을 정확하게 반영하고 있으며, 외부의 부당한 압력이나 간섭 없이 작성되었음을 확인합니다. (작성자: 이승재)
본 분석자료는 투자자의 증권투자를 돕기 위한 참고자료이며, 따라서, 본 자료에 의한 투자자의 투자결과에 대해 어떠한 목적의 증빙자료로도 사용될 수 없으며, 어떠한 경우에도 작성자 및 당사의 허가 없이 전재, 복사 또는 대여될 수 없습니다. 무단전재 등으로 인한 분쟁발생시 법적 책임이 있음을 주지하시기 바랍니다.