1페이지 원문 HTML 펼치기
[금융] 설용진 2122-9159 s.dragon@imfnsec.com
Bank of America (BAC-US)
IB 및 트레이딩 부문의 둔화가 예상되는 3Q26
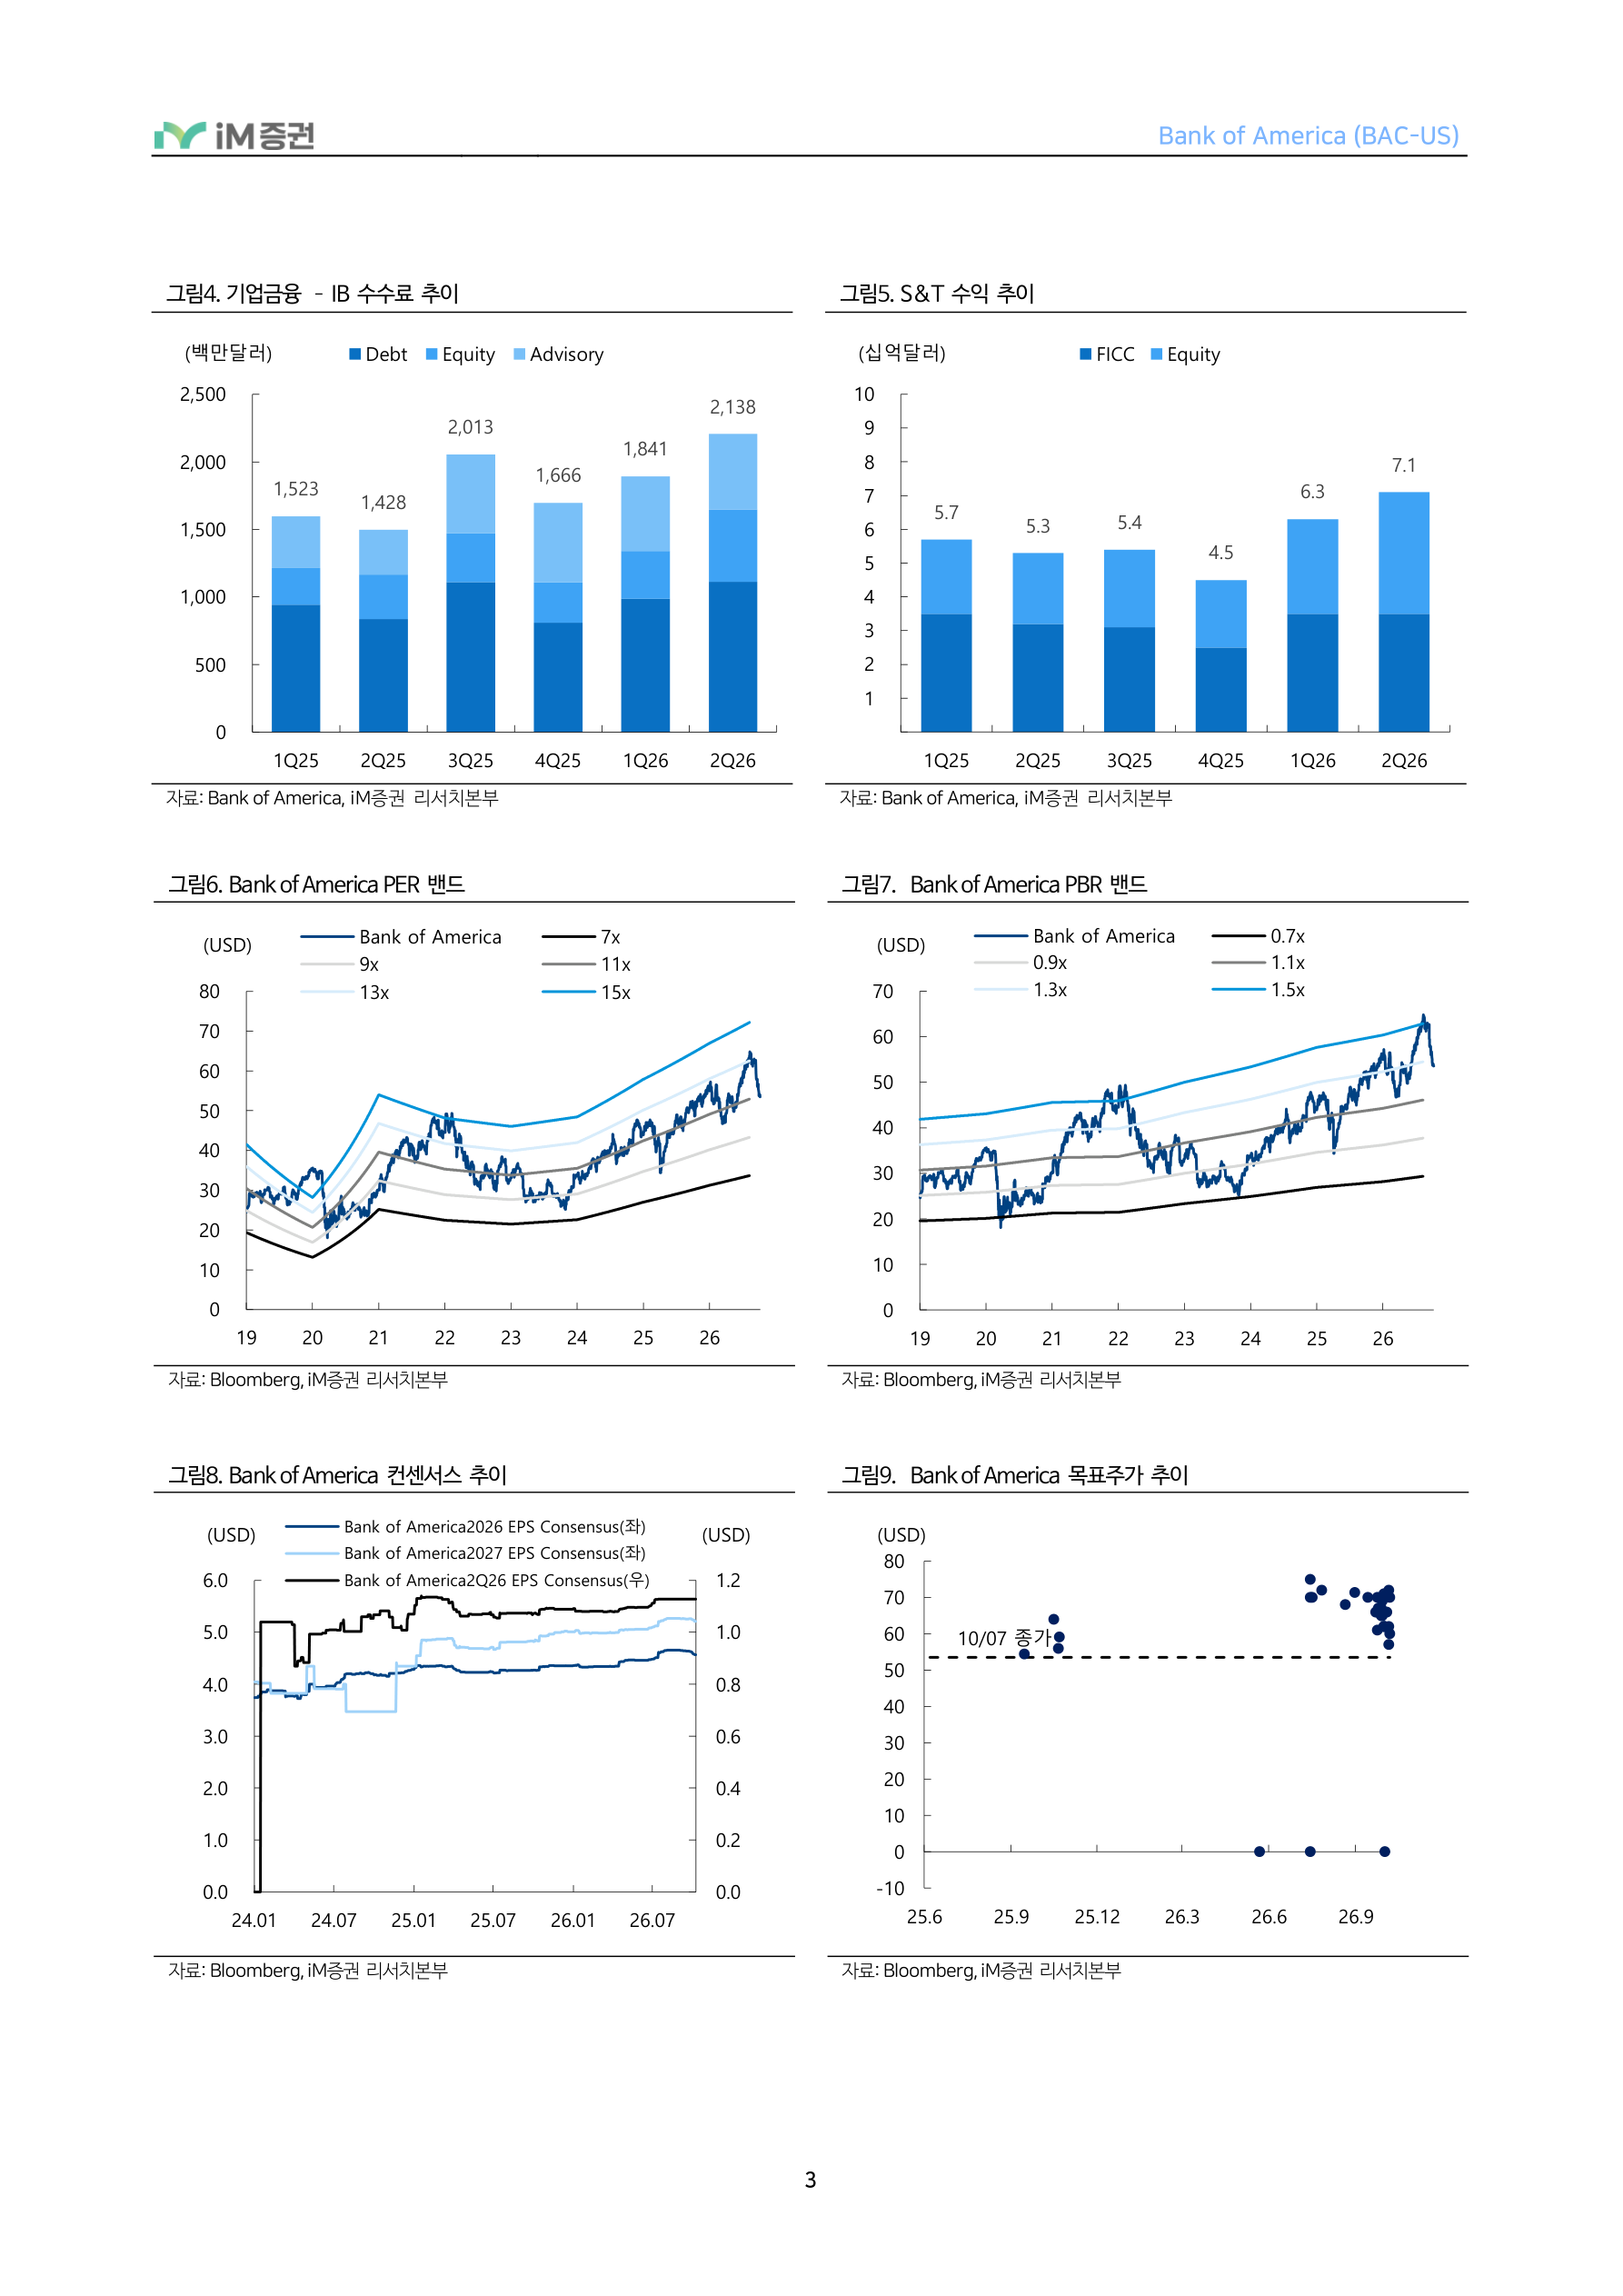
Bank of America의 주요 사업 영역 중 하나인 IB 부문의 실적이 둔화될 것으로 예상된다. 전년 동기/전분기 중 AI 사이클 등을 바탕으로 IB 수수료가 가파르게 증가했던 것과 달리 3Q26 중에는 상대적으로 시장이 둔화되는 흐름이 나타나는 등 영향으로 인해 경영진은 3Q26 IB 수수료를 약 16~18억달러 수준을 시현하며 전년 동기 20억원을 하회할 것으로 추정하고 있다. 다만 이러한 실적 둔화가 아직 AI 관련 투자 사이클의 약화로 인한 것은 아니라고 언급했는데 이는 전반적인 미국 Middle Market을 중심으로 파이프라인이 견조하게 이어지고 있기 때문이다. 추후 관련 부문 중심으로 IB 실적의 회복이 나타날 수 있을 것으로 전망한다. S&T 부문의 경우에도 2Q26 중 Equity 중심으로 가파른 실적이 나타났던 것과 달리 7월 중 AI 관련 주식 변동성 확대 등 영향이 나타나는 등 영향으로 경영진이 전년 동기와 유사한 수준의 실적을 시현할 것으로 예상했다. 전반적인 대내외 환경에 상대적으로 민감한 자본시장 관련 사업 부문이 둔화되더라도 견조한 파이프라인을 바탕으로 추가적안 IB 부문 실적 개선을 기대할 수 있을 것으로 전망한다.
견조한 소매시장 중심으로 안정적인 순이자이익 지속될 전망
다만 동사의 핵심 사업 영역인 소매금융 부문은 견조한 이익 체력이 지속되고 있다. 경영진은 미국의 소비자 신용이 코로나19 이전 수준까지 회복되는 등 전반적인 매크로 환경과 소비자 지출에 대해 긍정적 시각을 유지하고 있으며 대출/예금 모두 계획 범위 내에서 안정적으로 확대되는 모습이 나타나고 있다. 이를 바탕으로 은행 순이자이익은 연간 기준 약 7~8%의 성장을 시현할 것으로 예상하고 있으며 대손비용도 대체로 안정적으로 관리될 전망이다. 이를 감안했을 때 전반적인 비이자이익 부문 약세에도 이자이익 중심 견조한 탑라인과 제한적인 Credit Cost 영향이 지속되며 안정적인 이익체력을 시현할 수 있다고 판단한다. WM 부문의 AUM 확대에 따라 관련 수수료 증가 추세가 나타나는 점도 자본시장 관련 이익 둔화를 상쇄시킬 것으로 예상한다. 다만 중장기적으로는 실업, 소비자 현금흐름 등 불확실성 요인에 대한 지속적인 확인이 필요할 전망이다.
안정적인 자본력을 활용한 성장과 주주환원. 목표 수익성을 착실하게 이행
동사의 CET1비율은 약 11%, 유형보통주자본비율은 6% 수준으로 규제 수준을 초과하고 있는 만큼 대출과 자사주 매입/소각 중심으로 적극적으로 자본을 활용할 계획이다. 대미 합작투자 등에 대한 활용도 고려 중이다. 바젤 3 최종안 적용에도 자본 부담은 제한적일 것으로 예상되며 현재 규제 수준을 상회하는 6% 내외의 유형보통주자본비율을 감안하면 추가 자본적립에 대한 부담은 제한적일 것으로 예상된다. 동사는 25년 말에 2년 내 ROTCE 16%, 3년 내 17~18%의 자본 효율성 목표를 제시했으며 2Q26에는 견조한 탑라인을 바탕으로 제시한 목표를 달성하는 모습이 나타났다. 향후에도 소매금융 등에 기반한 순이자이익을 지속적으로 확대함으로써 Target 수준을 달성할 계획이다. 현재 유형보통주자본비율 6%를 기준으로 동사가 목표로 제시한 ROTCE를 달성하기 위해서는 약 1%의 ROA 달성이 요구될 것으로 추산되는데 1) 지속적인 수이자이익 확대 및 2) 시장 활성화에 기반한 IB/트레이딩 손익 개선을 통해 충분히 달성 가능할 전망이다.
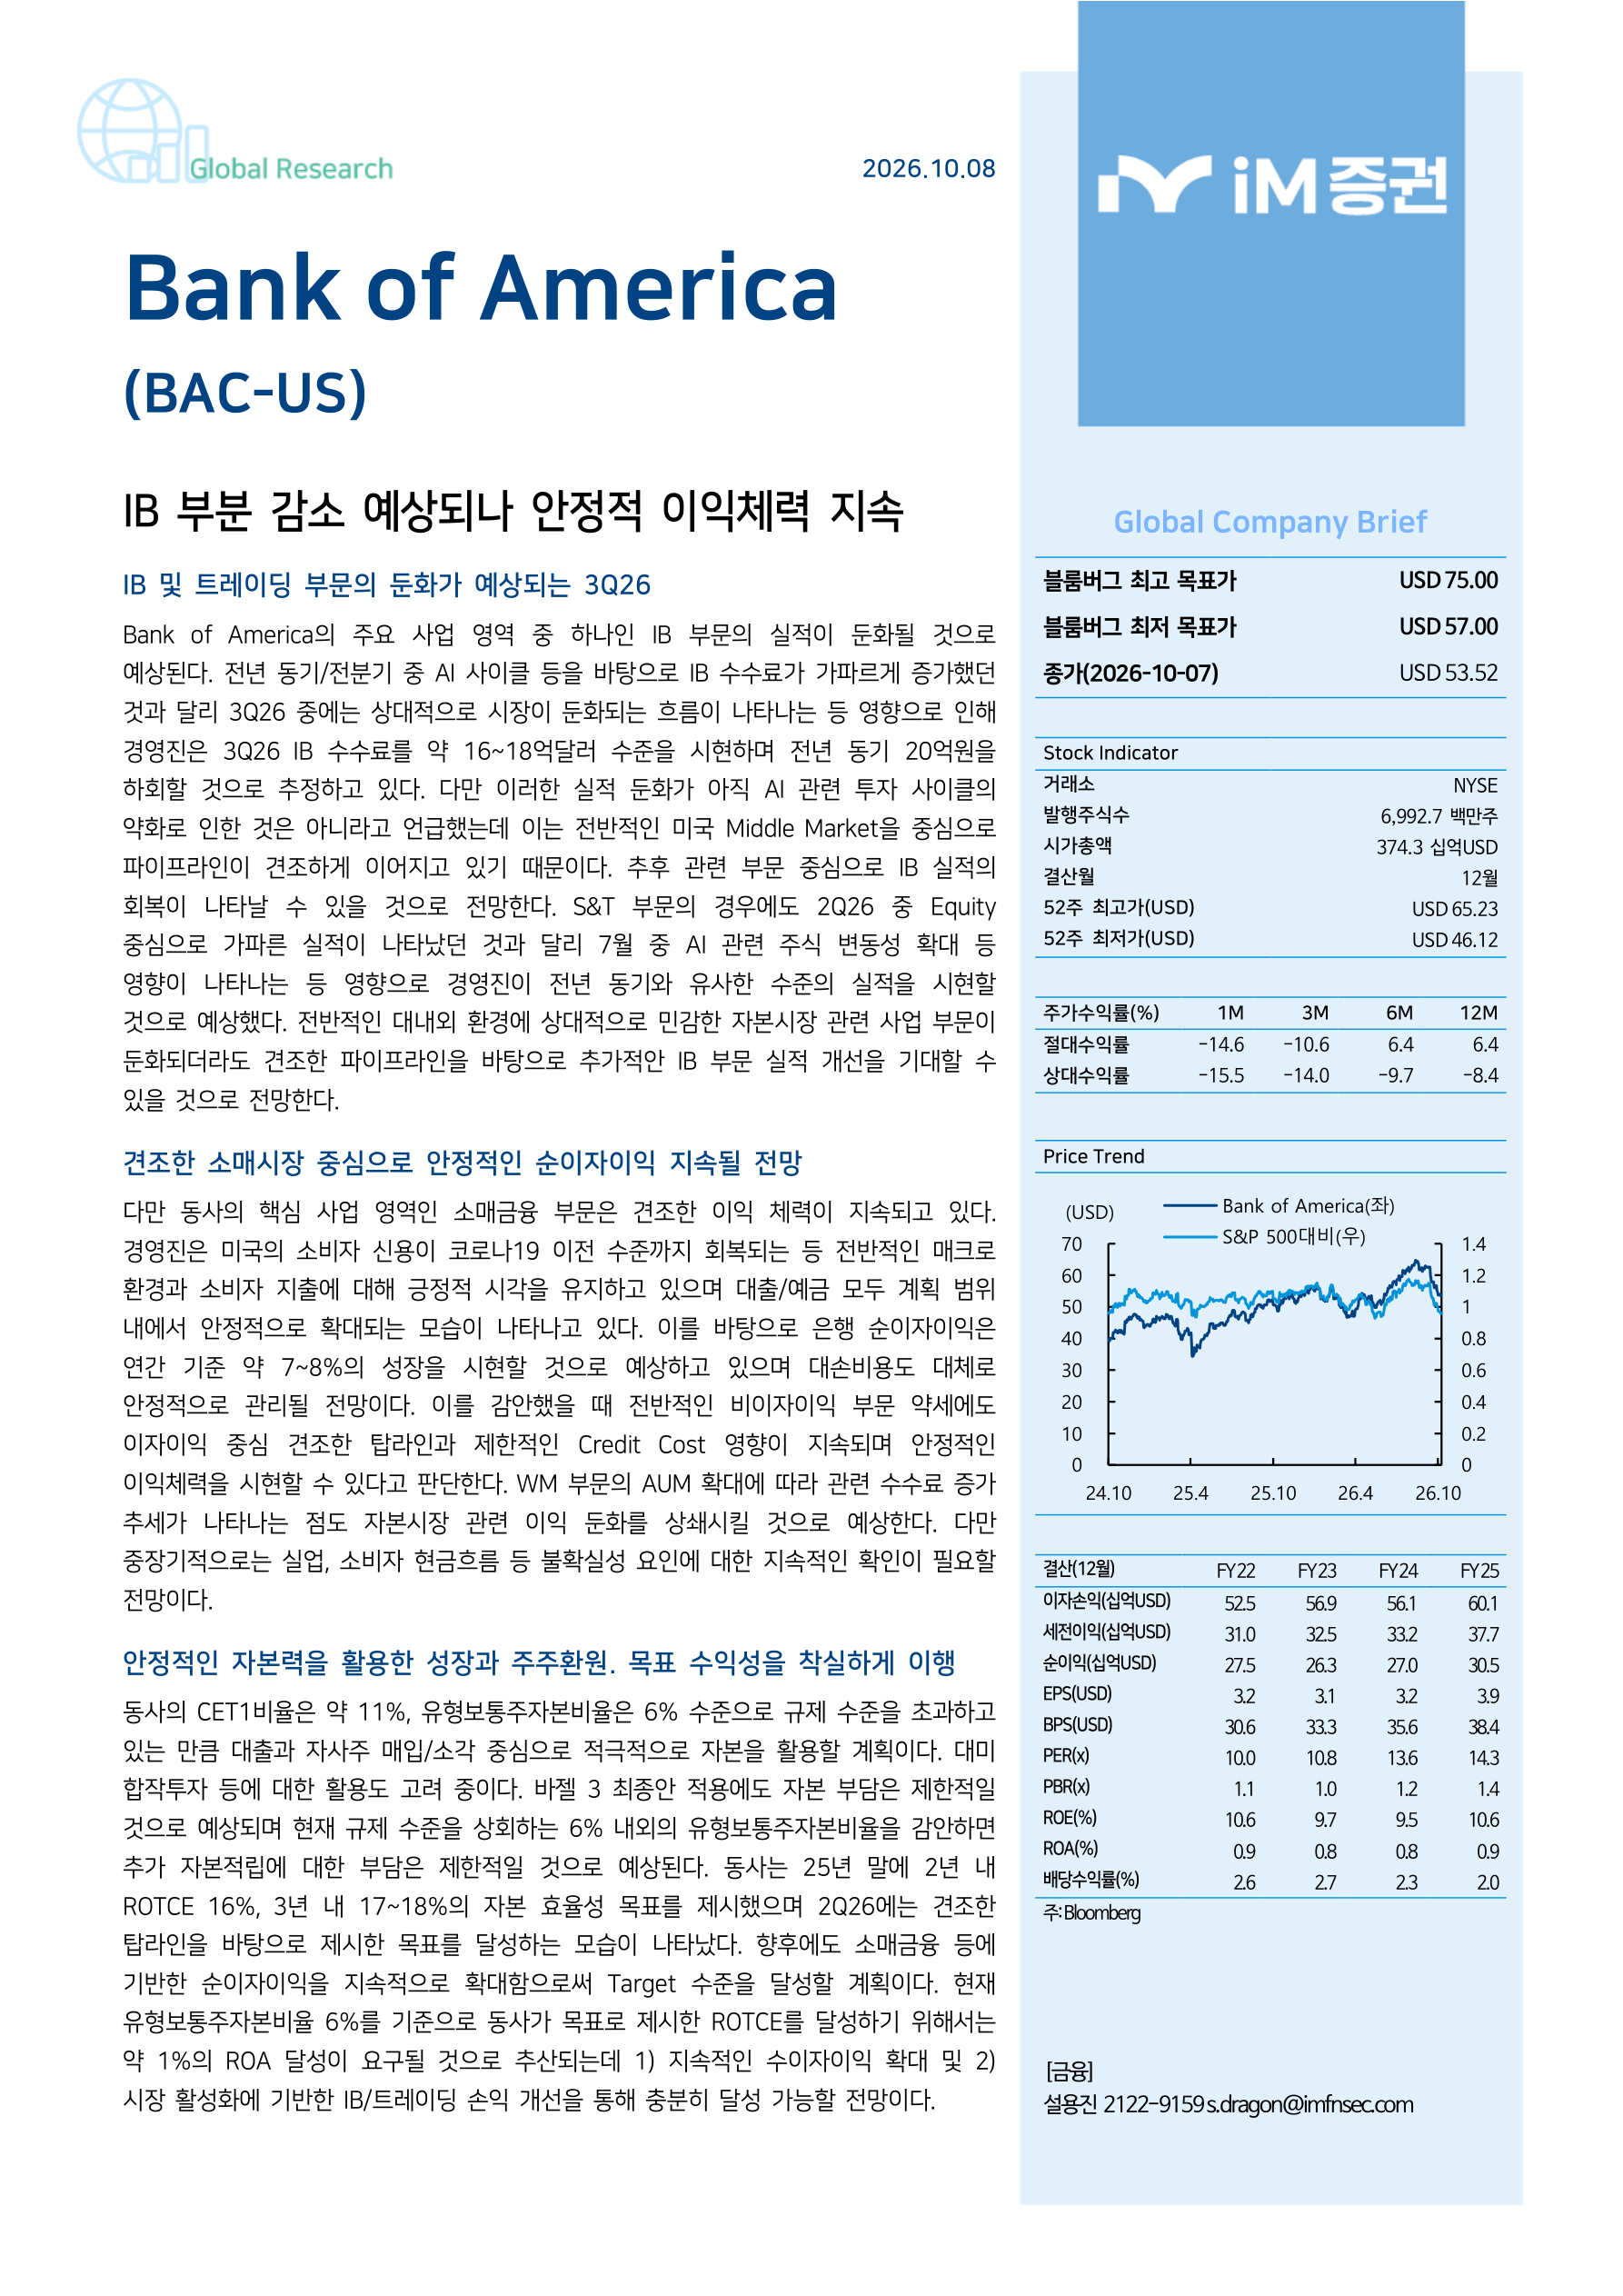
블룸버그 최고 목표가 USD 75.00 블룸버그 최저 목표가 USD 57.00 종가(2026-10-07) USD 53.52
| Stock Indicator | ||
|---|---|---|
| 거래소 | NYSE | |
| 발행주식수 | 6,992.7 백만주 | |
| 시가총액 | 374.3 십억USD | |
| 결산월 | 12월 | |
| 52주 최고가(USD) | USD 65.23 | |
| 52주 최저가(USD) | USD 46.12 | |
| 주가수익률(%) 1M |
3M | 6M 12M |
| 절대수익률 -14.6 |
-10.6 | 6.4 6.4 |
| 상대수익률 -15.5 |
-14.0 | -9.7 -8.4 |
범례/라벨: (USD) Bank of America(좌), 70 S&P 500대비(우) 1.4
| FY 22 | FY 23 | FY 24 | FY 25 |
|---|---|---|---|
| 52.5 | 56.9 | 56.1 | 60.1 |
| 31.0 | 32.5 | 33.2 | 37.7 |
| 27.5 | 26.3 | 27.0 | 30.5 |
| 3.2 | 3.1 | 3.2 | 3.9 |
| 30.6 | 33.3 | 35.6 | 38.4 |
| 10.0 | 10.8 | 13.6 | 14.3 |
| 1.1 | 1.0 | 1.2 | 1.4 |
| 10.6 | 9.7 | 9.5 | 10.6 |
| 0.9 | 0.8 | 0.8 | 0.9 |
| 2.6 | 2.7 | 2.3 | 2.0 |
주: Bloomberg

2페이지 원문 HTML 펼치기
Bank of America 영업실적 추이
| (백만 USD) | 1Q25 | 2Q25 | 3Q25 | 4Q25 | 1Q26 | 2Q26 |
|---|---|---|---|---|---|---|
| 순이자이익 | 14,443 | 14,670 | 15,233 | 15,750 | 15,745 | 15,997 |
| 비이자이익 | 13,804 | 12,773 | 13,807 | 12,617 | 14,527 | 15,561 |
| 순영업수익 | 28,247 | 27,443 | 29,040 | 28,367 | 30,272 | 31,558 |
| 비이자비용 | 17,770 | 17,183 | 17,337 | 17,437 | 18,531 | 18,627 |
| 충당금적립전 이익 | 10,477 | 10,260 | 11,703 | 10,930 | 11,741 | 12,931 |
| 대손충당금 적립액 | 1,480 | 1,592 | 1,295 | 1,308 | 1,337 | 1,366 |
| 세전이익 | 8,997 | 8,668 | 10,408 | 9,622 | 10,404 | 11,565 |
| 당기순이익 | 7,360 | 7,170 | 8,332 | 7,647 | 8,584 | 9,074 |
| EPS(달러) | 0.89 | 0.90 | 1.04 | 0.98 | 1.11 | 1.21 |
자료 : Bloomberg, iM 증권 리서치본부
범례/라벨: (백만달러) Card income예금관련수수료대출관련수수료자산관리수수료, 브로커리지IB수수료Market making기타
자료 : Bank of America, iM 증권 리서치본부
그림2. Dealogic – Investment Banking Revenue
범례/라벨: (백만달러) ECMLoansM&ADCM JPMorgan, Goldman, Sachs, Morgan, Others Stanley, 000 Bank of, 000 America, Citi, 0 Wells Fargo Jefferies Barclays5%
자료 : Dealogic , iM 증권 리서치본부
자료 : Dealogic , iM 증권 리서치본부
3페이지 원문 HTML 펼치기
범례/라벨: (백만달러) DebtEquityAdvisory
자료 : Bank of America, iM 증권 리서치본부
범례/라벨: Bank of America7x, (USD), 9x11x, 8013x15x
자료 : Bloomberg, iM 증권 리서치본부
자료 : Bloomberg, iM 증권 리서치본부
범례/라벨: (십억달러) FICCEquity, 자료 : Bank of America, iM 증권 리서치본부, 그림7. Bank of America PBR 밴드, Bank of America0.7x, (USD), 0.9x1.1x, 701.3x1.5x
자료 : Bloomberg, iM 증권 리서치본부
범례/라벨: (USD), 6010/07 종가
자료 : Bloomberg, iM 증권 리서치본부

4페이지 원문 HTML 펼치기
재무제표
| 재무상태표 | ||||
|---|---|---|---|---|
| (백만USD) | FY 22 | FY 23 | FY 24 | FY 25 |
| 현금 및 현금성자산 | 30,334 | 27,892 | 26,003 | 28,595 |
| 은행간자산 | 467,443 | 594,151 | 545,192 | 527,302 |
| 투자자산 | 1,158,927 | 1,148,761 | 1,231,744 | 1,292,589 |
| 대출채권 | 1,039,936 | 1,046,392 | 1,092,140 | 1,177,662 |
| 유형자산 | 11,510 | 11,855 | 12,168 | 12,516 |
| 무형자산 | 71,097 | 71,018 | 70,940 | 70,862 |
| 자산총계 | 3,051,375 | 3,180,151 | 3,261,299 | 3,411,738 |
| 예수금 | 1,930,341 | 1,923,827 | 1,965,467 | 2,018,729 |
| 단기차입부채 | 304,964 | 413,462 | 469,462 | 500,539 |
| 장기차입부채 | 284,343 | 310,039 | 290,644 | 325,163 |
| 부채총계 | 2,778,178 | 2,888,505 | 2,967,336 | 3,108,495 |
| 지배주주지분 | 273,197 | 291,646 | 293,963 | 303,243 |
| 자본금 | 58,953 | 56,365 | 45,336 | 26,084 |
| 자본총계 | 273,197 | 291,646 | 293,963 | 303,243 |
| 주요투자지표(I) | ||||
| (백만USD, %) | FY 22 | FY 23 | FY 24 | FY 25 |
| 자산건전성 | ||||
| 대손상각비 | 2,543 | 4,394 | 5,821 | 5,675 |
| Credit Cost | 0.2 | 0.4 | 0.6 | 0.5 |
| 부실채권 | 3,808 | 5,485 | 5,975 | 5,804 |
| NPL Coverage Ratio | 318.8 | 237.0 | 216.3 | 223.6 |
| 자본비율 | ||||
| BIS비율 | 14.9 | 15.2 | 15.1 | 14.7 |
| Tier1비율 | 13.0 | 13.5 | 13.2 | 12.8 |
| CET1비율 | 11.2 | 11.8 | 11.9 | 11.4 |
| 대출 세부 | ||||
| Commercial | 589,362 | 593,767 | 630,839 | 702,109 |
| Consumer | 456,385 | 459,965 | 464,996 | 483,591 |
| Other | 6,871 | 6,002 | 9,545 | 5,165 |
| 대손충당금 | 12,682 | 13,342 | 13,240 | 13,203 |
| 예금 세부 | ||||
| 요구불예금 | 661,225 | 547,046 | 523,858 | 532,050 |
| 저축성/기타 | 1,269,116 | 1,376,781 | 1,441,609 | 1,486,679 |
| 포괄손익계산서 | ||||
|---|---|---|---|---|
| (백만USD, %) | FY 22 | FY 23 | FY 24 | FY 25 |
| 순이자이익 | 52,462 | 56,931 | 56,060 | 60,096 |
| 비이자이익 | 42,468 | 46,074 | 49,909 | 53,036 |
| 순영업수익 | 94,930 | 103,005 | 105,969 | 113,132 |
| 판매비와 관리비 | 61,438 | 65,845 | 66,812 | 69,727 |
| PPOP | 33,492 | 37,160 | 39,157 | 43,405 |
| 대손상각비 | 2,543 | 4,394 | 5,821 | 5,675 |
| 영업이익 | 30,949.0 | 32,766.0 | 33,336.0 | 37,730.0 |
| 세전계속사업이익 | 30,969 | 32,530 | 33,223 | 37,695 |
| 법인세비용 | 3,441 | 6,225 | 6,250 | 7,186 |
| 당기순이익 | 27,528 | 26,305 | 26,973 | 30,509 |
| 성장률(YoY) | ||||
| 매출액 | 6.5 | 8.5 | 2.9 | 6.8 |
| 영업이익 | -9.1 | 5.9 | 1.7 | 13.2 |
| 순이익 | -13.9 | -4.4 | 2.5 | 13.1 |
| 주요투자지표(II) | ||||
| FY 22 | FY 23 | FY 24 | FY 25 | |
| 주당지표(USD) | ||||
| EPS | 3.2 | 3.1 | 3.2 | 3.9 |
| BPS | 30.6 | 33.3 | 35.6 | 38.4 |
| DPS | 0.9 | 0.9 | 1.0 | 1.1 |
| Valuation(x) | 0.0 | 0.0 | 0.0 | 0.0 |
| PER | 10.0 | 10.8 | 13.6 | 14.3 |
| PBR | 1.1 | 1.0 | 1.2 | 1.4 |
| Profitability (%) | 0.0 | 0.0 | 0.0 | 0.0 |
| ROE | 10.6 | 9.7 | 9.5 | 10.6 |
| ROA | 0.9 | 0.8 | 0.8 | 0.9 |
| NIM(백만USD, %) | ||||
| 순이자이익 | 52,462 | 56,931 | 56,060 | 60,096 |
| 순이자마진 | 1.9 | 2.1 | 2.0 | 2.1 |
| 순이자스프레드 | 1.6 | 1.0 | 0.9 | 1.2 |
| 주주환원(%) | 0.0 | 0.0 | 0.0 | 0.0 |
| 배당성향 | 26.8 | 30.0 | 31.0 | 28.0 |
| 배당수익률 | 2.6 | 2.7 | 2.3 | 2.0 |
자료 : Bloomberg, iM 증권 리서치본부
5페이지 원문 HTML 펼치기
Compliance notice
당 보고서 공표일 기준으로 해당 기업과 관련하여,
- 회사는 해당 종목을 1%이상 보유하고 있지 않습니다.
- 금융투자분석사와 그 배우자는 해당 기업의 주식을 보유하고 있지 않습니다.
- 당 보고서는 기관투자가 및 제 3자에게 E-mail등을 통하여 사전에 배포된 사실이 없습니다.
- 회사는 6개월간 해당 기업의 유가증권 발행과 관련 주관사로 참여하지 않았습니다.
- 당 보고서에 게재된 내용들은 본인의 의견을 정확하게 반영하고 있으며, 외부의 부당한 압력이나 간섭 없이 작성되었음을 확인합니다.
- 본 분석자료는 투자자의 증권투자를 돕기 위한 참고자료이며, 따라서, 본 자료에 의한 투자자의 투자결과에 대해 어떠한 목적의 증빙자료로도 사용될 수 없으며, 어떠한 경우에도 작성자 및 당사의 허가 없이 전재, 복사 또는 대여될 수 없습니다. 무단전재 등으로 인한 분쟁발생시 법적 책임이 있음을 주지하시기 바랍니다.
[투자의견]
| 종목추천 투자등급 | 산업추천 투자등급 | ||
|---|---|---|---|
| 종목투자의견은 향후 12개월간 추천일 종가대비 해당종목의 예상 목표수익률을 의미함. Buy(매 수): 추천일 종가대비 +15%이상 |
시가총액기준 산업별 시장비중대비 보유 Overweight(비중확대) |
비중의 변화를 추천하는 것임 | |
| Hold(보유): 추천일 종가대비 -15% ~ 15% 내외 등락 | Neutral (중립) | ||
| Sell(매도): 추천일 종가대비 -15%이상 | Underweight (비중축소) | ||
| [투자등급 비율 : 2026-09-30 기준] | |||
| 매수 | 중립(보유) | 매도 | |
| 92% | 8% | - |