1페이지 원문 HTML 펼치기
iM증권 리서치본부
[손해보험]
Overweight
[금융]
설용진 2122-9159
s.dragon@imfnsec.com
2페이지 원문 HTML 펼치기
손해보험 (Overweight)
C O N T E N T S
[산업분석]
Summary 4
Ⅰ. 3Q26 실적: 보험손익 Up, 투자손익 Down 6
Ⅱ. 해약환급금준비금 제도 개편은 보수적 관점 17
Ⅲ. 투자손익 부진 아쉽지만 보험손익의 점진적
개선세에 대한 기대감은 변함없음
Ⅳ. Appendix 26
[기업분석]
<손해보험>
DB손해보험(005830) 31
삼성화재(000810) 37
현대해상(001450) 43
한화손해보험(000370) 49
3페이지 원문 HTML 펼치기
손해보험 (Overweight)
산업분석
Ⅰ. 3Q26 실적: 보험손익 Up, 투자손익 Down
- 3Q26 커버리지 합산 당기순이익 1.06조원(-2% YoY) 전망
- 신계약: 물량 축소 기조 지속 중이나 배수 개선은 제한적
- CSM 가정조정: 특이요인 없으나 4Q26 중 간편보험 영향 예상
- 예실차: 관리급여 효과로 보험금 예실차 개선. 사업비는 전속 관련 비용 지출 지속될 전망
- 자동차/일반: 자동차는 이전보다 개선 전망하나 일반보험은 일부 사고 영향 예상
- 투자손익: 금리가 오르면 장기적인 이원 개선 긍정적이나 단기적 관점에서는 평가처분손익 부진이 불가피
- K-ICS: 금리 인상으로 인한 긍정적 영향이 둔화되는 국면
Ⅱ. 해약환급금준비금 제도 개편은 보수적으로
- 해약환급금준비금: 배당과 세금 그 사이 어딘가의 고민
- 해약환급금준비금 제도 개편에 있어서는 신계약, 기본자본 K-ICS를 모두 고려한 다각적 접근 필요
- 주주환원 측면의 매력은 어느정도 제한적이라고 판단
Ⅲ. 투자손익 부진 아쉽지만 보험손익의 점진적 개선세에 대한 기대감은 변함없음
- 금리 상승은 분명 긍정적이나 단기 투자손익 측면의 부담 가중
- Top pick DB, 차선호주 삼성 제시. 관심종목은 코리안리, 메리츠
Ⅳ. Appendix
4페이지 원문 HTML 펼치기
손해보험 (Overweight)
3Q26 커버리지 원수 손해보험사 4사의 합산 당기순이익은 1.06조원(-2% YoY)
영향이나 해외 IBNR 적립 등이 일부 발생하는 등 영향이 나타날 전망이다.
Summary
- 로 컨센서스를 하회할 것으로 예상한다.
- 커버리지 손해보험사의 3Q26 신계약은 지난해부터 지속적으로 나타났던 물량 축 소 기조가 이어질 것으로 예상된다. 신계약 CSM 환산배수는 전분기 대비 축소될 것으로 예상되는데 2Q26 중 적용된 계리적 가정 강화에 따른 영향이 신계약 현 금흐름 가정에 반영될 것으로 예상되는 만큼 전반적인 손해율 가정 상승 등에 따 라 CSM 배수가 줄어들 것으로 예상되기 때문이다. 이에 따라 일부 보험사들은 요율을 인상하며 마진 방어를 위한 노력을 지속하고 있으나 이전 수준의 환산배 수를 유지하는 수준에 그칠 것으로 전망한다.
- 커버리지 손해보험사의 3Q26 중 CSM 가정 조정은 대체로 축소된 모습이 나타 날 것으로 예상된다. 과거 신계약 경쟁이 심화되던 시기에는 승환계약 등 이슈가 심화되며 계약 해지로 인한 CSM 가정 조정이 대거 나타났으나 최근에는 전반적 인 신계약 경쟁이 둔화되고 있는 만큼 승환계약 등 이슈가 축소될 것으로 예상되 기 때문이다. 향후 4Q26의 경우 간편보험 계리적 가정 강화에 따른 CSM 가정 조정이 나타날 것으로 예상된다.
- 커버리지 손보 4사의 3Q26 보험금 예실차는 전년 동기대비 큰 폭으로 적자가 축 소될 전망이다. 통상적으로 하반기 보험금 예실차는 계절적으로 상반기 대비 부 진한 추세를 보여왔으나 3Q26의 경우 도수치료 등이 관리급여 항목으로 전환됨
- 에 따라 전반적인 손해율 개선이 예상되기 때문이다. 신장분사치료 등 풍선효과 관련 영향이 일부 나타나고 있으나 이를 포함해도 도수치료 등 근골격 관련 부문 에서 이전 대비 약 50% 수준의 보험금 감소를 기대할 수 있을 전망이다. 한편 사 업비 예실차는 최근 전속채널 강화 추세가 나타나고 있는 만큼 관련 비용 지출이 늘어날 것으로 예상됨에 따라 부진 추세가 지속될 것으로 전망한다.
- 커버리지 손해보험 4사의 3Q26 자동차보험 손익은 개선세를 시현할 것으로 전망 한다. 8월 강수량이 증가했으나 이전 대비 분기 전체적인 강수량이 줄어들었으며 지속적인 요율 인하 영향으로 할인특약 축소 등 마진 방어를 위한 노력이 지속된 데 기인하는 것으로 추정된다. 지난 9월 10일부터 경상환자에 대한 8주룰이 시행 되었으나 관련 영향은 8주가 경과한 11월 이후부터 본격적으로 확인할 수 있을 것으로 예상된다. 일반보험 손익은 쿠팡 인천 물류센터 화재사고 등 대형 사고가 있었으나 재보험을 통해 대부분 방어할 수 있을 것으로 예상되는 반면 중형사고
5페이지 원문 HTML 펼치기
손해보험 (Overweight)
커버리지 손해보험 4사의 3Q26 투자손익은 전분기 및 전년 동기 대비 위축될 것
원 활용 여부에 대한 신뢰 확보가 필요하다고 판단하며 차선호주로 제시한다.
으로 예상된다. 증시 조정, 금리 상승 등 영향으로 주식/출자금, 구조화채권, 대체 투자, 채권형 펀드 등 FVPL자산 상당 부분과 관련하여 평가처분손실이 발생했을 것으로 추정되기 때문이다. 금리 상승에 따라 보험금융비용도 증가할 것으로 예 상되는 만큼 이전보다 타이트한 투자손익이 불가피할 전망이다
최근 해약환급금준비금 제도 개편에 대한 언론상의 보도가 이어지고 있으나 제도 개편에 따른 실익에 대해서는 보수적인 시각을 유지한다. 해약환급금준비금 적립 액이 축소될 경우 법인세 부담이 큰 폭으로 확대될 가능성이 존재하는 만큼 현재 배당가능이익이 확보되는 회사의 경우 제도 개편에 대해 유보적인 스탠스가 나타 날 수 있다고 판단한다. 그 외에도 1) 기본자본 K-ICS와 2) 신계약비 등 다양한 항목에 걸쳐 영향을 미칠 수 있는 만큼 당장 제도 개편이 나타나기보다는 유의미 한 신계약비 절감 등 이후 제도 개편으로 이어질 것으로 전망한다.
해약환급금준비금 제도 개편에 대한 명확한 내용이 나타나고 있지 않은 상황임을 감안하면 26년 연간 결산배당 측면에 있어서도 이전과 유사한 흐름이 나타날 것 으로 전망한다. 현재 예상 배당수익률을 기준으로 주주환원 측면의 매력은 다소 낮다고 판단한다. 주주환원 외에 1) 예실차 개선 등 본업 측면의 이익 확대 가능 성 및 2) 금리 상승 등에 따른 헷지 관점의 매력 등의 추가적인 투자포인트 확보 가 필요할 전망이다.
보험업종은 상반기 중 전반적으로 시장 내에서 소외되어 왔으나 하반기부터 시장 금리 상승세가 부각됨에 따라 방어주 관점에서 주목을 받아왔다. 다만 단기적으 로는 투자손익이 부진한 가운데 실손 중심 장기보험 손익 개선이 이를 상쇄하지 못하며 컨센서스를 하회하는 실적이 예상되는 상황이다. 추가적으로 일부 보험사 들의 배당가능이익을 제약하던 해약환급금준비금 관련 제도 개편 여부에 대해서 도 불확실성이 지속되며 배당 재개에 대한 기대감도 이전보다 약화되었다고 판단 한다. 그럼에도 이전까지 보험사 손익 측면의 부담요인으로 작용하던 실손의 도 수치료, 자동차보험 경상환자 향치비 등 모럴성 청구가 제도적 개편에 힘입어 개 선될 것으로 예상되는 만큼 본질적인 보험손익 개선세는 27년에도 지속될 것으로 전망한다. 따라서 단기적인 실적 부진에도 보험손익 측면의 본질적인 이익 개선 에 대한 기대감은 유효하다고 판단한다.
커버리지 손보사 중 DB손보를 Top pick으로 제시한다. 3Q26 손해보험 업종 전반 적으로 보험손익 개선+투자손익 부진 추세가 나타나고 있는 만큼 상대적으로 안 정적으로 주주환원을 지속할 수 있는 회사를 선호하는 상황에서 밸류업 공시로 인해 자본정책 측면의 안정성이 높기 때문이다. 삼성화재는 전자 배당의 주주환
6페이지 원문 HTML 펼치기
손해보험 (Overweight)
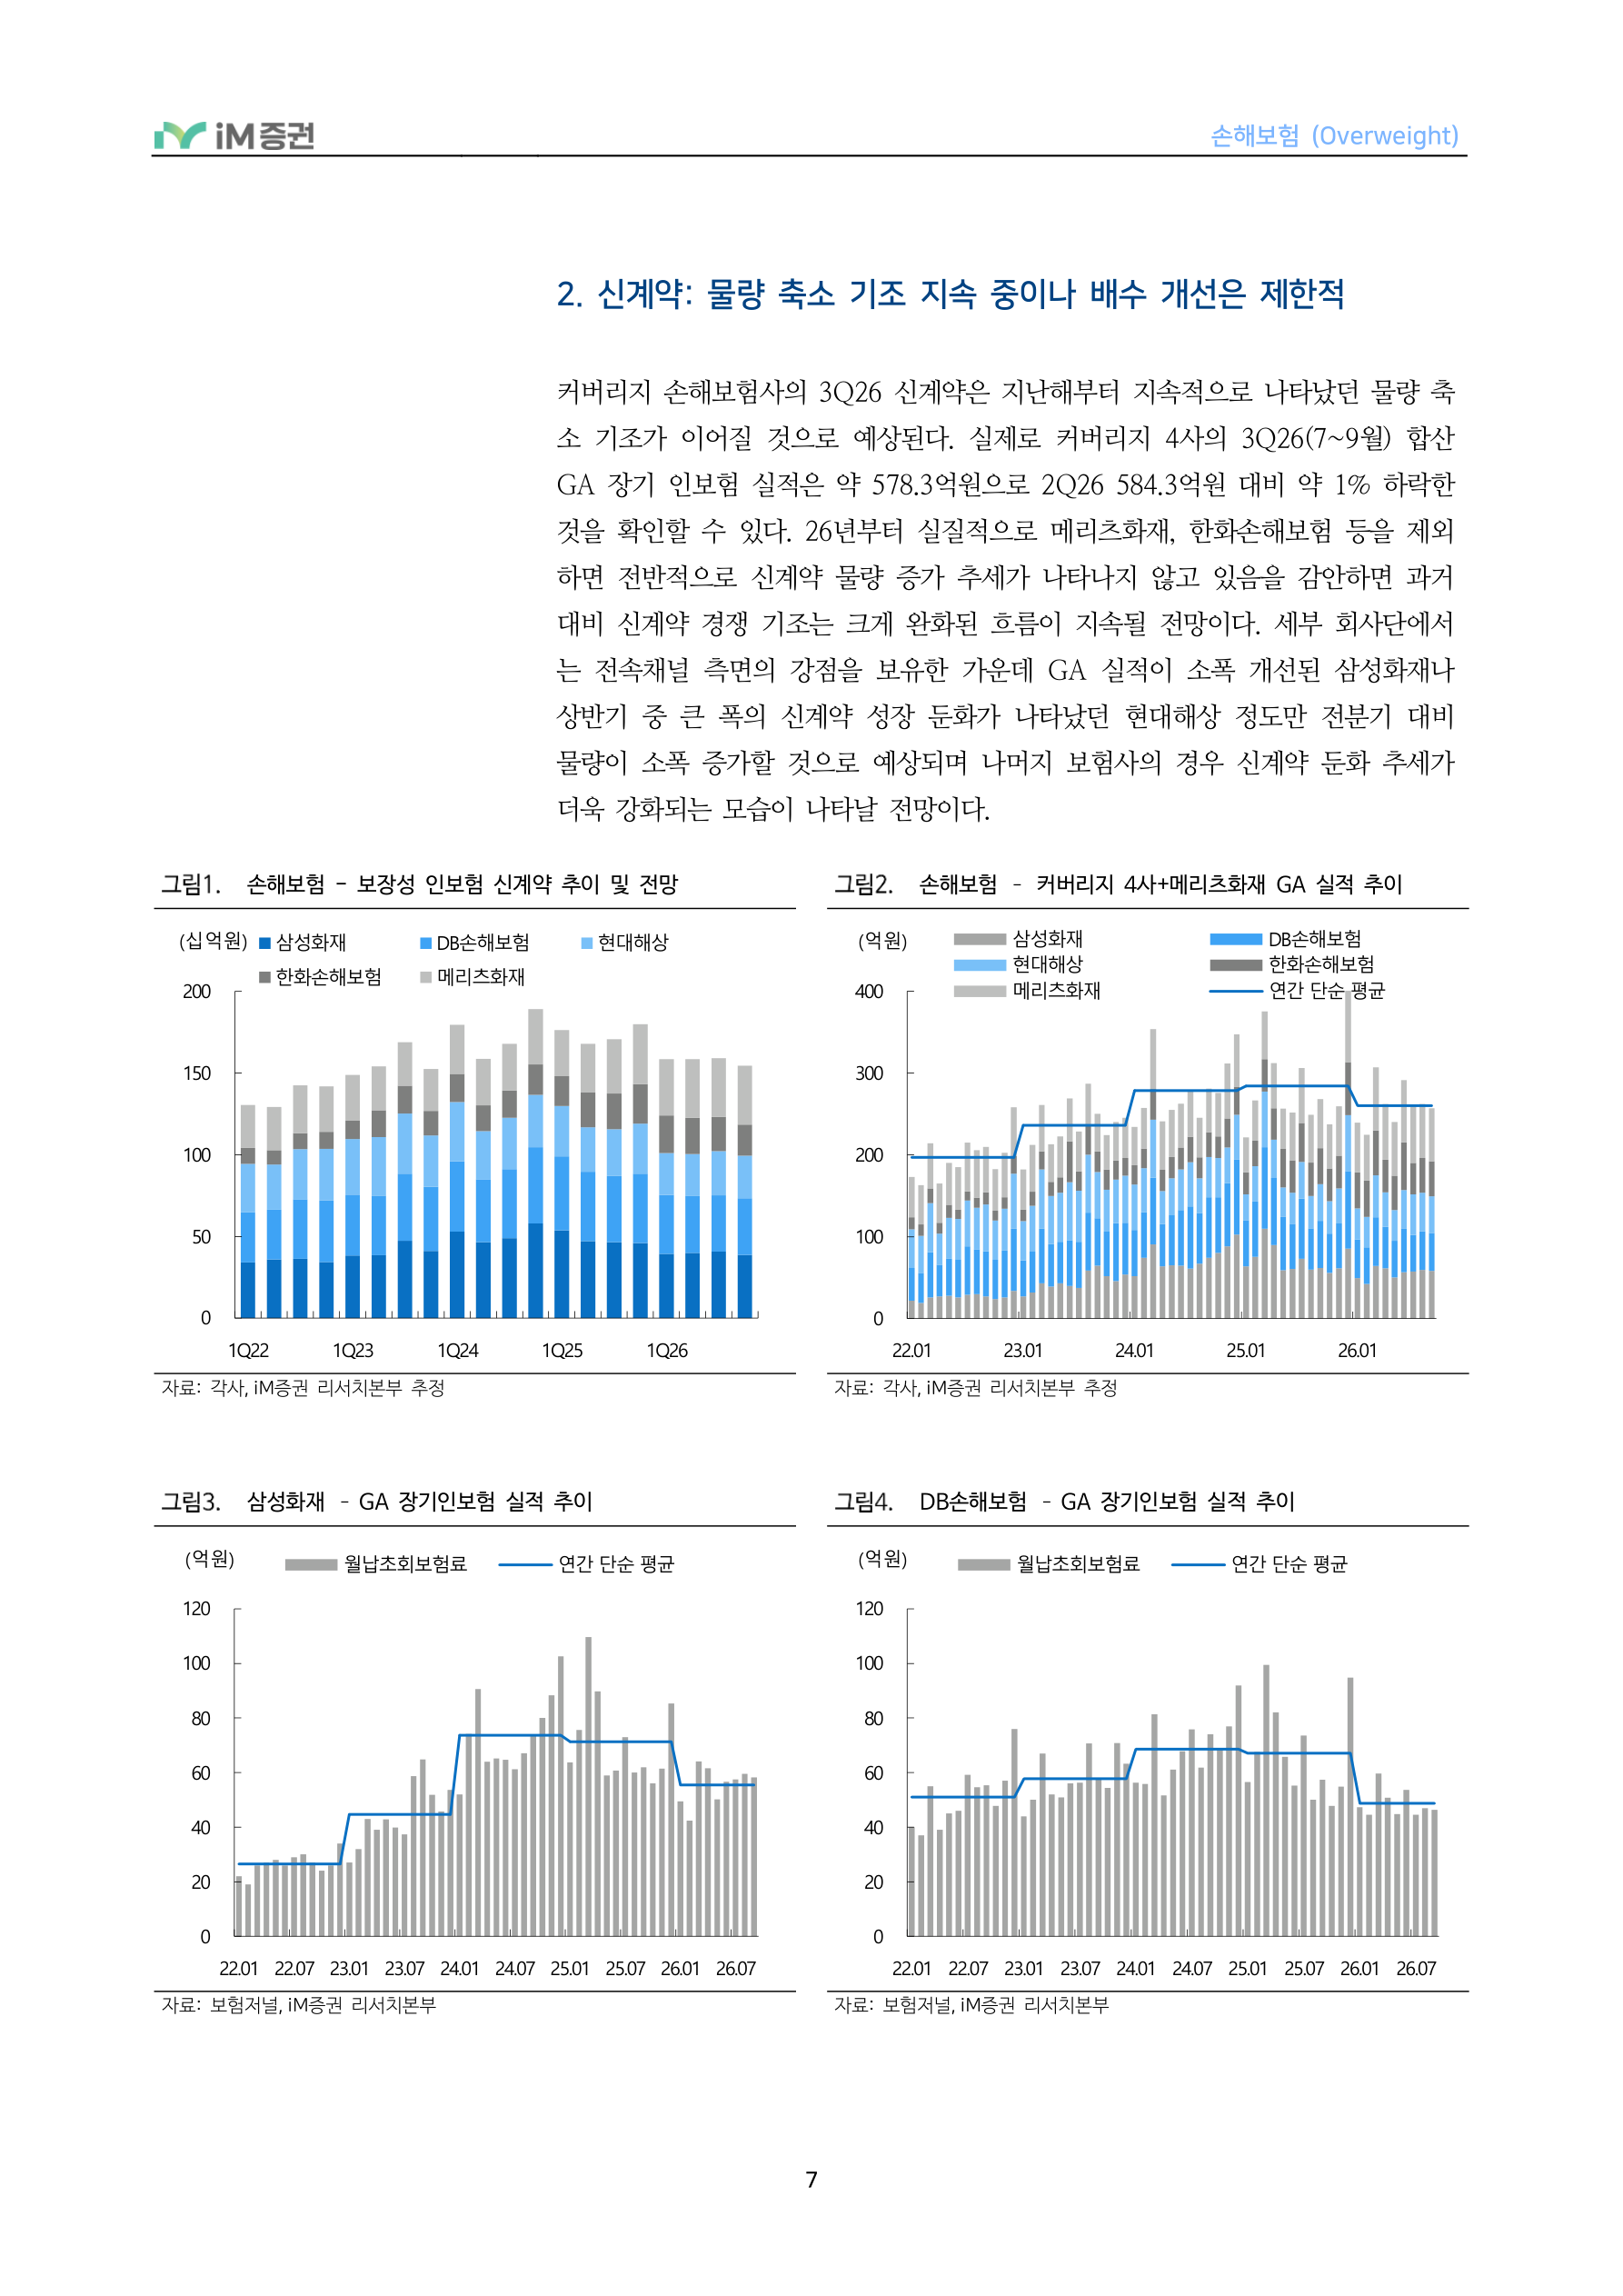
- 3Q26 커버리지 합산 당기순이익 1.06조원(-2% YoY) 전망
3Q26 커버리지 원수 손해보험사 4사의 합산 당기순이익은 1.06조원(-2% YoY)
실적을 시현할 것으로 전망한다.
커버리지 손해보험업종 실적 전망
| (십억원) | 3Q25 | 2Q26 | 3Q26E | (YoY) | (QoQ) | 컨센서스 | vs 컨센서스 | 2026E | 컨센서스 | vs 컨센서스 |
|---|---|---|---|---|---|---|---|---|---|---|
| 당기순이익 합계 | 1,086 1,957 1,062 -2% -46% | 1,280 -17% | 5,599 5,500 2% | |||||||
| 삼성화재 | 538 738 467 -13% -37% | 559 -16% | 2,606 2,428 7% | |||||||
| DB손해보험 | 293 711 320 9% -55% | 397 -19% | 1,604 1,704 -6% | |||||||
| 현대해상 | 183 392 184 0% -53% | 232 -21% | 1,023 998 3% | |||||||
| 한화손해보험 | 72 117 92 28% -21% | 93 -2% | 366 371 -1% |
자료: 각사, iM증권 리서치본부 추정 주: 삼성화재는 연결, 나머지는 별도 기준
Ⅰ. 3Q26 실적: 보험손익 Up, 투자손익 Down
로 컨센서스를 하회할 것으로 예상한다. 보험손익은 1) 실손 관리급여 제도 도입 등 영향으로 보험금 예실차 개선이 예상되며 2) 과거 대비 적은 강수량 등 영향 으로 자동차보험 손익이 견조한 흐름을 시현할 것으로 예상되는 만큼 이전보다
개선된 실적을 기록할 것으로 예상된다.
다만 금리 상승으로 구조화채권, 대체투자 등의 평가손실이 예상되며 상반기 중 가파르게 상승한 증시가 둔화됨에 따라 주식 등 자산 또한 손실이 예상되는 점을 감안했을 때 투자손익이 다소 부진한 모습을 시현할 것으로 예상된다. 금리 상승 등 영향으로 신규 투자이원의 수익률이 개선되며 중장기적 경상 이익 체력은 개 선되겠으나 단기적으로는 부진한 투자손익으로 인한 시장 컨센서스를 하회하는
7페이지 원문 HTML 펼치기
손해보험 (Overweight)
- 신계약: 물량 축소 기조 지속 중이나 배수 개선은 제한적
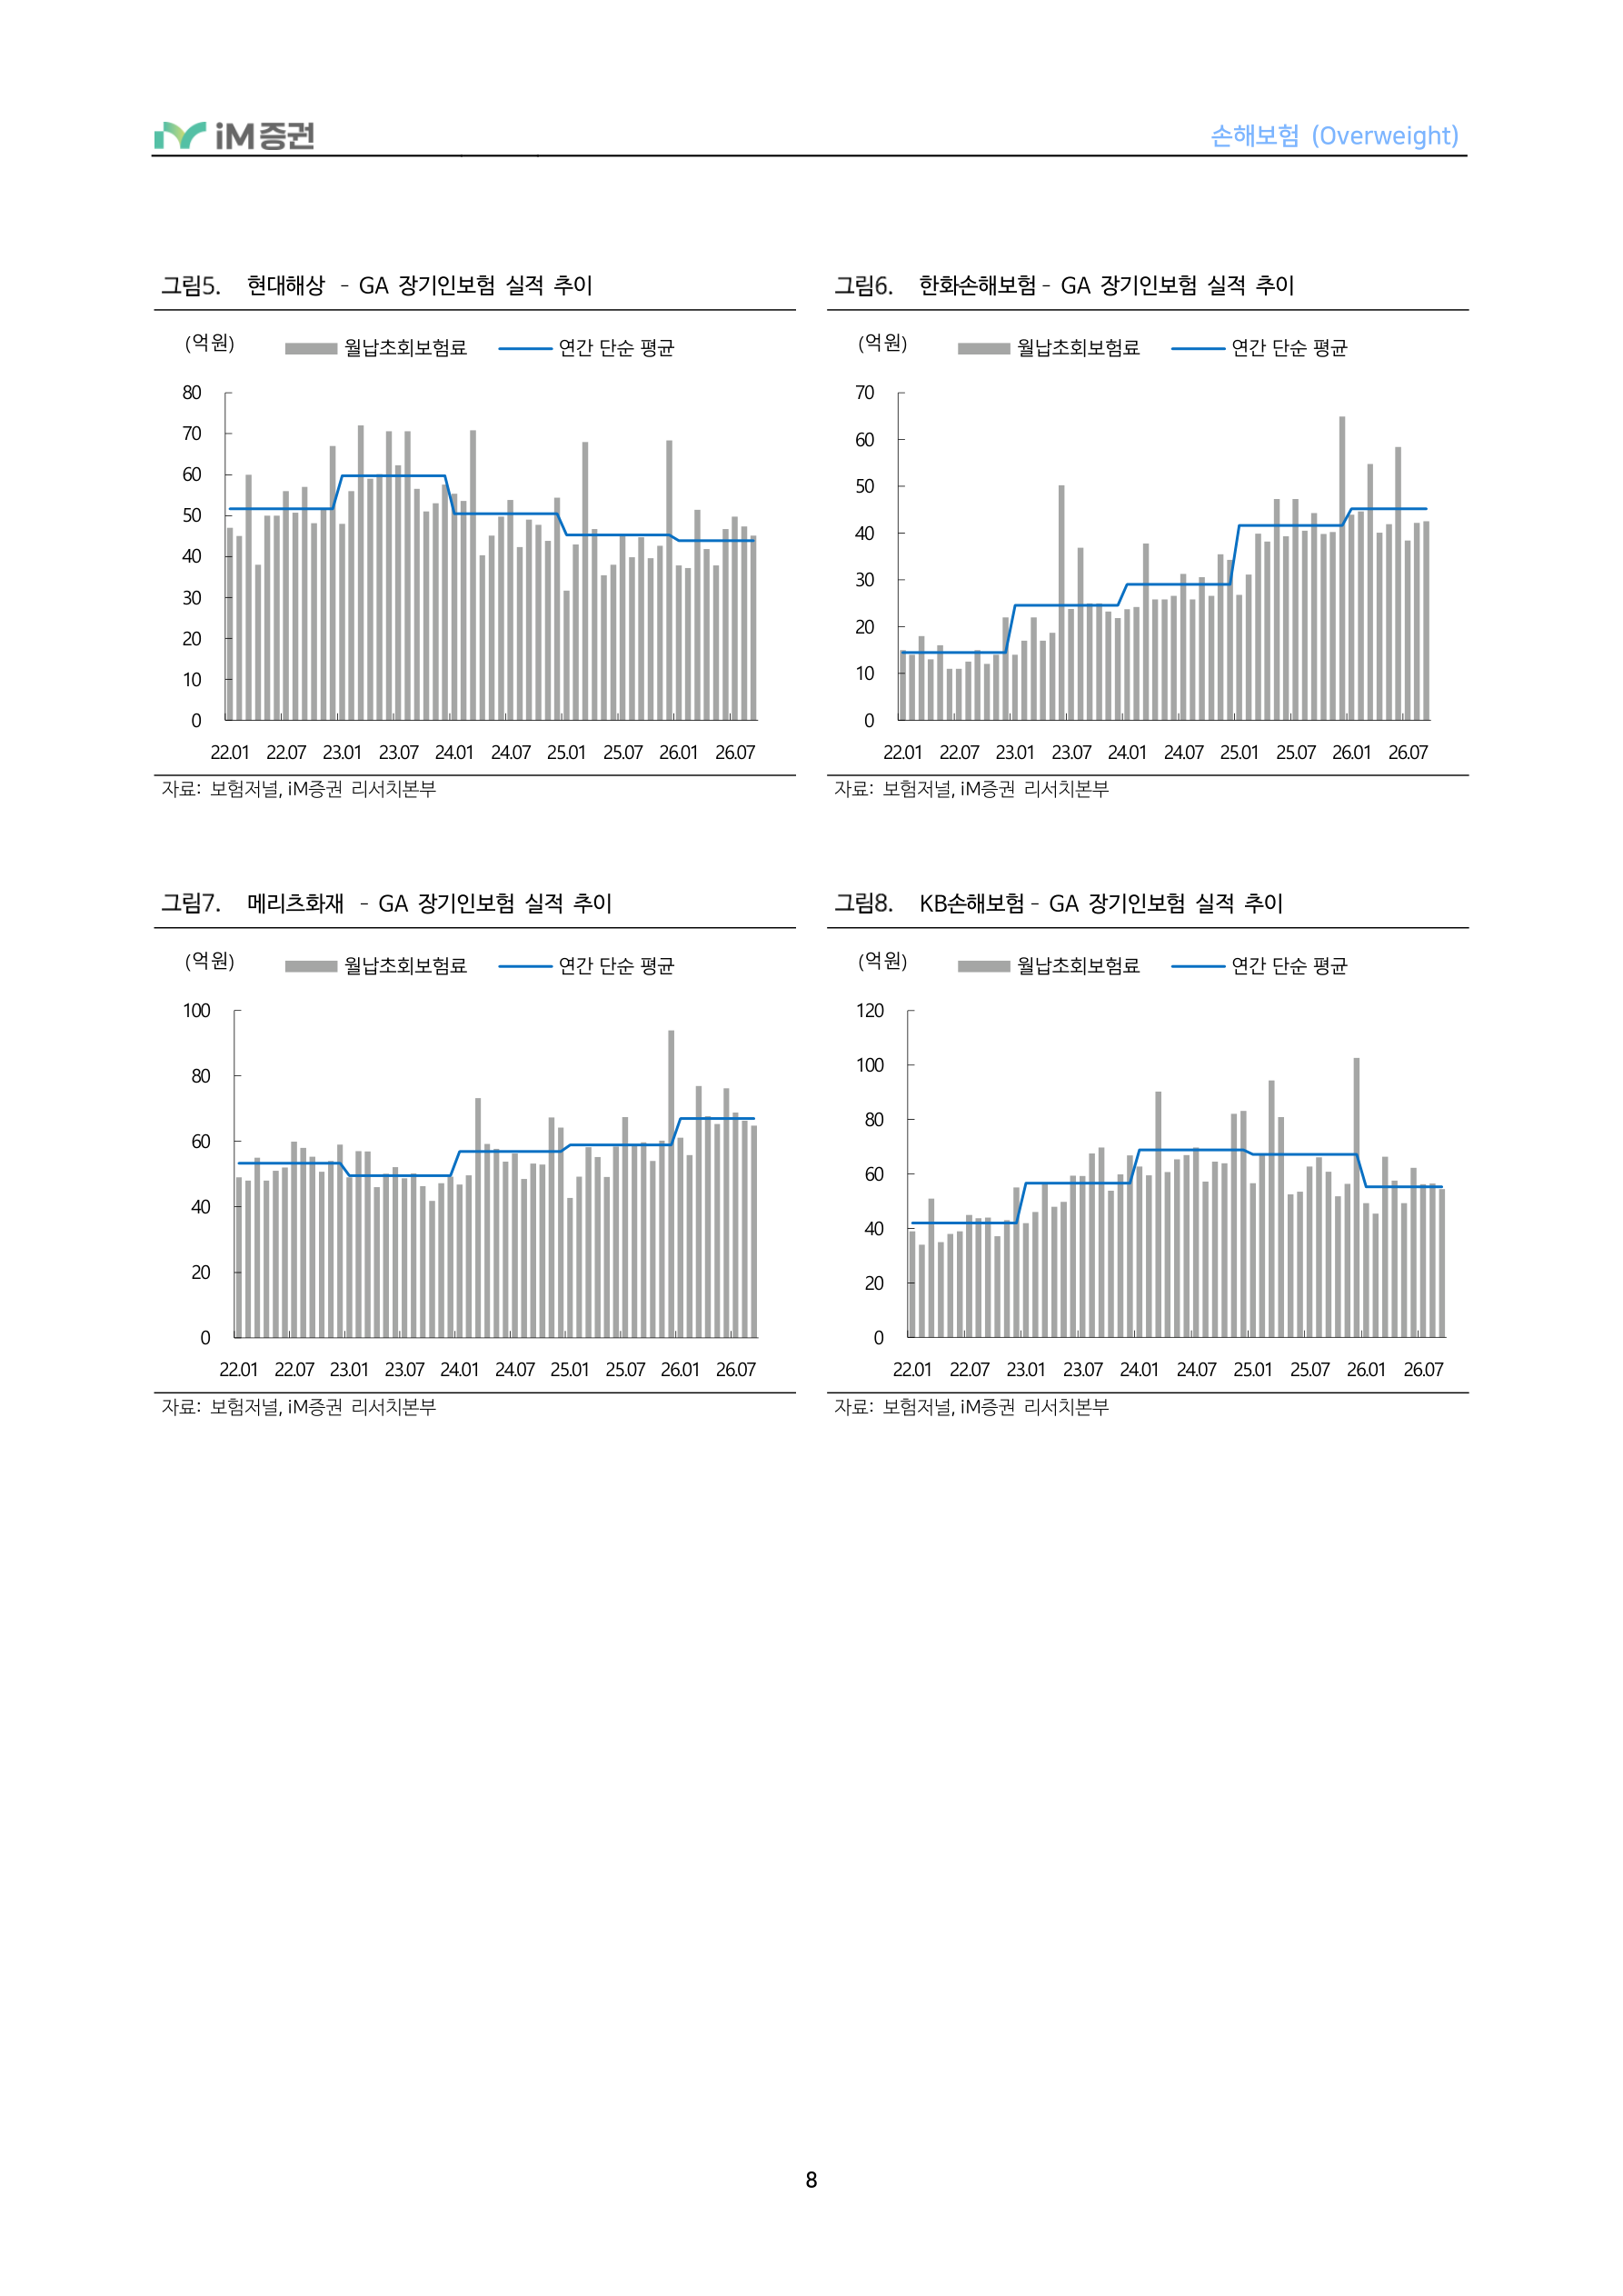
커버리지 손해보험사의 3Q26 신계약은 지난해부터 지속적으로 나타났던 물량 축 소 기조가 이어질 것으로 예상된다. 실제로 커버리지 4사의 3Q26(7~9월) 합산 GA 장기 인보험 실적은 약 578.3억원으로 2Q26 584.3억원 대비 약 1% 하락한 것을 확인할 수 있다. 26년부터 실질적으로 메리츠화재, 한화손해보험 등을 제외 하면 전반적으로 신계약 물량 증가 추세가 나타나지 않고 있음을 감안하면 과거 대비 신계약 경쟁 기조는 크게 완화된 흐름이 지속될 전망이다. 세부 회사단에서 는 전속채널 측면의 강점을 보유한 가운데 GA 실적이 소폭 개선된 삼성화재나 상반기 중 큰 폭의 신계약 성장 둔화가 나타났던 현대해상 정도만 전분기 대비 물량이 소폭 증가할 것으로 예상되며 나머지 보험사의 경우 신계약 둔화 추세가 더욱 강화되는 모습이 나타날 전망이다.
손해보험 - 보장성 인보험 신계약 추이 및 전망 (십억원)
삼성화재 DB손해보험 현대해상 한화손해보험 메리츠화재
손해보험 – 커버리지 4사+메리츠화재 GA 실적 추이 삼성화재 DB손해보험 현대해상 한화손해보험 메리츠화재 연간단순평균
(억원)
자료 : 각사 , iM 증권 리서치본부 추정 자료 : 각사 , iM 증권 리서치본부 추정
삼성화재 – GA 장기인보험 실적 추이 월납초회보험료 연간단순평균 (억원)
DB손해보험 – GA 장기인보험 실적 추이 월납초회보험료 연간단순평균 (억원)
자료 : 보험저널 , iM 증권 리서치본부 자료 : 보험저널 , iM 증권 리서치본부
8페이지 원문 HTML 펼치기
손해보험 (Overweight)
현대해상 – GA 장기인보험 실적 추이 월납초회보험료 연간단순평균 (억원)
한화손해보험– GA 장기인보험 실적 추이 월납초회보험료 연간단순평균 (억원)
자료 : 보험저널 , iM 증권 리서치본부 자료 : 보험저널 , iM 증권 리서치본부
메리츠화재 – GA 장기인보험 실적 추이 월납초회보험료 연간단순평균 (억원)
KB손해보험– GA 장기인보험 실적 추이 월납초회보험료 연간단순평균 (억원)
자료 : 보험저널 , iM 증권 리서치본부 자료 : 보험저널 , iM 증권 리서치본부
9페이지 원문 HTML 펼치기
손해보험 (Overweight)
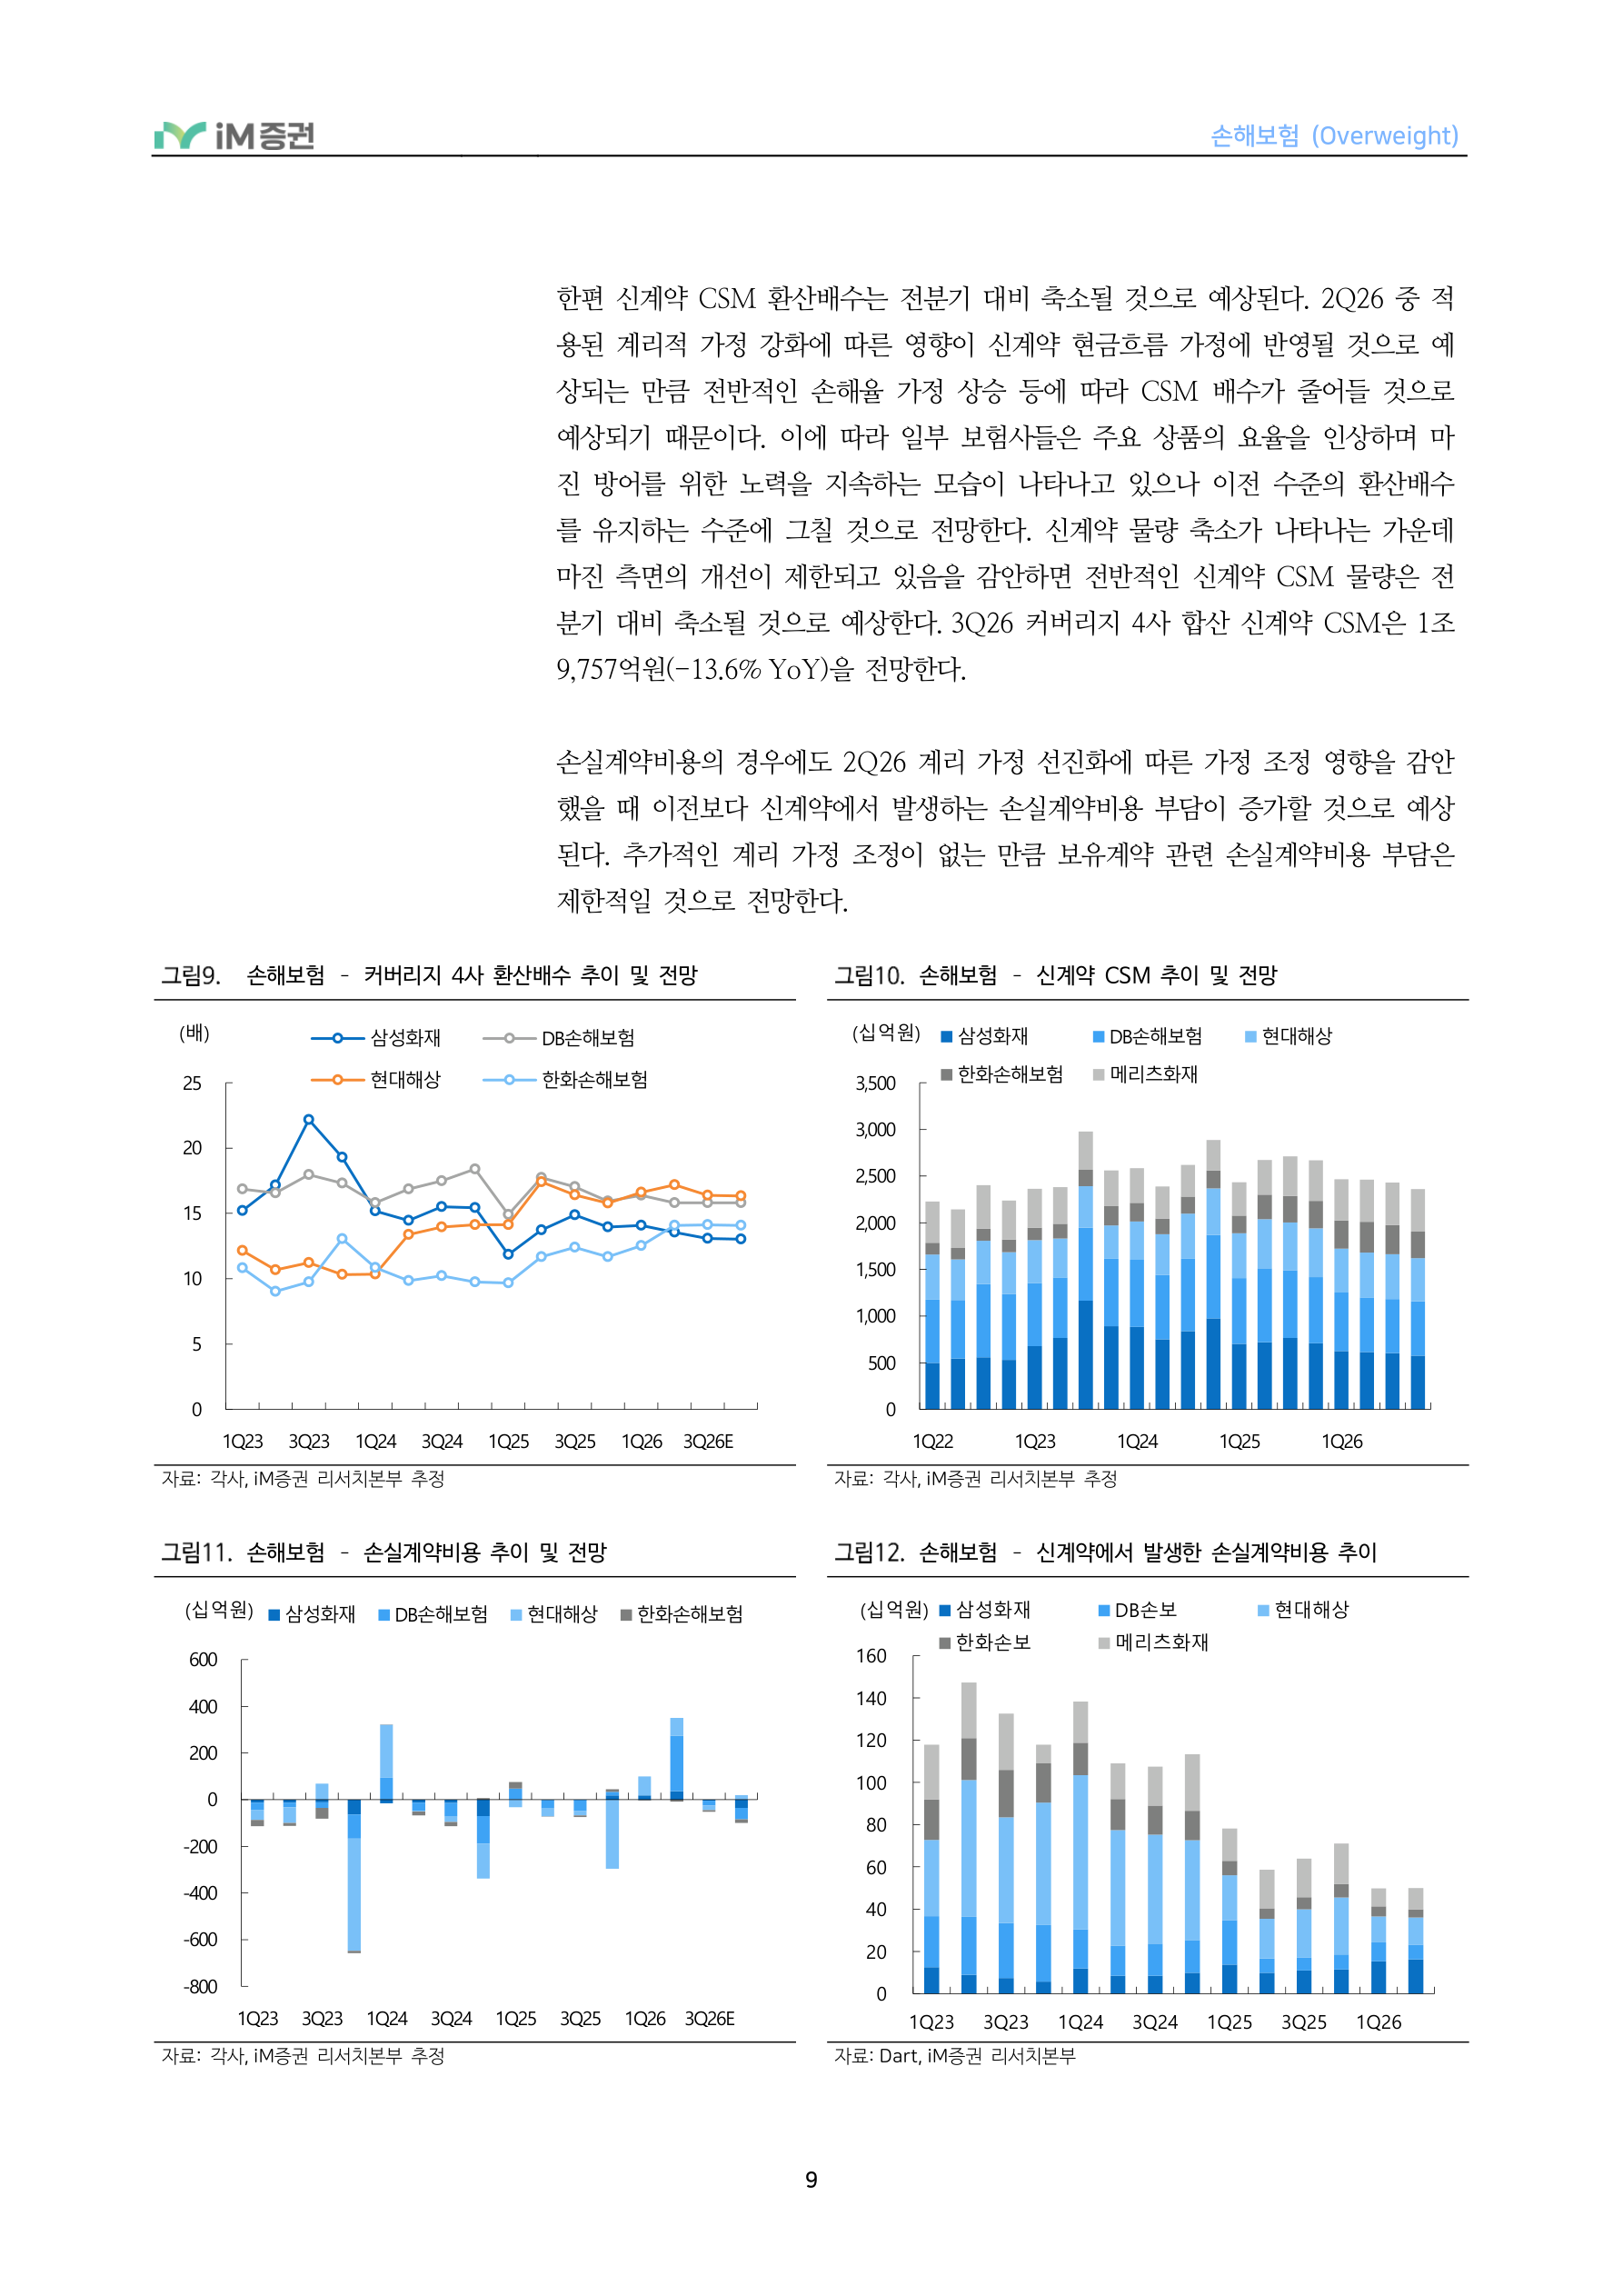
한편 신계약 CSM 환산배수는 전분기 대비 축소될 것으로 예상된다. 2Q26 중 적 용된 계리적 가정 강화에 따른 영향이 신계약 현금흐름 가정에 반영될 것으로 예 상되는 만큼 전반적인 손해율 가정 상승 등에 따라 CSM 배수가 줄어들 것으로 예상되기 때문이다. 이에 따라 일부 보험사들은 주요 상품의 요율을 인상하며 마 진 방어를 위한 노력을 지속하는 모습이 나타나고 있으나 이전 수준의 환산배수 를 유지하는 수준에 그칠 것으로 전망한다. 신계약 물량 축소가 나타나는 가운데 마진 측면의 개선이 제한되고 있음을 감안하면 전반적인 신계약 CSM 물량은 전 분기 대비 축소될 것으로 예상한다. 3Q26 커버리지 4사 합산 신계약 CSM은 1조 9,757억원(-13.6% YoY)을 전망한다.
손실계약비용의 경우에도 2Q26 계리 가정 선진화에 따른 가정 조정 영향을 감안 했을 때 이전보다 신계약에서 발생하는 손실계약비용 부담이 증가할 것으로 예상 된다. 추가적인 계리 가정 조정이 없는 만큼 보유계약 관련 손실계약비용 부담은 제한적일 것으로 전망한다.
손해보험 – 커버리지 4사 환산배수 추이 및 전망
(배)
삼성화재 DB손해보험 현대해상 한화손해보험
손해보험 – 신계약 CSM 추이 및 전망 (십억원)
삼성화재 DB손해보험 현대해상 한화손해보험 메리츠화재
자료 : 각사 , iM 증권 리서치본부 추정 자료 : 각사 , iM 증권 리서치본부 추정
손해보험 – 손실계약비용 추이 및 전망 삼성화재 DB손해보험 현대해상 한화손해보험 (십억원)
손해보험 – 신계약에서 발생한 손실계약비용 추이 삼성화재 DB손보 현대해상
(십억원)
한화손보 메리츠화재
자료 : 각사 , iM 증권 리서치본부 추정 자료 : Dart, iM 증권 리서치본부

10페이지 원문 HTML 펼치기
손해보험 (Overweight)
- CSM 가정조정: 특이요인 없으나 4Q26 중 간편보험 영향 예상
커버리지 손해보험사의 3Q26 중 CSM 가정 조정은 대체로 축소된 모습이 나타 날 것으로 예상된다. 과거 신계약 경쟁이 심화되던 시기에는 승환계약 등 이슈가 심화되며 계약 해지로 인한 CSM 가정 조정이 대거 나타났으나 최근에는 전반적 인 신계약 경쟁이 둔화되고 있는 만큼 승환계약 등 이슈가 축소될 것으로 예상되 기 때문이다. 최근 보험사들이 계리적 가정 강화 등으로 인한 환산배수 하락을 방 어하기 위해 적극적으로 요율을 인상하는 등 Quality 중심의 신계약 정책을 펼치 고 있음을 감안하면 계약 해지 유인이 이전보다 큰 폭으로 낮아졌다고 판단한다.
향후 4Q26의 경우 간편보험 계리적 가정 강화에 따른 CSM 가정 조정이 나타날 것으로 예상된다. 또한 연말 계리적 가정 조정의 경우 통상적으로 과거 5개년 경 험통계를 적용하는 점을 감안하면 21년 전후 가정이 빠지고 25년 하반기~26년 상반기 가정이 반영될 것으로 예상되는데 25년 하반기부터 전반적인 손해율 악화 추세가 나타났던 점을 감안하면 일부 하락 요인이 남아있다고 판단한다.
손해보험 – 커버리지 4사 CSM 가정 조정 추이 및 전망
손해보험 – 경과손해율 과거 추이
삼성화재 DB손해보험 현대해상 한화손해보험 (십억원)
(월)
자료 : 각사 , iM 증권 리서치본부 추정 자료 : 손해보험협회 , iM 증권 리서치본부
11페이지 원문 HTML 펼치기
손해보험 (Overweight)
- 예실차: 관리급여 효과로 보험금 예실차 개선. 사업비는 전속 관련 비용 지출 지속될 전망
커버리지 손보 4사의 3Q26 보험금 예실차는 -775억원으로 전년 동기 -3,341억
사업비 예실차 부진 추세가 일부 지속될 것으로 전망한다.
손해보험 – 커버리지 4사 전체 예실차 추이 및 전망 삼성화재 DB손해보험 현대해상 한화손해보험 (십억원)
원 대비 큰 폭으로 적자가 축소될 것으로 예상된다. 통상적으로 하반기 보험금 예 실차는 계절적으로 상반기 대비 부진한 추세를 보여왔으나 3Q26의 경우 도수치 료 등이 관리급여 항목으로 전환됨에 따라 대형보험사(삼성, DB, 현대 등) 기준으 로 연간 약 7~800억원 수준의 도수치료 관련 보험금 감소가 예상되는 만큼 전반 적인 손해율 개선이 예상되기 때문이다. 신장분사치료 등 풍선효과 관련 영향이 일부 나타나고 있으나 이를 포함해도 이전 대비 약 50% 수준의 보험금 감소 효 과를 기대할 수 있을 전망이다. 계절적으로 보험금 청구 등이 증가하는 4Q26 시 점 등을 전후로 본격적인 보험금 예실차 개선 효과를 살펴볼 수 있을 것으로 전 망한다. 다만 최근 평년보다 이른 시점에 인플루엔자가 유행하며 환자 수가 늘어 나고 있는 점 등 다양한 변수에 대한 고민이 필요할 전망이다.
한편 사업비 예실차는 -210억원으로 적자 전환 추세가 나타날 것으로 예상된다.
최근 GA 채널 대신 전속채널을 강화하는 추세가 나타나고 있는 만큼 전속채널 관련 비용 지출이 늘어날 것으로 예상되는데 기인한다. 과거 대비 전속채널을 강 화하는 과정에서 설계사 능률 확대 등을 위한 DB 구입 비용 등이 증가할 것으로 예상되는 등 신계약 관련 비용 부담이 일정 수준 증가할 것으로 예상됨에 따라
손해보험 – 커버리지 4사 보험금 예실차 추이 및 전망 삼성화재 DB손해보험 현대해상 한화손해보험 (십억원)
자료 : 각사 , iM 증권 리서치본부 추정 자료 : 각사 , iM 증권 리서치본부 추정

12페이지 원문 HTML 펼치기
손해보험 (Overweight)
실손 – 도수치료 청구 감소를 신장분사치료가 일부 상쇄 도수치료 신장분사치료 (십억원)
과거보다 빠른 시기에 유행하기 시작한 인플루엔자 환자 수 (의사환자분율, 명)
25년8월 26년8월
자료 : 언론보도 , iM 증권 리서치본부 자료 : 손해보험협회 , iM 증권 리서치본부
손해보험 – 전속설계사 수 추이 손보전속설계사(좌) 증감률(우) (만명) (% YoY)
생명보험 – 전속설계사 수 추이 생보전속설계사 증감률(우) (만명) (% YoY)
자료 : 손해보험협회 , iM 증권 리서치본부 자료 : 생명보험협회 , iM 증권 리서치본부
13페이지 원문 HTML 펼치기
손해보험 (Overweight)
- 자동차/일반: 자동차는 이전보다 개선 전망하나 일반보험은 일부 사고 영향 예상
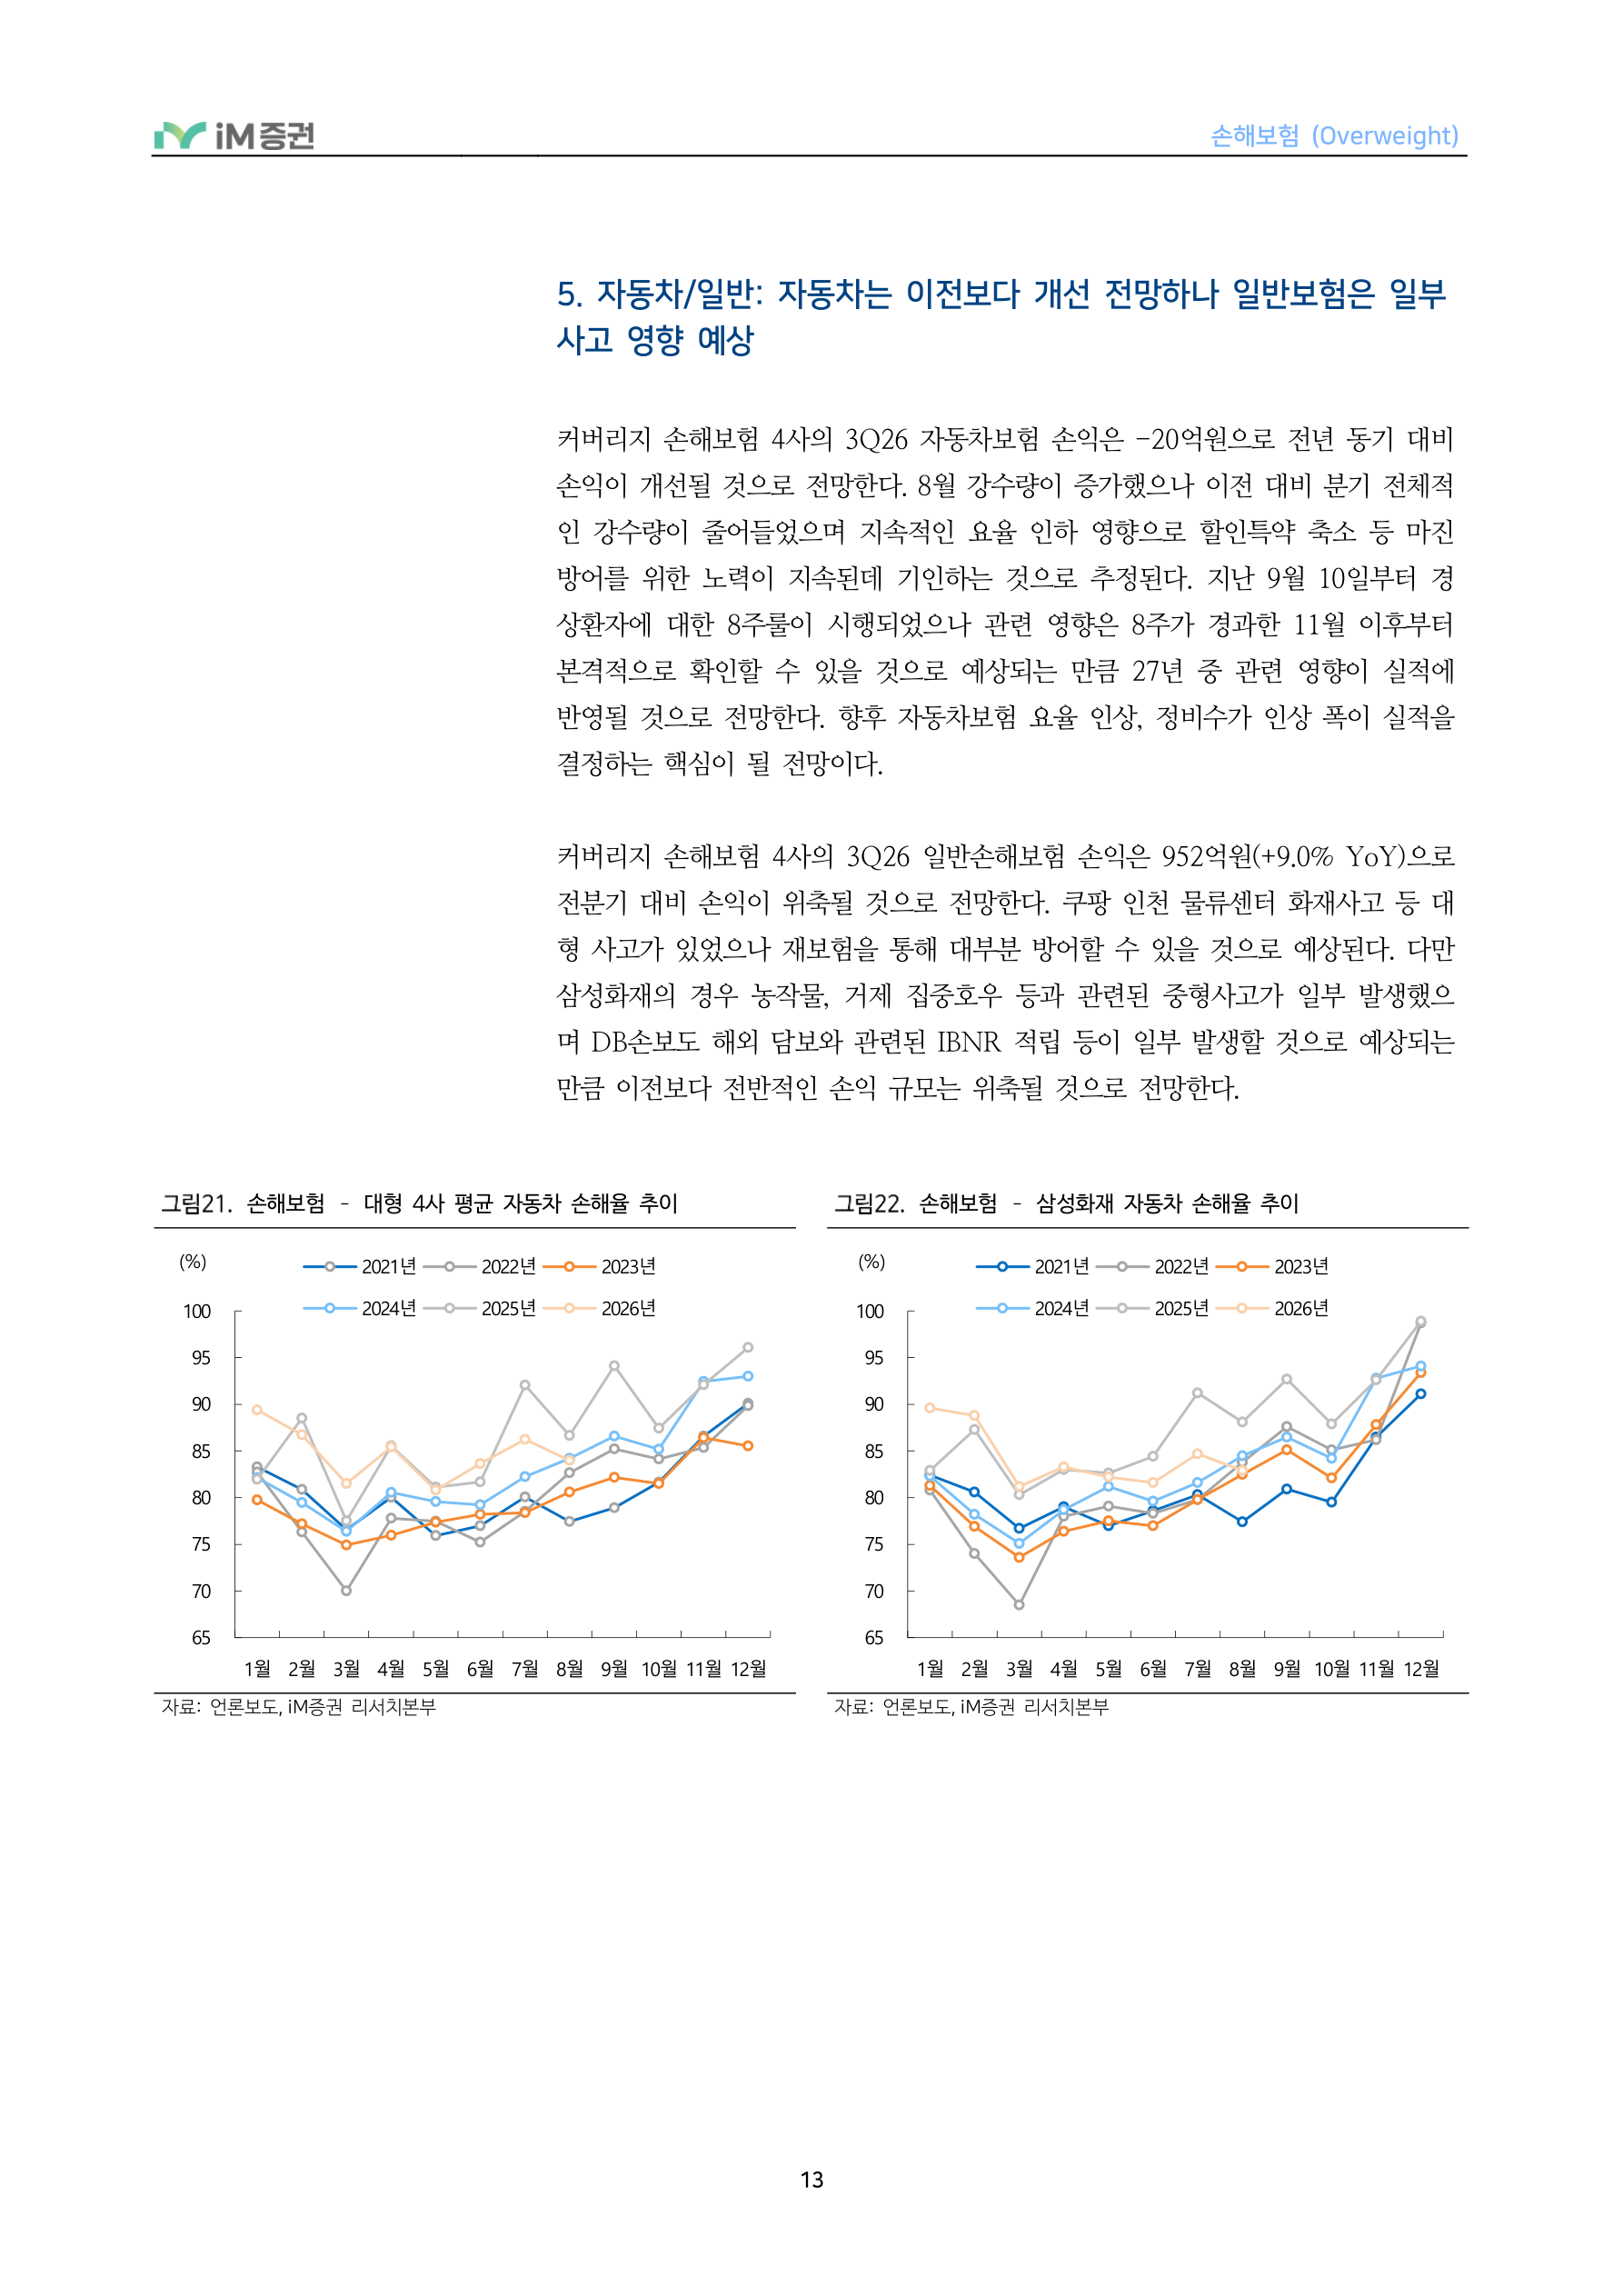
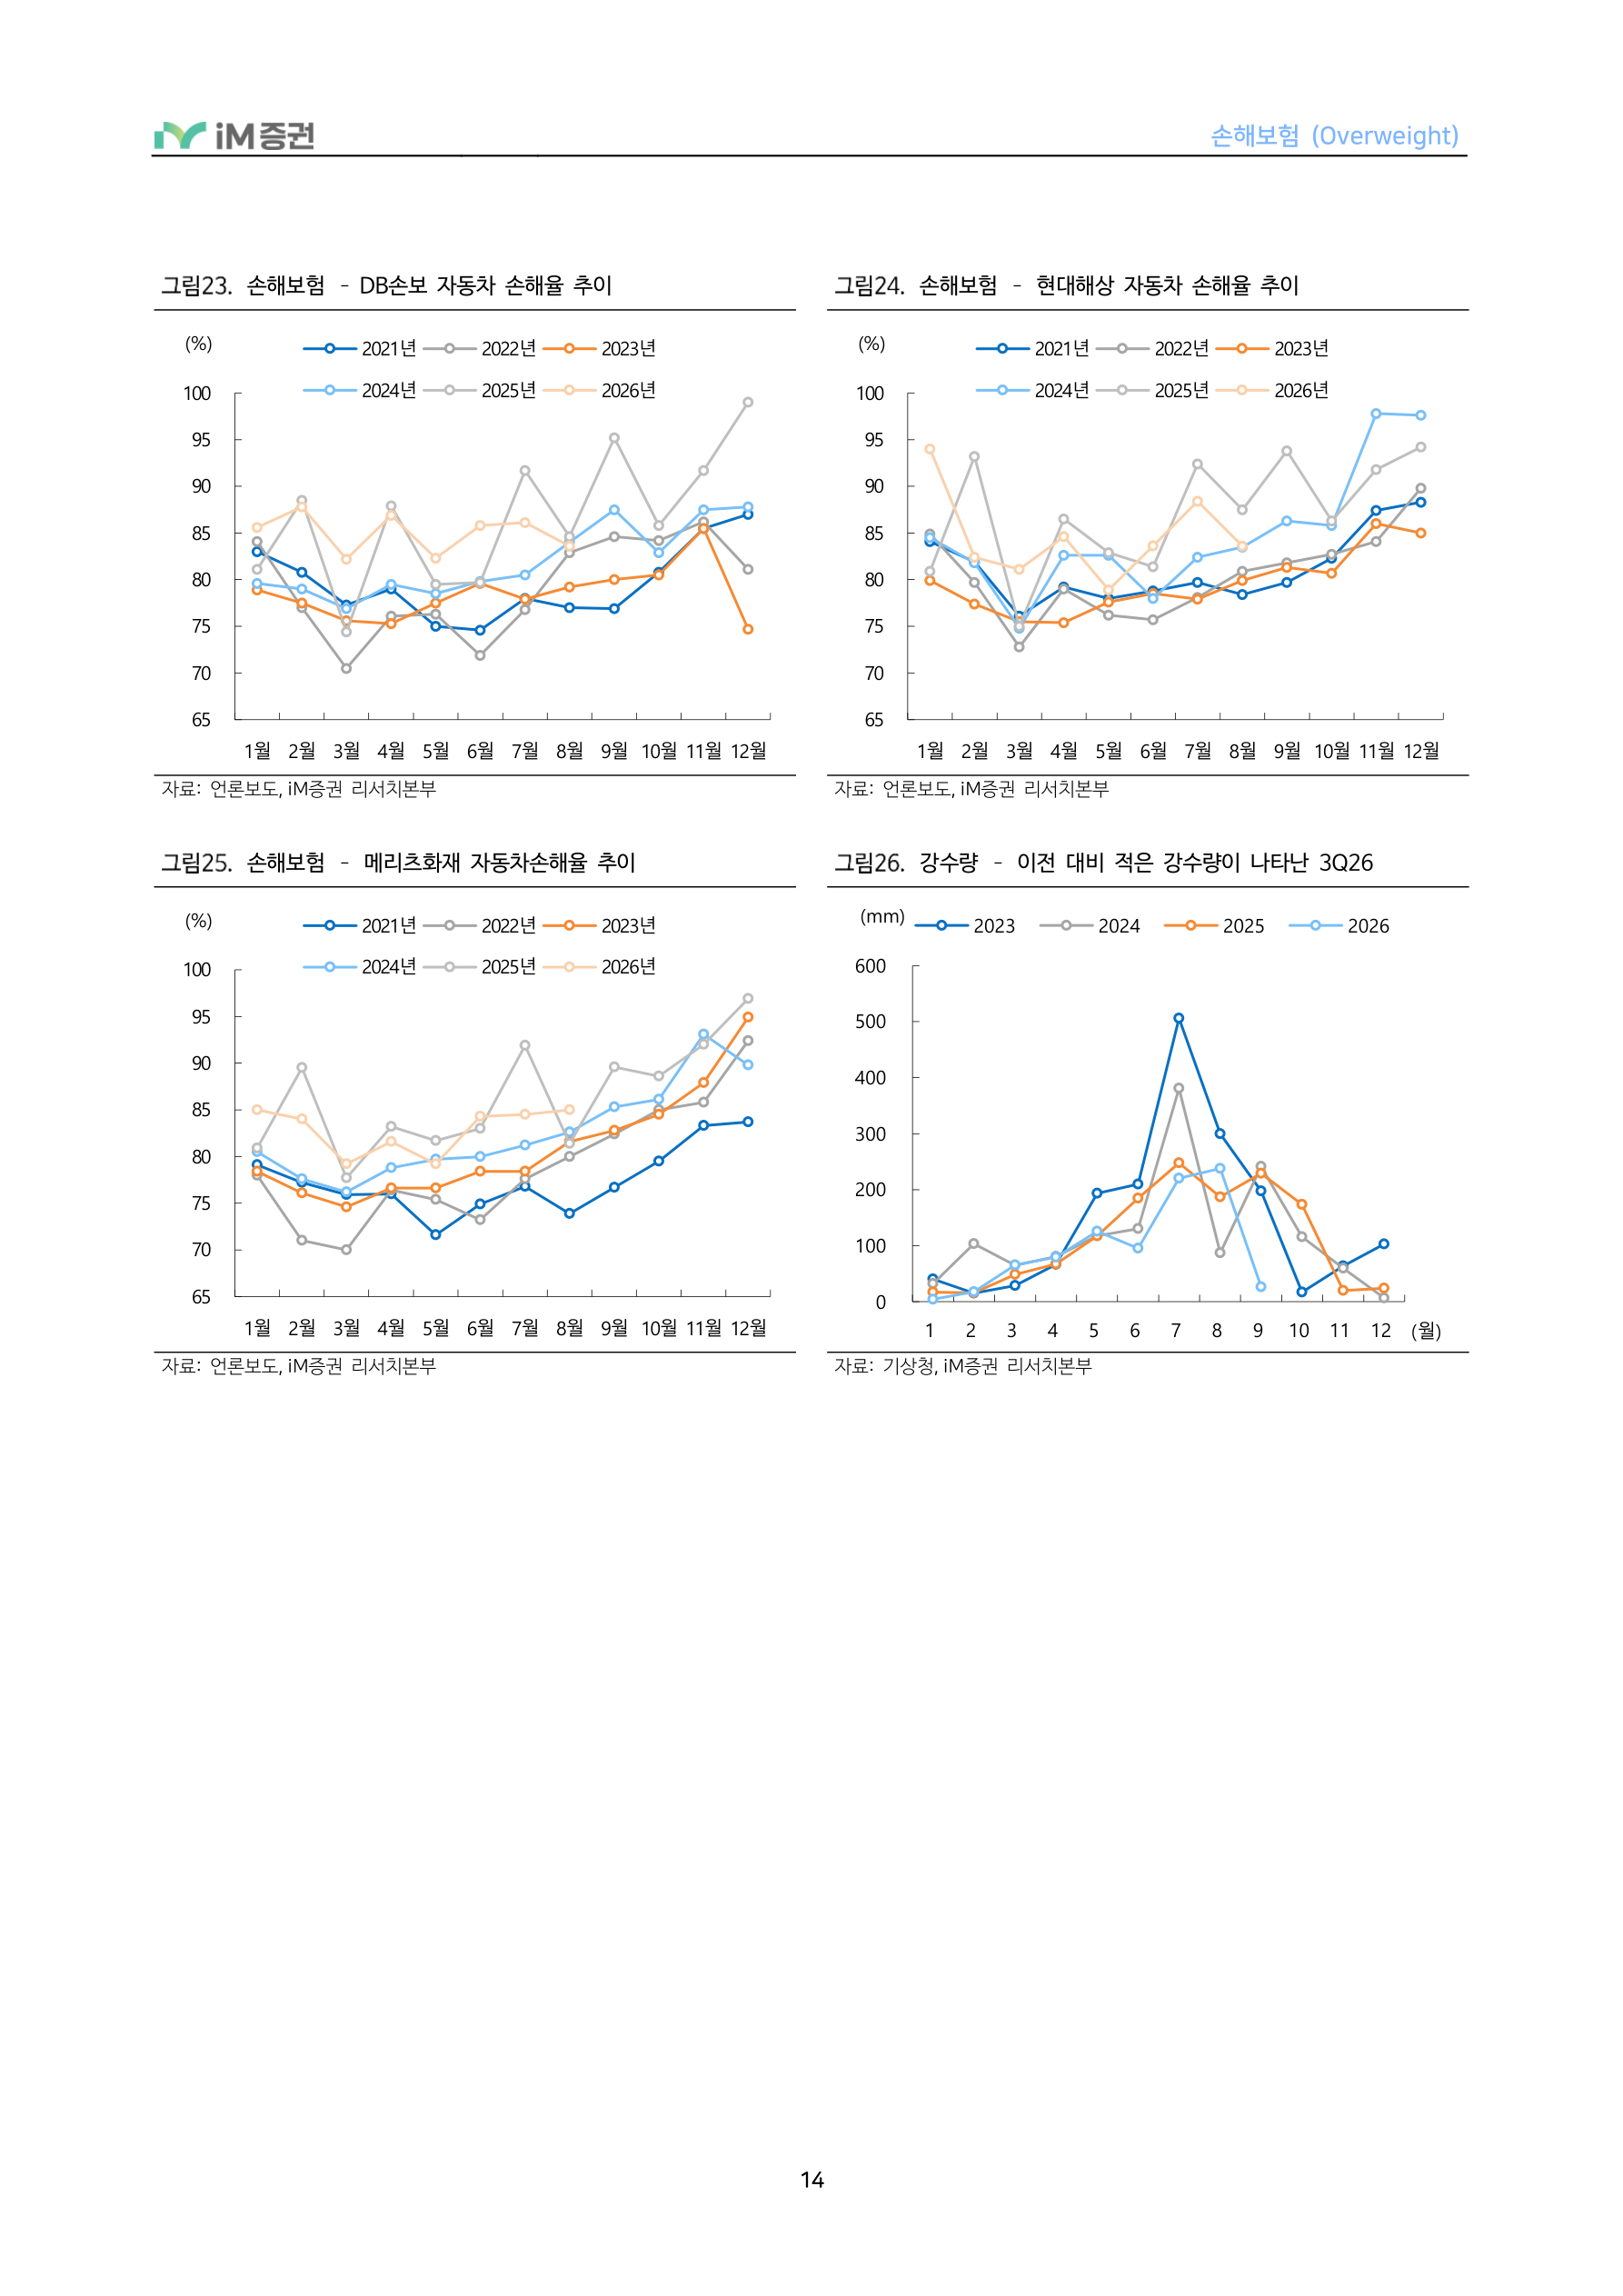
커버리지 손해보험 4사의 3Q26 자동차보험 손익은 -20억원으로 전년 동기 대비 손익이 개선될 것으로 전망한다. 8월 강수량이 증가했으나 이전 대비 분기 전체적 인 강수량이 줄어들었으며 지속적인 요율 인하 영향으로 할인특약 축소 등 마진 방어를 위한 노력이 지속된데 기인하는 것으로 추정된다. 지난 9월 10일부터 경 상환자에 대한 8주룰이 시행되었으나 관련 영향은 8주가 경과한 11월 이후부터 본격적으로 확인할 수 있을 것으로 예상되는 만큼 27년 중 관련 영향이 실적에 반영될 것으로 전망한다. 향후 자동차보험 요율 인상, 정비수가 인상 폭이 실적을 결정하는 핵심이 될 전망이다.
커버리지 손해보험 4사의 3Q26 일반손해보험 손익은 952억원(+9.0% YoY)으로 전분기 대비 손익이 위축될 것으로 전망한다. 쿠팡 인천 물류센터 화재사고 등 대 형 사고가 있었으나 재보험을 통해 대부분 방어할 수 있을 것으로 예상된다. 다만 삼성화재의 경우 농작물, 거제 집중호우 등과 관련된 중형사고가 일부 발생했으 며 DB손보도 해외 담보와 관련된 IBNR 적립 등이 일부 발생할 것으로 예상되는 만큼 이전보다 전반적인 손익 규모는 위축될 것으로 전망한다.
손해보험 – 대형 4사 평균 자동차 손해율 추이
2021년 2022년 2023년 2024년 2025년 2026년
손해보험 – 삼성화재 자동차 손해율 추이
2021년 2022년 2023년 2024년 2025년 2026년
자료 : 언론보도 , iM 증권 리서치본부 자료 : 언론보도 , iM 증권 리서치본부
14페이지 원문 HTML 펼치기
손해보험 (Overweight)
손해보험 – DB손보 자동차 손해율 추이
2021년 2022년 2023년 2024년 2025년 2026년
손해보험 – 현대해상 자동차 손해율 추이
2021년 2022년 2023년 2024년 2025년 2026년
자료 : 언론보도 , iM 증권 리서치본부 자료 : 언론보도 , iM 증권 리서치본부
손해보험 – 메리츠화재 자동차손해율 추이
강수량 – 이전 대비 적은 강수량이 나타난 3Q26
2021년 2022년 2023년 2024년 2025년 2026년
(월)
자료 : 언론보도 , iM 증권 리서치본부 자료 : 기상청 , iM 증권 리서치본부
15페이지 원문 HTML 펼치기
손해보험 (Overweight)
- 투자손익: 금리가 오르면 장기적인 이원 개선 긍정적이나 단기적 관점에서는 평가처분손익 부진이 불가피
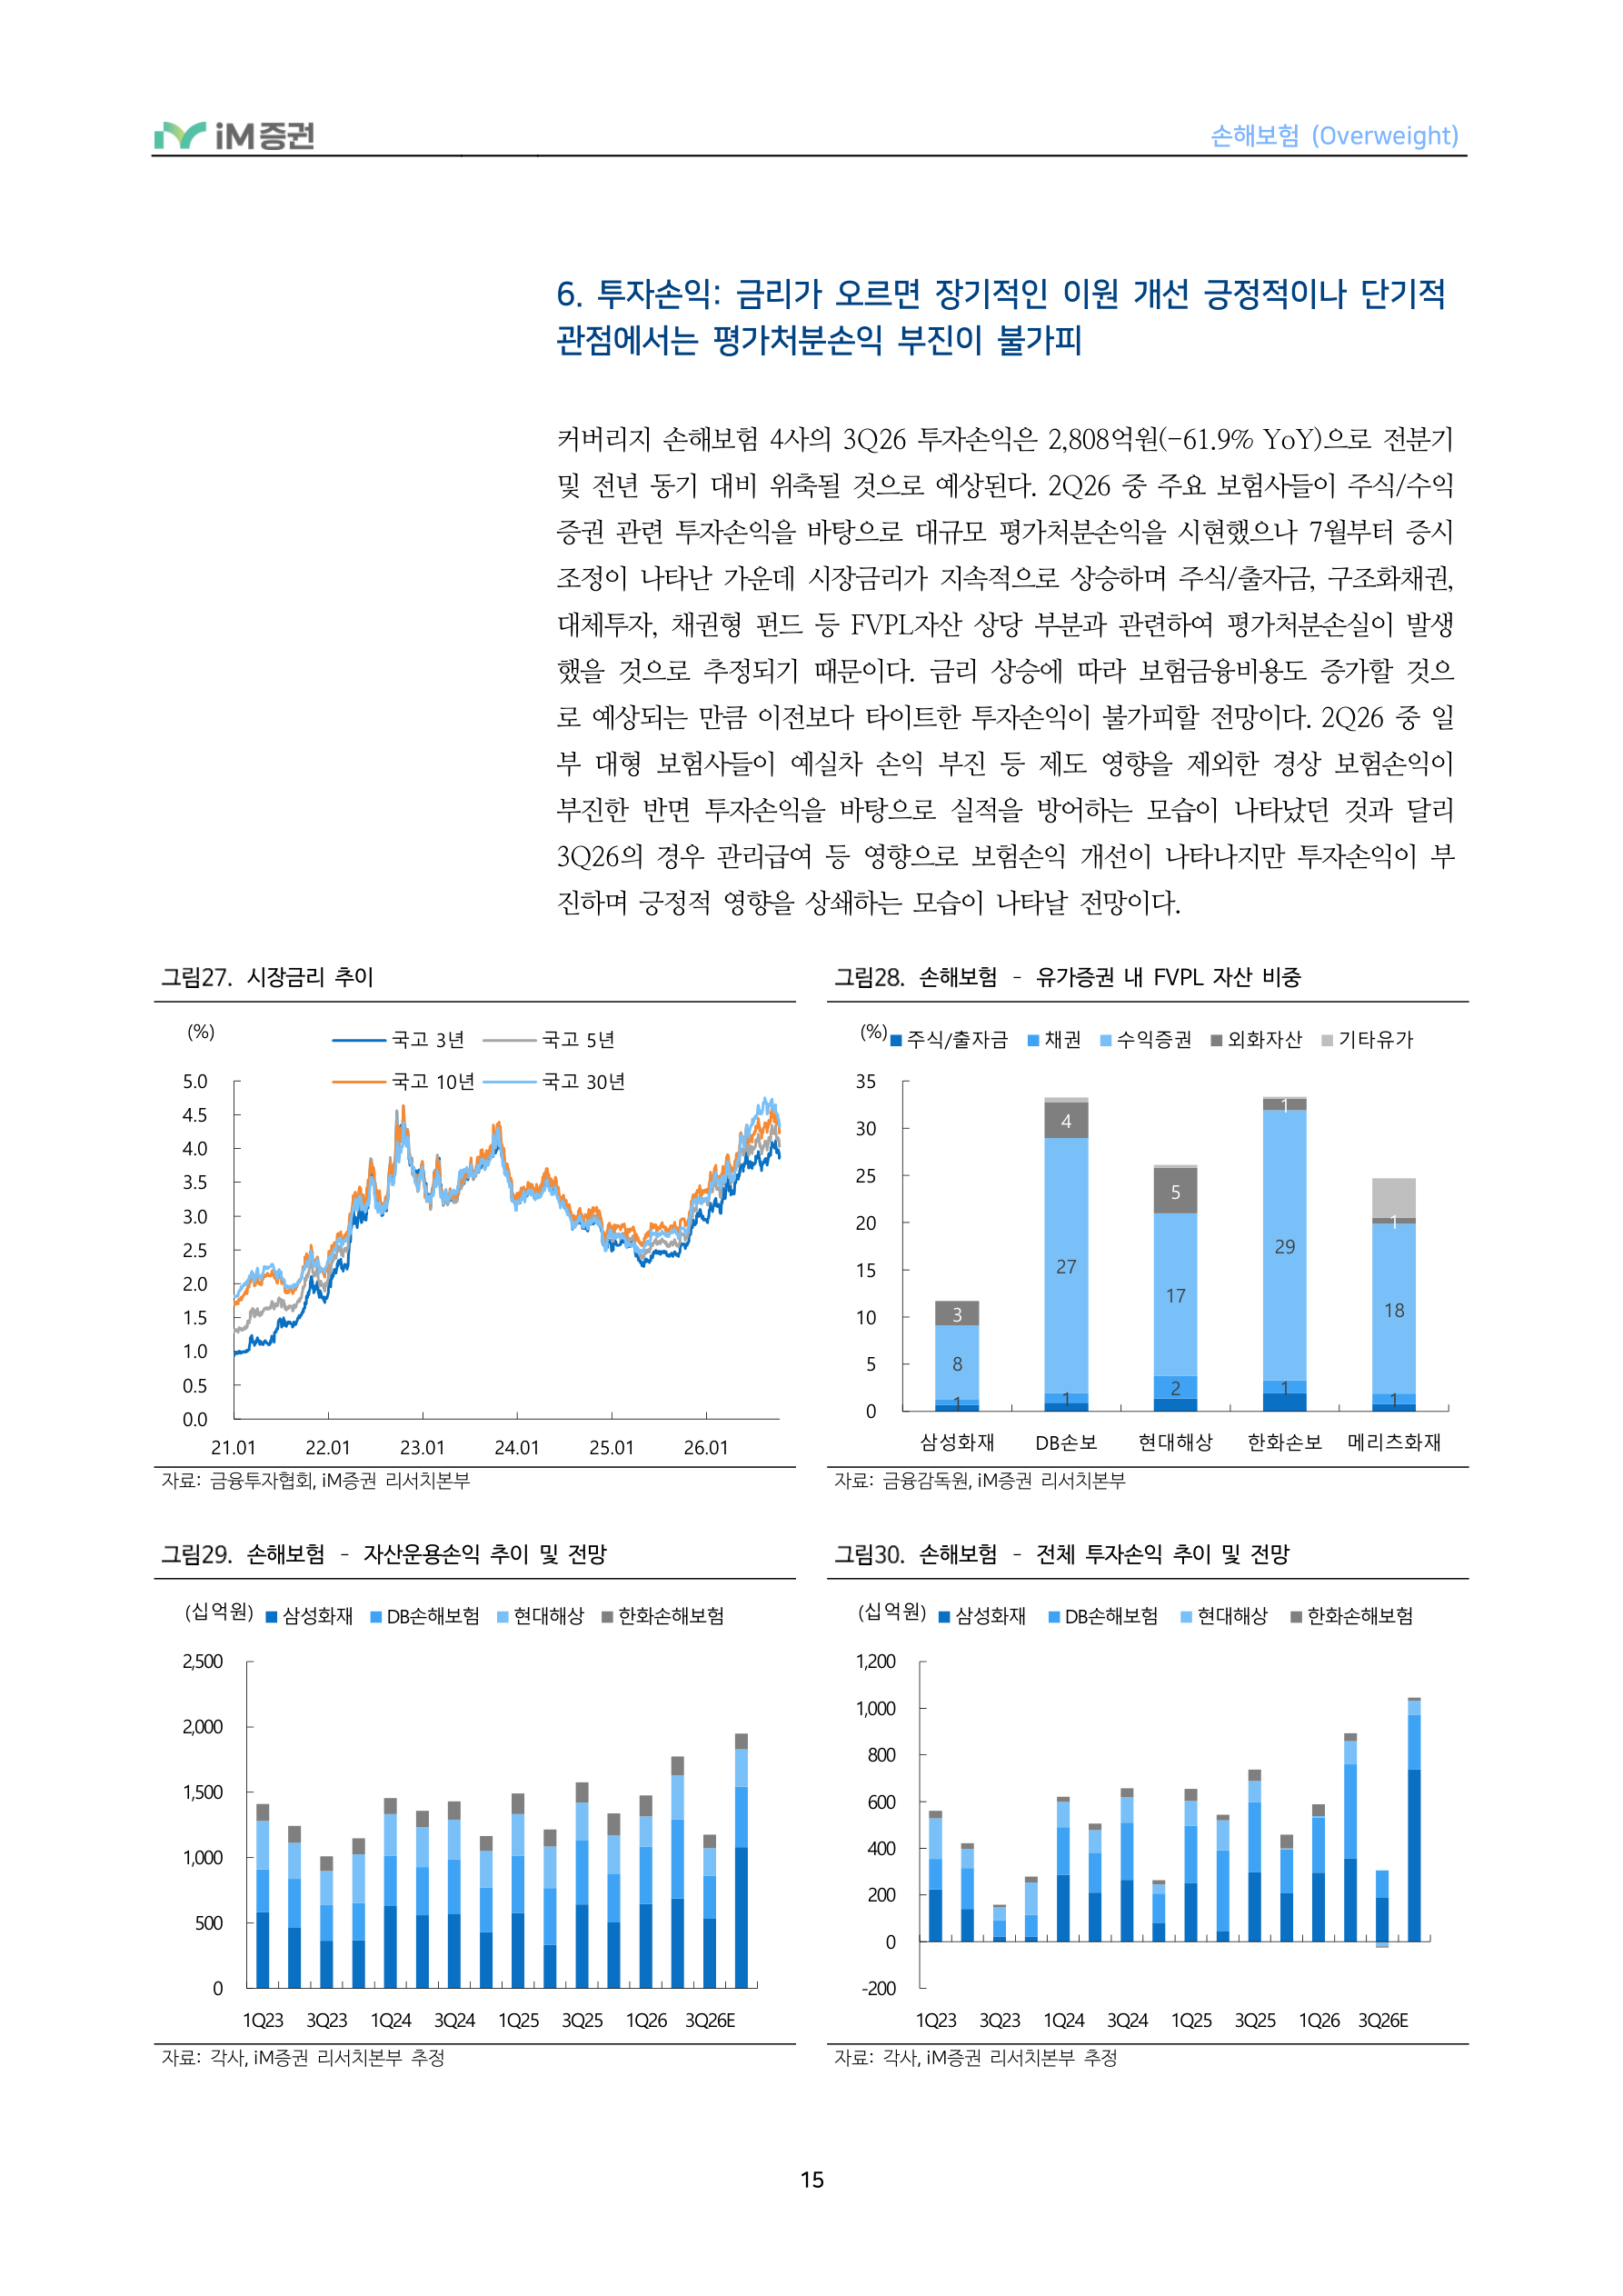
커버리지 손해보험 4사의 3Q26 투자손익은 2,808억원(-61.9% YoY)으로 전분기 및 전년 동기 대비 위축될 것으로 예상된다. 2Q26 중 주요 보험사들이 주식/수익 증권 관련 투자손익을 바탕으로 대규모 평가처분손익을 시현했으나 7월부터 증시 조정이 나타난 가운데 시장금리가 지속적으로 상승하며 주식/출자금, 구조화채권, 대체투자, 채권형 펀드 등 FVPL자산 상당 부분과 관련하여 평가처분손실이 발생 했을 것으로 추정되기 때문이다. 금리 상승에 따라 보험금융비용도 증가할 것으 로 예상되는 만큼 이전보다 타이트한 투자손익이 불가피할 전망이다. 2Q26 중 일 부 대형 보험사들이 예실차 손익 부진 등 제도 영향을 제외한 경상 보험손익이 부진한 반면 투자손익을 바탕으로 실적을 방어하는 모습이 나타났던 것과 달리 3Q26의 경우 관리급여 등 영향으로 보험손익 개선이 나타나지만 투자손익이 부 진하며 긍정적 영향을 상쇄하는 모습이 나타날 전망이다.
시장금리 추이
국고3년 국고5년 국고10년 국고30년
손해보험 – 유가증권 내 FVPL 자산 비중 주식/출자금 채권 수익증권 외화자산 기타유가 (%)
자료 : 금융투자협회 , iM 증권 리서치본부 자료 : 금융감독원 , iM 증권 리서치본부
손해보험 – 자산운용손익 추이 및 전망 삼성화재 DB손해보험 현대해상 한화손해보험 (십억원)
삼성화재 DB손보 현대해상 한화손보 메리츠화재
손해보험 – 전체 투자손익 추이 및 전망 삼성화재 DB손해보험 현대해상 한화손해보험 (십억원)
자료 : 각사 , iM 증권 리서치본부 추정 자료 : 각사 , iM 증권 리서치본부 추정
16페이지 원문 HTML 펼치기
손해보험 (Overweight)
- K-ICS: 금리 인상으로 인한 긍정적 영향이 둔화되는 국면
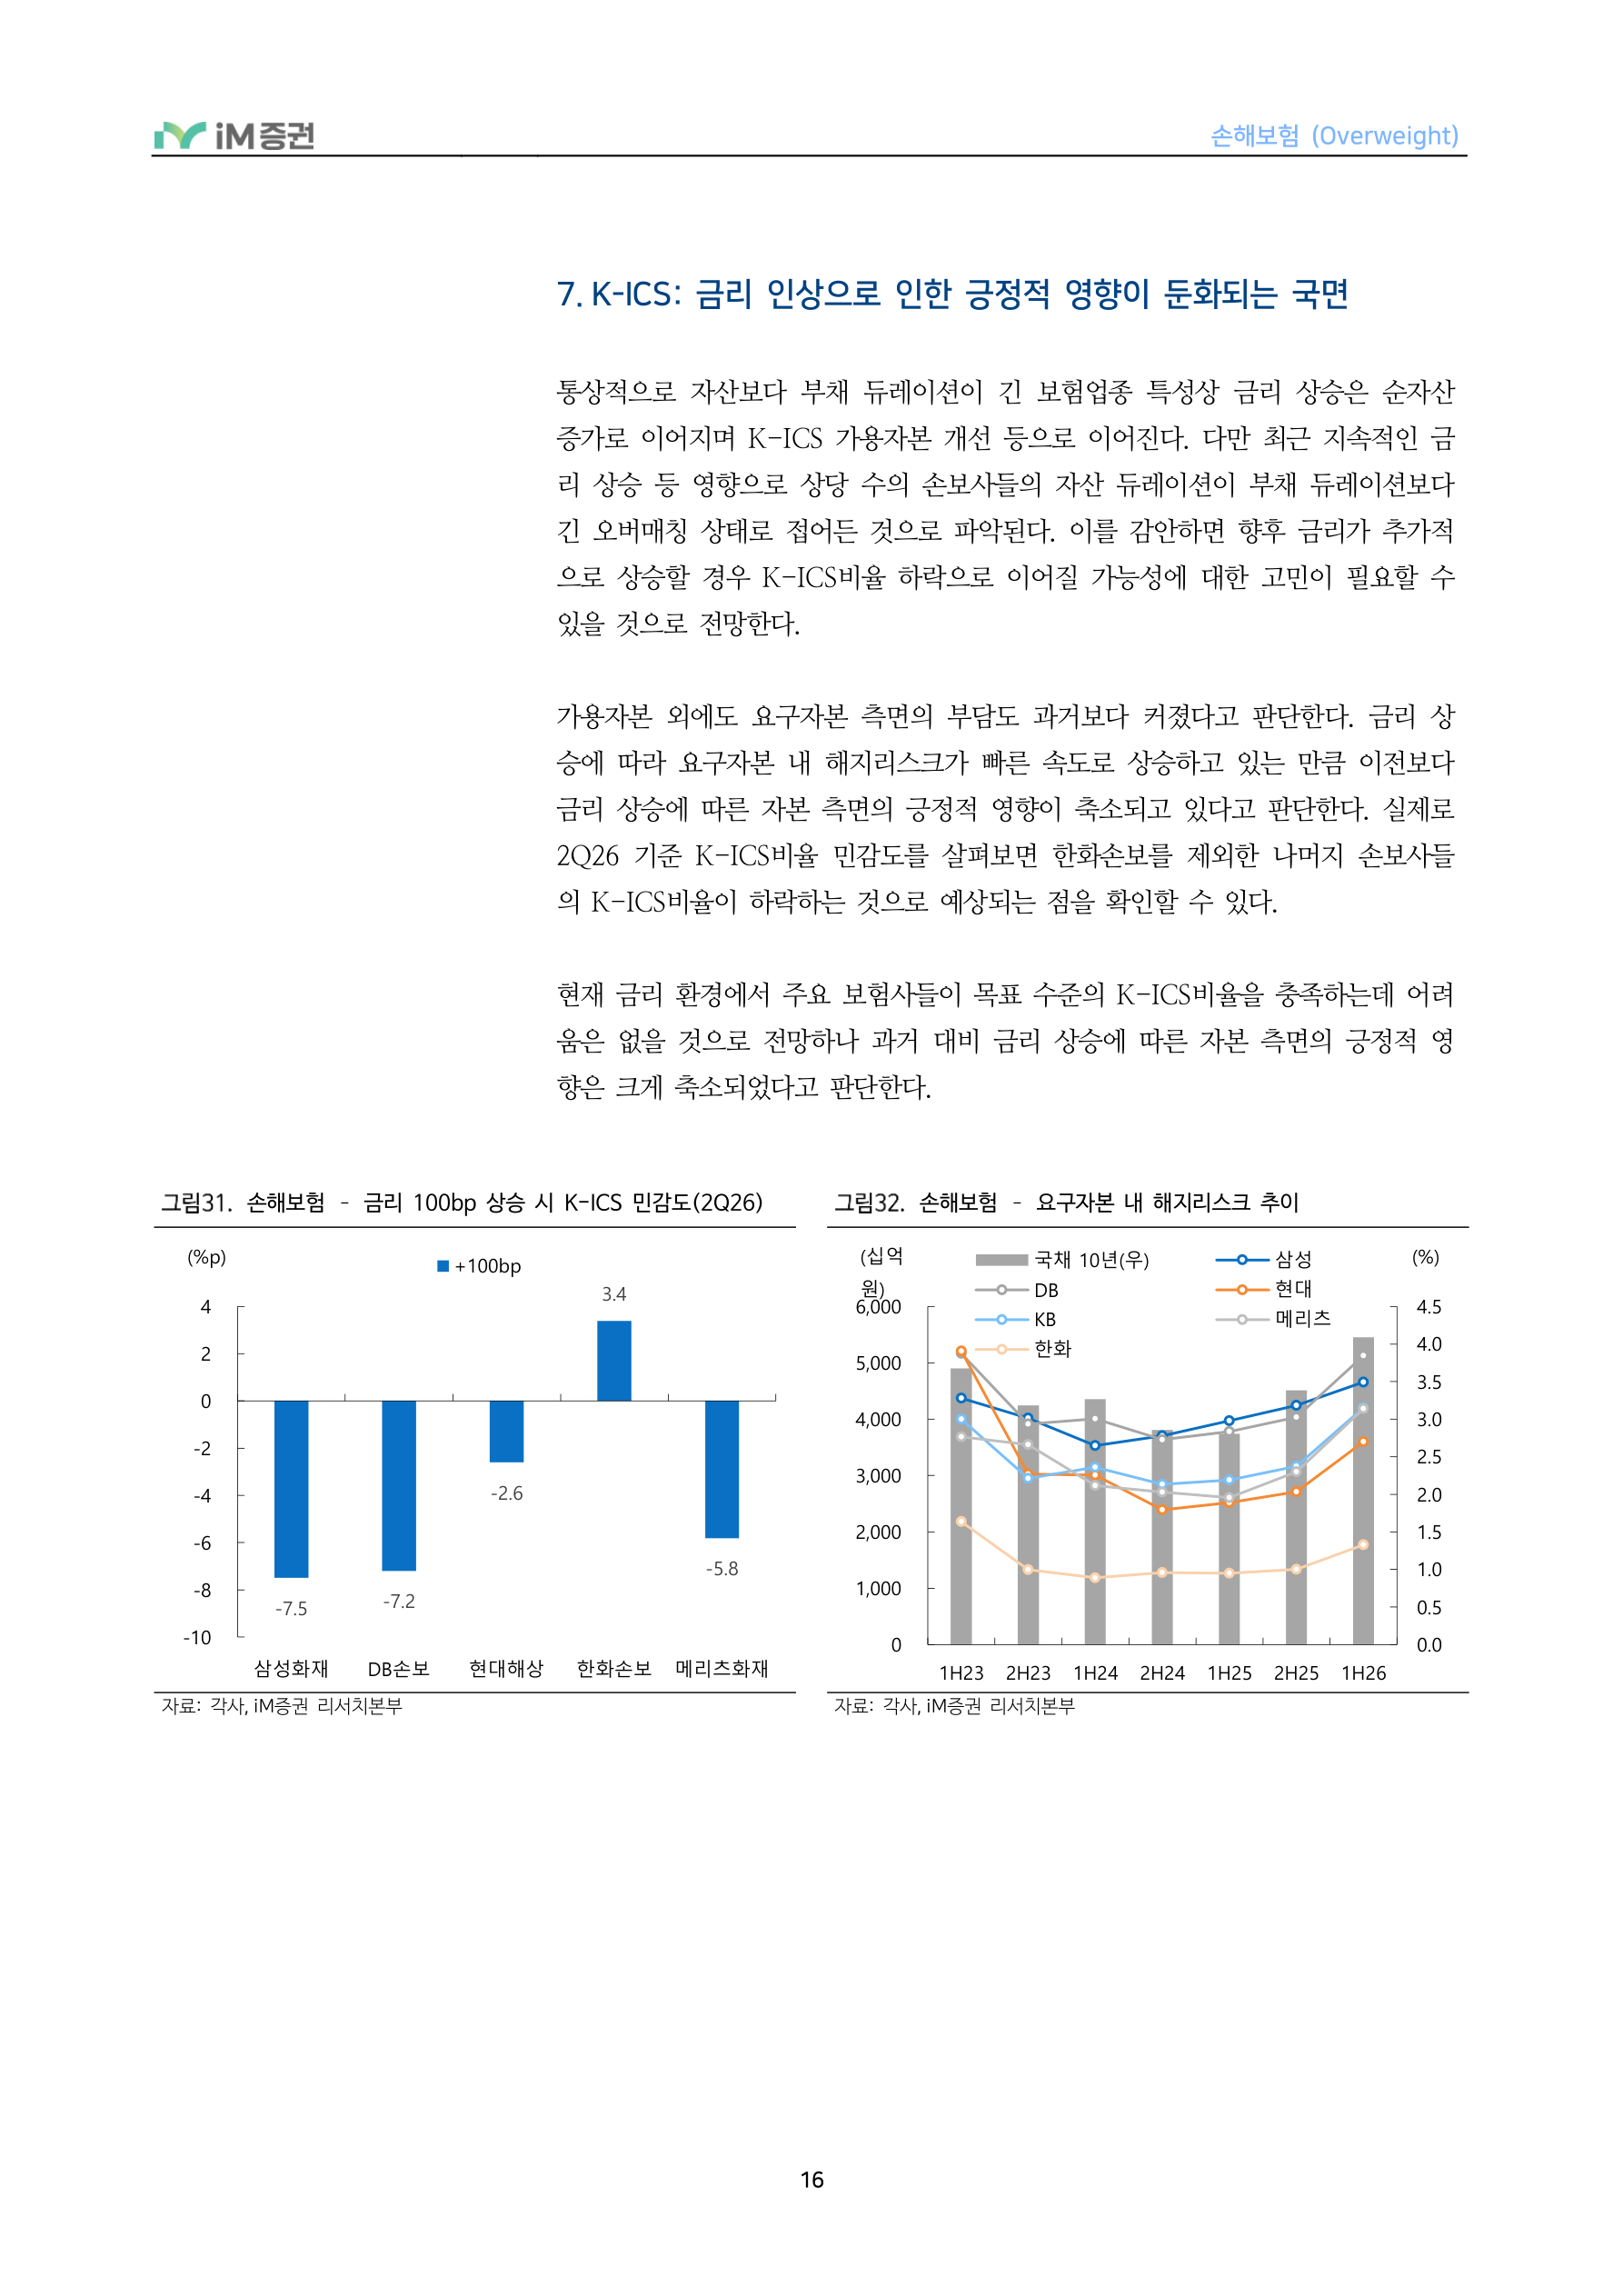
통상적으로 자산보다 부채 듀레이션이 긴 보험업종 특성상 금리 상승은 순자산
향은 크게 축소되었다고 판단한다.
손해보험 – 금리 100bp 상승 시 K-ICS 민감도(2Q26)
+100bp (%p)
증가로 이어지며 K-ICS 가용자본 개선 등으로 이어진다. 다만 최근 지속적인 금 리 상승 등 영향으로 상당 수의 손보사들의 자산 듀레이션이 부채 듀레이션보다
긴 오버매칭 상태로 접어든 것으로 파악된다. 이를 감안하면 향후 금리가 추가적 으로 상승할 경우 K-ICS비율 하락으로 이어질 가능성에 대한 고민이 필요할 수 있을 것으로 전망한다.
가용자본 외에도 요구자본 측면의 부담도 과거보다 커졌다고 판단한다. 금리 상 승에 따라 요구자본 내 해지리스크가 빠른 속도로 상승하고 있는 만큼 이전보다
금리 상승에 따른 자본 측면의 긍정적 영향이 축소되고 있다고 판단한다. 실제로 2Q26 기준 K-ICS비율 민감도를 살펴보면 한화손보를 제외한 나머지 손보사들 의 K-ICS비율이 하락하는 것으로 예상되는 점을 확인할 수 있다.
현재 금리 환경에서 주요 보험사들이 목표 수준의 K-ICS비율을 충족하는데 어려 움은 없을 것으로 전망하나 과거 대비 금리 상승에 따른 자본 측면의 긍정적 영
손해보험 – 요구자본 내 해지리스크 추이
(십억
국채10년(우) 삼성
원)
DB 현대 KB 메리츠 한화
삼성화재 DB손보 현대해상 한화손보 메리츠화재
자료 : 각사 , iM 증권 리서치본부 자료 : 각사 , iM 증권 리서치본부
17페이지 원문 HTML 펼치기
손해보험 (Overweight)
- 해약환급금준비금: 배당과 세금 그 사이 어딘가의 고민
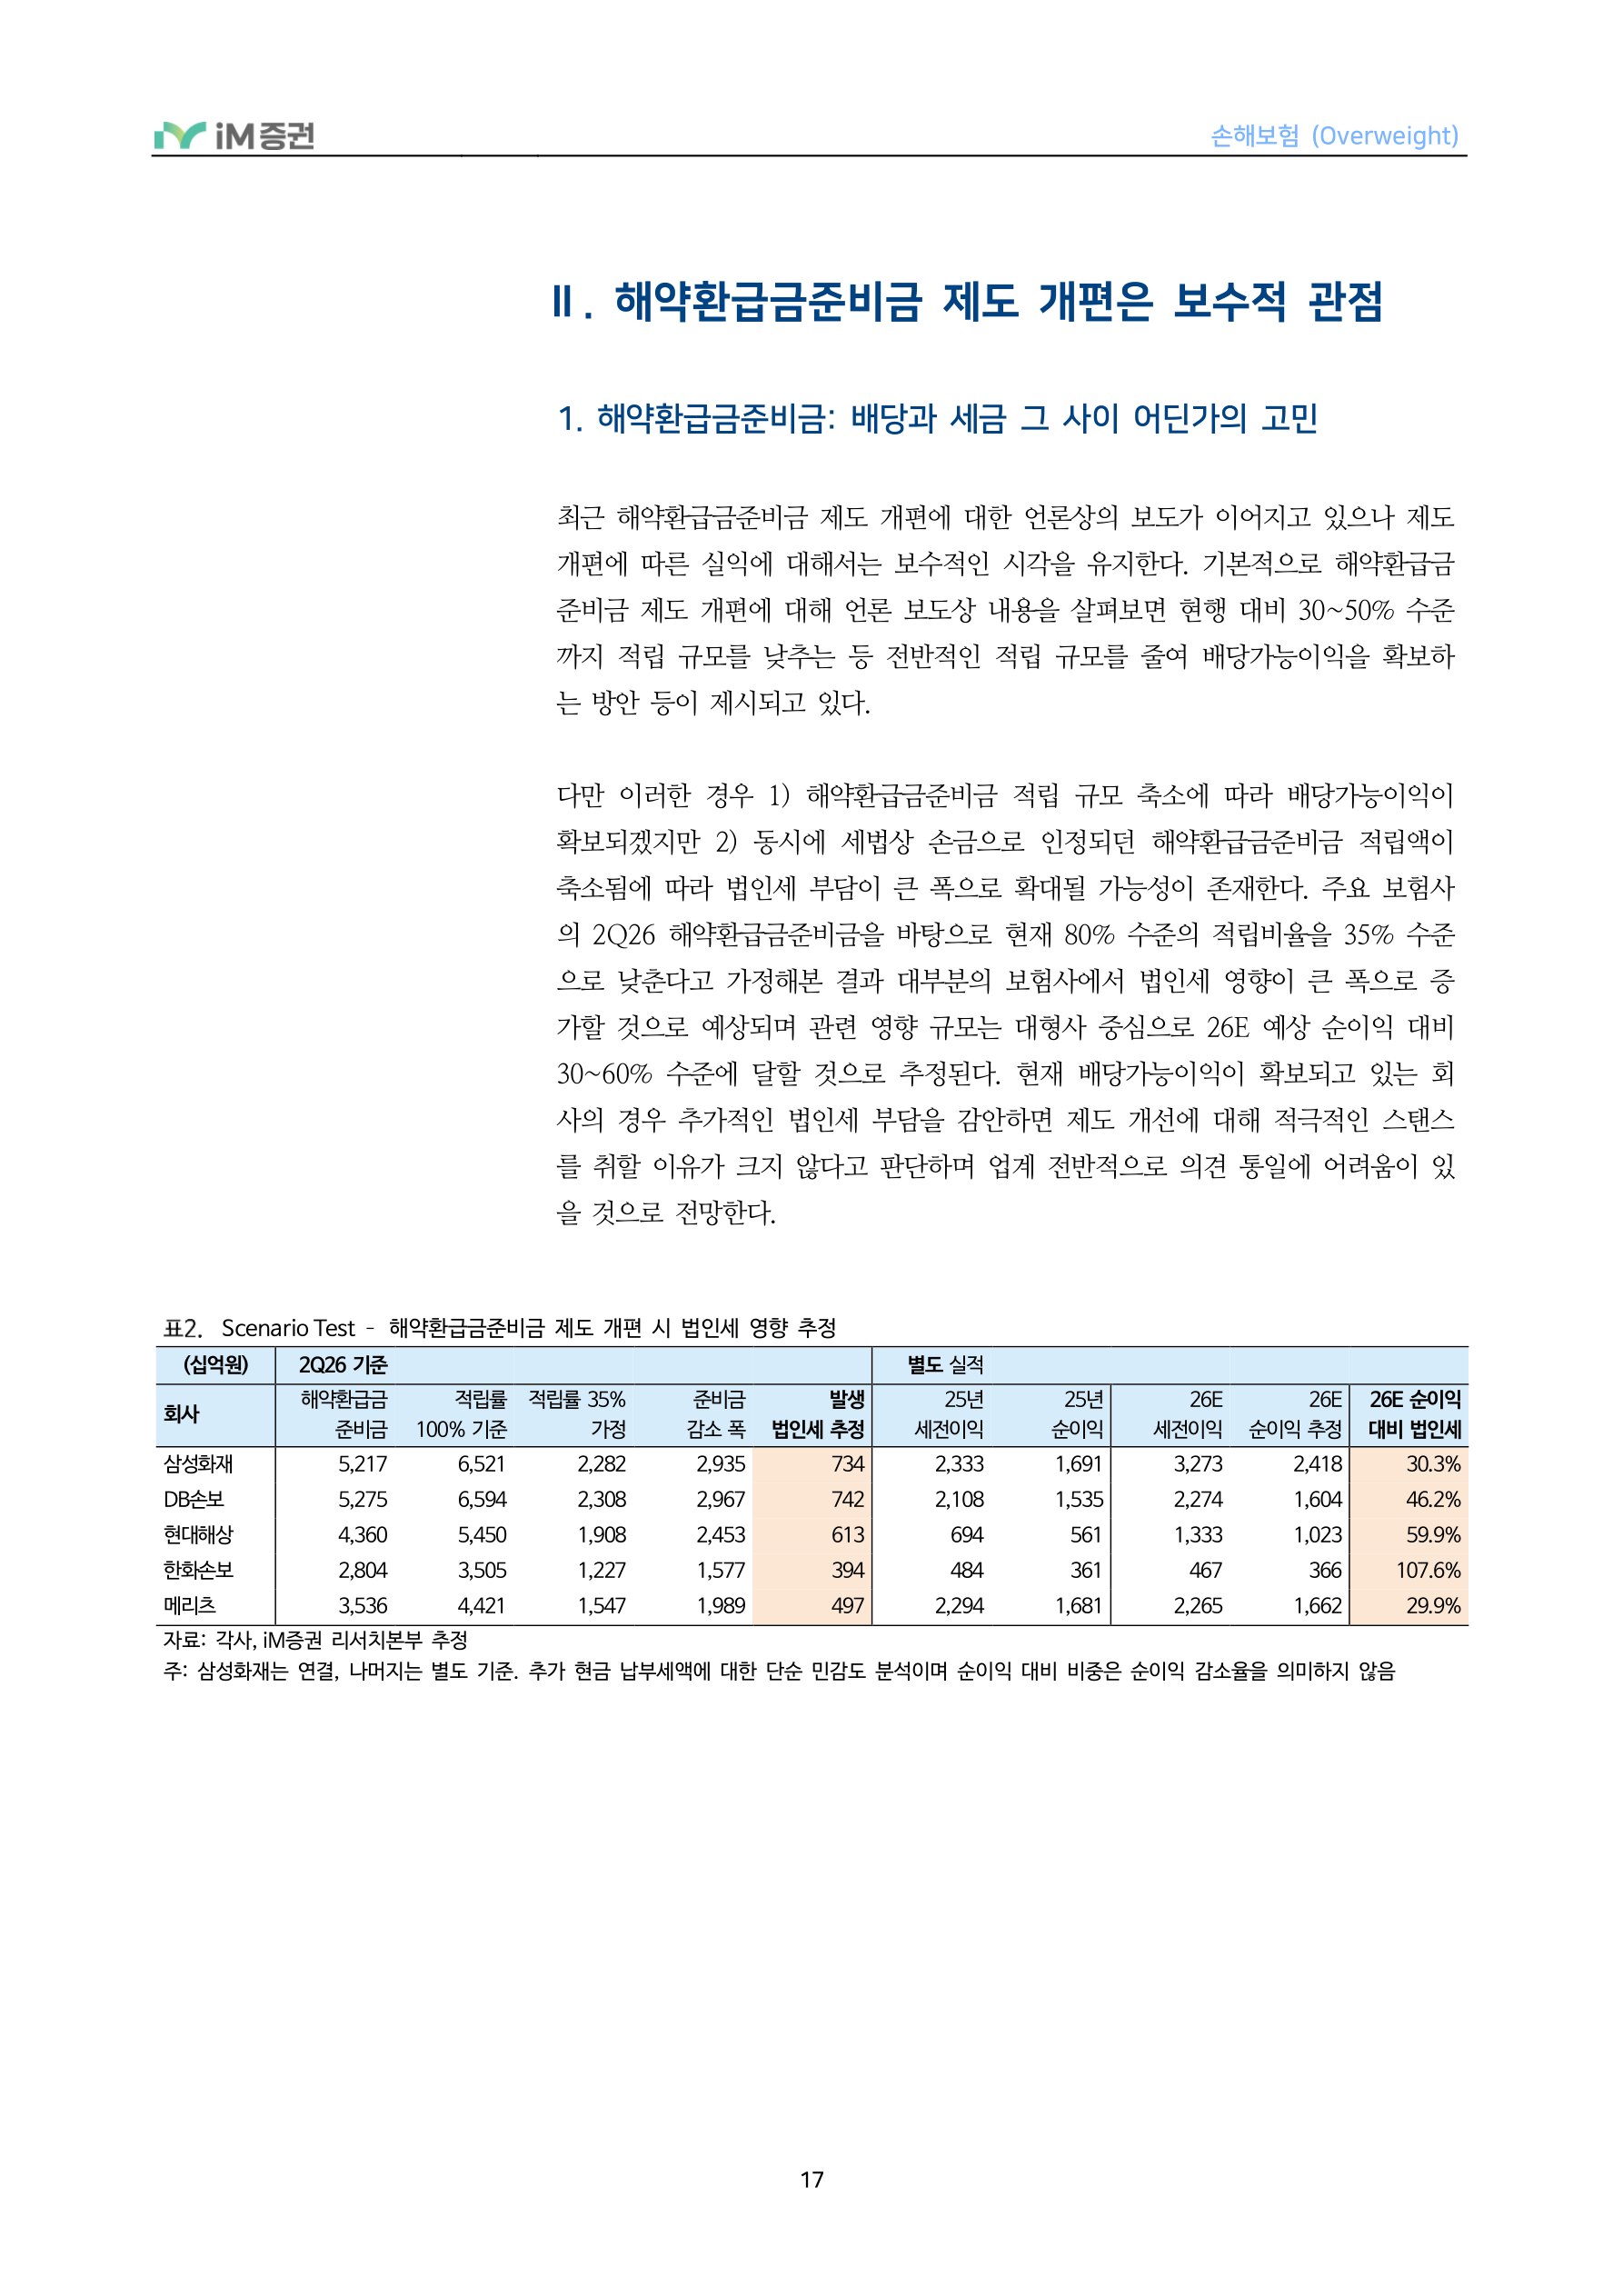
최근 해약환급금준비금 제도 개편에 대한 언론상의 보도가 이어지고 있으나 제도
을 것으로 전망한다.
Scenario Test – 해약환급금준비금 제도 개편 시 법인세 영향 추정
| (십억원) | 2Q26 기준 | 별도 실적 | ||||||||
|---|---|---|---|---|---|---|---|---|---|---|
| 회사 | 해약환급금 | 적립률 | 적립률 35% | 준비금 감소 폭 | 발생 | 25년 세전이익 | 25년 | 26E | 26E 순이익 추정 | 26E 순이익 |
| 준비금 | 100% 기준 | 가정 | 법인세 추정 | 순이익 | 세전이익 | 대비 법인세 | ||||
| 삼성화재 DB손보 현대해상 한화손보 메리츠 | 5,217 6,521 2,282 2,935 5,275 6,594 2,308 2,967 4,360 5,450 1,908 2,453 2,804 3,505 1,227 1,577 3,536 4,421 1,547 1,989 | 734 | 2,333 1,691 2,108 1,535 694 561 484 361 2,294 1,681 | 3,273 2,418 2,274 1,604 1,333 1,023 467 366 2,265 1,662 | 30.3% | |||||
| 742 | 46.2% | |||||||||
| 613 | 59.9% | |||||||||
| 394 | 107.6% | |||||||||
| 497 | 29.9% |
자료: 각사, iM증권 리서치본부 추정 주: 삼성화재는 연결, 나머지는 별도 기준. 추가 현금 납부세액에 대한 단순 민감도 분석이며 순이익 대비 비중은 순이익 감소율을 의미하지 않음
Ⅱ. 해약환급금준비금 제도 개편은 보수적 관점
개편에 따른 실익에 대해서는 보수적인 시각을 유지한다. 기본적으로 해약환급금 준비금 제도 개편에 대해 언론 보도상 내용을 살펴보면 현행 대비 30~50% 수준 까지 적립 규모를 낮추는 등 전반적인 적립 규모를 줄여 배당가능이익을 확보하 는 방안 등이 제시되고 있다.
다만 이러한 경우 1) 해약환급금준비금 적립 규모 축소에 따라 배당가능이익이 확보되겠지만 2) 동시에 세법상 손금으로 인정되던 해약환급금준비금 적립액이 축소됨에 따라 법인세 부담이 큰 폭으로 확대될 가능성이 존재한다. 주요 보험사 의 2Q26 해약환급금준비금을 바탕으로 현재 80% 수준의 적립비율을 35% 수준 으로 낮춘다고 가정해본 결과 대부분의 보험사에서 법인세 영향이 큰 폭으로 증 가할 것으로 예상되며 관련 영향 규모는 대형사 중심으로 26E 예상 순이익 대비 30~60% 수준에 달할 것으로 추정된다. 현재 배당가능이익이 확보되고 있는 회 사의 경우 추가적인 법인세 부담을 감안하면 제도 개선에 대해 적극적인 스탠스 를 취할 이유가 크지 않다고 판단하며 업계 전반적으로 의견 통일에 어려움이 있

18페이지 원문 HTML 펼치기
손해보험 (Overweight)
- 해약환급금준비금 제도 개편에 있어서는 신계약, 기본자본 K- ICS를 모두 고려한 다각적 접근 필요
해약환급금준비금 제도 개편에 대해 보수적인 시각으로 접근하는 가장 큰 이유는
금 제도 개편은 27년 이후에 기대할 수 있다고 판단한다.
단순히 배당과 법인세를 떠나 1) 기본자본 K-ICS와 2) 신계약비 등 다양한 항목 에 걸쳐 영향을 미칠 수 있는 이슈이기 때문이다.
먼저 K-ICS 가용자본을 산출할 때 해약환급금 부족분 상당액 중 해약환급금준비 금 상당액 초과분에 대해서는 보완자본으로 분류한다. 따라서 기본적으로 해약환 급금준비금은 기본자본을 확충하는 요소로 작용한다. 다만 최근 지속적인 해약환 급금준비금 적립 규모 증가로 인해 일부 보험사의 경우 이익잉여금 내 해약환급 금준비금 적립 한도가 모두 소진된 상황이다. 이러한 경우 재무제표 상 발생하는 해약환급금준비금 증가 규모가 제한되어 보완자본으로 분류되는 해약환급금 부족 분 상당액 중 해약환급금준비금 상당액 초과분이 커지게 된다. 27년부터 K-ICS 이익잉여금 한도 내 적립비율 100% 기준 해약환급금준비금을 모두 기본자본으로 인정해주는 규제 완화가 적용되는 점은 긍정적이지만 궁극적으로는 해약환급금준 비금 제도 개편에 앞서 기본자본과 연계되는 해약환급금준비금의 특성에 대한 고 려가 필요할 전망이다.
아울러 해약환급금준비금은 과거 해약환급금과 시가부채 간 차액으로 발생하는 특성상 계약 초기 대규모 신계약비로 인한 현금흐름 유출로 시가부채가 마이너스 가 되는 구간에서 대거 발생한다. 따라서 현재 과도한 신계약비 지출을 간접적으 로 억제하는 역할을 수행하고 있는 상황이다. 이를 감안했을 때 신계약비 등 사업 비에 대한 적절한 통제 방안 없는 해약환급금준비금 제도 규제 개편은 신계약 과 잉 경쟁으로 이어질 가능성이 존재한다. 현재도 주요 업권의 사업비율은 23년 이 후 높아진 수준이 장기간 유지되고 있는 만큼 해약환급금준비금 제도 개편에 앞 서 자율적인 신계약비 조절이 필요할 전망이다. 이를 감안할 때 27년부터 도입되 는 판매수수료 제도 개편에 따른 신계약비 절감 영향 등 종합적인 제도 영향을 확인한 이후 전반적인 해약환급금준비금 제도에 대한 손질 방안을 고려하는 것이 합리적이라고 판단한다. 종합적인 내용을 감안했을 때 본격적인 해약환급금준비
19페이지 원문 HTML 펼치기
손해보험 (Overweight)
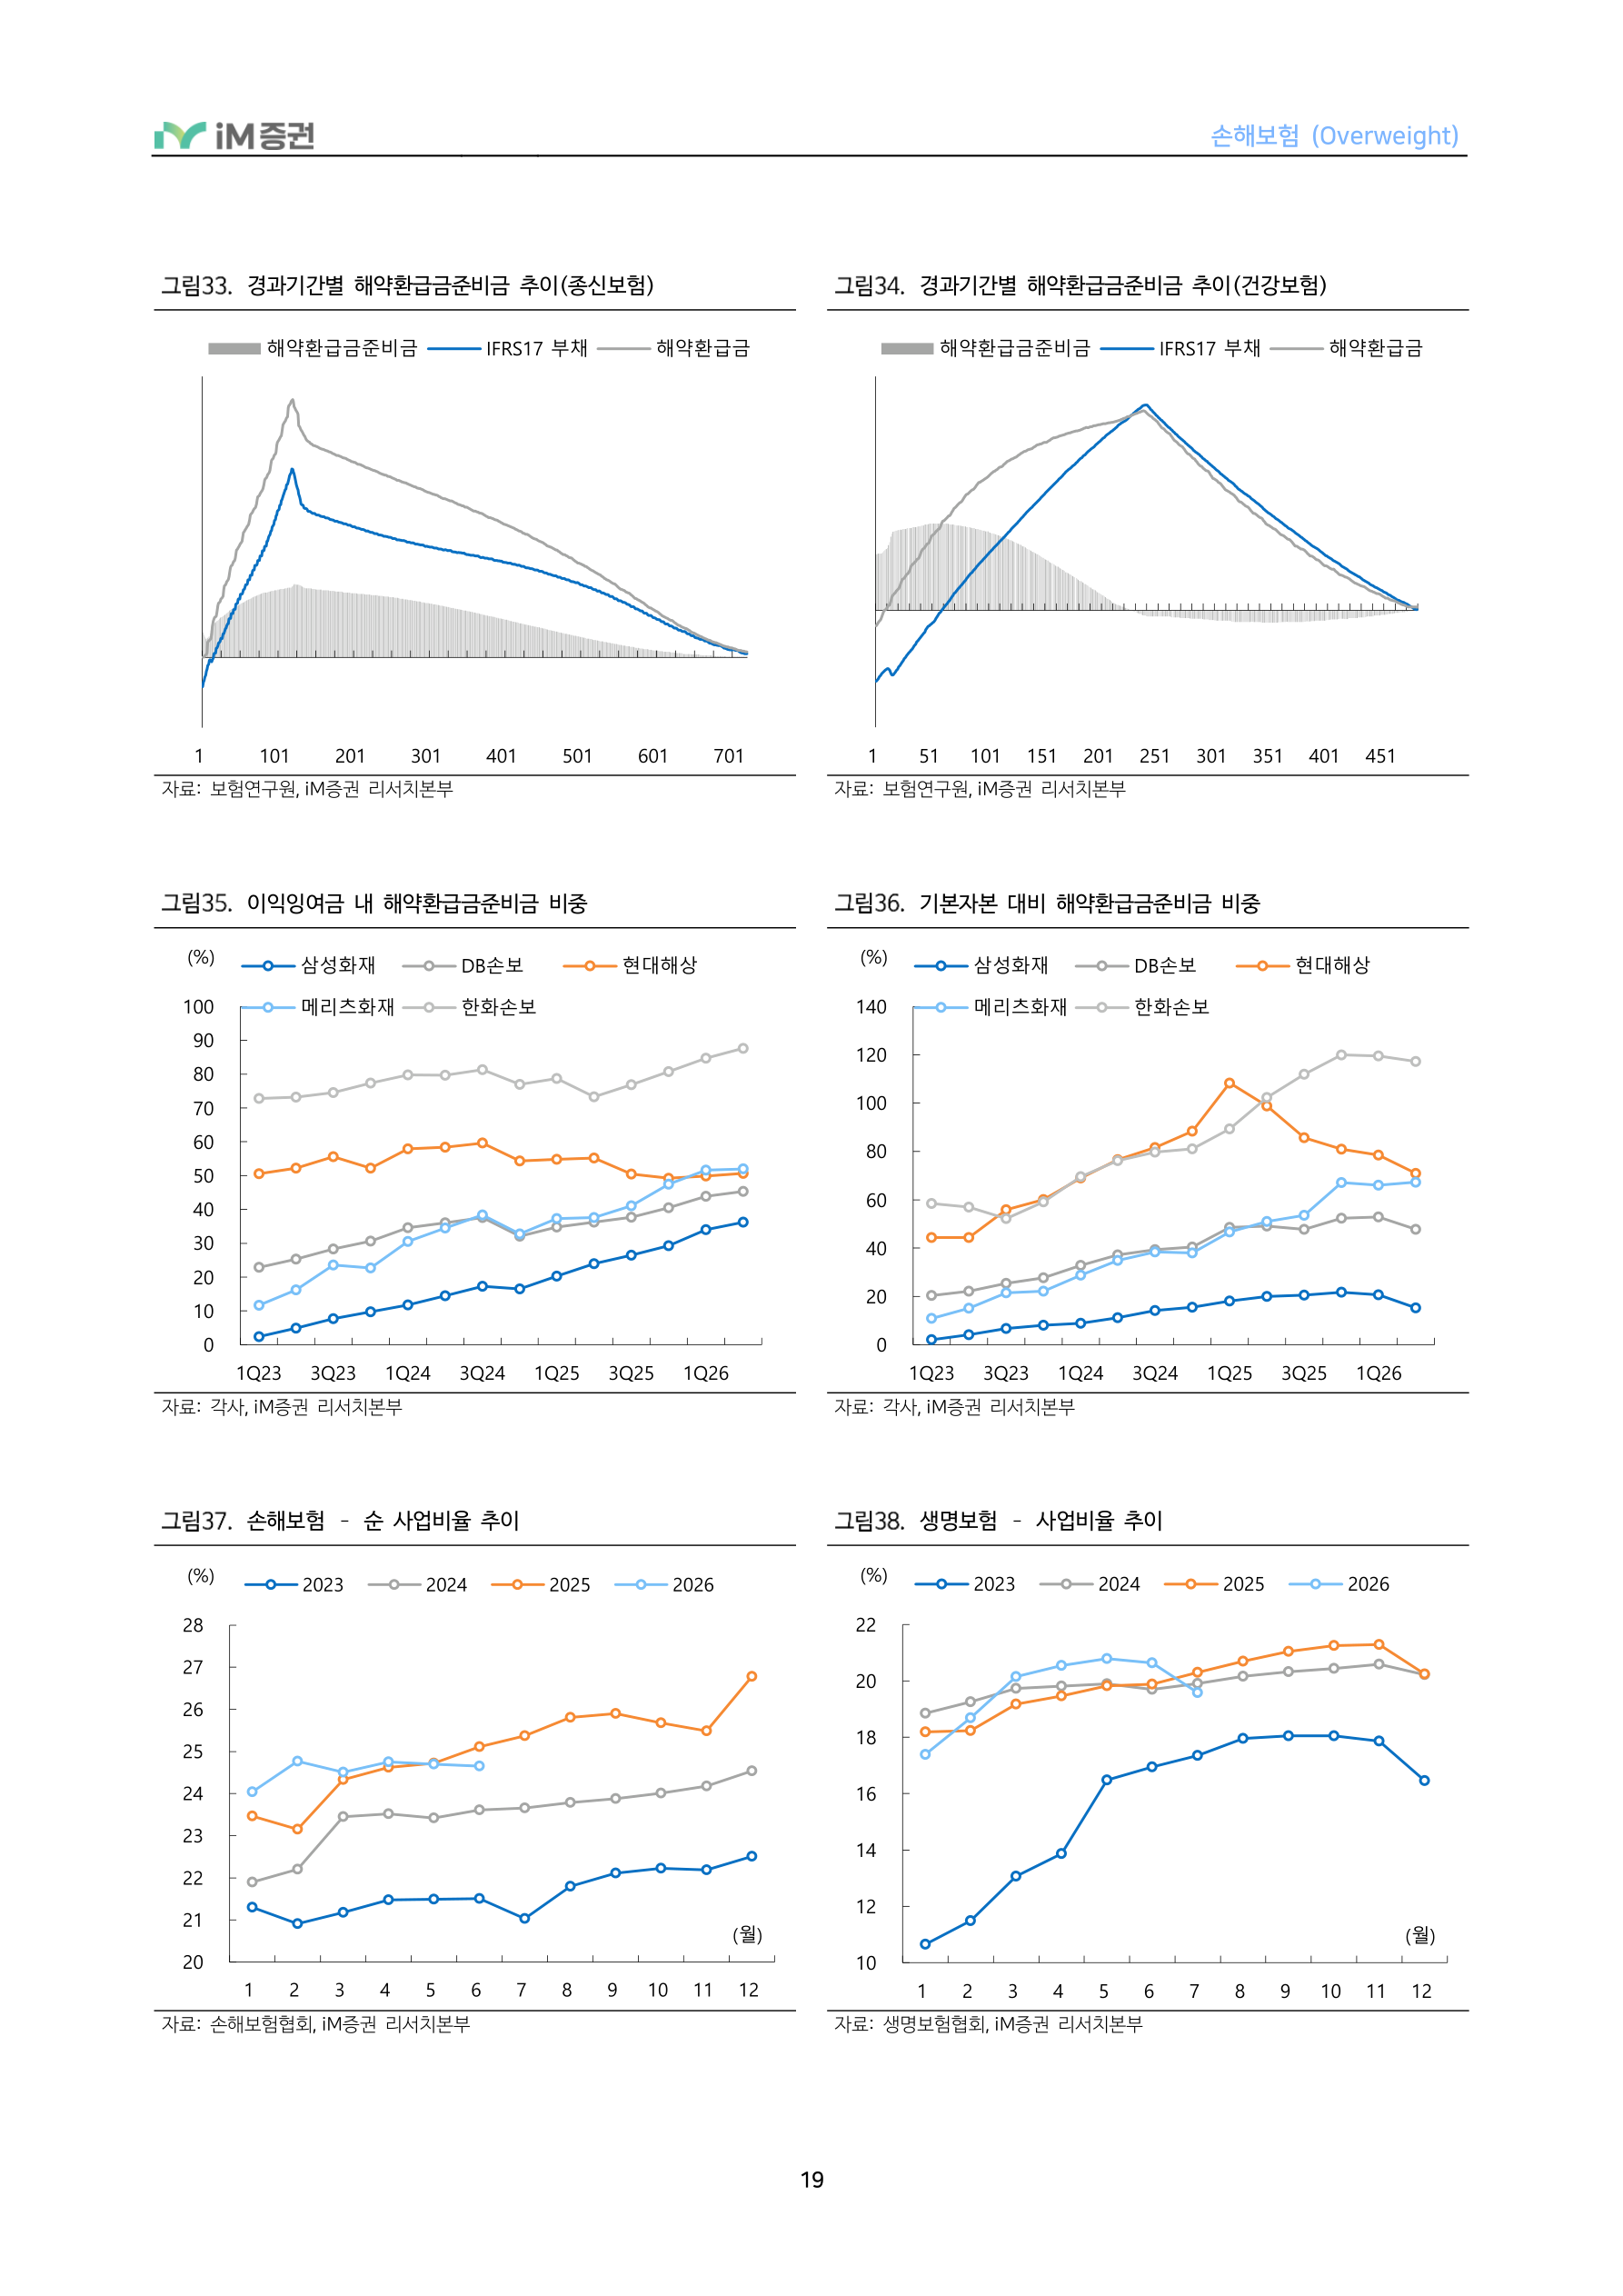
경과기간별 해약환급금준비금 추이(종신보험)
해약환급금준비금 IFRS17 부채 해약환급금
경과기간별 해약환급금준비금 추이(건강보험)
해약환급금준비금 IFRS17 부채 해약환급금
자료 : 보험연구원 , iM 증권 리서치본부 자료 : 보험연구원 , iM 증권 리서치본부
이익잉여금 내 해약환급금준비금 비중 삼성화재 DB손보 현대해상 메리츠화재 한화손보
기본자본 대비 해약환급금준비금 비중
삼성화재 DB손보 현대해상 메리츠화재 한화손보
자료 : 각사 , iM 증권 리서치본부 자료 : 각사 , iM 증권 리서치본부
손해보험 – 순 사업비율 추이
생명보험 – 사업비율 추이
(월)
(월)
자료 : 손해보험협회 , iM 증권 리서치본부 자료 : 생명보험협회 , iM 증권 리서치본부
20페이지 원문 HTML 펼치기
손해보험 (Overweight)
- 주주환원 측면의 매력은 어느정도 제한적이라고 판단
해약환급금준비금 제도 개편에 대한 명확한 내용이 나타나고 있지 않은 상황임을
상승 등에 따른 헷지 관점의 매력 등 추가 투자포인트 확보가 필요할 전망이다.
감안하면 26년 연간 결산배당 측면에 있어서도 이전과 유사한 흐름이 나타날 것 으로 전망한다. 손해보험의 경우 상장사 기준 삼성화재, DB손해보험만 배당이 가 능할 것으로 예상되며 생명보험의 경우 삼성생명만이 배당을 지급할 수 있을 것 으로 전망한다. 그 외 재보험사인 코리안리, 보증보험사인 서울보증보험, 보험지 주인 메리츠금융지주 정도만 보험 관련 업권에서 배당이 가능할 전망이다.
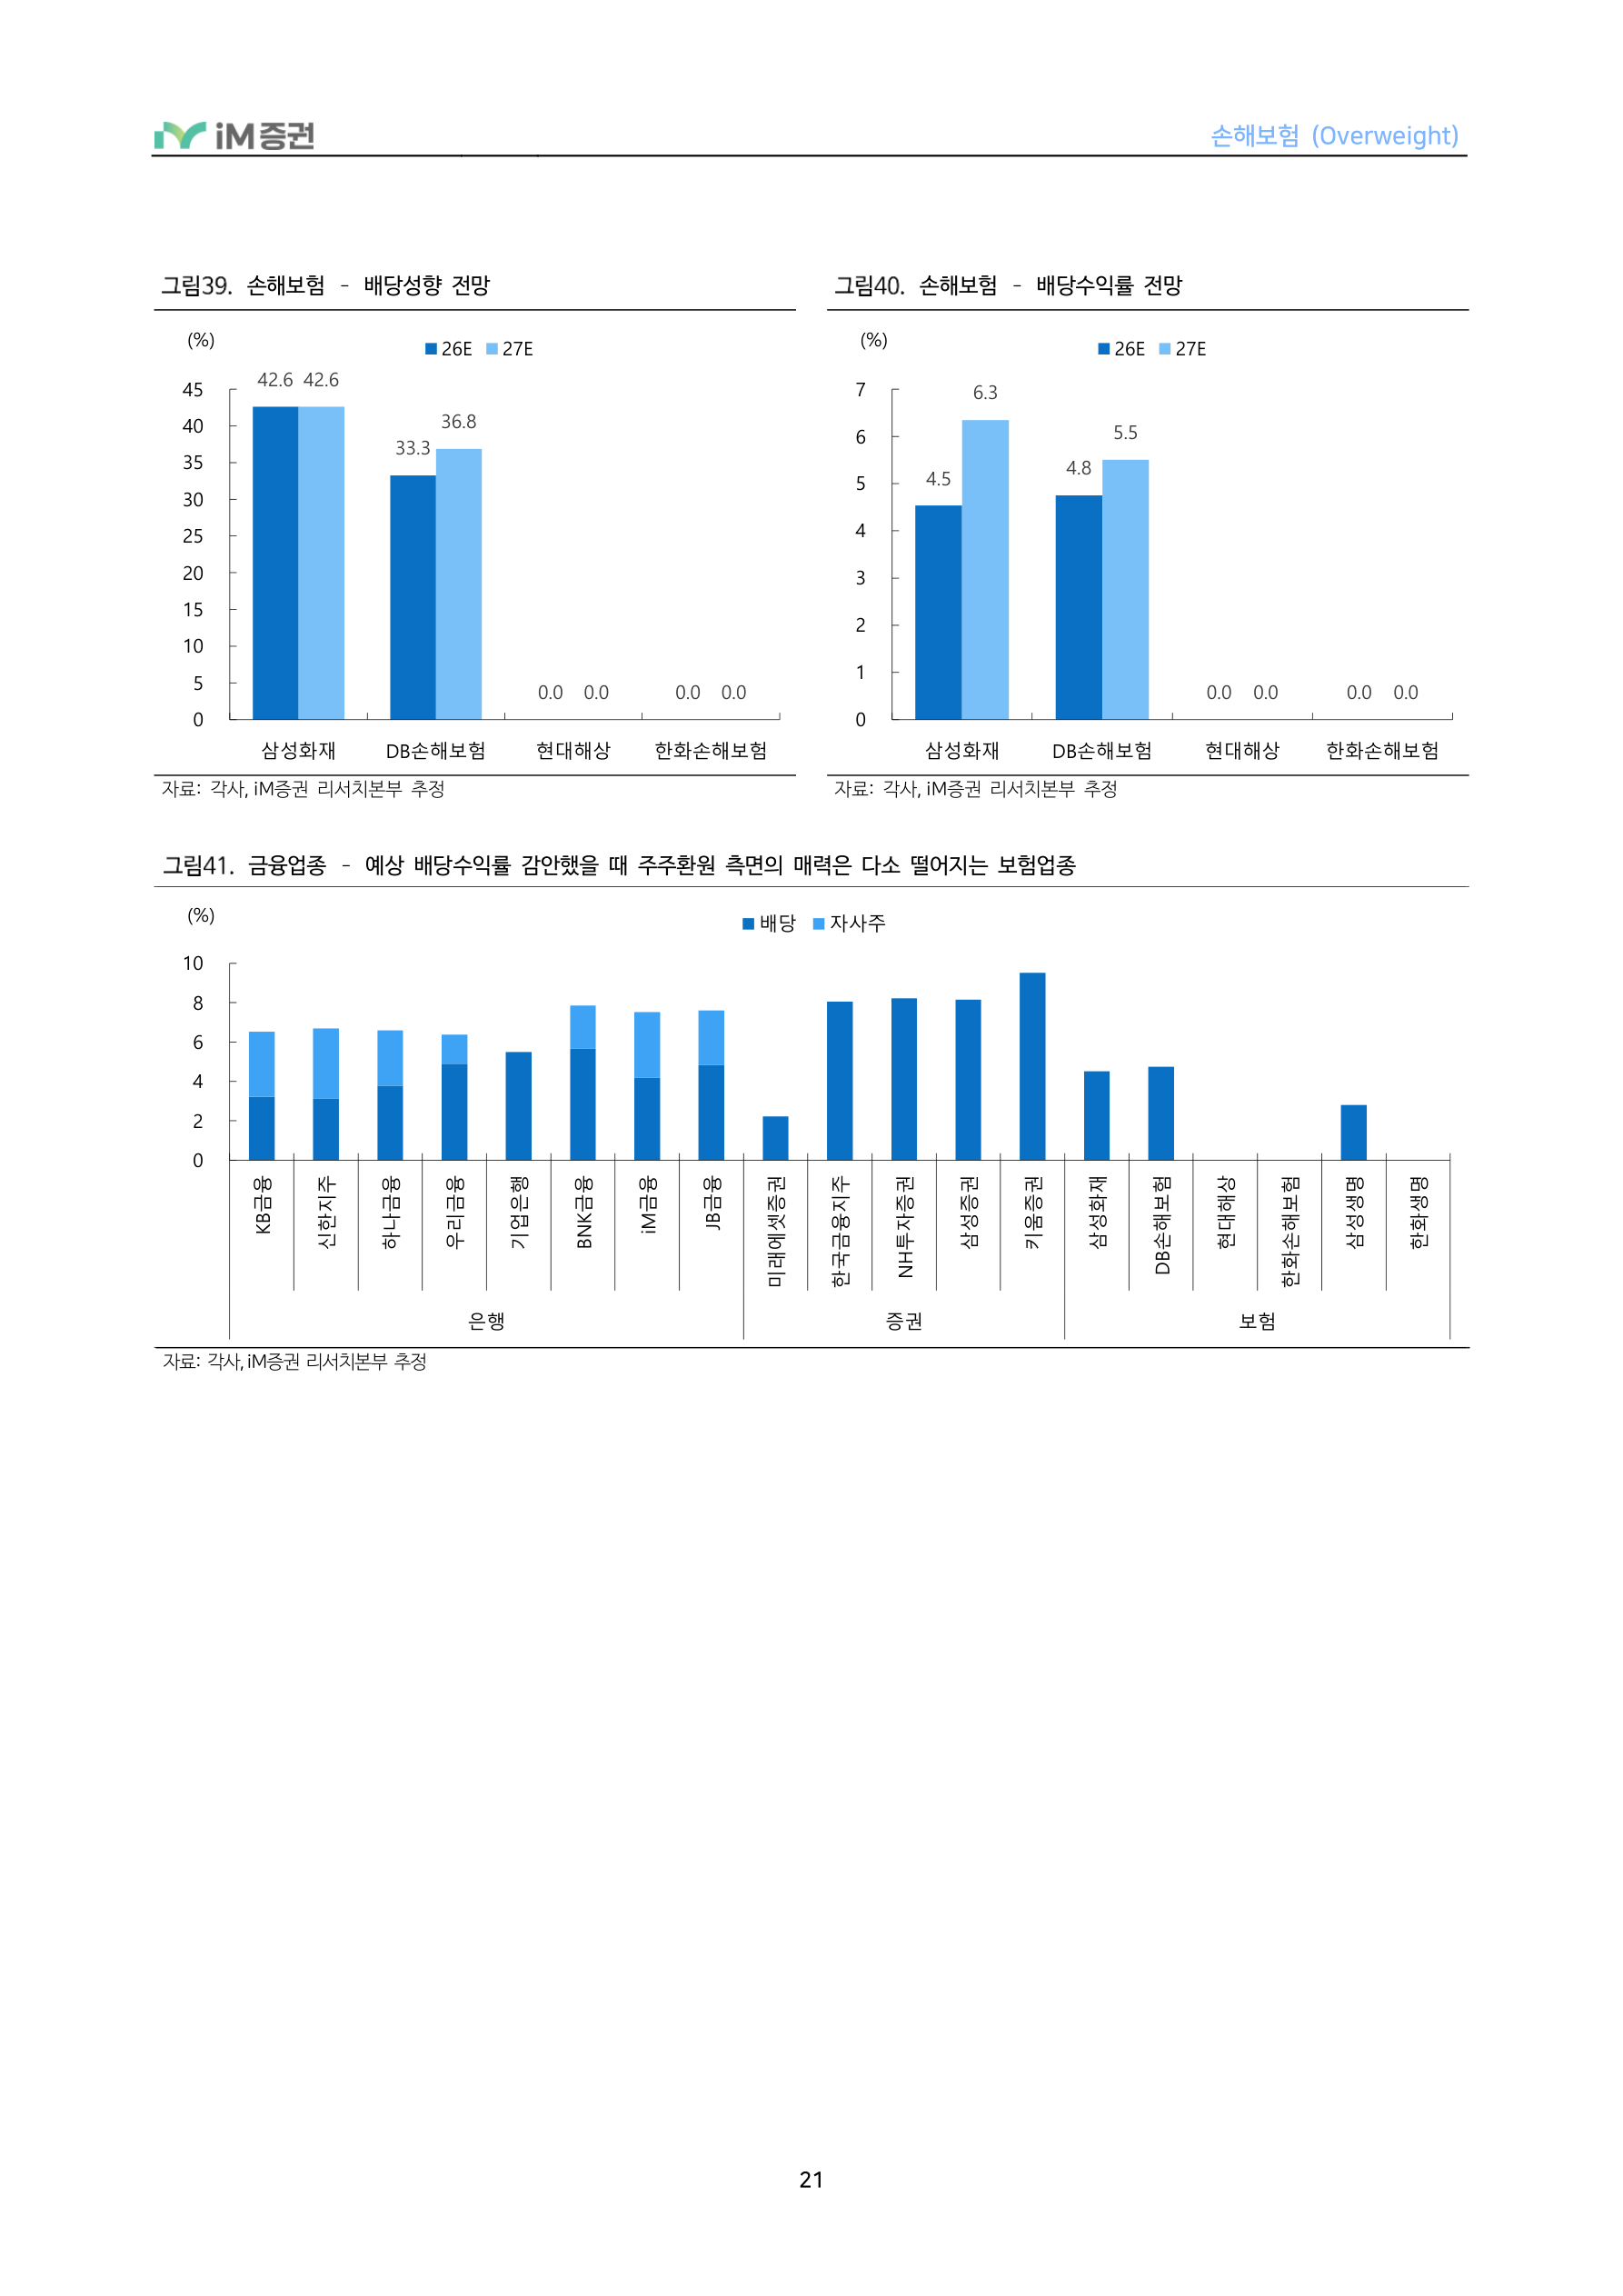
삼성화재의 경우 기존 밸류업 공시에서 공개했던 내용을 감안했을 때 지속적으로 배당성향을 확대하는 기조가 이어질 것으로 전망한다. 삼성생명과 달리 상대적으 로 삼성전자로부터 수취하는 배당금 규모가 작은 점을 감안할 때 중장기 배당성 향 50% 목표 달성에 있어 상대적으로 부담이 작다고 판단한다. 26년 결산배당의 경우 삼성전자가 3Q26 중 시행한 특별배당에 따른 이익 개선 효과가 반영될 것 으로 예상하며 배당성향 약 42.6%를 가정했을 때 보통주 DPS 26,300원, 배당수 익률 약 4.5% 수준이 예상된다.
DB손해보험의 경우 포르테그라 인수에 따른 효과를 확인할 필요가 있겠으나 단 기적으로는 기존 주주환원 정책에서 크게 벗어나는 그림은 아닐 것으로 예상한 다. 26년 별도 기준 배당성향 약 33.3%를 가정했을 때 보통주 DPS 8,800원, 배당 수익률 약 4.8% 내외 수준이 예상된다.
현대해상의 경우 향후 1~2년간 지속적으로 사업비를 억제할 경우 자력으로 배당 가능이익 확보가 가능할 것으로 예상되나 단기적으로는 배당 재개를 기대하기 어 려울 것으로 예상한다. 한화손해보험의 경우 현대해상보다 이익잉여금 내 해약환 급금준비금 비중이 높다는 점에서 자력으로 배당가능이익을 확보하기 어렵다고 판단하며 해약환급금준비금 제도 개편이 필요할 전망이다.
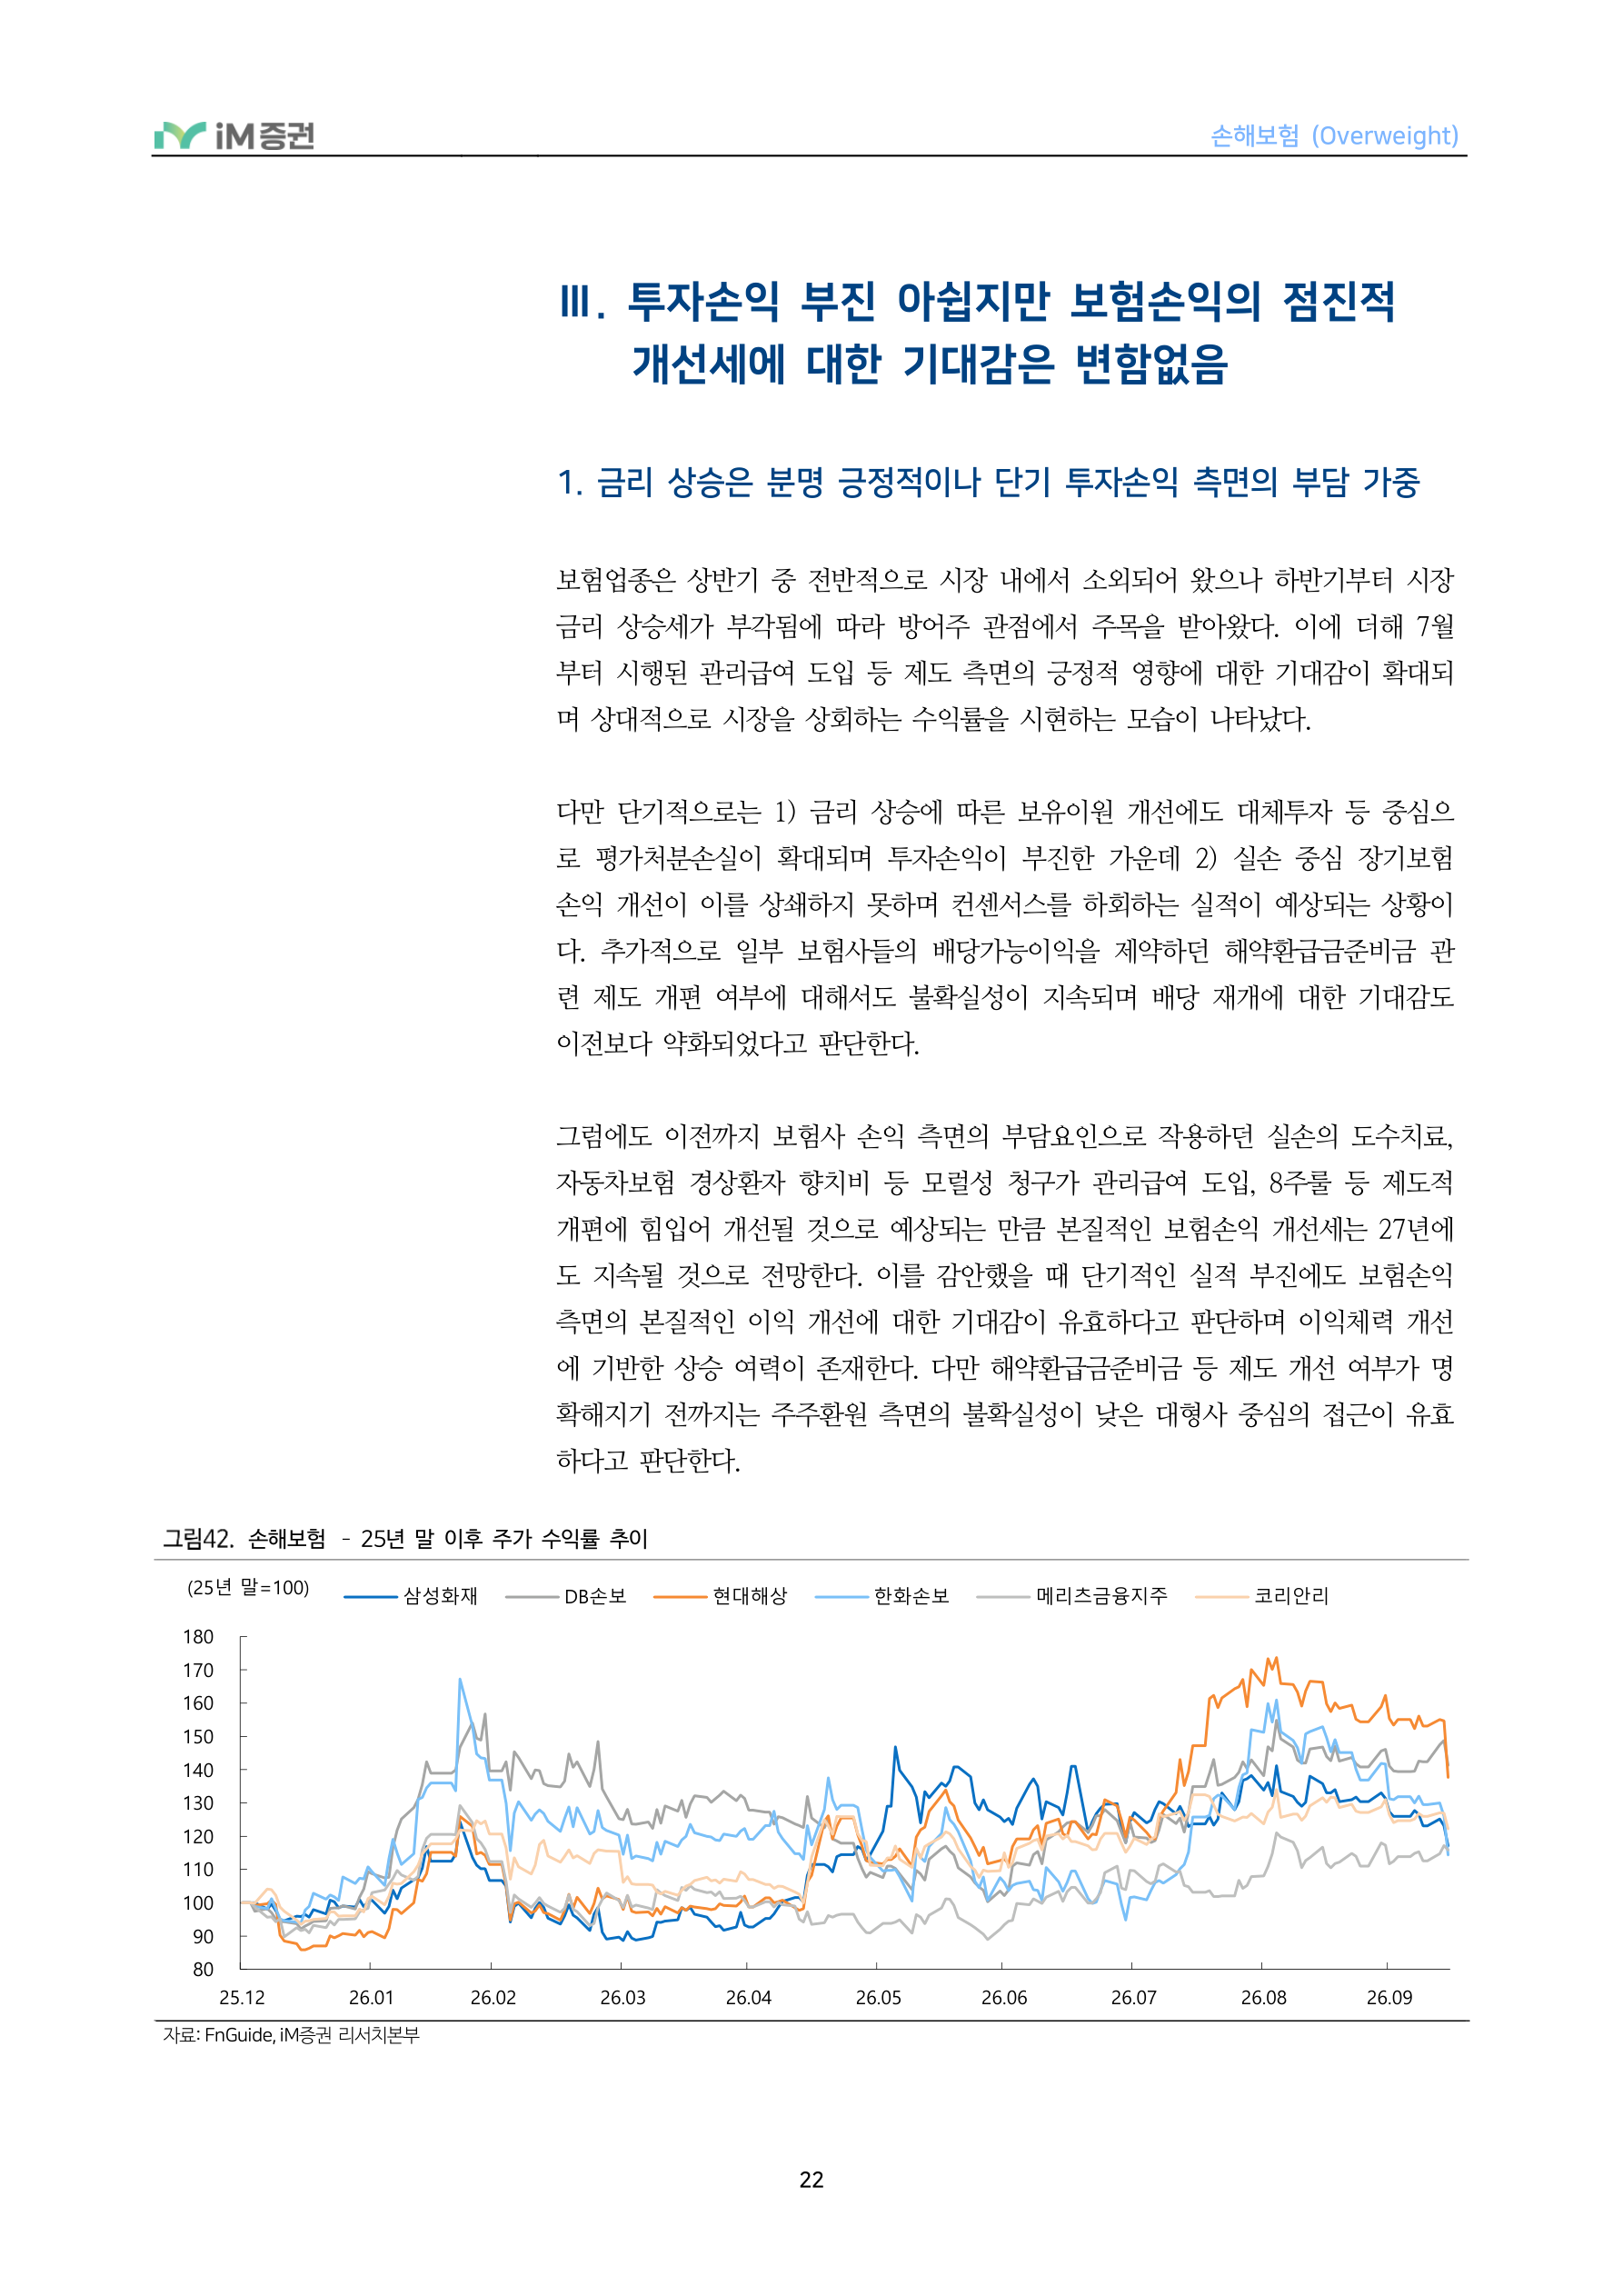
현재 예상 배당수익률을 기준으로 주주환원 측면의 매력은 다른 금융업종 대비 다소 낮다고 판단한다. 커버리지 은행지주의 경우 배당+자사주를 포함한 총 주주 환원수익률을 기준으로 시중은행 약 6%, 지방은행 약 7~8% 수준이 예상되며 증 권업종의 경우 거래대금 감소 등 피크아웃 우려로 주가가 지속적으로 조정됨에 따라 현재 배당수익률 약 7~8% 수준을 기대할 수 있을 것으로 예상되는 반면 커버리지 손해보험사의 경우 4~5% 수준의 배당수익률만 기대할 수 있기 때문이 다. 주주환원 외에 1) 예실차 개선 등 본업 측면의 이익 확대 가능성 및 2) 금리
21페이지 원문 HTML 펼치기
손해보험 (Overweight)
손해보험 – 배당성향 전망 26E 27E (%)
손해보험 – 배당수익률 전망 26E 27E (%)
삼성화재 DB손해보험 현대해상 한화손해보험
삼성화재 DB손해보험 현대해상 한화손해보험
자료 : 각사 , iM 증권 리서치본부 추정 자료 : 각사 , iM 증권 리서치본부 추정
금융업종 – 예상 배당수익률 감안했을 때 주주환원 측면의 매력은 다소 떨어지는 보험업종 배당 자사주 (%)
JB금융
DB손해보험
iM금융
KB금융
신한지주
하나금융
우리금융
기업은행
삼성증권
키움증권
삼성화재
현대해상
삼성생명
한화생명
BNK금융
미래에셋증권
한국금융지주
한화손해보험
NH투자증권 은행 증권 보험
자료 : 각사 , iM 증권 리서치본부 추정
22페이지 원문 HTML 펼치기
손해보험 (Overweight)
- 금리 상승은 분명 긍정적이나 단기 투자손익 측면의 부담 가중
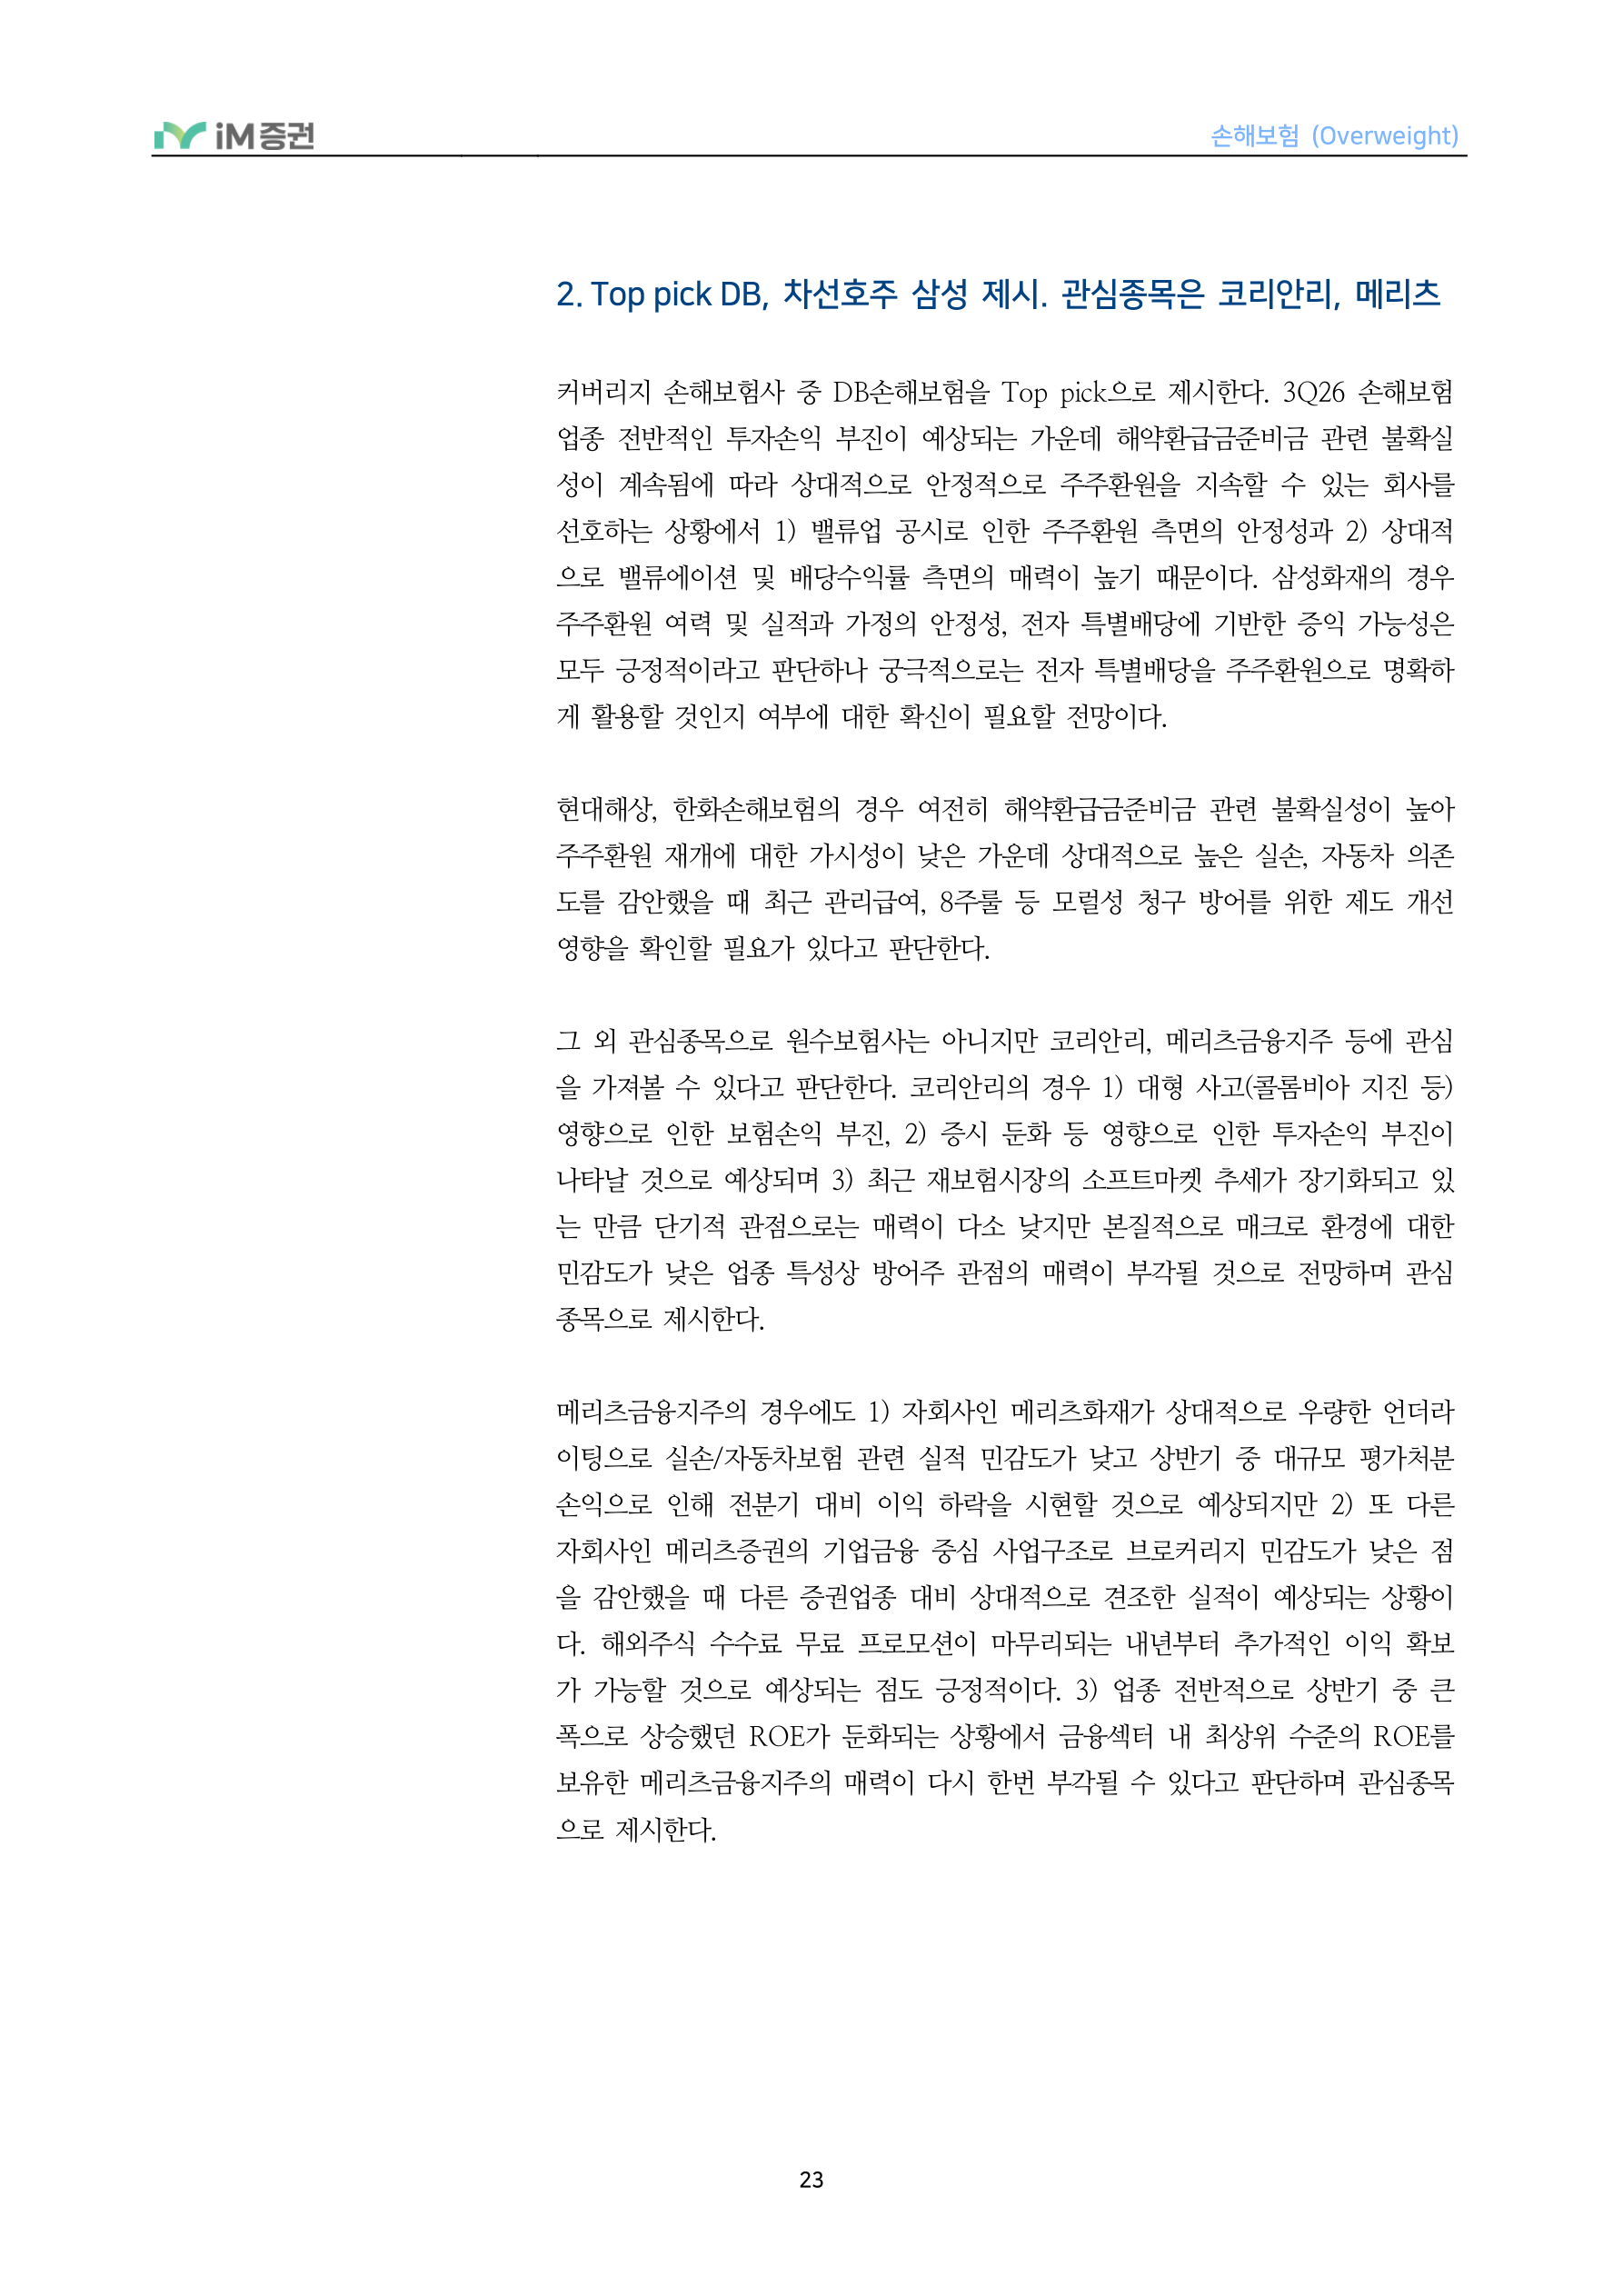
보험업종은 상반기 중 전반적으로 시장 내에서 소외되어 왔으나 하반기부터 시장
하다고 판단한다.
손해보험 – 25년 말 이후 주가 수익률 추이 삼성화재 DB손보 현대해상 한화손보 메리츠금융지주 코리안리 (25년말=100)
Ⅲ. 투자손익 부진 아쉽지만 보험손익의 점진적
개선세에 대한 기대감은 변함없음
금리 상승세가 부각됨에 따라 방어주 관점에서 주목을 받아왔다. 이에 더해 7월 부터 시행된 관리급여 도입 등 제도 측면의 긍정적 영향에 대한 기대감이 확대되 며 상대적으로 시장을 상회하는 수익률을 시현하는 모습이 나타났다.
다만 단기적으로는 1) 금리 상승에 따른 보유이원 개선에도 대체투자 등 중심으 로 평가처분손실이 확대되며 투자손익이 부진한 가운데 2) 실손 중심 장기보험 손익 개선이 이를 상쇄하지 못하며 컨센서스를 하회하는 실적이 예상되는 상황이 다. 추가적으로 일부 보험사들의 배당가능이익을 제약하던 해약환급금준비금 관 련 제도 개편 여부에 대해서도 불확실성이 지속되며 배당 재개에 대한 기대감도 이전보다 약화되었다고 판단한다.
그럼에도 이전까지 보험사 손익 측면의 부담요인으로 작용하던 실손의 도수치료, 자동차보험 경상환자 향치비 등 모럴성 청구가 관리급여 도입, 8주룰 등 제도적 개편에 힘입어 개선될 것으로 예상되는 만큼 본질적인 보험손익 개선세는 27년에 도 지속될 것으로 전망한다. 이를 감안했을 때 단기적인 실적 부진에도 보험손익 측면의 본질적인 이익 개선에 대한 기대감이 유효하다고 판단하며 이익체력 개선 에 기반한 상승 여력이 존재한다. 다만 해약환급금준비금 등 제도 개선 여부가 명 확해지기 전까지는 주주환원 측면의 불확실성이 낮은 대형사 중심의 접근이 유효
자료 : FnGuide, iM 증권 리서치본부
23페이지 원문 HTML 펼치기
손해보험 (Overweight)
- Top pick DB, 차선호주 삼성 제시. 관심종목은 코리안리, 메리츠
커버리지 손해보험사 중 DB손해보험을 Top pick으로 제시한다. 3Q26 손해보험
으로 제시한다.
업종 전반적인 투자손익 부진이 예상되는 가운데 해약환급금준비금 관련 불확실 성이 계속됨에 따라 상대적으로 안정적으로 주주환원을 지속할 수 있는 회사를 선호하는 상황에서 1) 밸류업 공시로 인한 주주환원 측면의 안정성과 2) 상대적 으로 밸류에이션 및 배당수익률 측면의 매력이 높기 때문이다. 삼성화재의 경우 주주환원 여력 및 실적과 가정의 안정성, 전자 특별배당에 기반한 증익 가능성은 모두 긍정적이라고 판단하나 궁극적으로는 전자 특별배당을 주주환원으로 명확하 게 활용할 것인지 여부에 대한 확신이 필요할 전망이다.
현대해상, 한화손해보험의 경우 여전히 해약환급금준비금 관련 불확실성이 높아 주주환원 재개에 대한 가시성이 낮은 가운데 상대적으로 높은 실손, 자동차 의존 도를 감안했을 때 최근 관리급여, 8주룰 등 모럴성 청구 방어를 위한 제도 개선 영향을 확인할 필요가 있다고 판단한다.
그 외 관심종목으로 원수보험사는 아니지만 코리안리, 메리츠금융지주 등에 관심 을 가져볼 수 있다고 판단한다. 코리안리의 경우 1) 대형 사고(콜롬비아 지진 등)
영향으로 인한 보험손익 부진, 2) 증시 둔화 등 영향으로 인한 투자손익 부진이 나타날 것으로 예상되며 3) 최근 재보험시장의 소프트마켓 추세가 장기화되고 있 는 만큼 단기적 관점으로는 매력이 다소 낮지만 본질적으로 매크로 환경에 대한 민감도가 낮은 업종 특성상 방어주 관점의 매력이 부각될 것으로 전망하며 관심 종목으로 제시한다.
메리츠금융지주의 경우에도 1) 자회사인 메리츠화재가 상대적으로 우량한 언더라 이팅으로 실손/자동차보험 관련 실적 민감도가 낮고 상반기 중 대규모 평가처분 손익으로 인해 전분기 대비 이익 하락을 시현할 것으로 예상되지만 2) 또 다른 자회사인 메리츠증권의 기업금융 중심 사업구조로 브로커리지 민감도가 낮은 점 을 감안했을 때 다른 증권업종 대비 상대적으로 견조한 실적이 예상되는 상황이 다. 해외주식 수수료 무료 프로모션이 마무리되는 내년부터 추가적인 이익 확보 가 가능할 것으로 예상되는 점도 긍정적이다. 3) 업종 전반적으로 상반기 중 큰 폭으로 상승했던 ROE가 둔화되는 상황에서 금융섹터 내 최상위 수준의 ROE를 보유한 메리츠금융지주의 매력이 다시 한번 부각될 수 있다고 판단하며 관심종목
24페이지 원문 HTML 펼치기
손해보험 (Overweight)
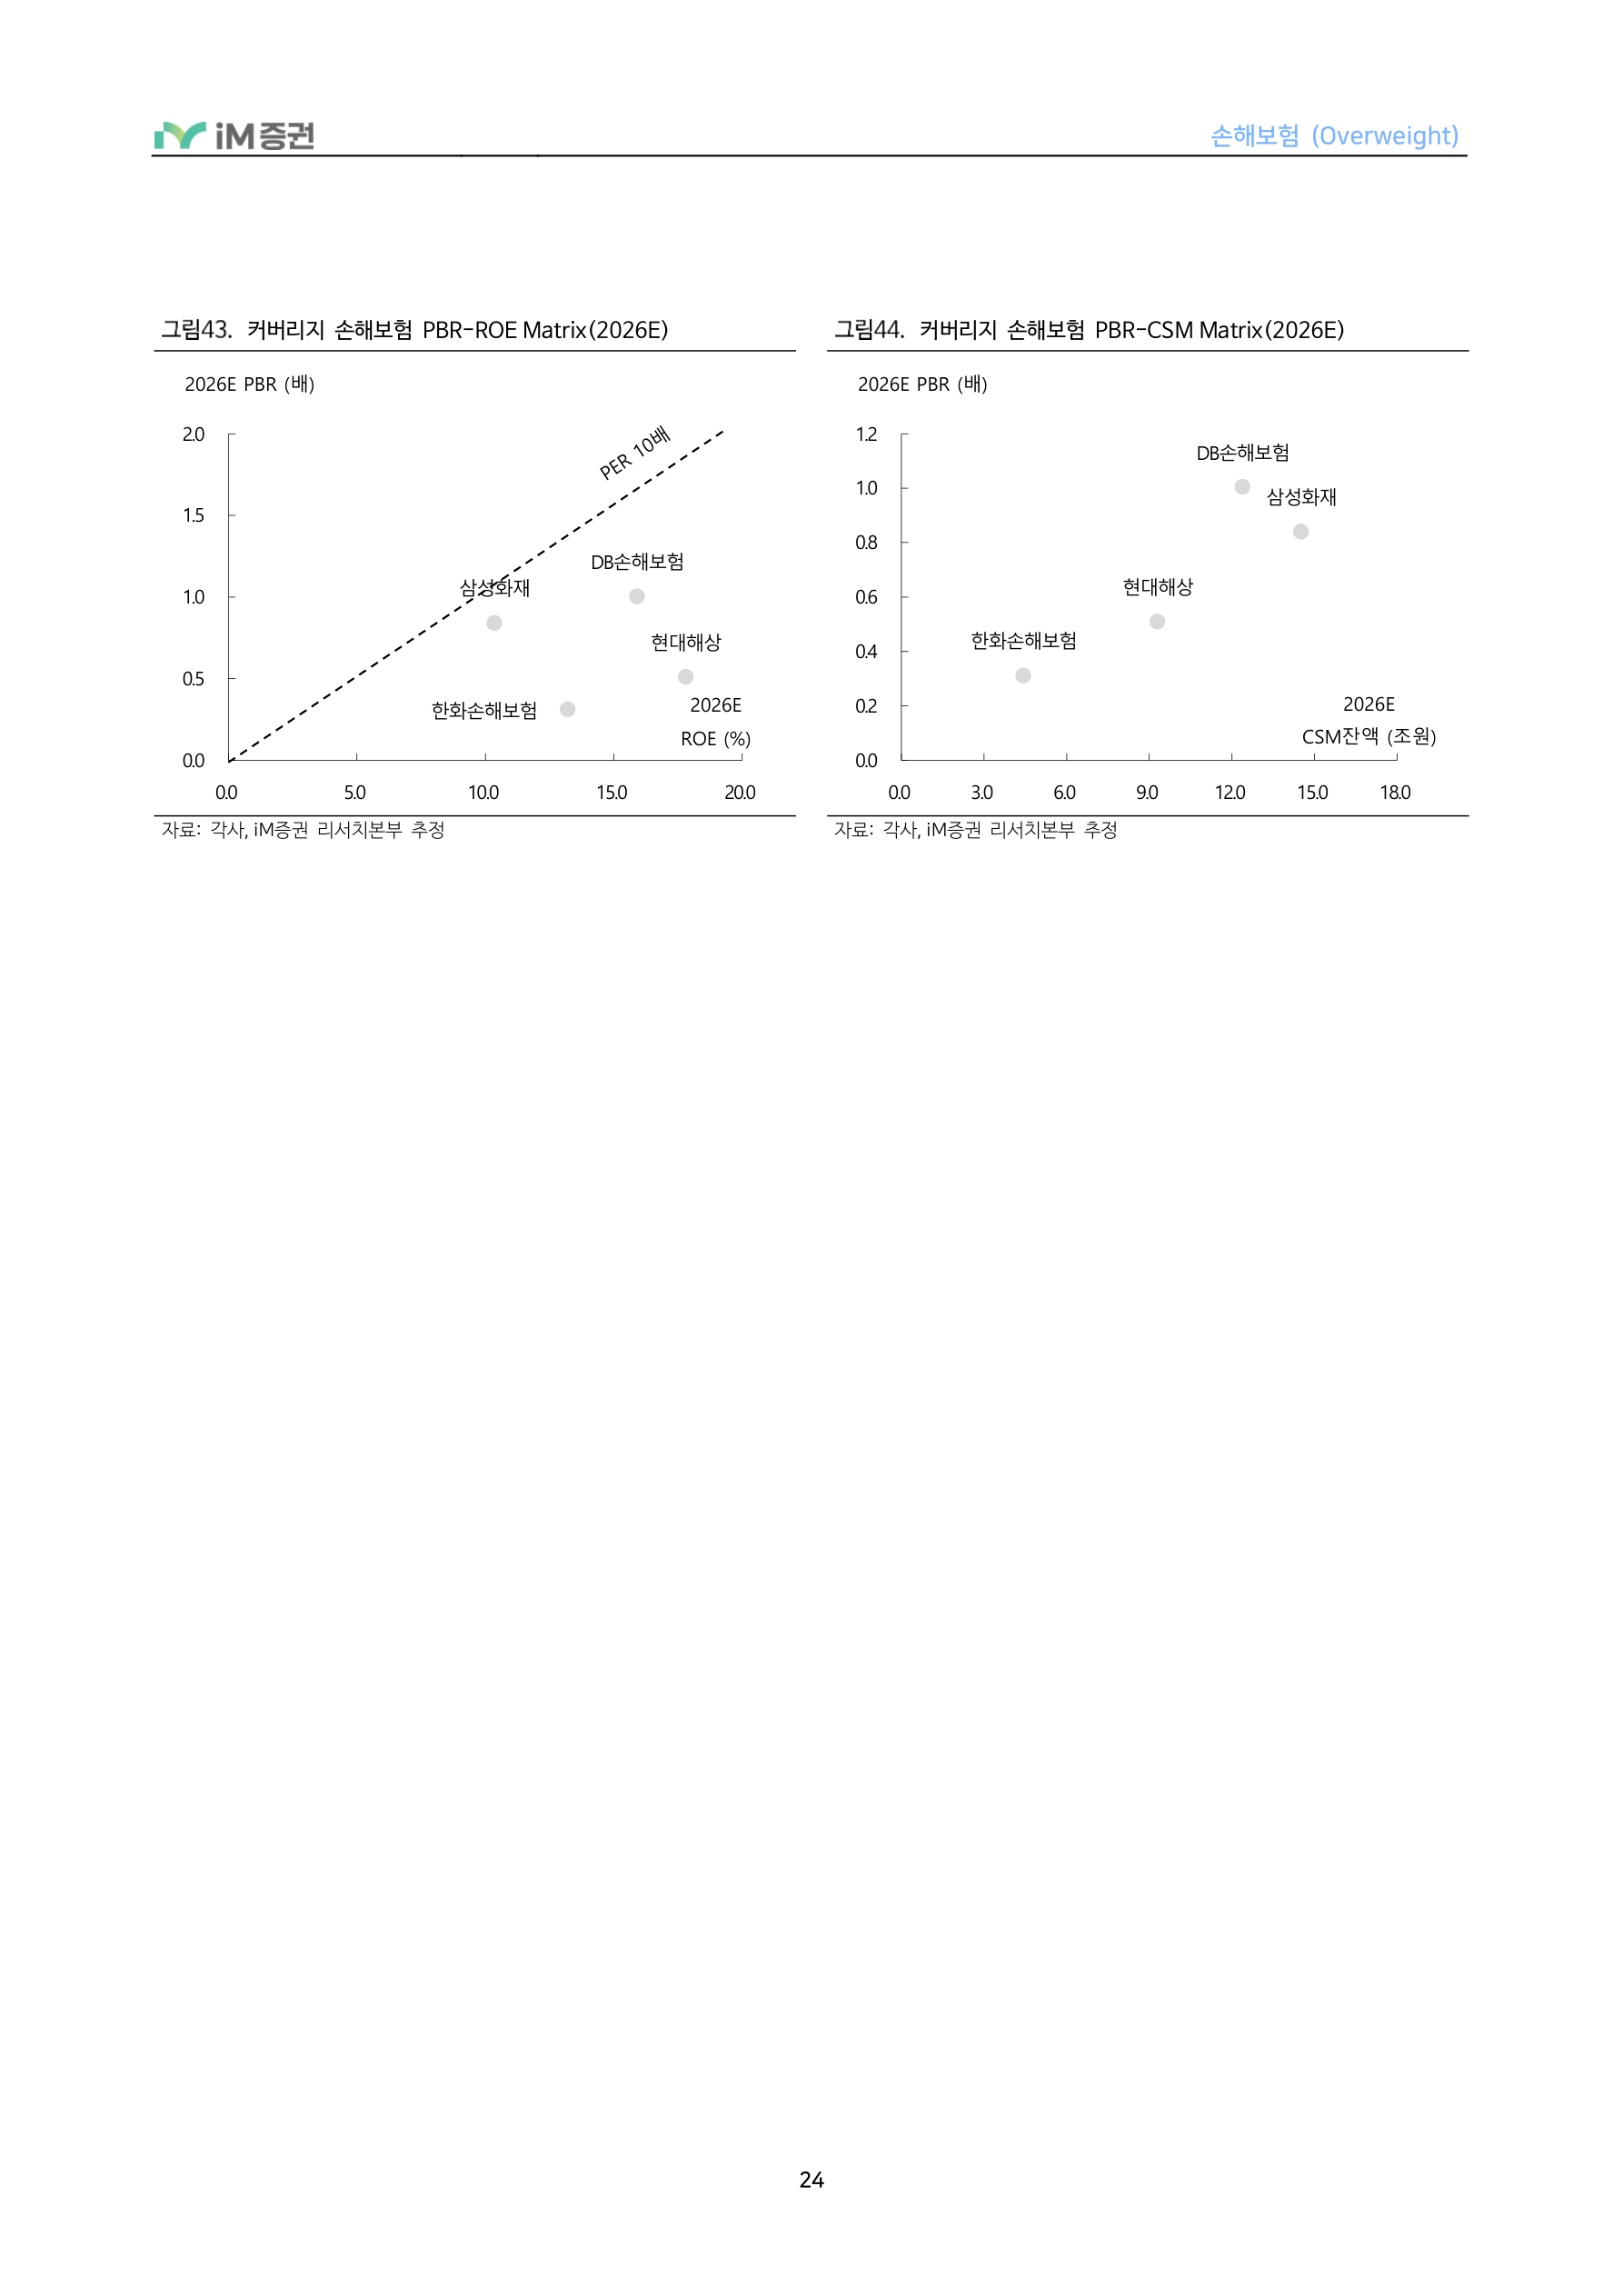
커버리지 손해보험 PBR-ROE Matrix(2026E)
2026E PBR (배)
자료 : 각사 , iM 증권 리서치본부 추정 자료 : 각사 , iM 증권 리서치본부 추정
커버리지 손해보험 PBR-CSM Matrix(2026E)
2026E PBR (배)
DB손해보험 삼성화재
DB손해보험
현대해상
삼성화재
한화손해보험
현대해상
2026E
2026E
한화손해보험
CSM잔액(조원)
ROE (%)
25페이지 원문 HTML 펼치기
손해보험 (Overweight)
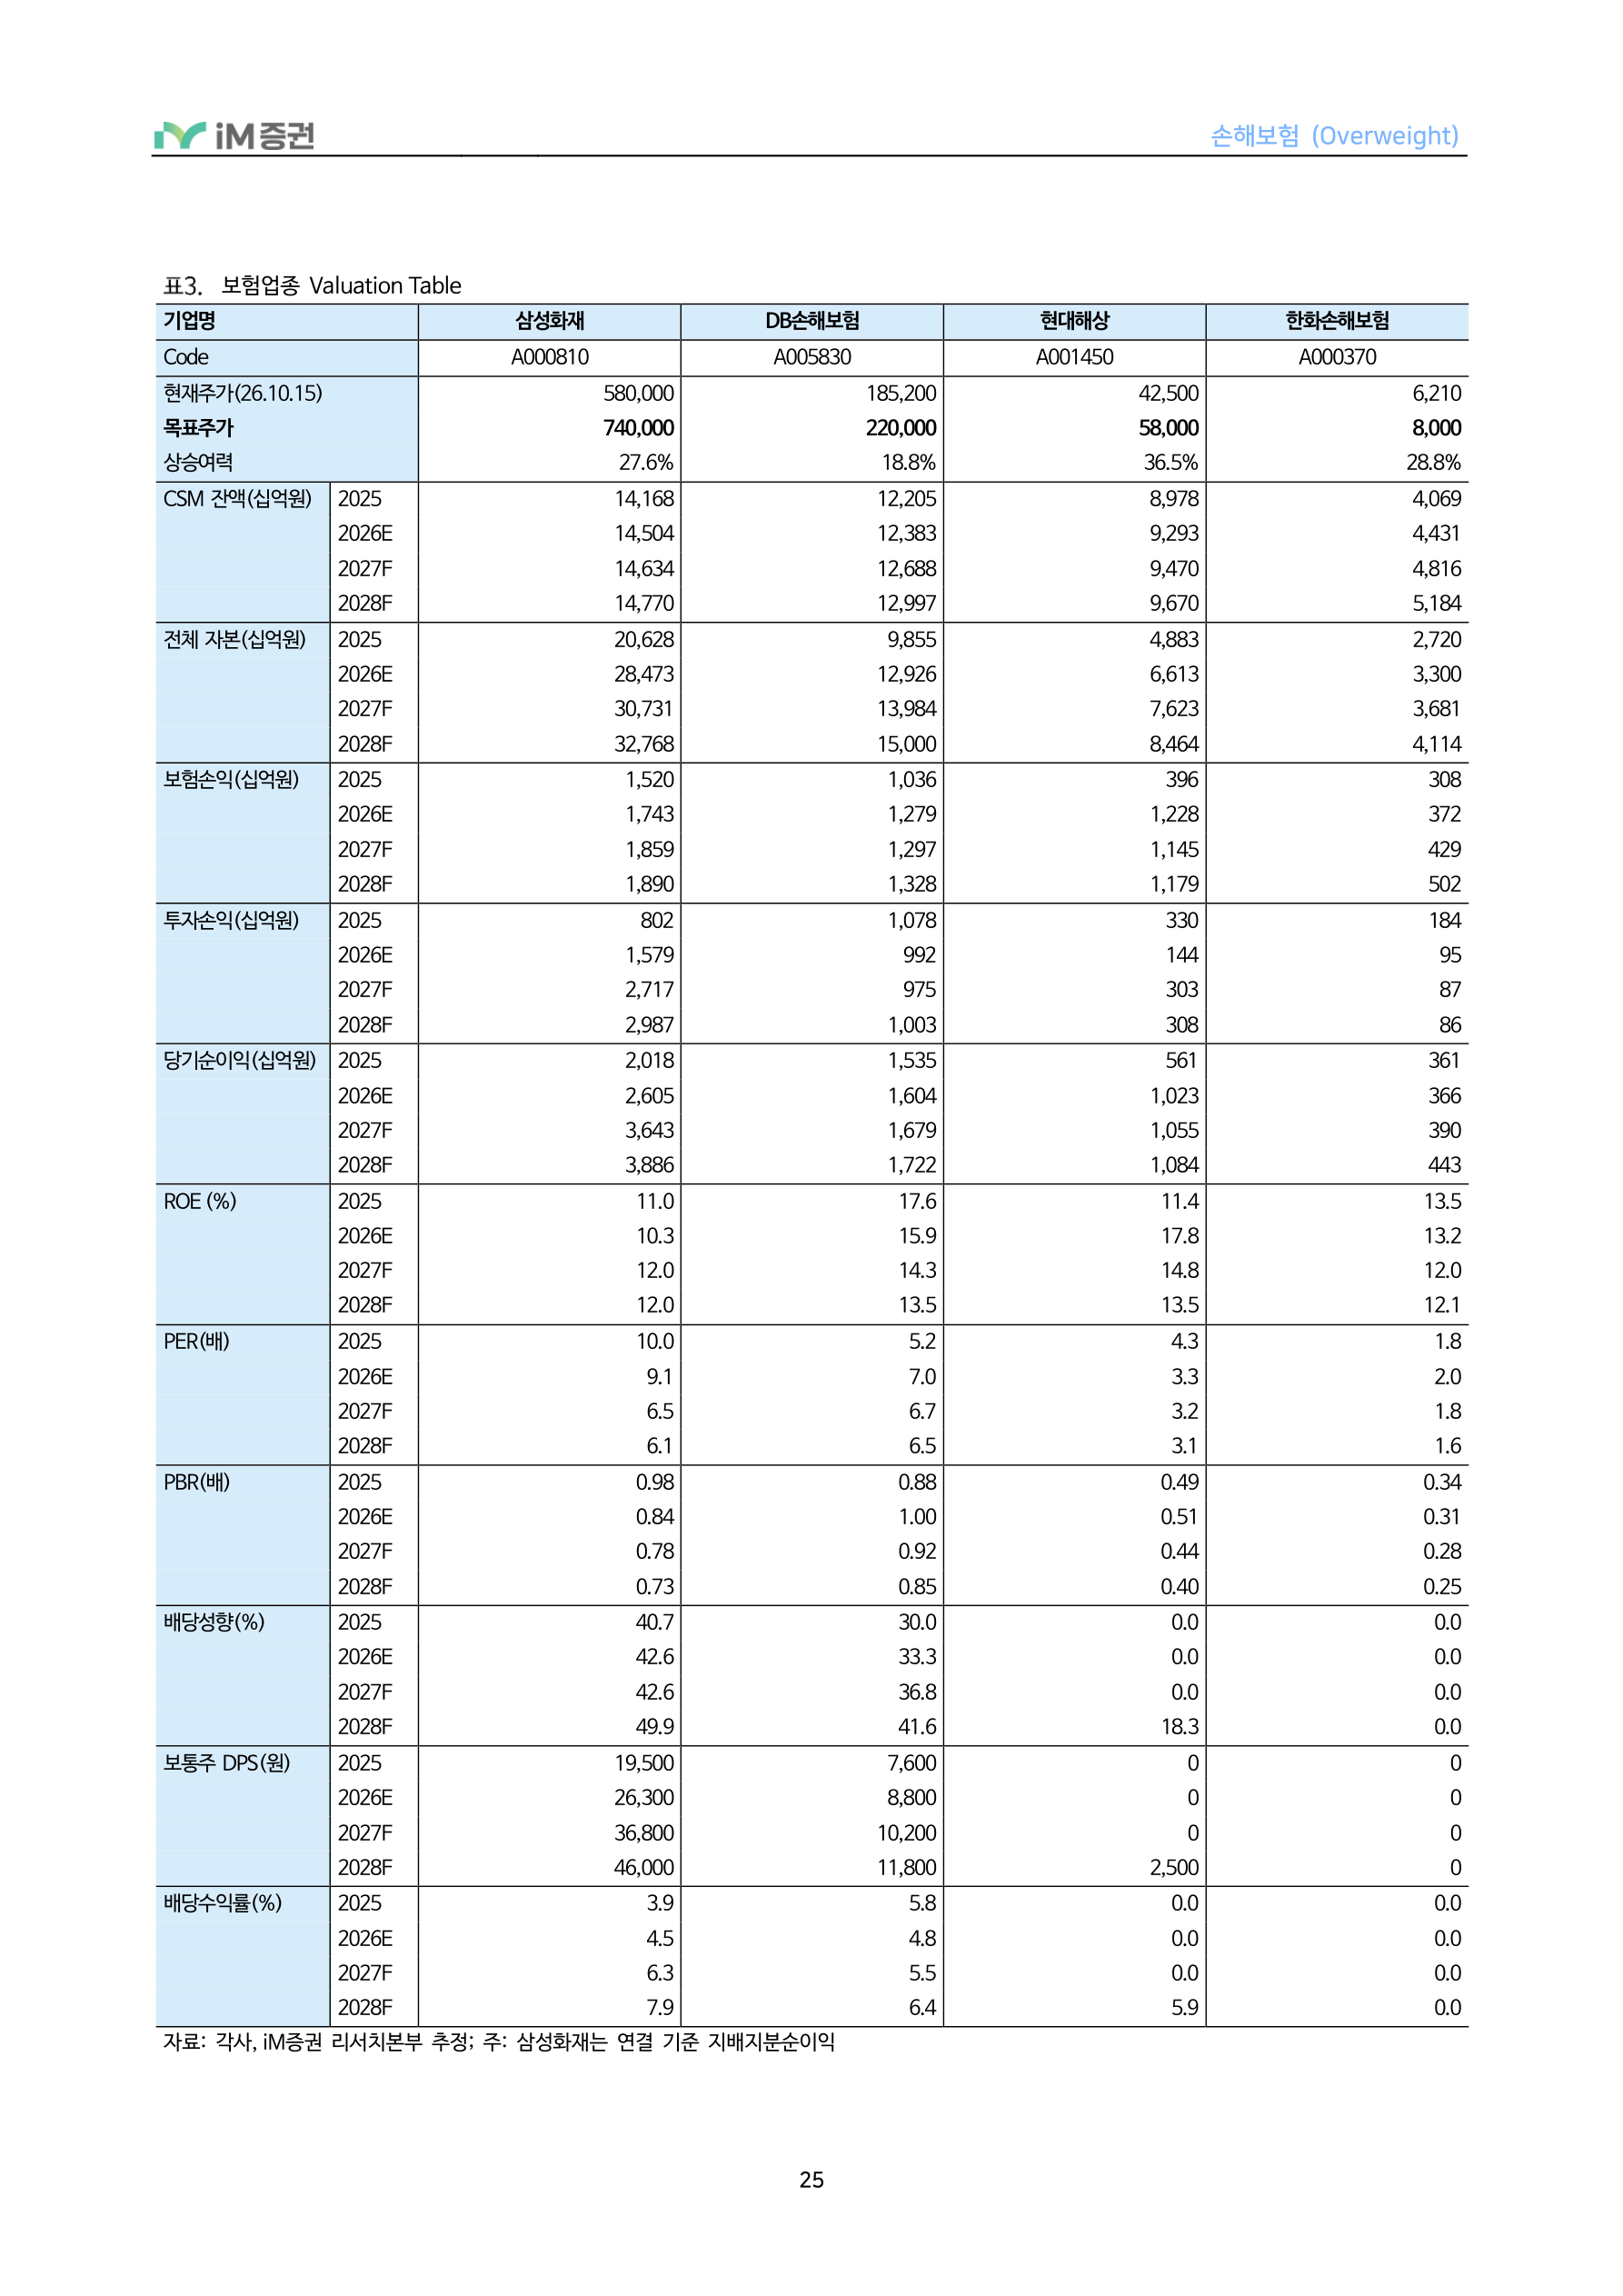
보험업종 Valuation Table
| 기업명 | 삼성화재 | DB손해보험 | 현대해상 | 한화손해보험 | |
|---|---|---|---|---|---|
| Code | A000810 | A005830 | A001450 | A000370 | |
| 현재주가(26.10.15) | 580,000 740,000 27.6% | 185,200 220,000 18.8% | 42,500 58,000 36.5% | 6,210 8,000 28.8% | |
| 목표주가 | |||||
| 상승여력 | |||||
| CSM 잔액(십억원) | 2025 2026E 2027F 2028F | 14,168 14,504 14,634 14,770 | 12,205 12,383 12,688 12,997 | 8,978 9,293 9,470 9,670 | 4,069 4,431 4,816 5,184 |
| 전체 자본(십억원) | 2025 2026E 2027F 2028F | 20,628 28,473 30,731 32,768 | 9,855 12,926 13,984 15,000 | 4,883 6,613 7,623 8,464 | 2,720 3,300 3,681 4,114 |
| 보험손익(십억원) | 2025 2026E 2027F 2028F | 1,520 1,743 1,859 1,890 | 1,036 1,279 1,297 1,328 | 396 1,228 1,145 1,179 | 308 372 429 502 |
| 투자손익(십억원) | 2025 2026E 2027F 2028F | 802 1,579 2,717 2,987 | 1,078 992 975 1,003 | 330 144 303 308 | 184 95 87 86 |
| 당기순이익(십억원) | 2025 2026E 2027F 2028F | 2,018 2,605 3,643 3,886 | 1,535 1,604 1,679 1,722 | 561 1,023 1,055 1,084 | 361 366 390 443 |
| ROE (%) | 2025 2026E 2027F 2028F | 11.0 10.3 12.0 12.0 | 17.6 15.9 14.3 13.5 | 11.4 17.8 14.8 13.5 | 13.5 13.2 12.0 12.1 |
| PER(배) | 2025 2026E 2027F 2028F | 10.0 9.1 6.5 6.1 | 5.2 7.0 6.7 6.5 | 4.3 3.3 3.2 3.1 | 1.8 2.0 1.8 1.6 |
| PBR(배) | 2025 2026E 2027F 2028F | 0.98 0.84 0.78 0.73 | 0.88 1.00 0.92 0.85 | 0.49 0.51 0.44 0.40 | 0.34 0.31 0.28 0.25 |
| 배당성향(%) | 2025 2026E 2027F 2028F | 40.7 42.6 42.6 49.9 | 30.0 33.3 36.8 41.6 | 0.0 0.0 0.0 18.3 | 0.0 0.0 0.0 0.0 |
| 보통주 DPS(원) | 2025 2026E 2027F 2028F | 19,500 26,300 36,800 46,000 | 7,600 8,800 10,200 11,800 | 0 0 0 2,500 | 0 0 0 0 |
| 배당수익률(%) | 2025 2026E 2027F 2028F | 3.9 4.5 6.3 7.9 | 5.8 4.8 5.5 6.4 | 0.0 0.0 0.0 5.9 | 0.0 0.0 0.0 0.0 |
자료: 각사, iM증권 리서치본부 추정; 주: 삼성화재는 연결 기준 지배지분순이익
26페이지 원문 HTML 펼치기
손해보험 (Overweight)
Ⅳ. Appendix
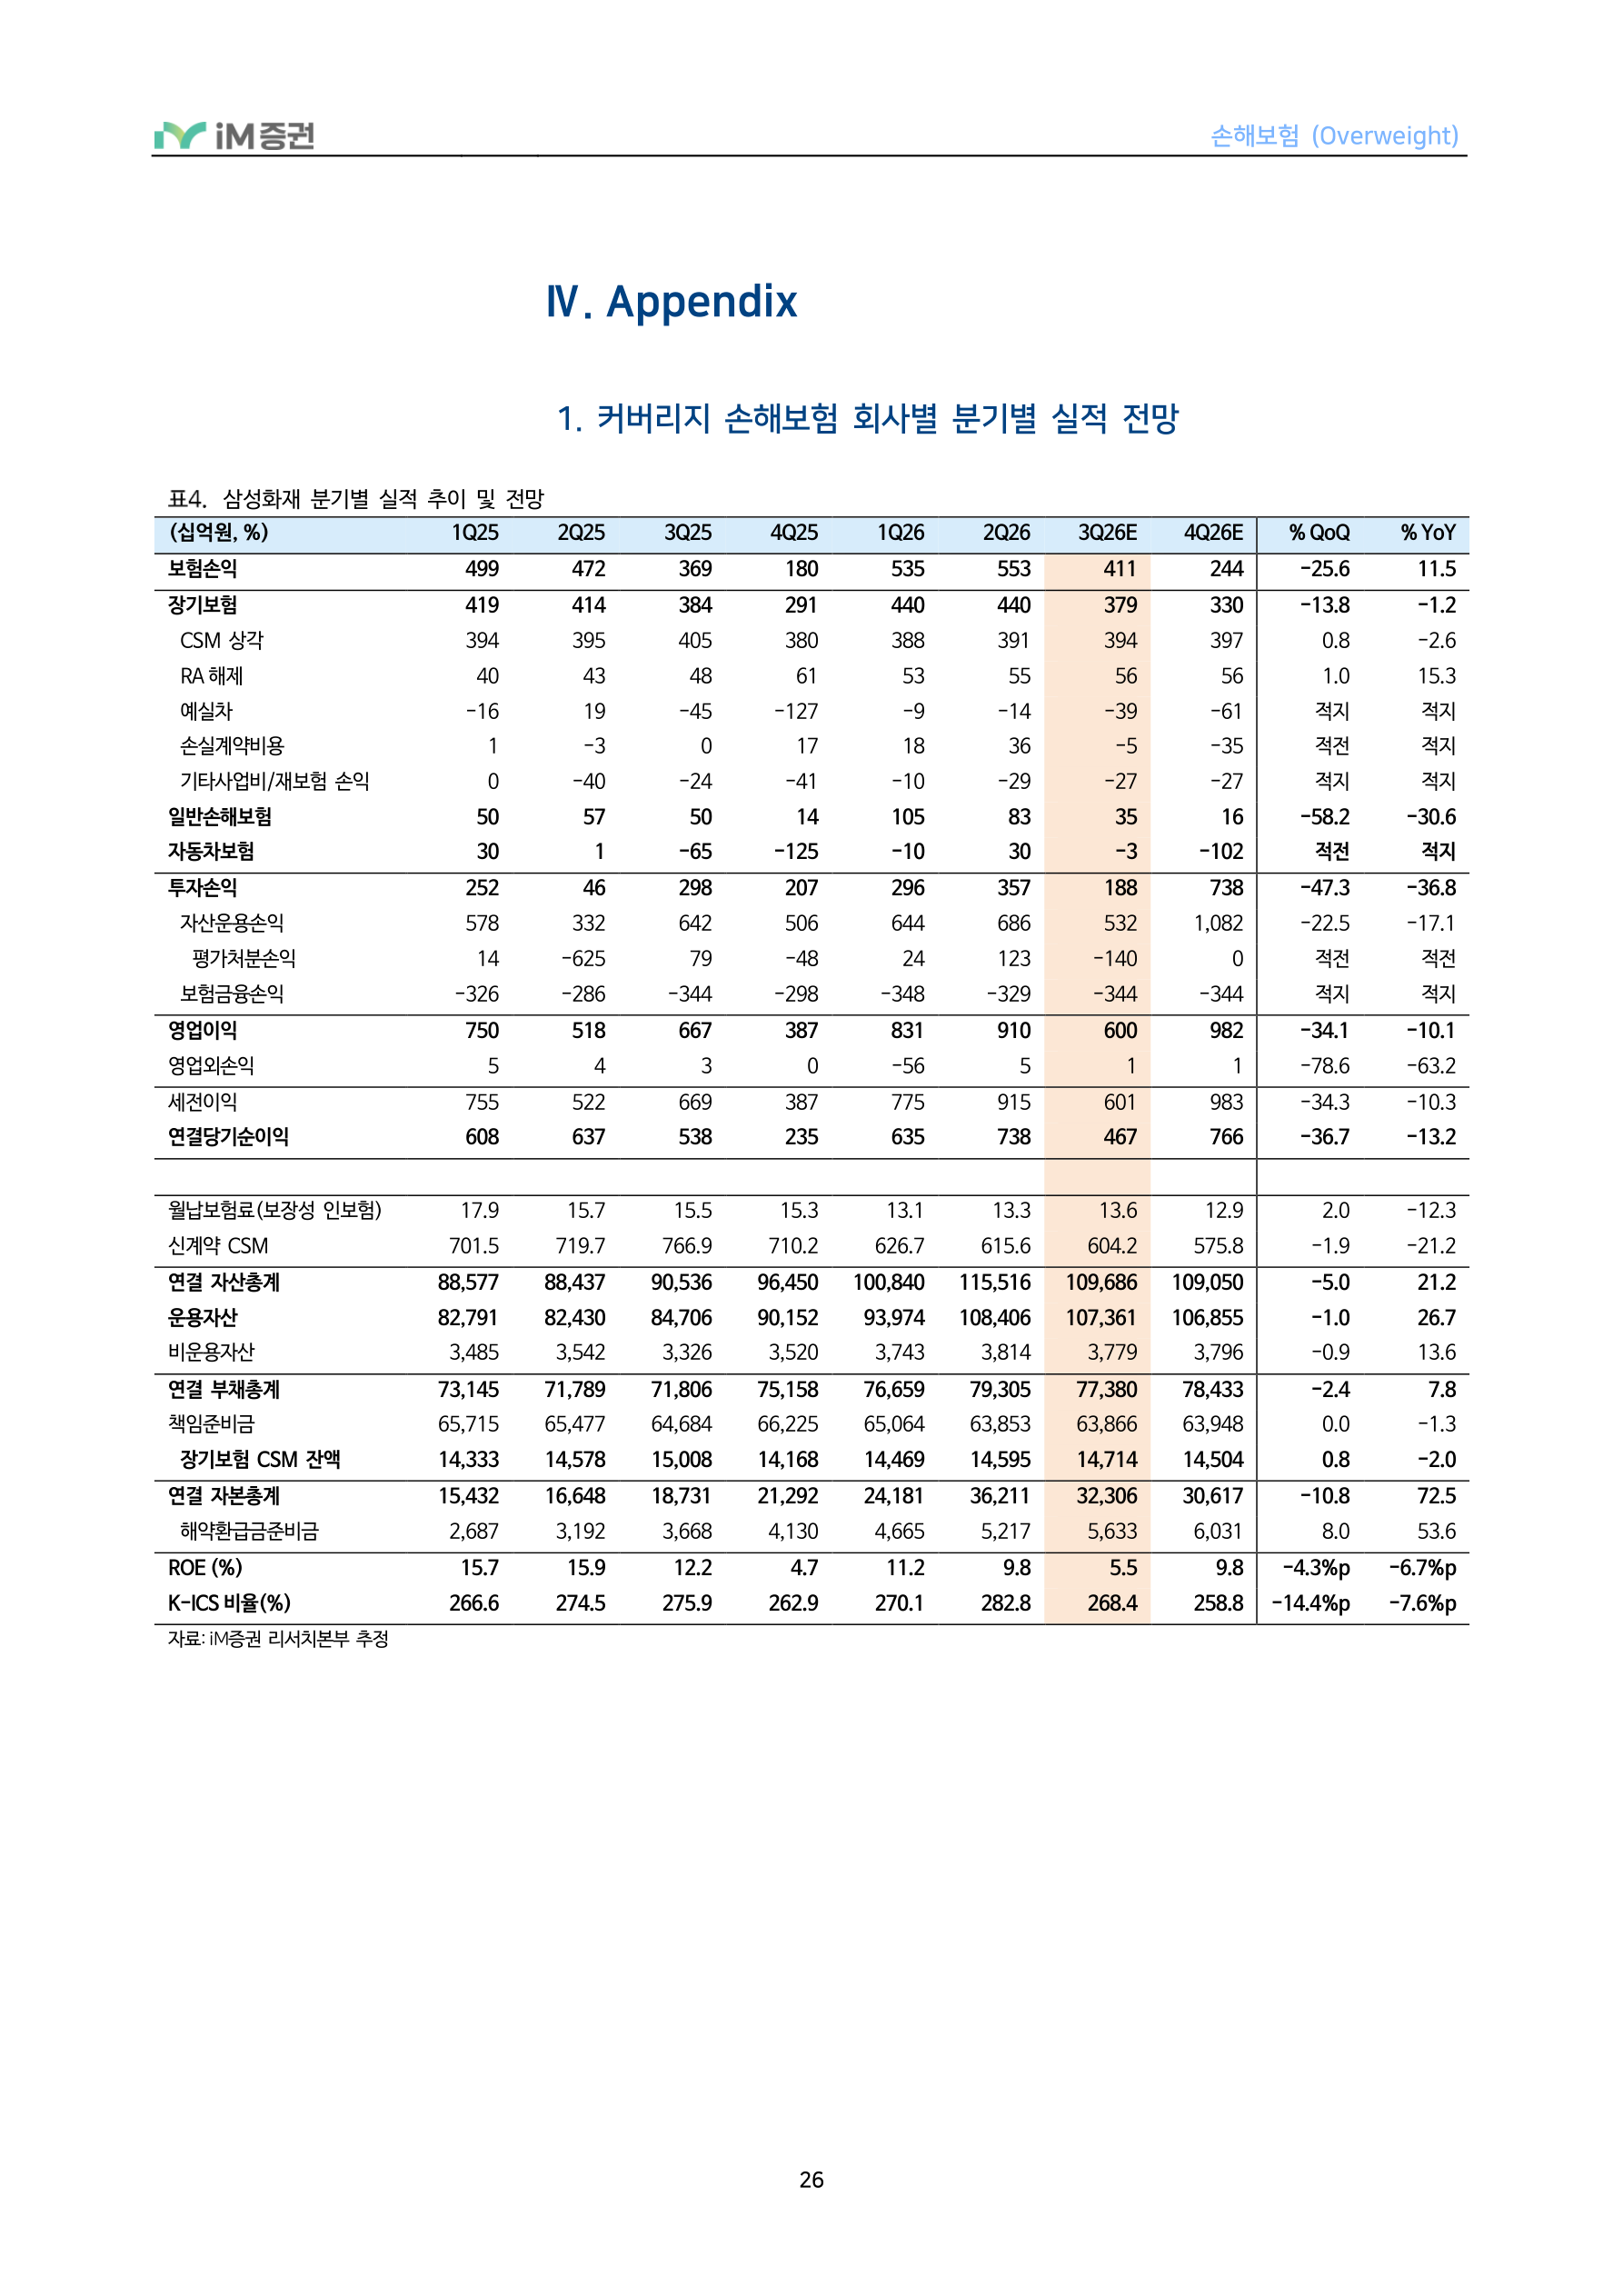
- 커버리지 손해보험 회사별 분기별 실적 전망
삼성화재 분기별 실적 추이 및 전망
자료 : iM 증권 리서치본부 추정
27페이지 원문 HTML 펼치기
손해보험 (Overweight)
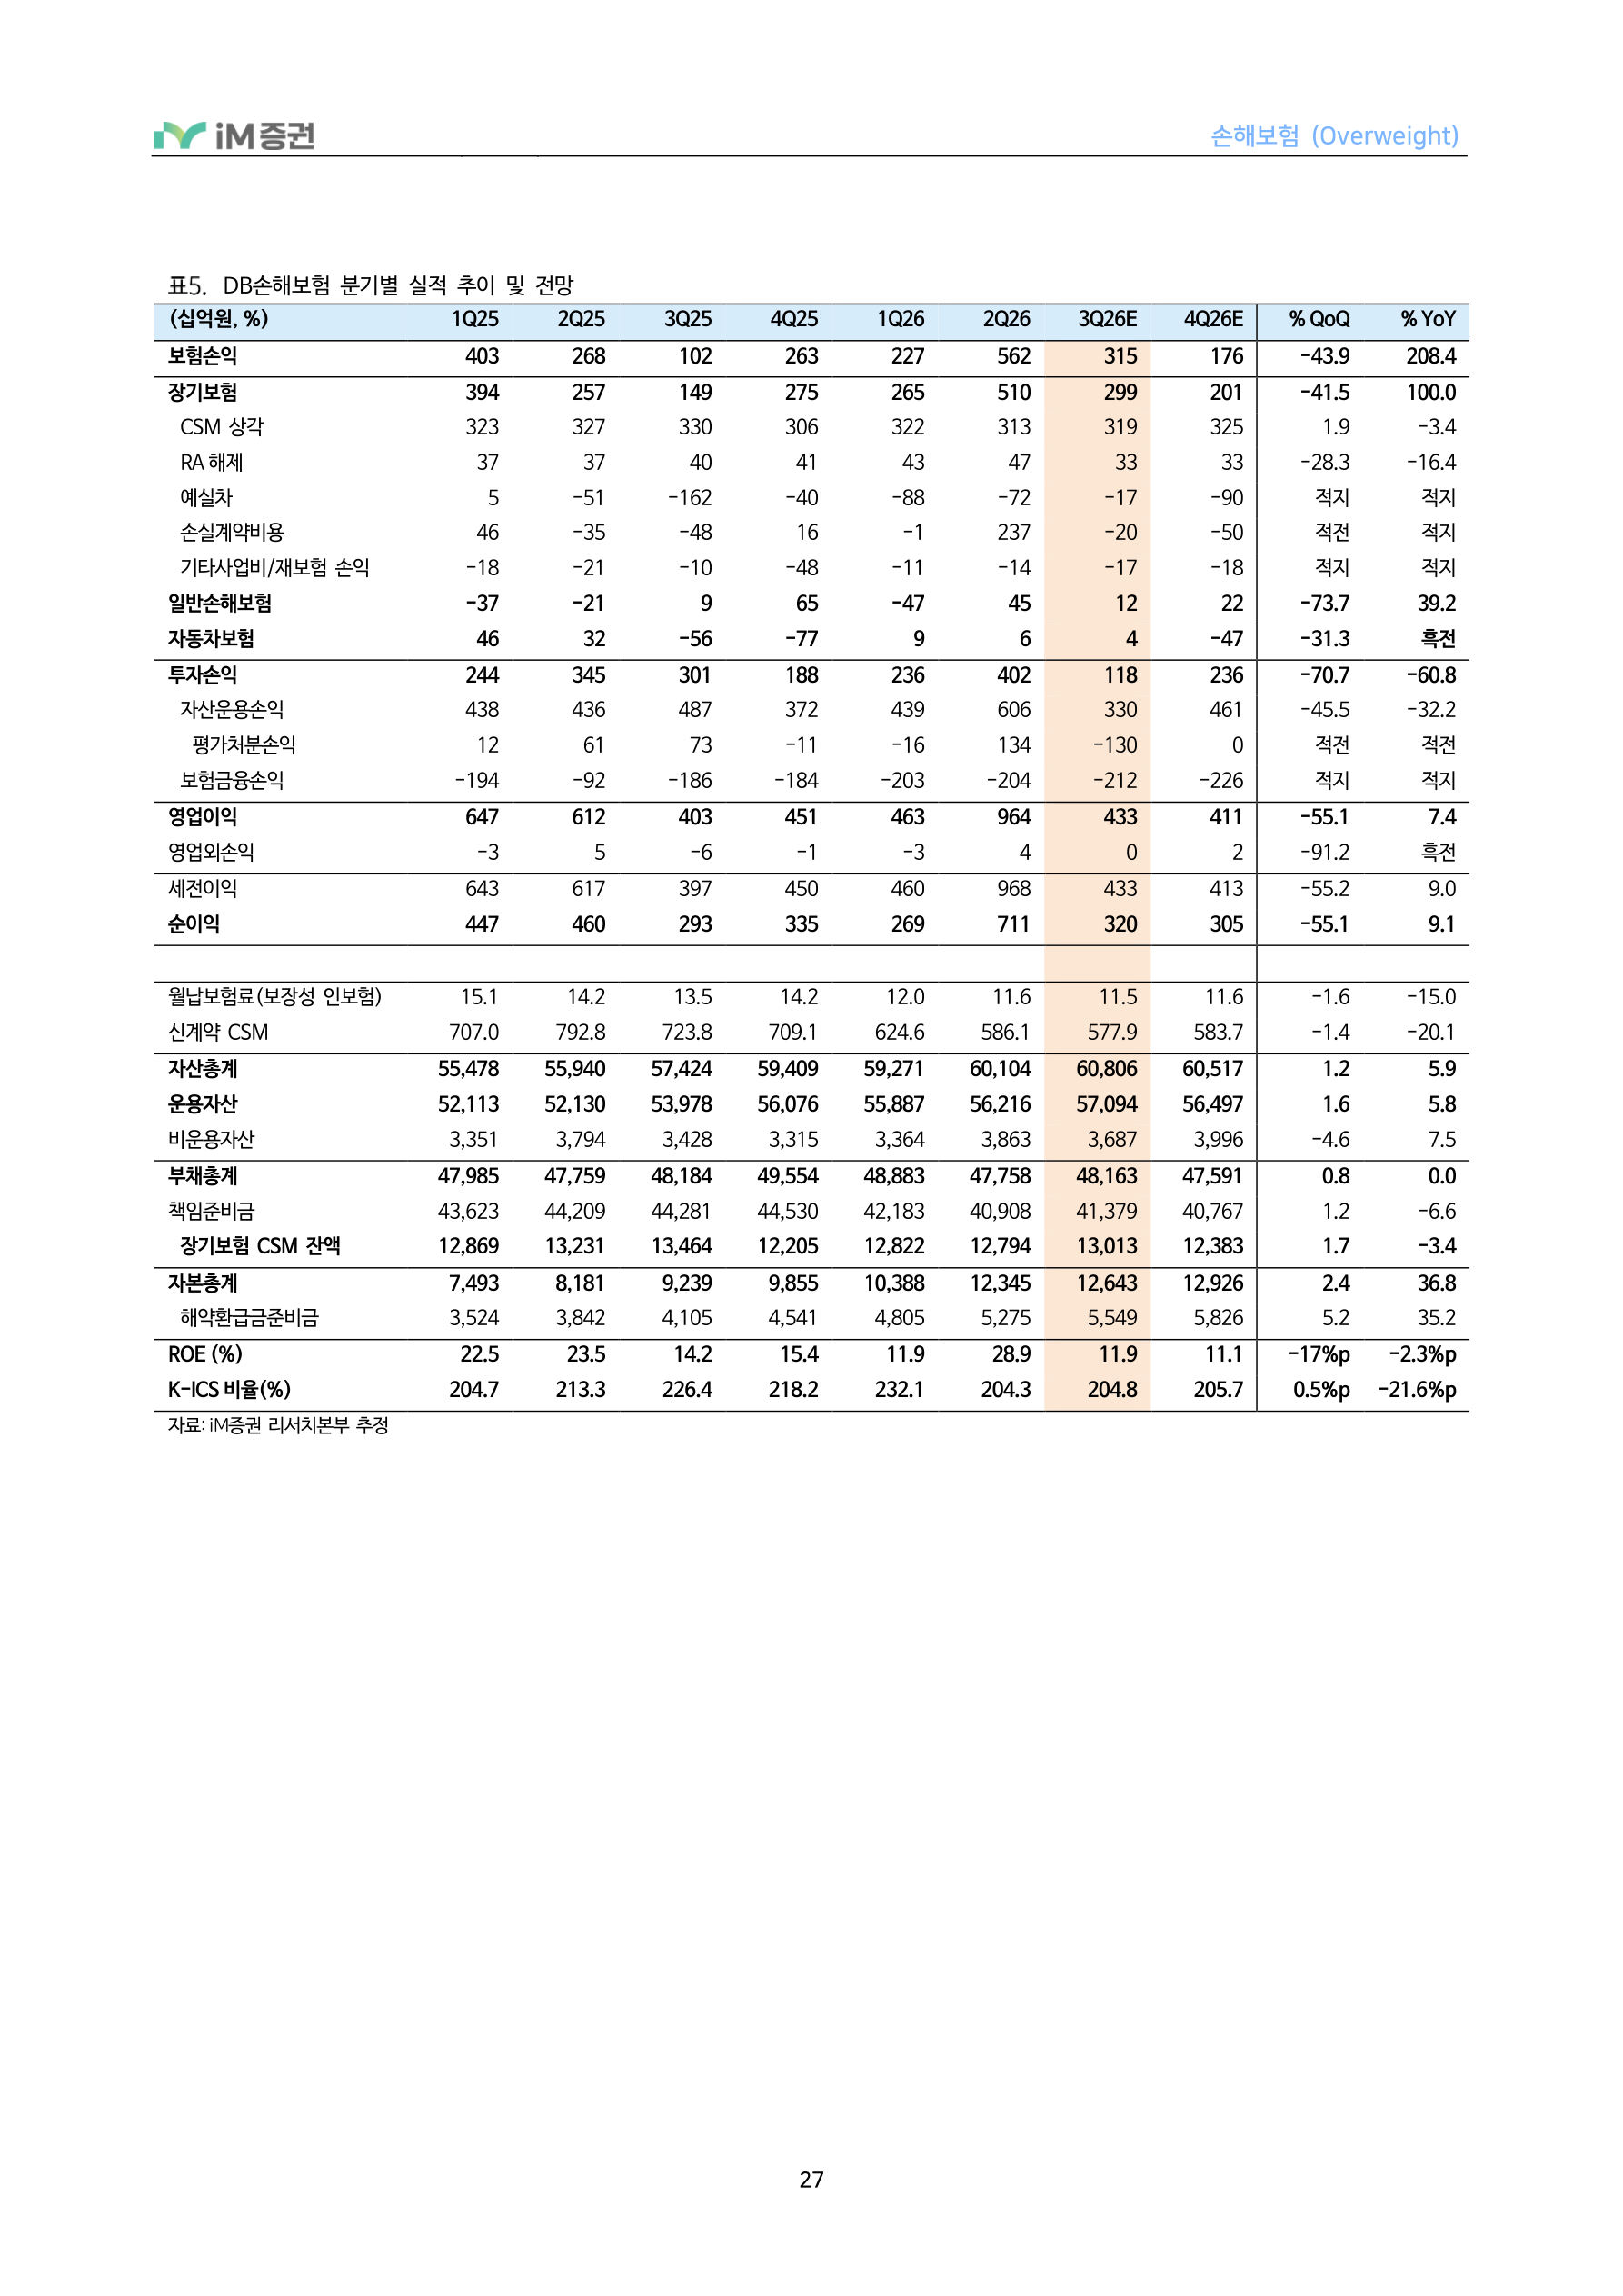
DB손해보험 분기별 실적 추이 및 전망
자료 : iM 증권 리서치본부 추정
28페이지 원문 HTML 펼치기
손해보험 (Overweight)
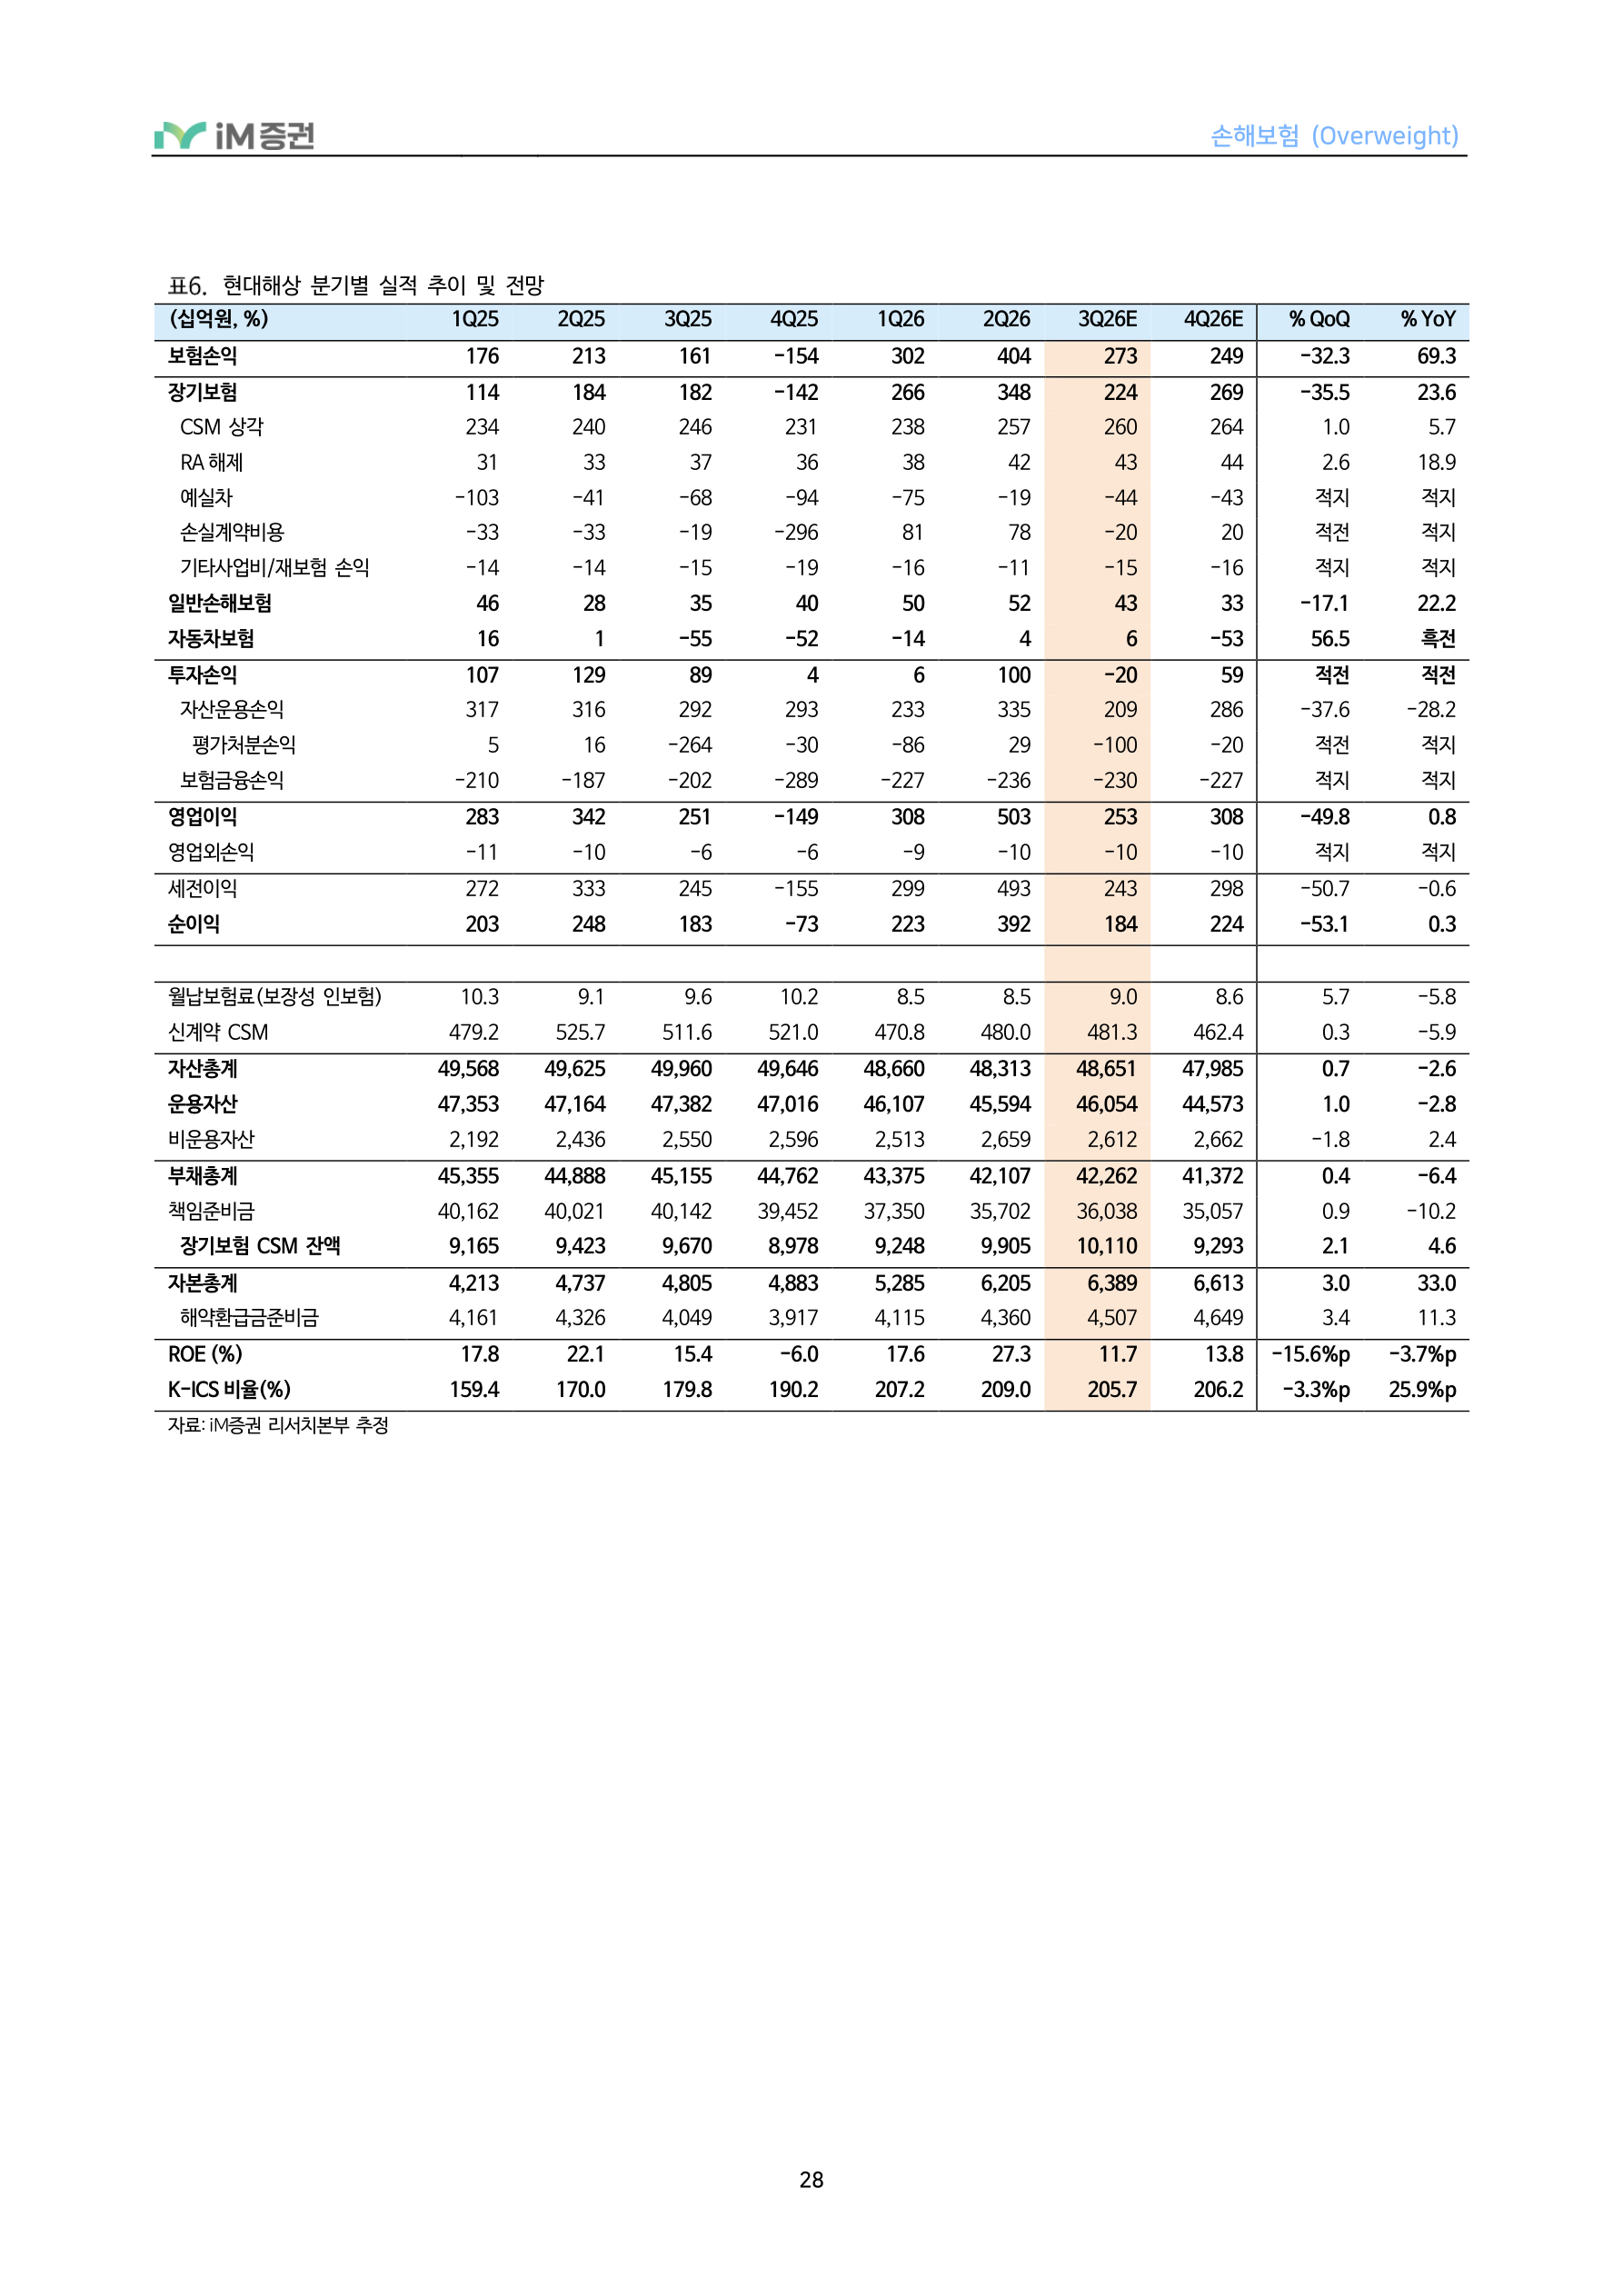
현대해상 분기별 실적 추이 및 전망
자료 : iM 증권 리서치본부 추정
29페이지 원문 HTML 펼치기
손해보험 (Overweight)
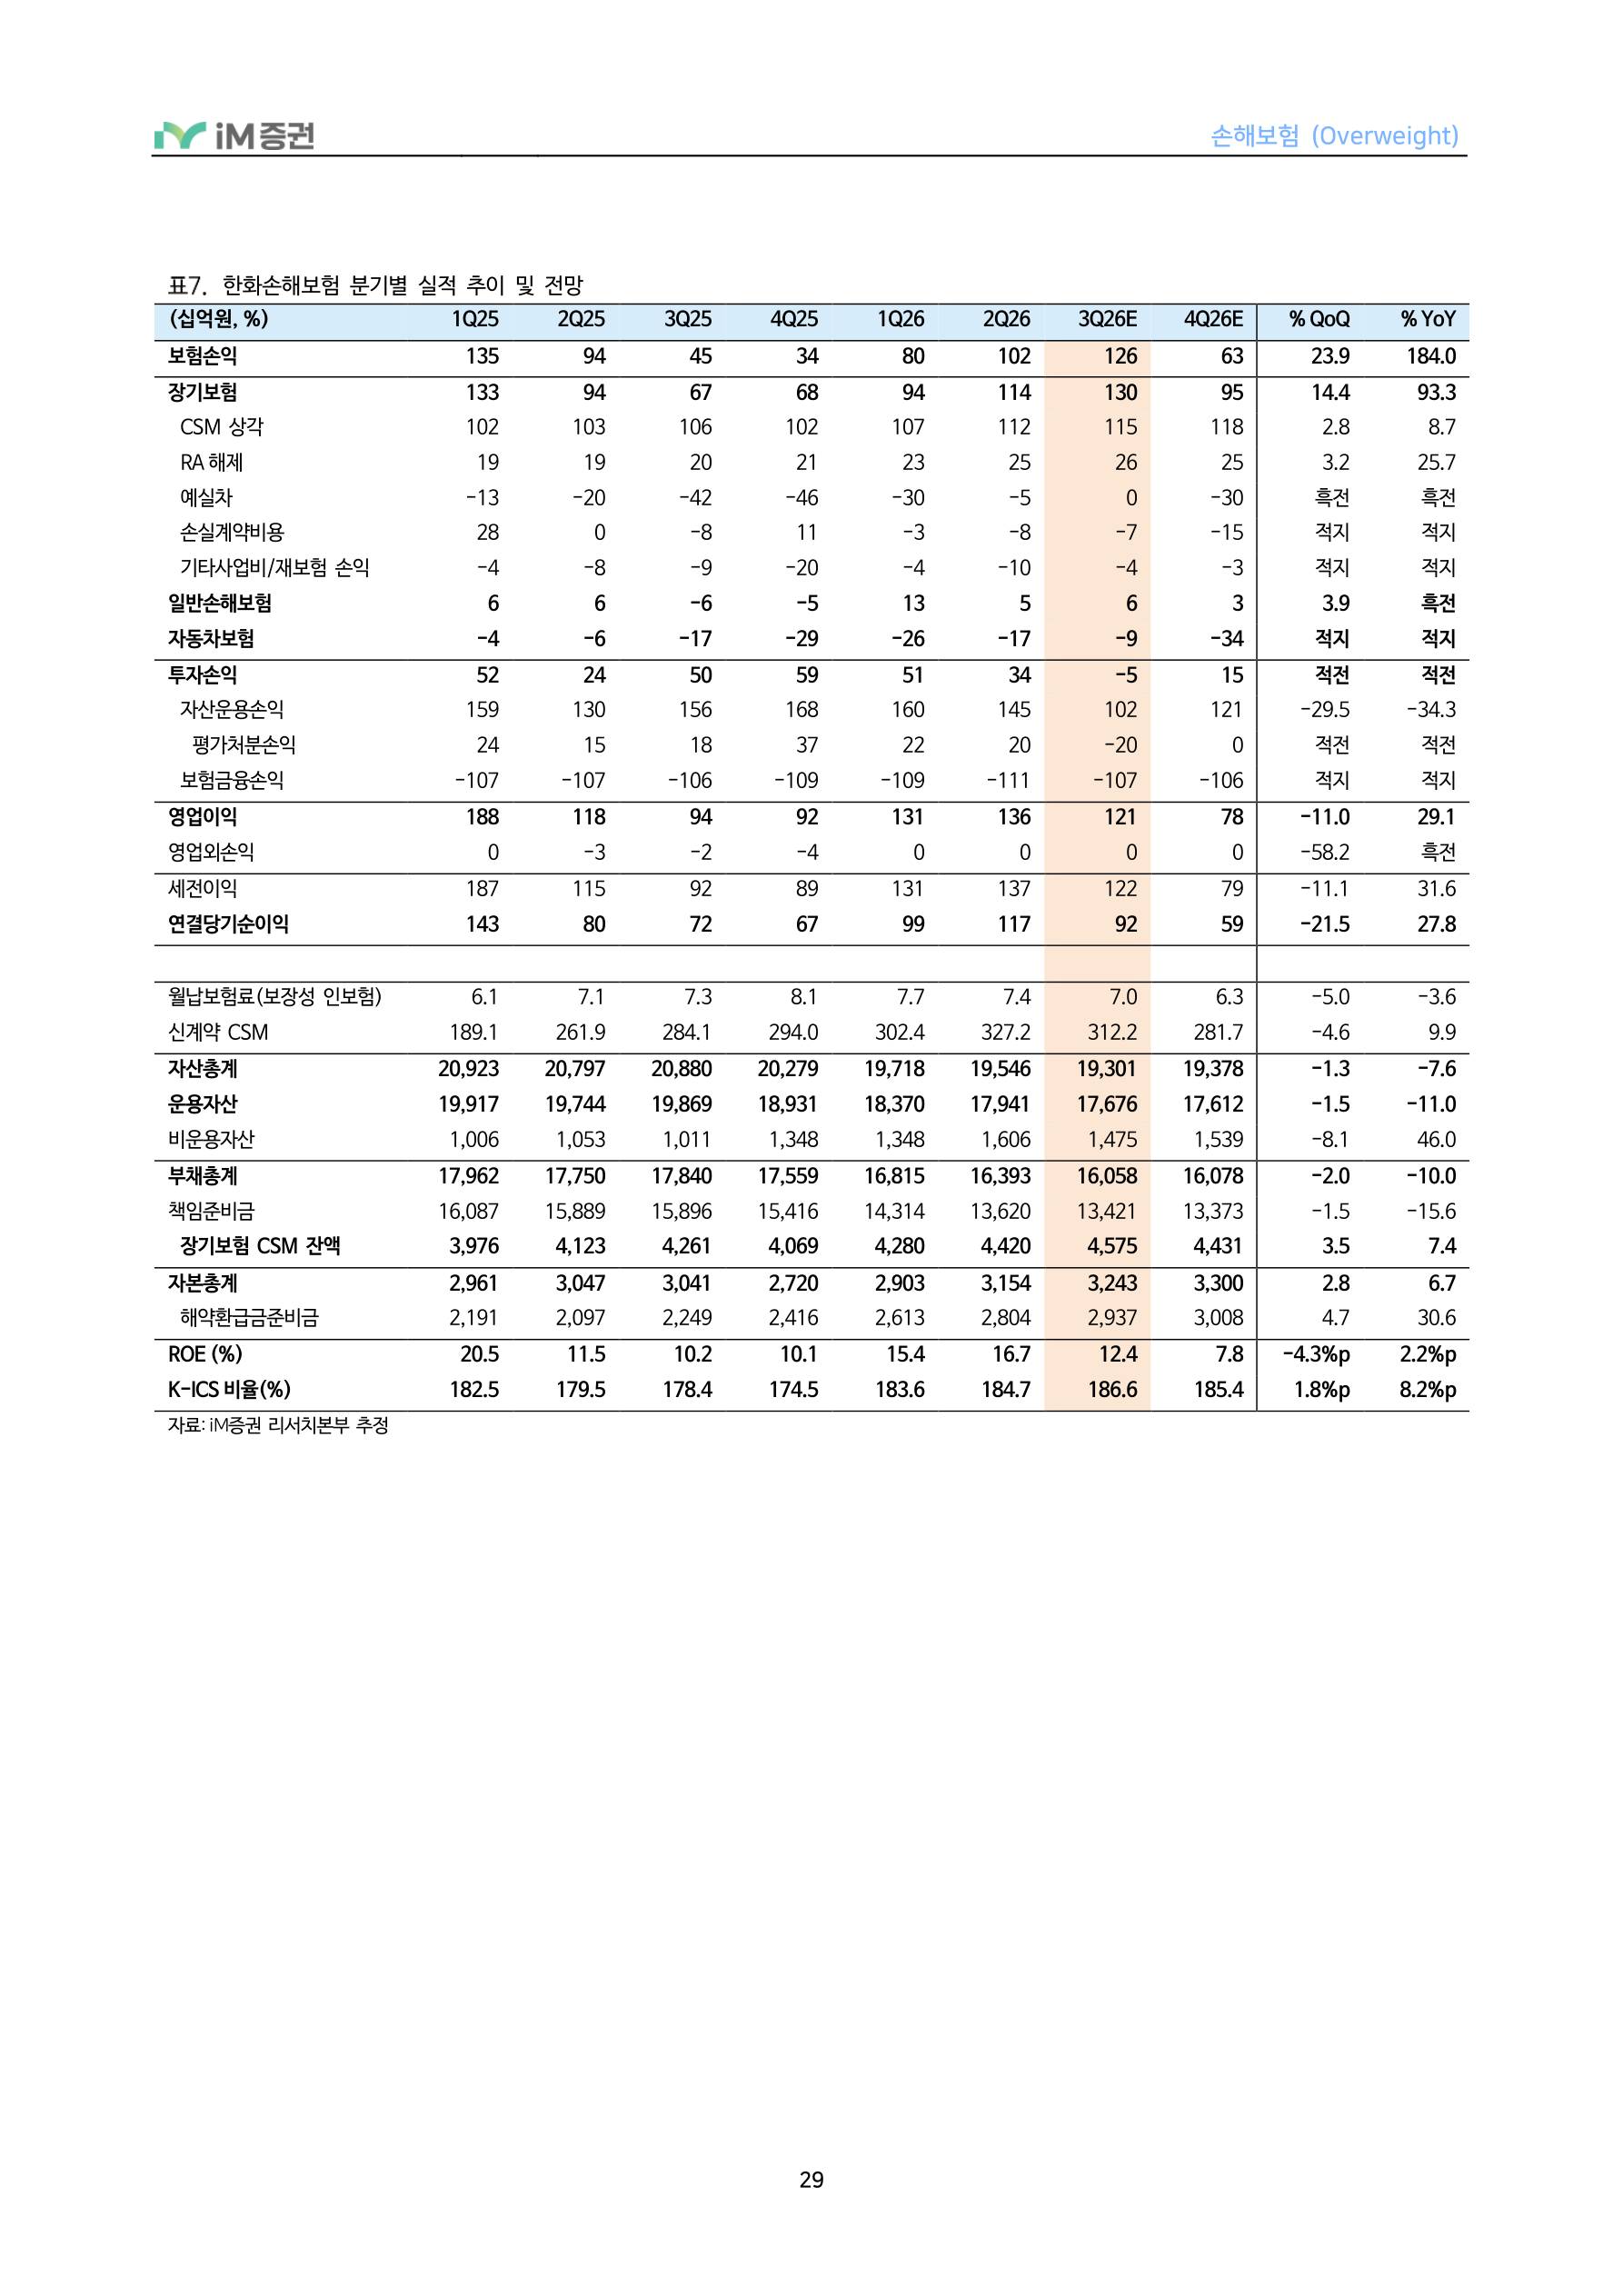
한화손해보험 분기별 실적 추이 및 전망
| (십억원, %) | 1Q25 | 2Q25 | 3Q25 | 4Q25 | 1Q26 | 2Q26 | 3Q26E | 4Q26E | % QoQ | % YoY | ||||||||||||||||||||||
|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|
| 보험손익 135 94 45 34 80 102 | 126 | 63 | 23.9 184.0 | |||||||||||||||||||||||||||||
| 장기보험 133 94 67 68 94 114 CSM 상각 102 103 106 102 107 112 RA 해제 19 19 20 21 23 25 예실차 -13 -20 -42 -46 -30 -5 손실계약비용 28 0 -8 11 -3 -8 기타사업비/재보험 손익 -4 -8 -9 -20 -4 -10 일반손해보험 6 6 -6 -5 13 5 자동차보험 -4 -6 -17 -29 -26 -17 | 130 | 95 118 25 -30 -15 -3 3 -34 | 14.4 93.3 2.8 8.7 3.2 25.7 흑전 흑전 적지 적지 적지 적지 3.9 흑전 적지 적지 | |||||||||||||||||||||||||||||
| 115 | ||||||||||||||||||||||||||||||||
| 26 | ||||||||||||||||||||||||||||||||
| 0 | ||||||||||||||||||||||||||||||||
| -7 | ||||||||||||||||||||||||||||||||
| -4 | ||||||||||||||||||||||||||||||||
| 6 | ||||||||||||||||||||||||||||||||
| -9 | ||||||||||||||||||||||||||||||||
| 투자손익 52 24 50 59 51 34 자산운용손익 159 130 156 168 160 145 평가처분손익 24 15 18 37 22 20 보험금융손익 -107 -107 -106 -109 -109 -111 | -5 | 15 121 0 -106 | 적전 적전 -29.5 -34.3 적전 적전 적지 적지 | |||||||||||||||||||||||||||||
| 102 | ||||||||||||||||||||||||||||||||
| -20 | ||||||||||||||||||||||||||||||||
| -107 | ||||||||||||||||||||||||||||||||
| 영업이익 188 118 94 92 131 136 영업외손익 0 -3 -2 -4 0 0 | 121 | 78 0 | -11.0 29.1 -58.2 흑전 | |||||||||||||||||||||||||||||
| 0 | ||||||||||||||||||||||||||||||||
| 세전이익 187 115 92 89 131 137 연결당기순이익 143 80 72 67 99 117 | 122 | 79 59 | -11.1 31.6 -21.5 27.8 | |||||||||||||||||||||||||||||
| 92 | ||||||||||||||||||||||||||||||||
| 월납보험료(보장성 인보험) 6.1 7.1 7.3 8.1 7.7 7.4 신계약 CSM 189.1 261.9 284.1 294.0 302.4 327.2 | 7.0 | 6.3 281.7 | -5.0 -3.6 -4.6 9.9 | |||||||||||||||||||||||||||||
| 312.2 | ||||||||||||||||||||||||||||||||
| 자산총계 20,923 20,797 20,880 20,279 19,718 19,546 운용자산 19,917 19,744 19,869 18,931 18,370 17,941 비운용자산 1,006 1,053 1,011 1,348 1,348 1,606 | 19,301 | 19,378 17,612 1,539 | -1.3 -7.6 -1.5 -11.0 -8.1 46.0 | |||||||||||||||||||||||||||||
| 17,676 | ||||||||||||||||||||||||||||||||
| 1,475 | ||||||||||||||||||||||||||||||||
| 부채총계 17,962 17,750 17,840 17,559 16,815 16,393 책임준비금 16,087 15,889 15,896 15,416 14,314 13,620 장기보험 CSM 잔액 3,976 4,123 4,261 4,069 4,280 4,420 | 16,058 | 16,078 13,373 4,431 | -2.0 -10.0 -1.5 -15.6 3.5 7.4 | |||||||||||||||||||||||||||||
| 13,421 | ||||||||||||||||||||||||||||||||
| 4,575 | ||||||||||||||||||||||||||||||||
| 자본총계 2,961 3,047 3,041 2,720 2,903 3,154 해약환급금준비금 2,191 2,097 2,249 2,416 2,613 2,804 | 3,243 | 3,300 3,008 | 2.8 6.7 4.7 30.6 | |||||||||||||||||||||||||||||
| 2,937 | ||||||||||||||||||||||||||||||||
| ROE (%) 20.5 11.5 10.2 10.1 15.4 16.7 K-ICS 비율(%) 182.5 179.5 178.4 174.5 183.6 184.7 | 12.4 | 7.8 185.4 | -4.3%p 2.2%p 1.8%p 8.2%p | |||||||||||||||||||||||||||||
| 186.6 |
자료 : iM 증권 리서치본부 추정
30페이지 원문 HTML 펼치기
손해보험 (Overweight)
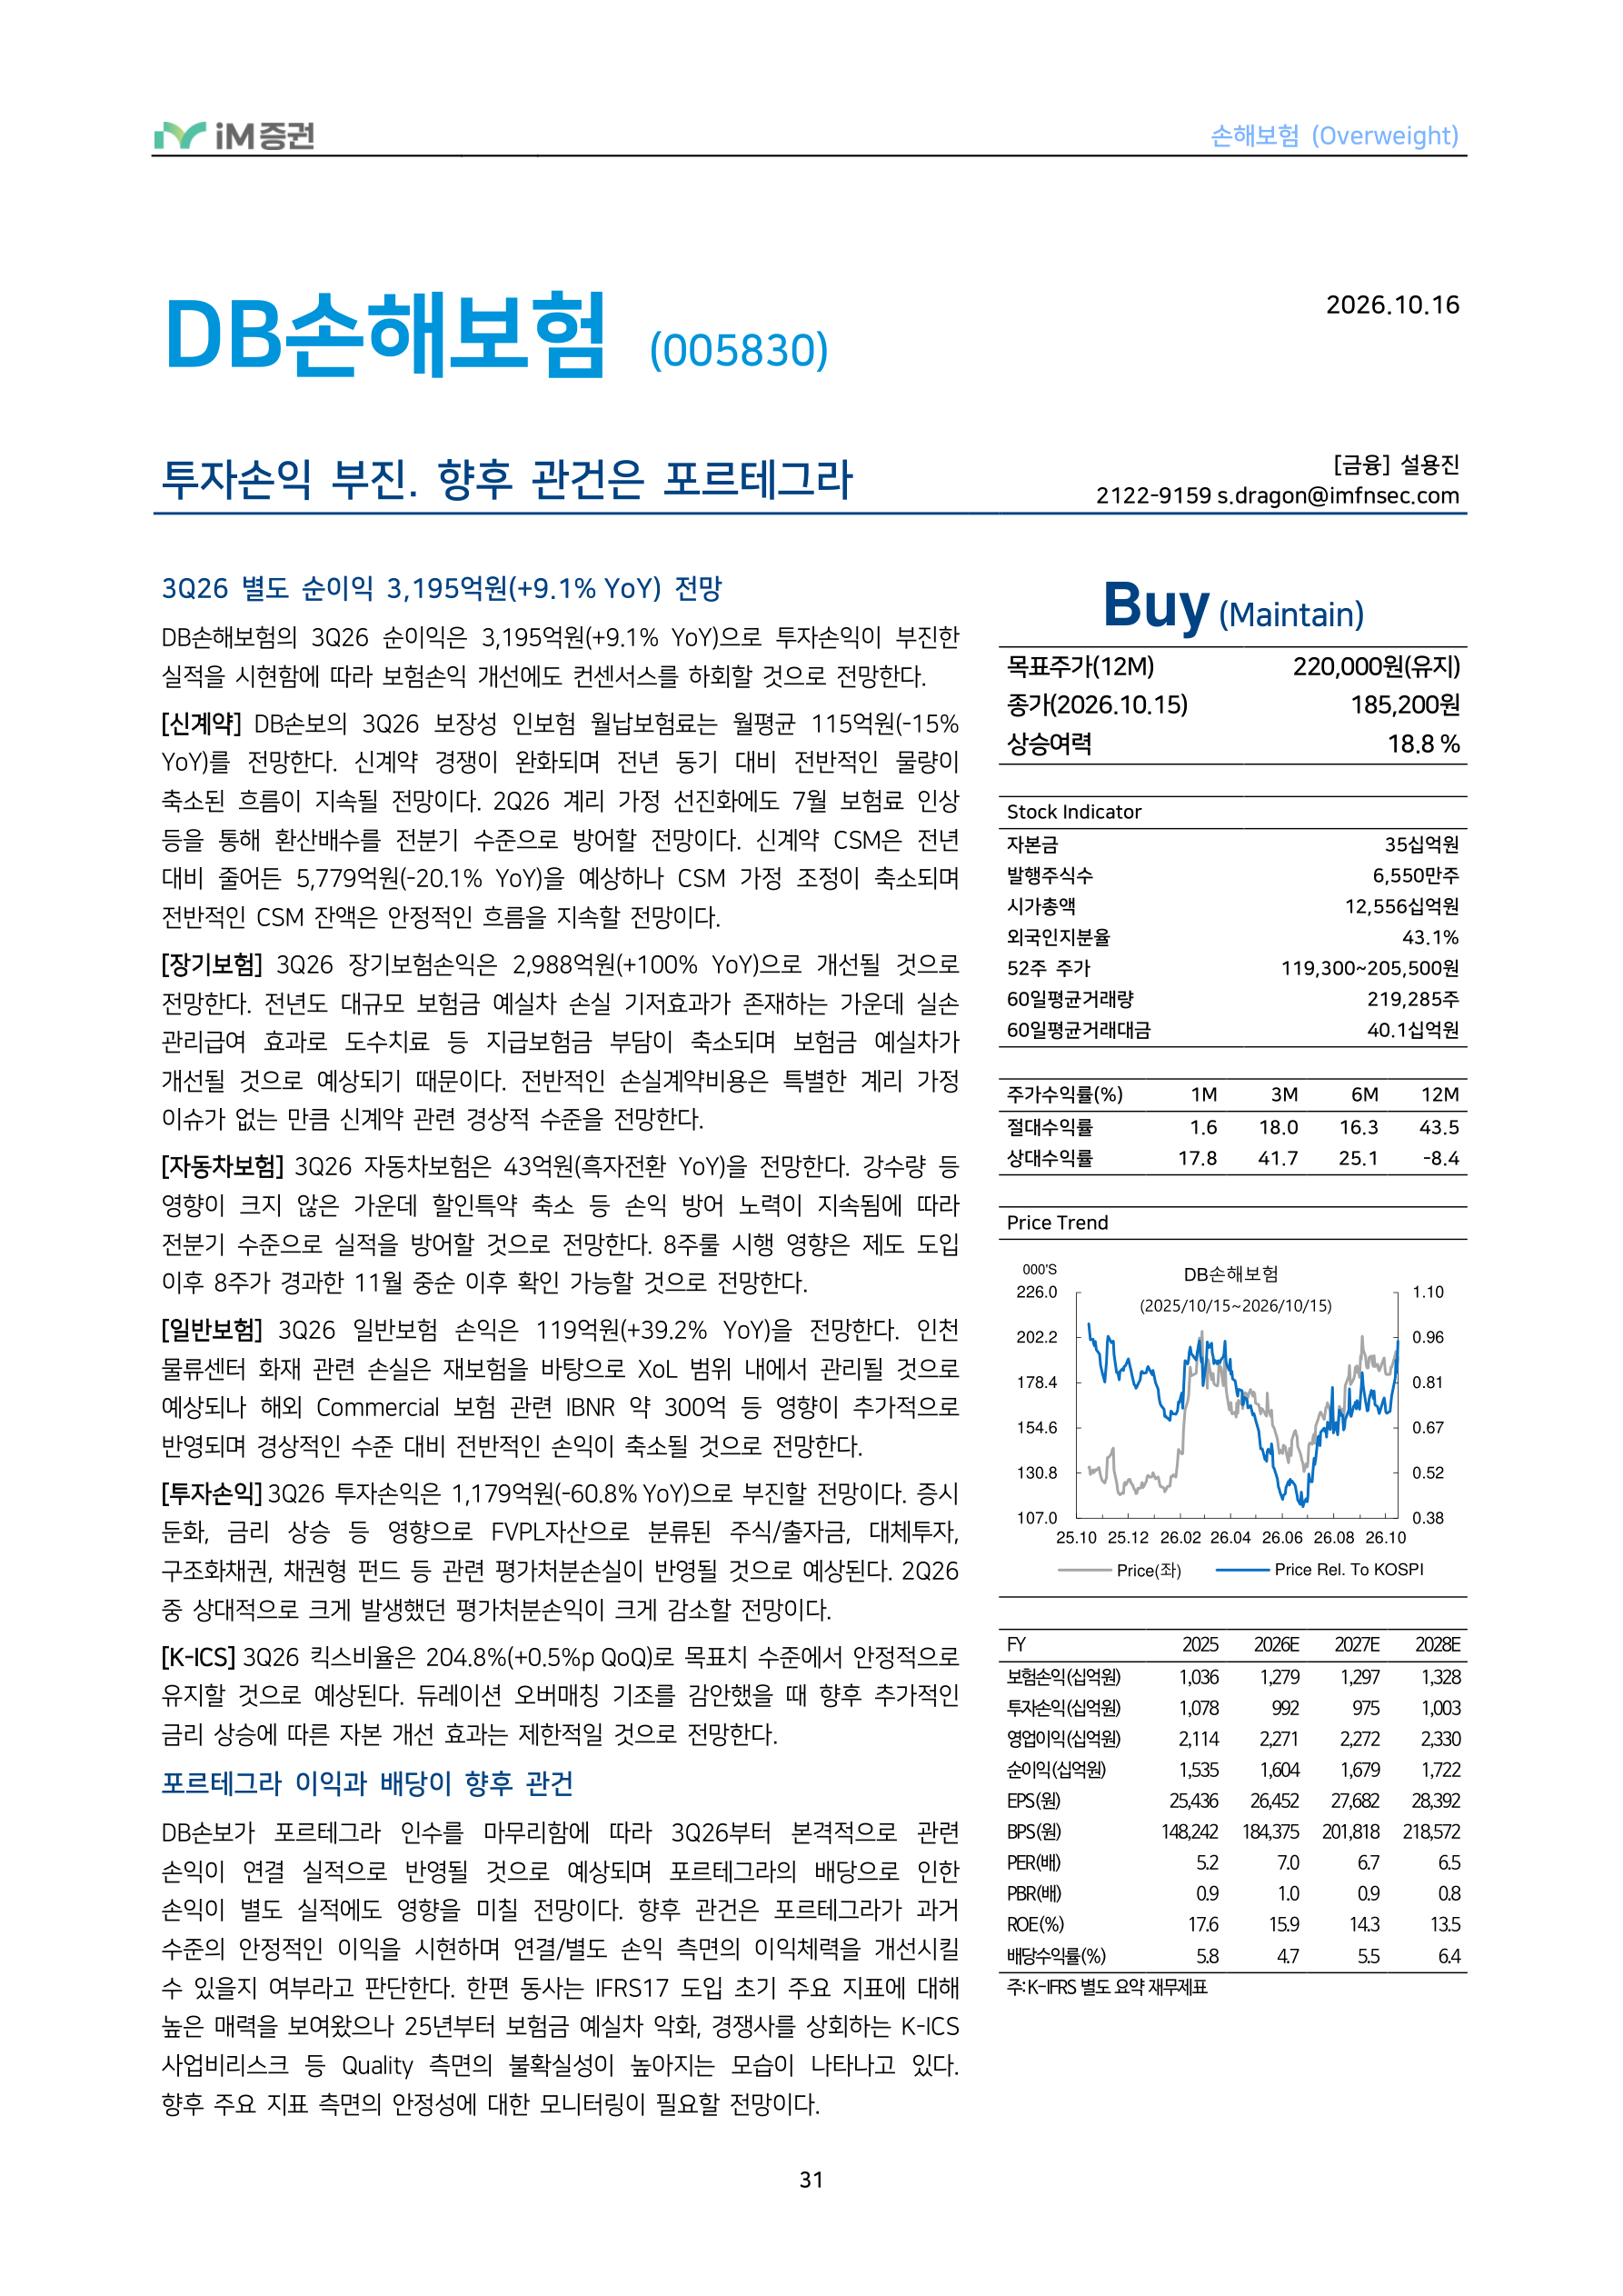
기업분석
<손해보험>
DB손해보험(005830)
투자손익 부진. 향후 관건은 포르테그라
삼성화재(000810)
상대적으로 작은 전자 영향으로 오히려 안정적
현대해상(001450)
내년 실손과 자동차 개선 여부가 관건
한화손해보험(005830)
해약환급금준비금 제도 개선 여부가 관건
31페이지 원문 HTML 펼치기
손해보험 (Overweight)
DB손해보험 (005830)
투자손익 부진. 향후 관건은 포르테그라
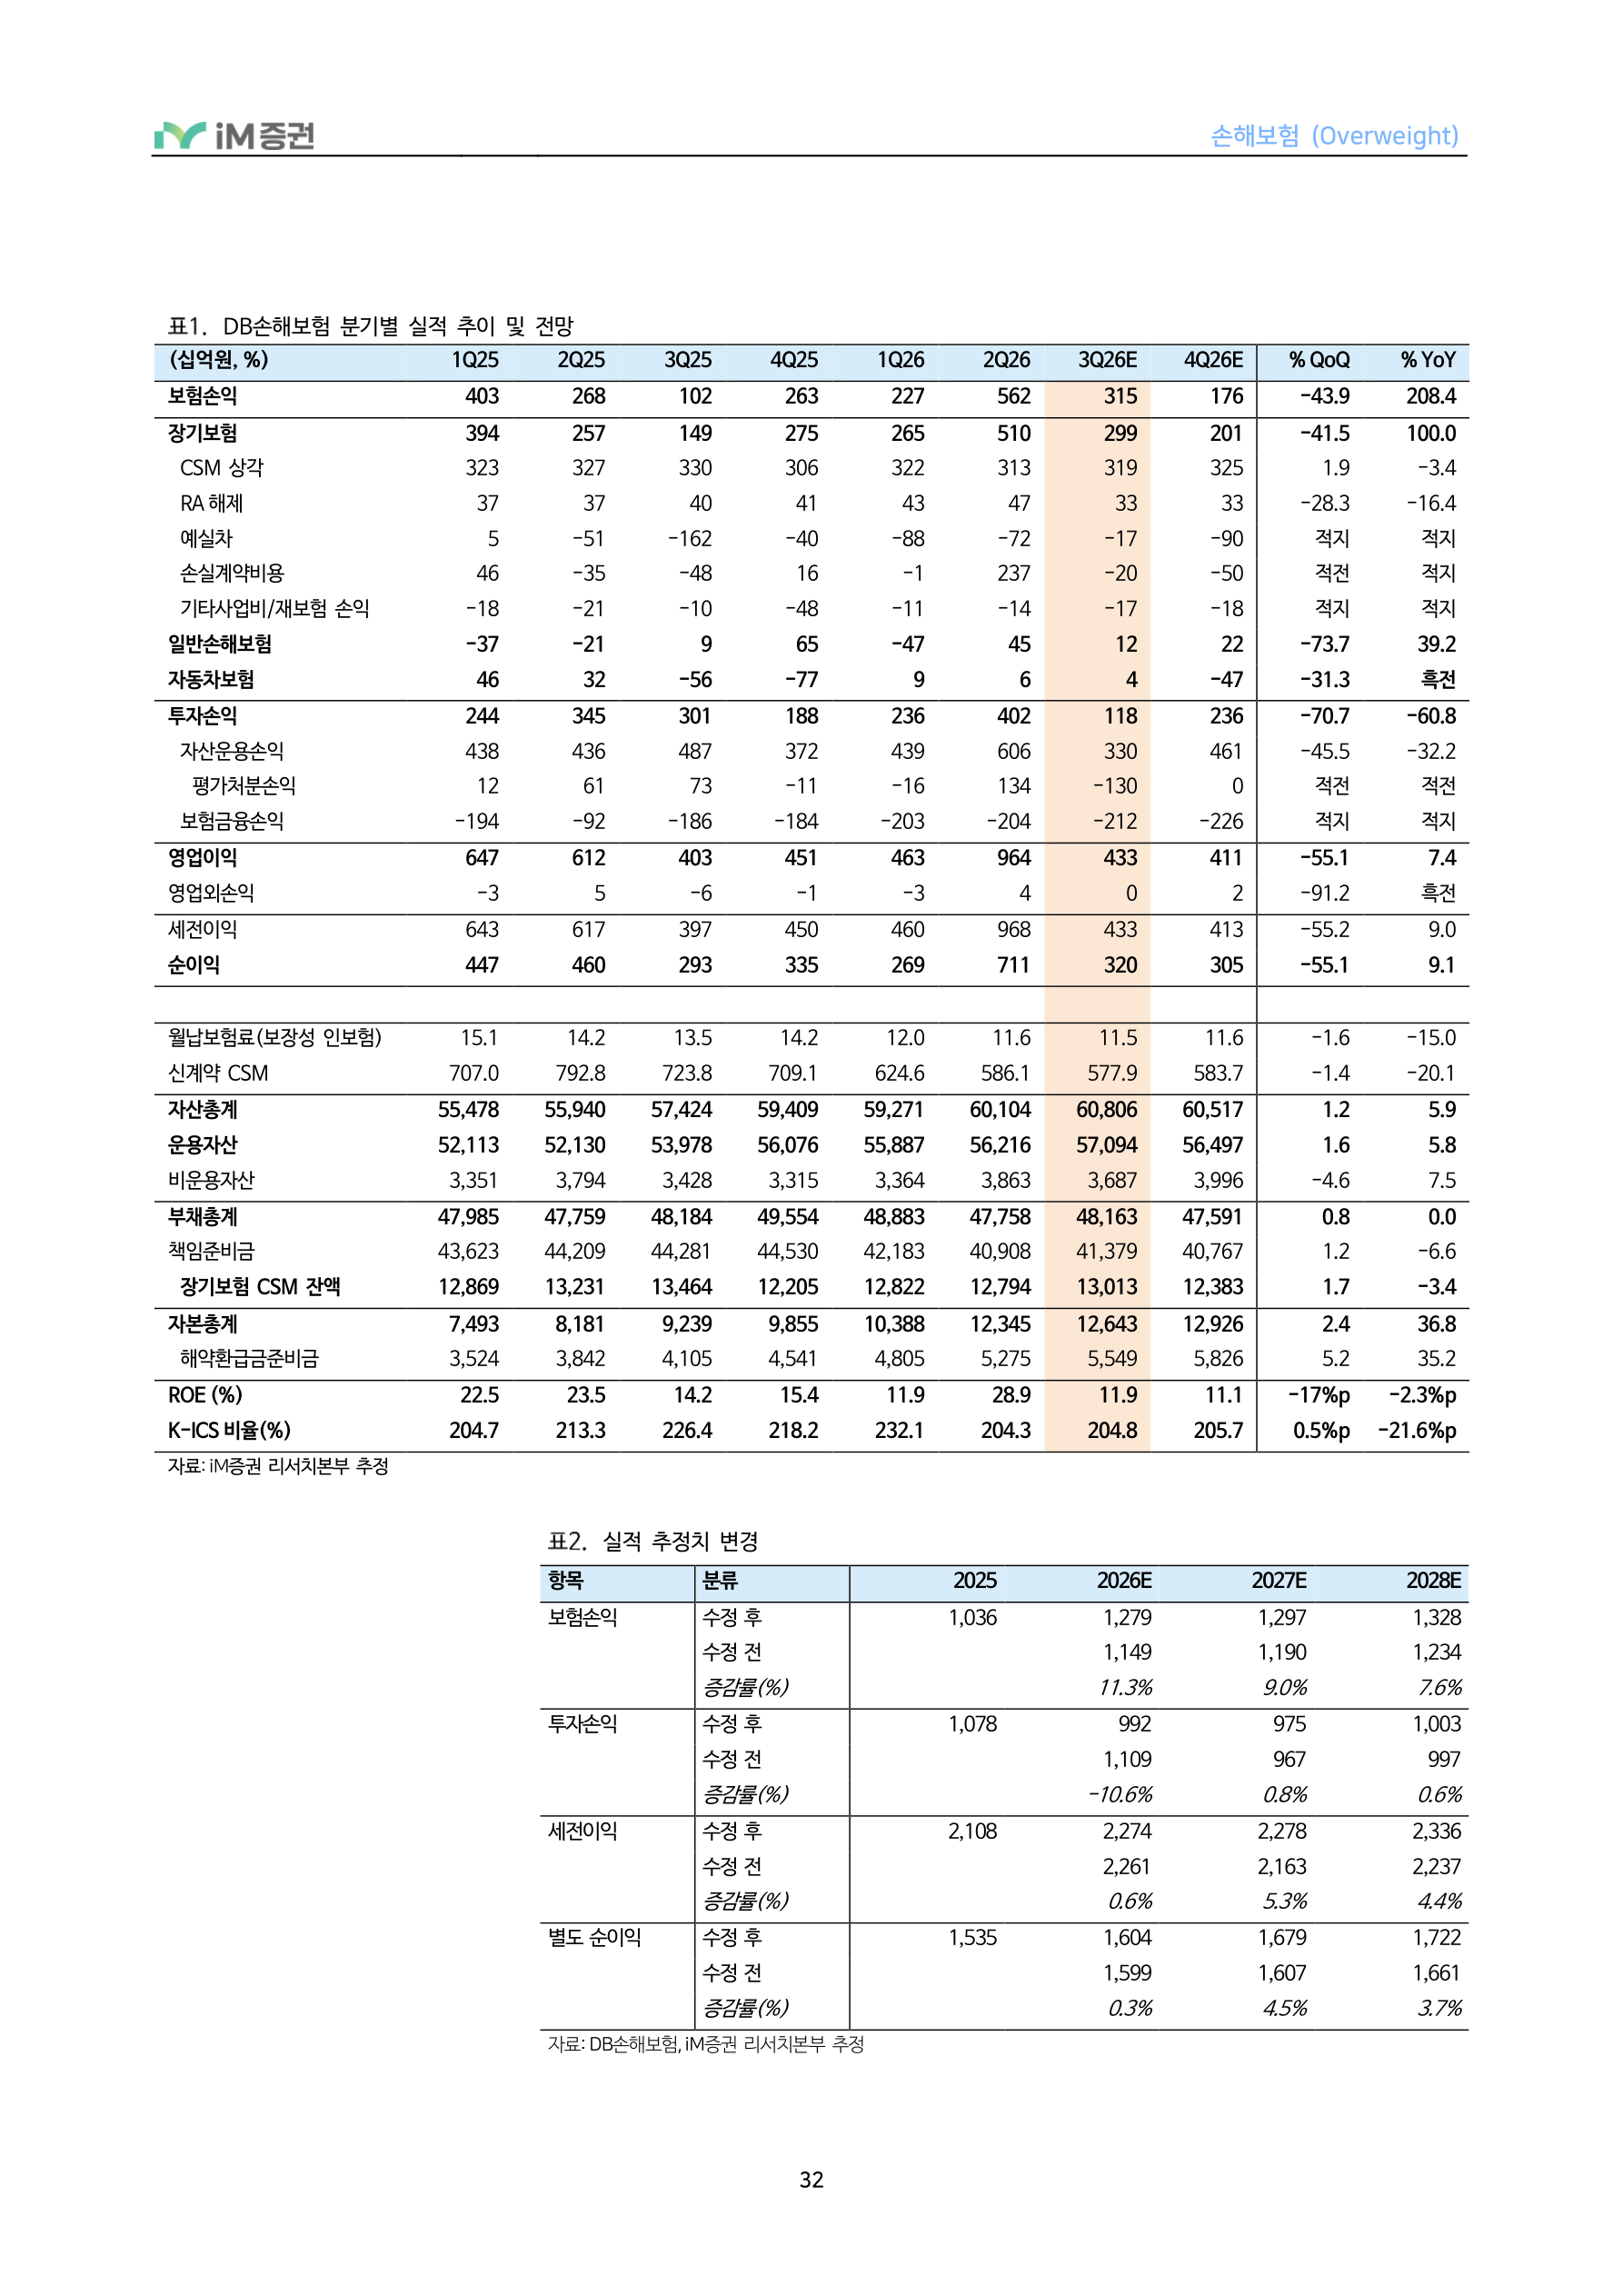
3Q26 별도 순이익 3,195억원(+9.1% YoY) 전망
DB손해보험의 3Q26 순이익은 3,195억원(+9.1% YoY)으로 투자손익이 부진한 실적을 시현함에 따라 보험손익 개선에도 컨센서스를 하회할 것으로 전망한다.
[신계약] DB손보의 3Q26 보장성 인보험 월납보험료는 월평균 115억원(-15% YoY)를 전망한다. 신계약 경쟁이 완화되며 전년 동기 대비 전반적인 물량이 축소된 흐름이 지속될 전망이다. 2Q26 계리 가정 선진화에도 7월 보험료 인상 등을 통해 환산배수를 전분기 수준으로 방어할 전망이다. 신계약 CSM은 전년 대비 줄어든 5,779억원(-20.1% YoY)을 예상하나 CSM 가정 조정이 축소되며 전반적인 CSM 잔액은 안정적인 흐름을 지속할 전망이다.
[장기보험] 3Q26 장기보험손익은 2,988억원(+100% YoY)으로 개선될 것으로 전망한다. 전년도 대규모 보험금 예실차 손실 기저효과가 존재하는 가운데 실손 관리급여 효과로 도수치료 등 지급보험금 부담이 축소되며 보험금 예실차가 개선될 것으로 예상되기 때문이다. 전반적인 손실계약비용은 특별한 계리 가정 이슈가 없는 만큼 신계약 관련 경상적 수준을 전망한다.
[자동차보험] 3Q26 자동차보험은 43억원(흑자전환 YoY)을 전망한다. 강수량 등 영향이 크지 않은 가운데 할인특약 축소 등 손익 방어 노력이 지속됨에 따라 전분기 수준으로 실적을 방어할 것으로 전망한다. 8주룰 시행 영향은 제도 도입 이후 8주가 경과한 11월 중순 이후 확인 가능할 것으로 전망한다.
[일반보험] 3Q26 일반보험 손익은 119억원(+39.2% YoY)을 전망한다. 인천 물류센터 화재 관련 손실은 재보험을 바탕으로 XoL 범위 내에서 관리될 것으로 예상되나 해외 Commercial 보험 관련 IBNR 약 300억 등 영향이 추가적으로 반영되며 경상적인 수준 대비 전반적인 손익이 축소될 것으로 전망한다.
[투자손익] 3Q26 투자손익은 1,179억원(-60.8% YoY)으로 부진할 전망이다. 증시 둔화, 금리 상승 등 영향으로 FVPL자산으로 분류된 주식/출자금, 대체투자, 구조화채권, 채권형 펀드 등 관련 평가처분손실이 반영될 것으로 예상된다. 2Q26 중 상대적으로 크게 발생했던 평가처분손익이 크게 감소할 전망이다.
[K-ICS] 3Q26 킥스비율은 204.8%(+0.5%p QoQ)로 목표치 수준에서 안정적으로 유지할 것으로 예상된다. 듀레이션 오버매칭 기조를 감안했을 때 향후 추가적인 금리 상승에 따른 자본 개선 효과는 제한적일 것으로 전망한다.
포르테그라 이익과 배당이 향후 관건
DB손보가 포르테그라 인수를 마무리함에 따라 3Q26부터 본격적으로 관련 손익이 연결 실적으로 반영될 것으로 예상되며 포르테그라의 배당으로 인한 손익이 별도 실적에도 영향을 미칠 전망이다. 향후 관건은 포르테그라가 과거 수준의 안정적인 이익을 시현하며 연결/별도 손익 측면의 이익체력을 개선시킬 수 있을지 여부라고 판단한다. 한편 동사는 IFRS17 도입 초기 주요 지표에 대해 높은 매력을 보여왔으나 25년부터 보험금 예실차 악화, 경쟁사를 상회하는 K-ICS 사업비리스크 등 Quality 측면의 불확실성이 높아지는 모습이 나타나고 있다.
향후 주요 지표 측면의 안정성에 대한 모니터링이 필요할 전망이다.
[금융] 설용진 2122-9159 s.dragon@imfnsec.com
Buy (Maintain)
목표주가(12M) 220,000원(유지)
종가(2026.10.15) 185,200원 상승여력 18.8 %
Stock Indicator 자본금 35십억원 발행주식수 6,550만주 시가총액 12,556십억원 외국인지분율 43.1% 52주 주가 119,300~205,500원 60일평균거래량 219,285주 60일평균거래대금 40.1십억원
Price Trend
000'S
DB 손해보험
Price( 좌 ) Price Rel. To KOSPI
주: K-IFRS 별도 요약 재무제표
32페이지 원문 HTML 펼치기
손해보험 (Overweight)
DB손해보험 분기별 실적 추이 및 전망
자료 : iM 증권 리서치본부 추정
실적 추정치 변경
| 항목 | 분류 | 2025 | 2026E | 2027E | 2028E |
|---|---|---|---|---|---|
| 보험손익 | 수정 후 수정 전 증감률(%) | 1,036 1,279 1,297 1,328 1,149 1,190 1,234 11.3% 9.0% 7.6% | |||
| 투자손익 | 수정 후 수정 전 증감률(%) | 1,078 992 975 1,003 1,109 967 997 -10.6% 0.8% 0.6% | |||
| 세전이익 | 수정 후 수정 전 증감률(%) | 2,108 2,274 2,278 2,336 2,261 2,163 2,237 0.6% 5.3% 4.4% | |||
| 별도 순이익 | 수정 후 수정 전 증감률(%) | 1,535 1,604 1,679 1,722 1,599 1,607 1,661 0.3% 4.5% 3.7% |
자료 : DB 손해보험 , iM 증권 리서치본부 추정
33페이지 원문 HTML 펼치기
손해보험 (Overweight)
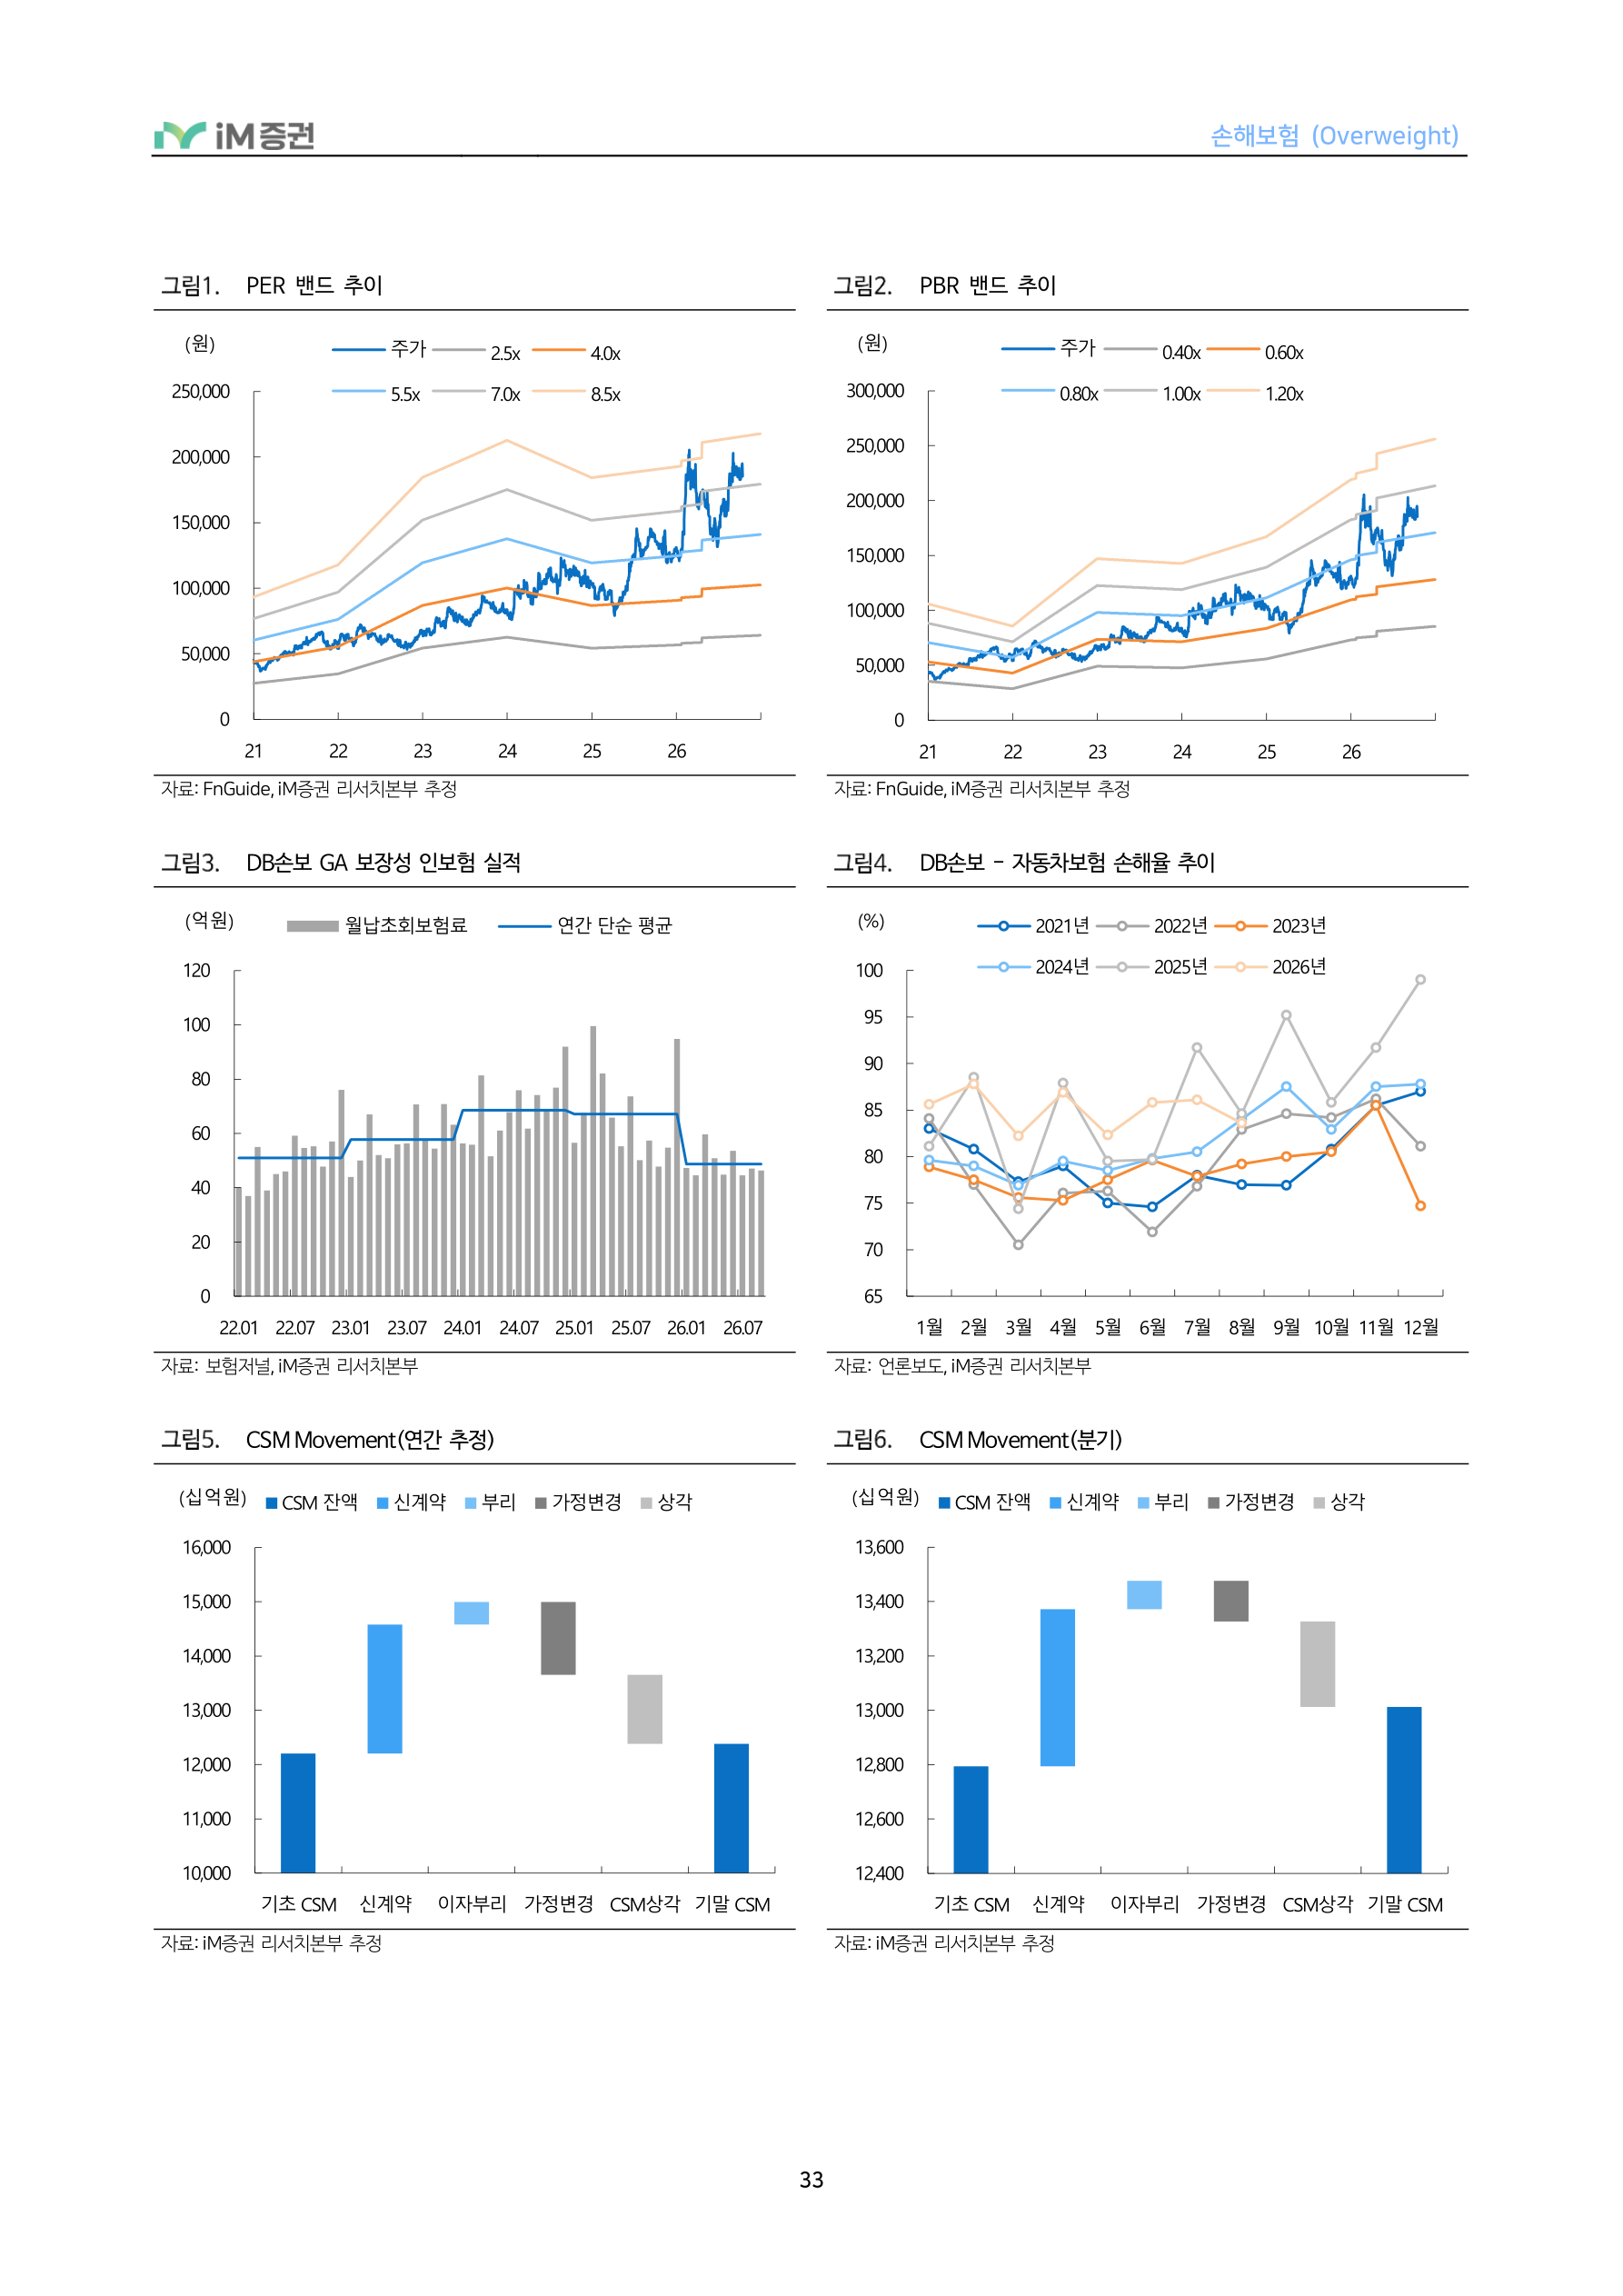
PER 밴드 추이
(원)
주가 2.5x 4.0x 5.5x 7.0x 8.5x
PBR 밴드 추이
(원)
주가 0.40x 0.60x 0.80x 1.00x 1.20x
자료 : FnGuide, iM 증권 리서치본부 추정 자료 : FnGuide, iM 증권 리서치본부 추정
DB손보 GA 보장성 인보험 실적 월납초회보험료 연간단순평균 (억원)
DB손보 - 자동차보험 손해율 추이
2021년 2022년 2023년 2024년 2025년 2026년
자료 : 보험저널 , iM 증권 리서치본부 자료 : 언론보도 , iM 증권 리서치본부
CSM Movement(연간 추정)
CSM 잔액 신계약 부리 가정변경 상각 (십억원)
CSM Movement(분기)
CSM 잔액 신계약 부리 가정변경 상각 (십억원)
기초CSM 신계약 이자부리 가정변경 CSM상각기말CSM
기초CSM 신계약 이자부리 가정변경 CSM상각기말CSM
자료 : iM 증권 리서치본부 추정 자료 : iM 증권 리서치본부 추정
34페이지 원문 HTML 펼치기
손해보험 (Overweight)
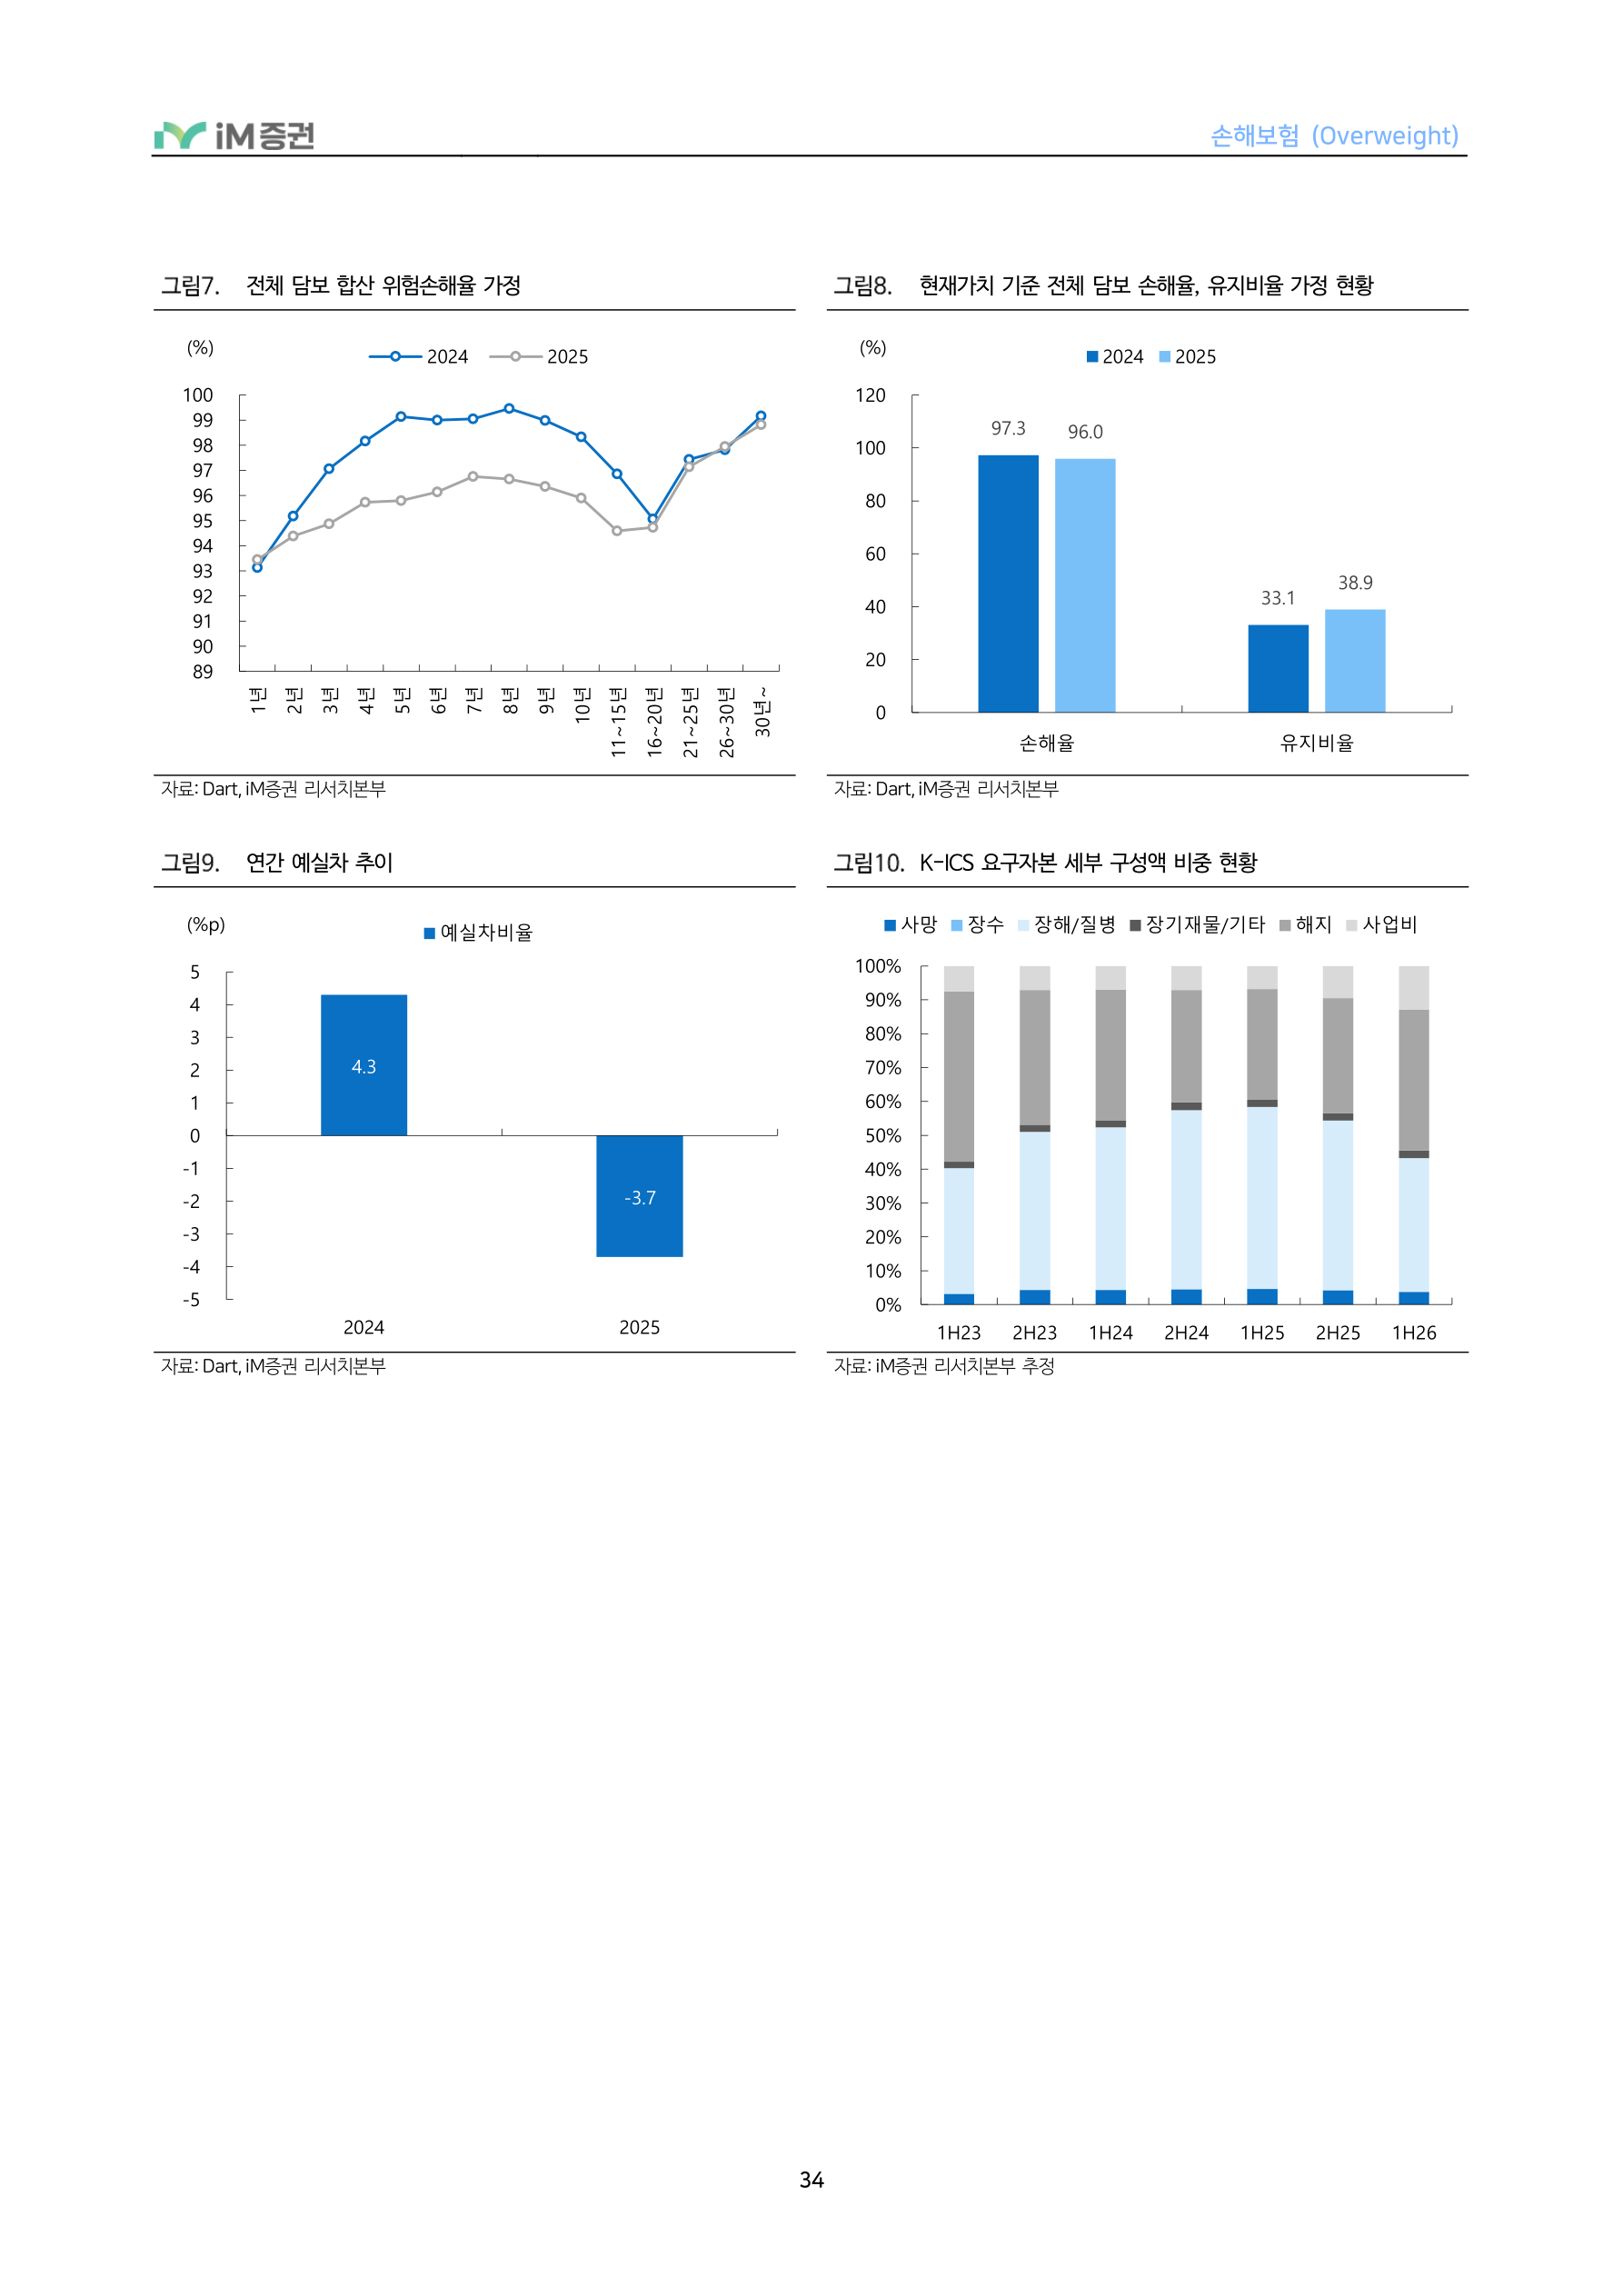
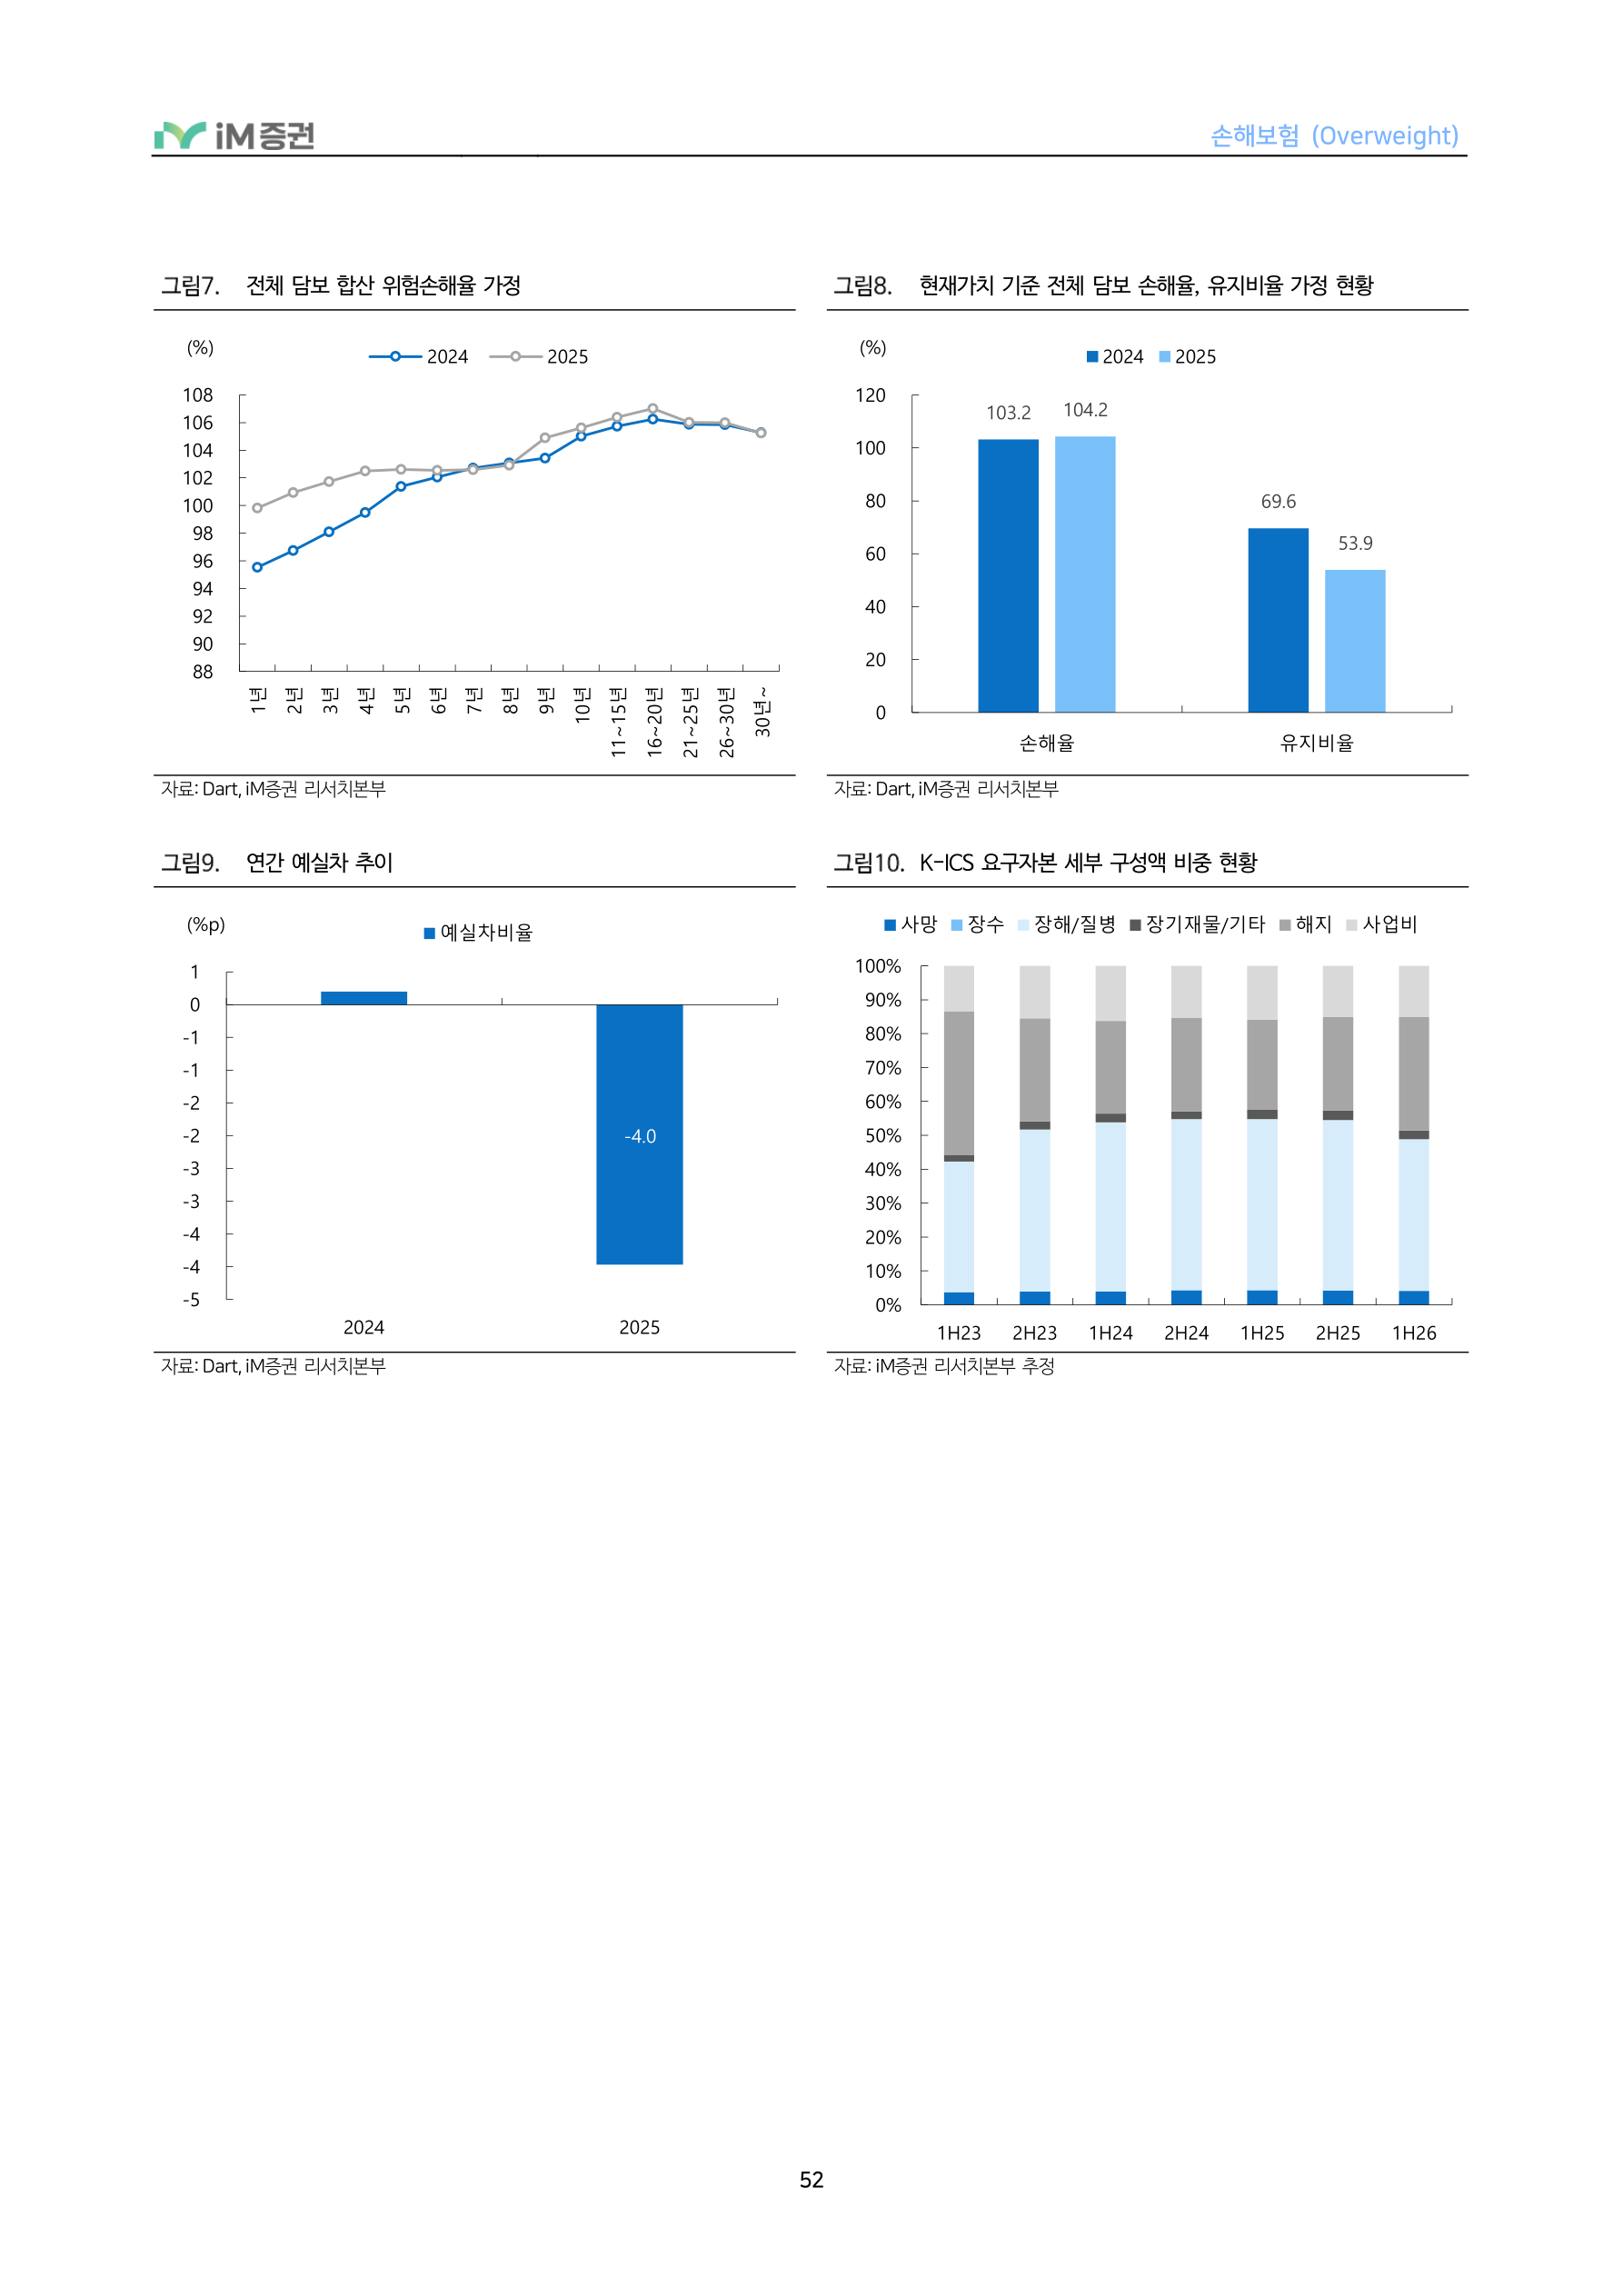
전체 담보 합산 위험손해율 가정
현재가치 기준 전체 담보 손해율, 유지비율 가정 현황
11~15년
16~20년
21~25년
26~30년
6년
8년
30년~
1년
2년
3년
4년
5년
7년
9년
10년
자료 : Dart, iM 증권 리서치본부 자료 : Dart, iM 증권 리서치본부
연간 예실차 추이 예실차비율 (%p)
손해율 유지비율
K-ICS 요구자본 세부 구성액 비중 현황
사망 장수 장해/질병 장기재물/기타 해지 사업비
자료 : Dart, iM 증권 리서치본부 자료 : iM 증권 리서치본부 추정
35페이지 원문 HTML 펼치기
손해보험 (Overweight)
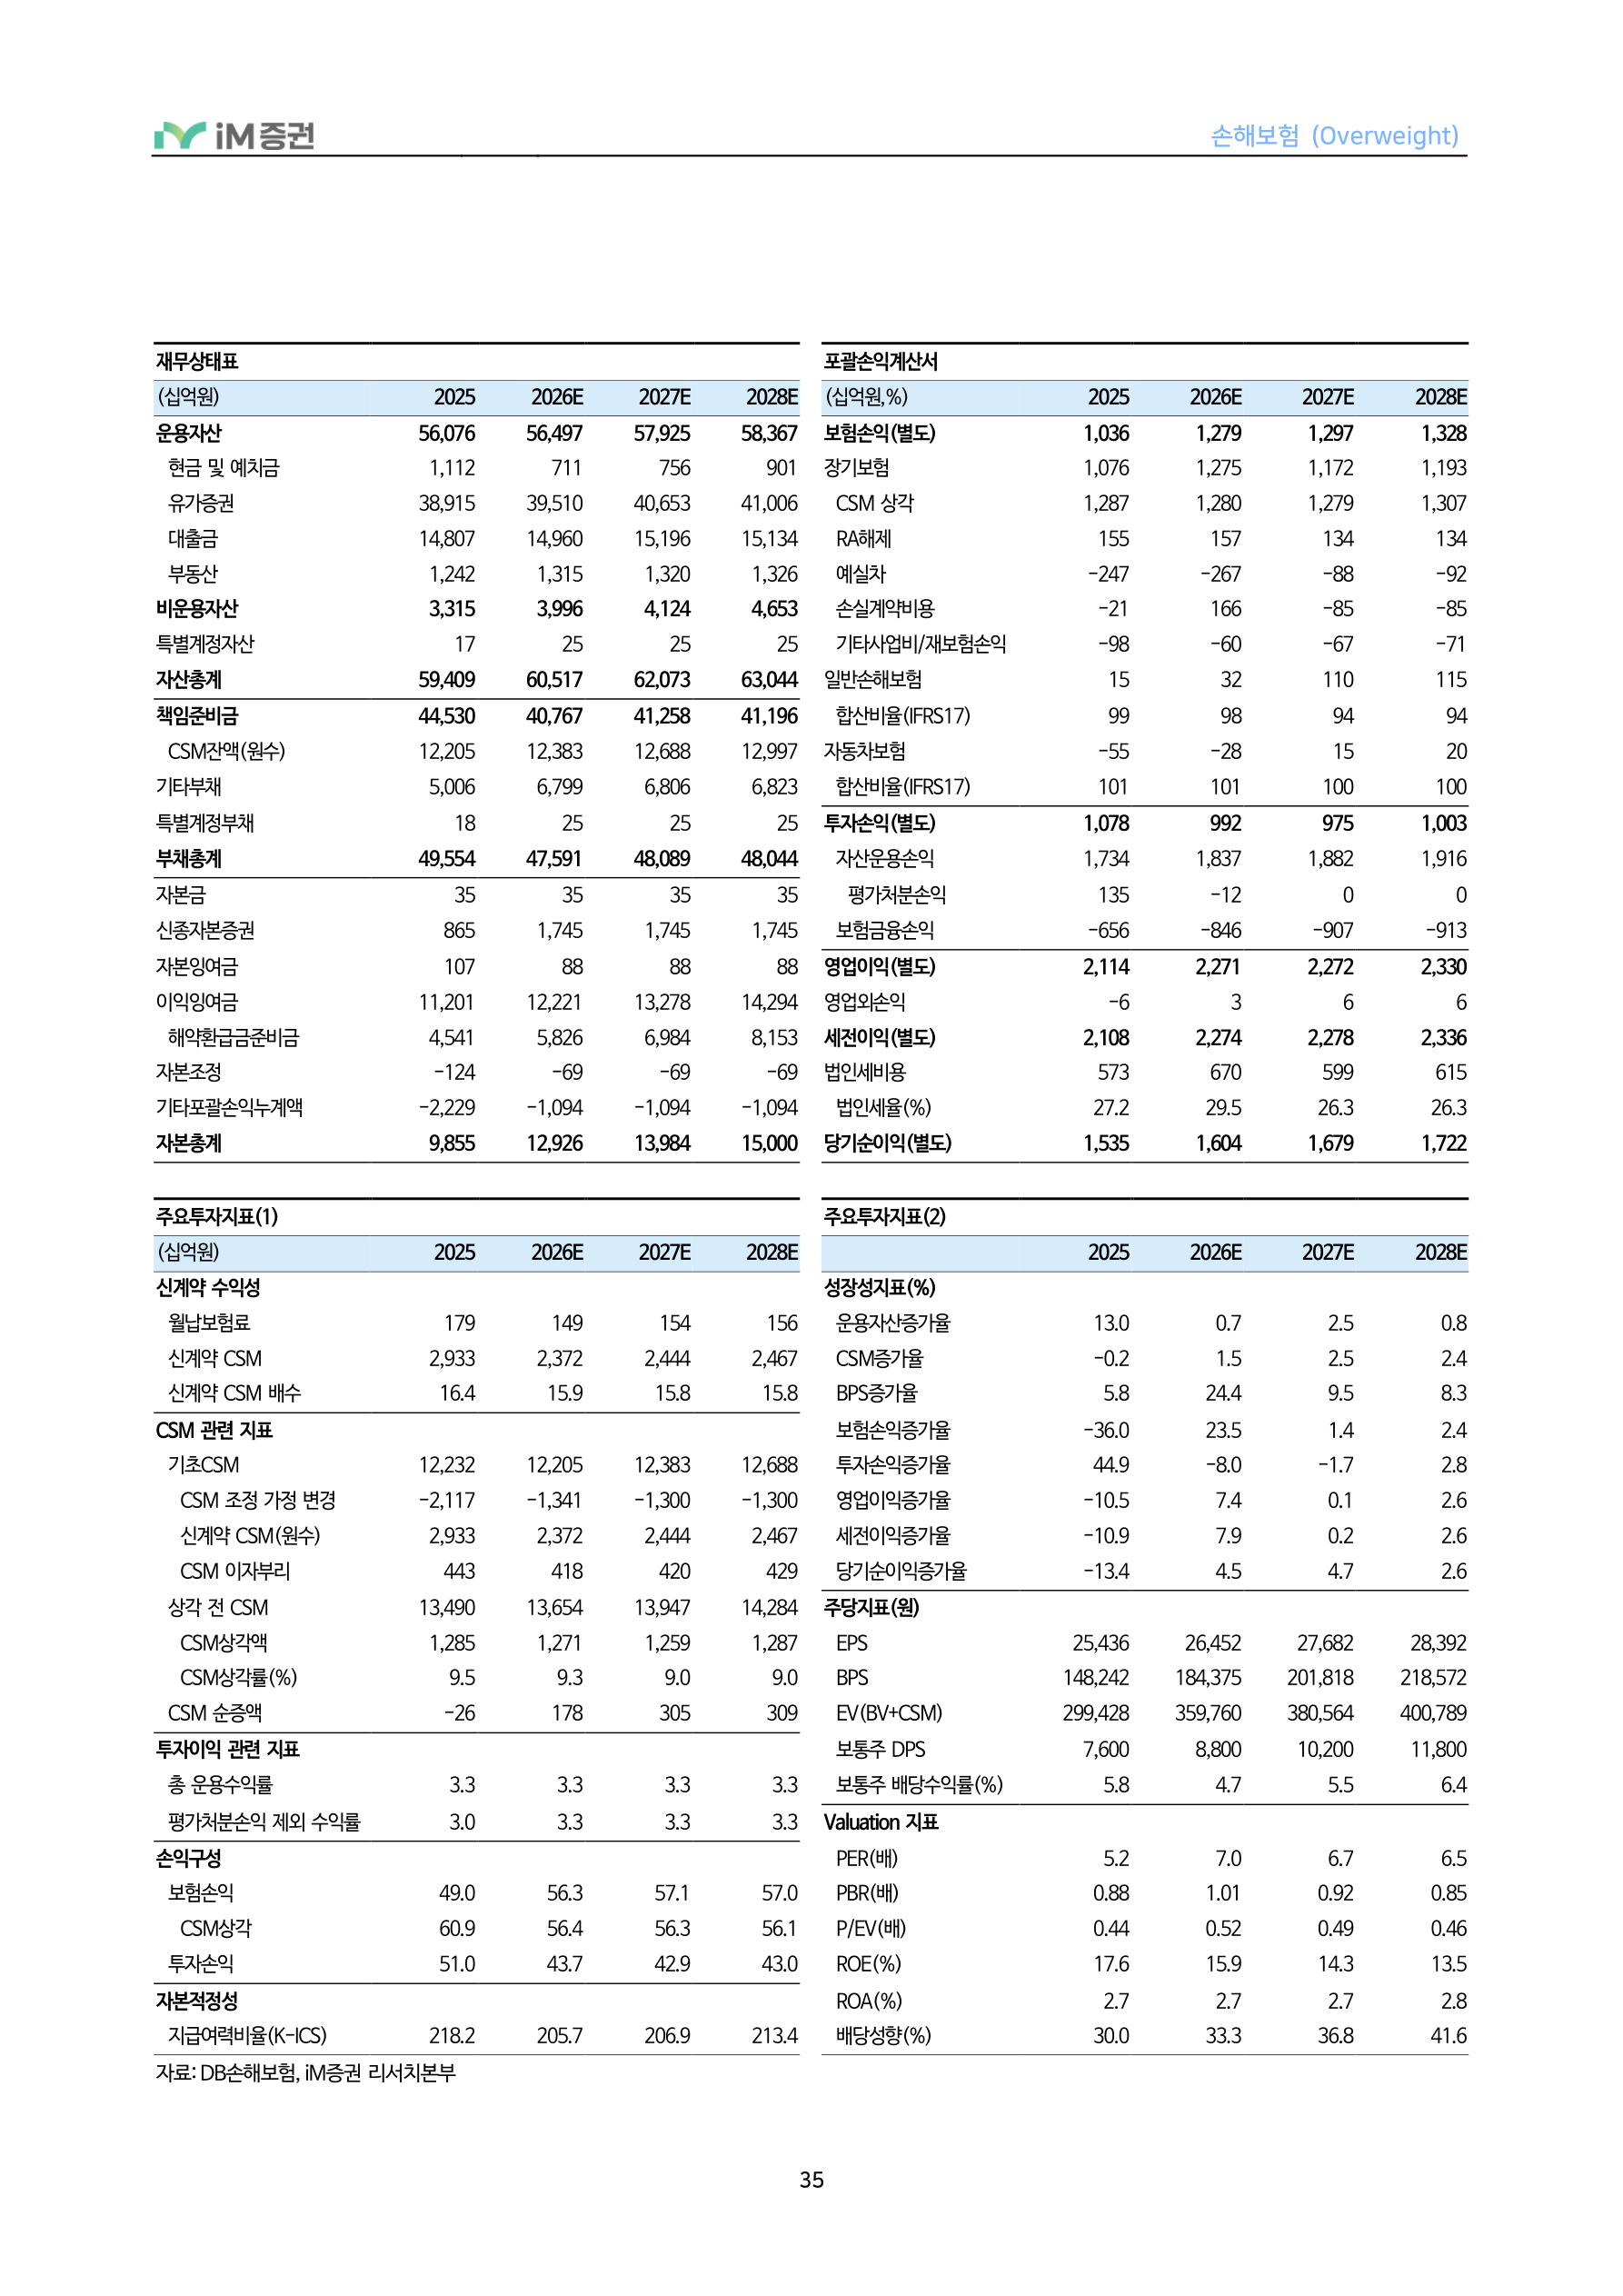
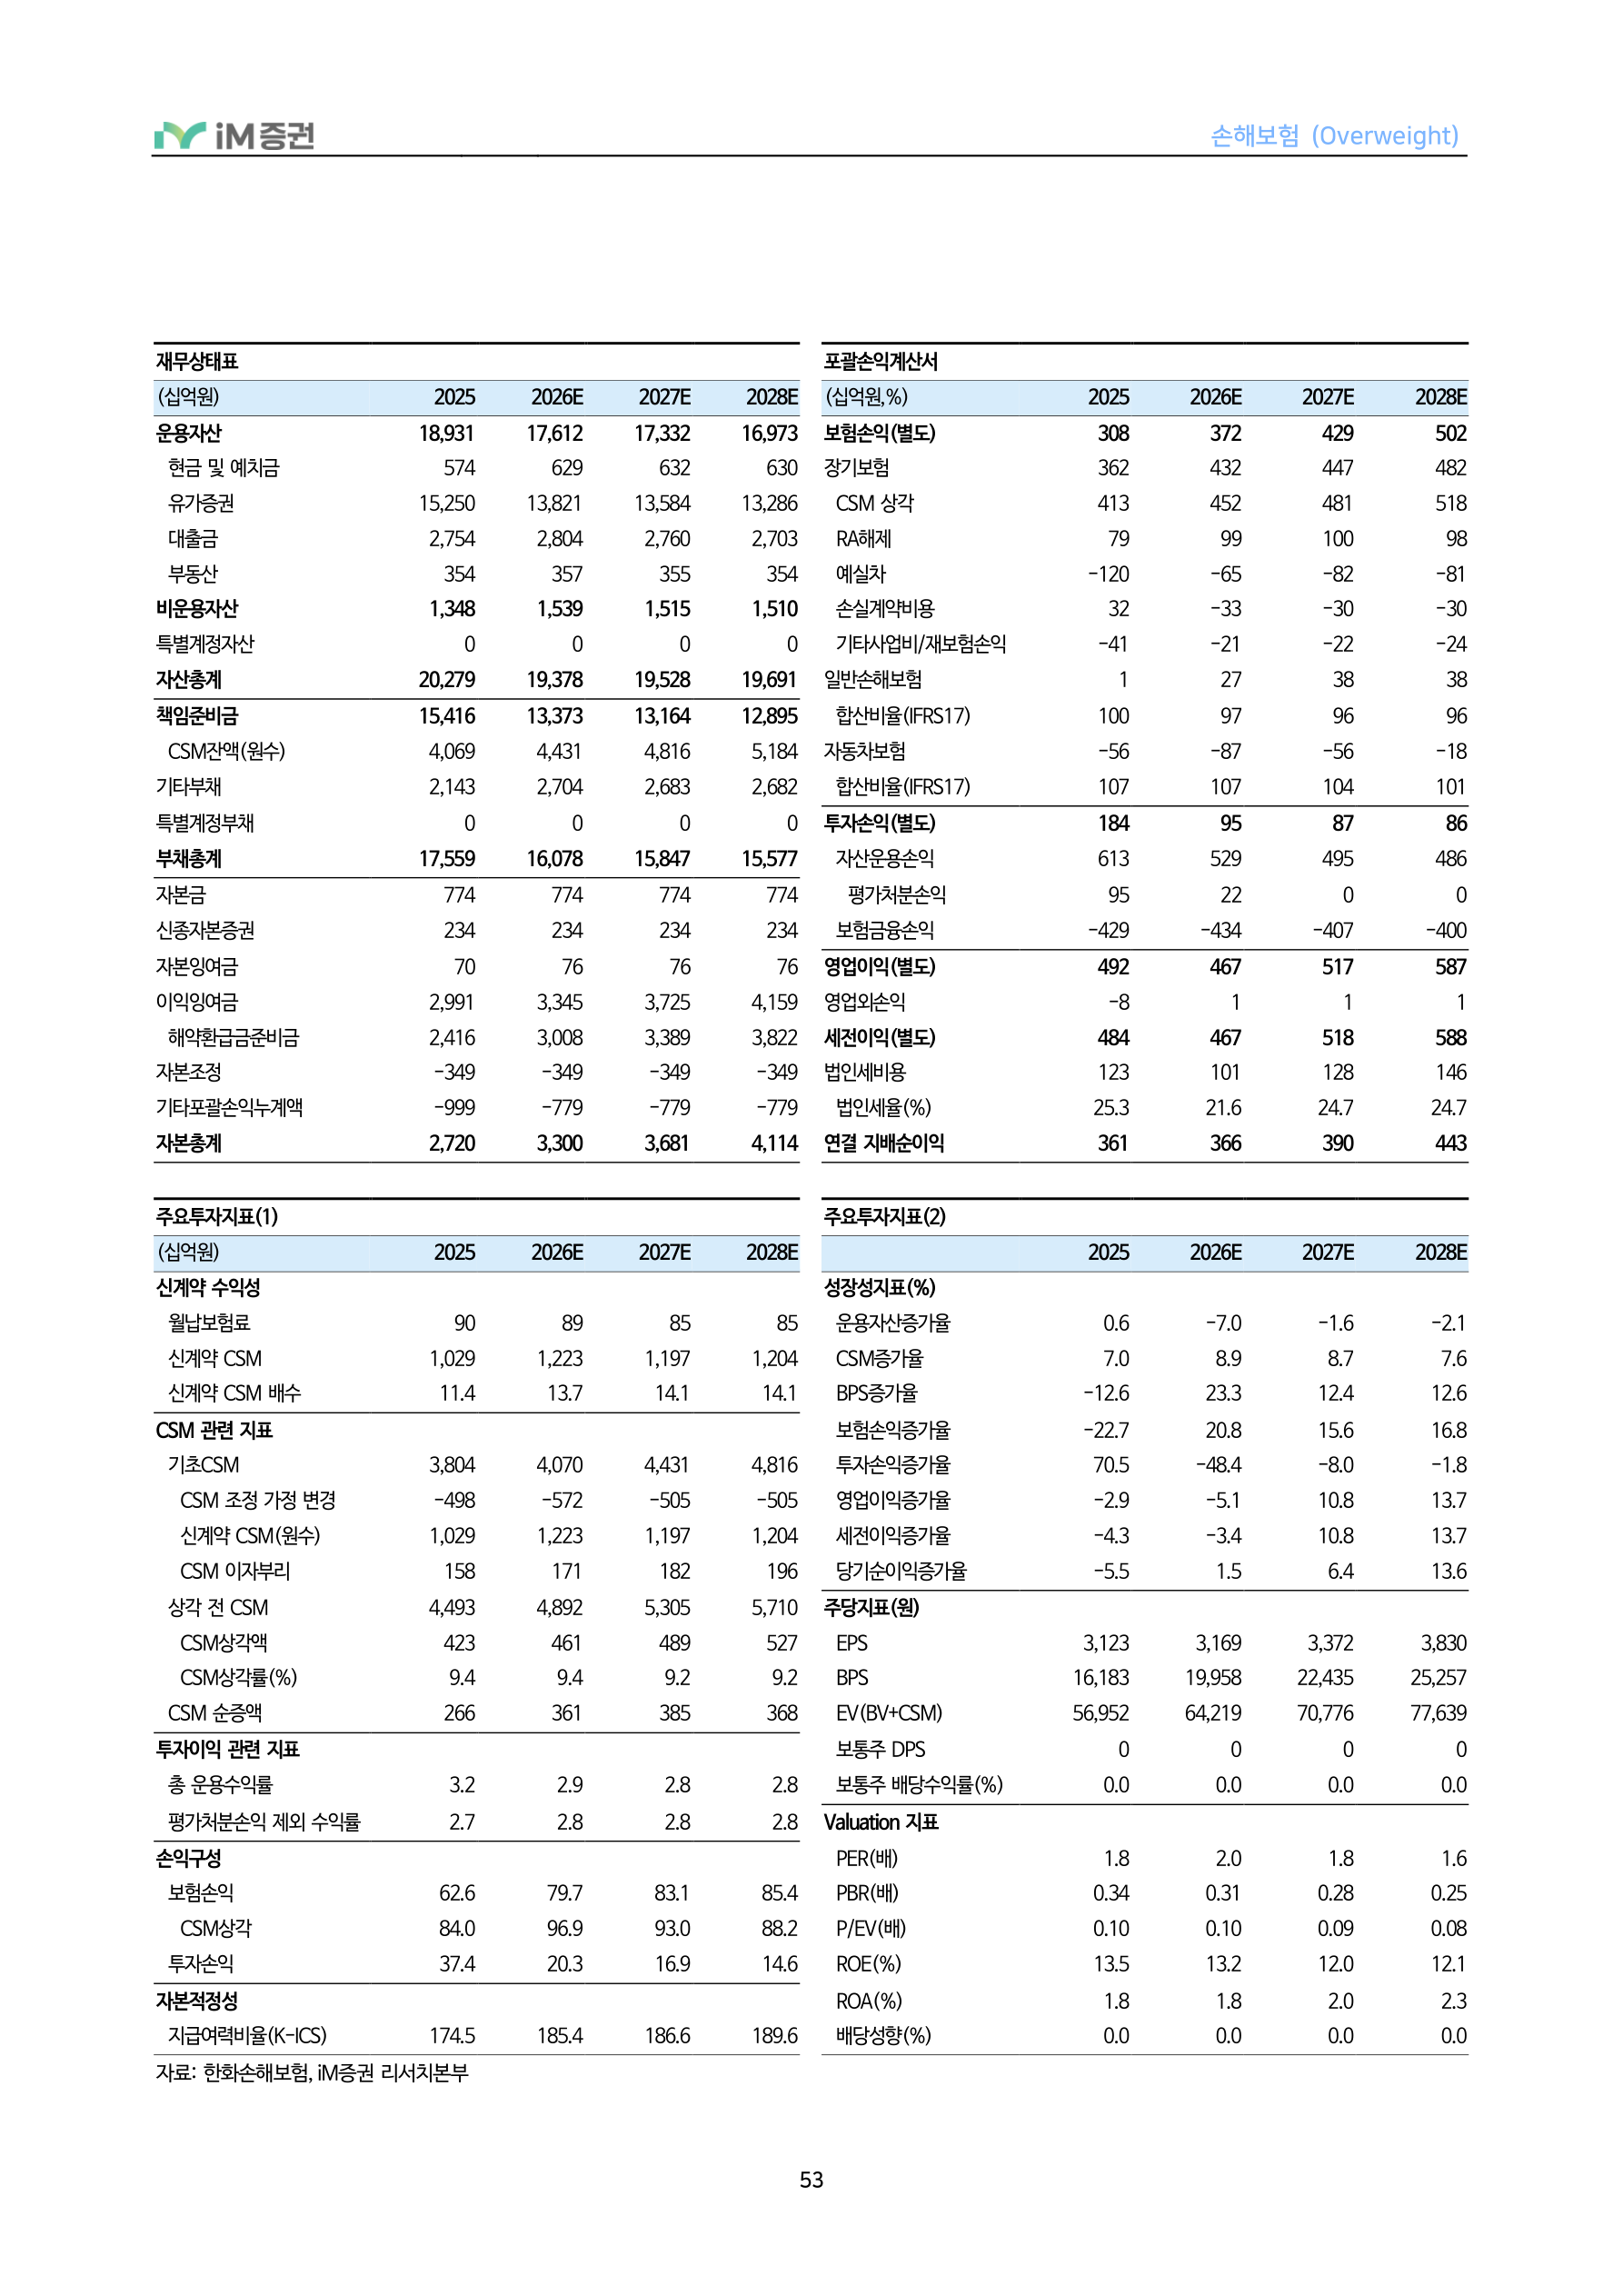
재무상태표 포괄손익계산서
주요투자지표(1) 주요투자지표(2)
신계약 수익성 성장성지표(%)
CSM 관련 지표 보험손익증가율 -36.0 23.5 1.4 2.4
상각 전 CSM 13,490 13,654 13,947 14,284 주당지표(원)
투자이익 관련 지표 보통주 DPS 7,600 8,800 10,200 11,800
평가처분손익 제외 수익률 3.0 3.3 3.3 3.3 Valuation 지표
자료: DB손해보험, iM증권 리서치본부
36페이지 원문 HTML 펼치기
손해보험 (Overweight)
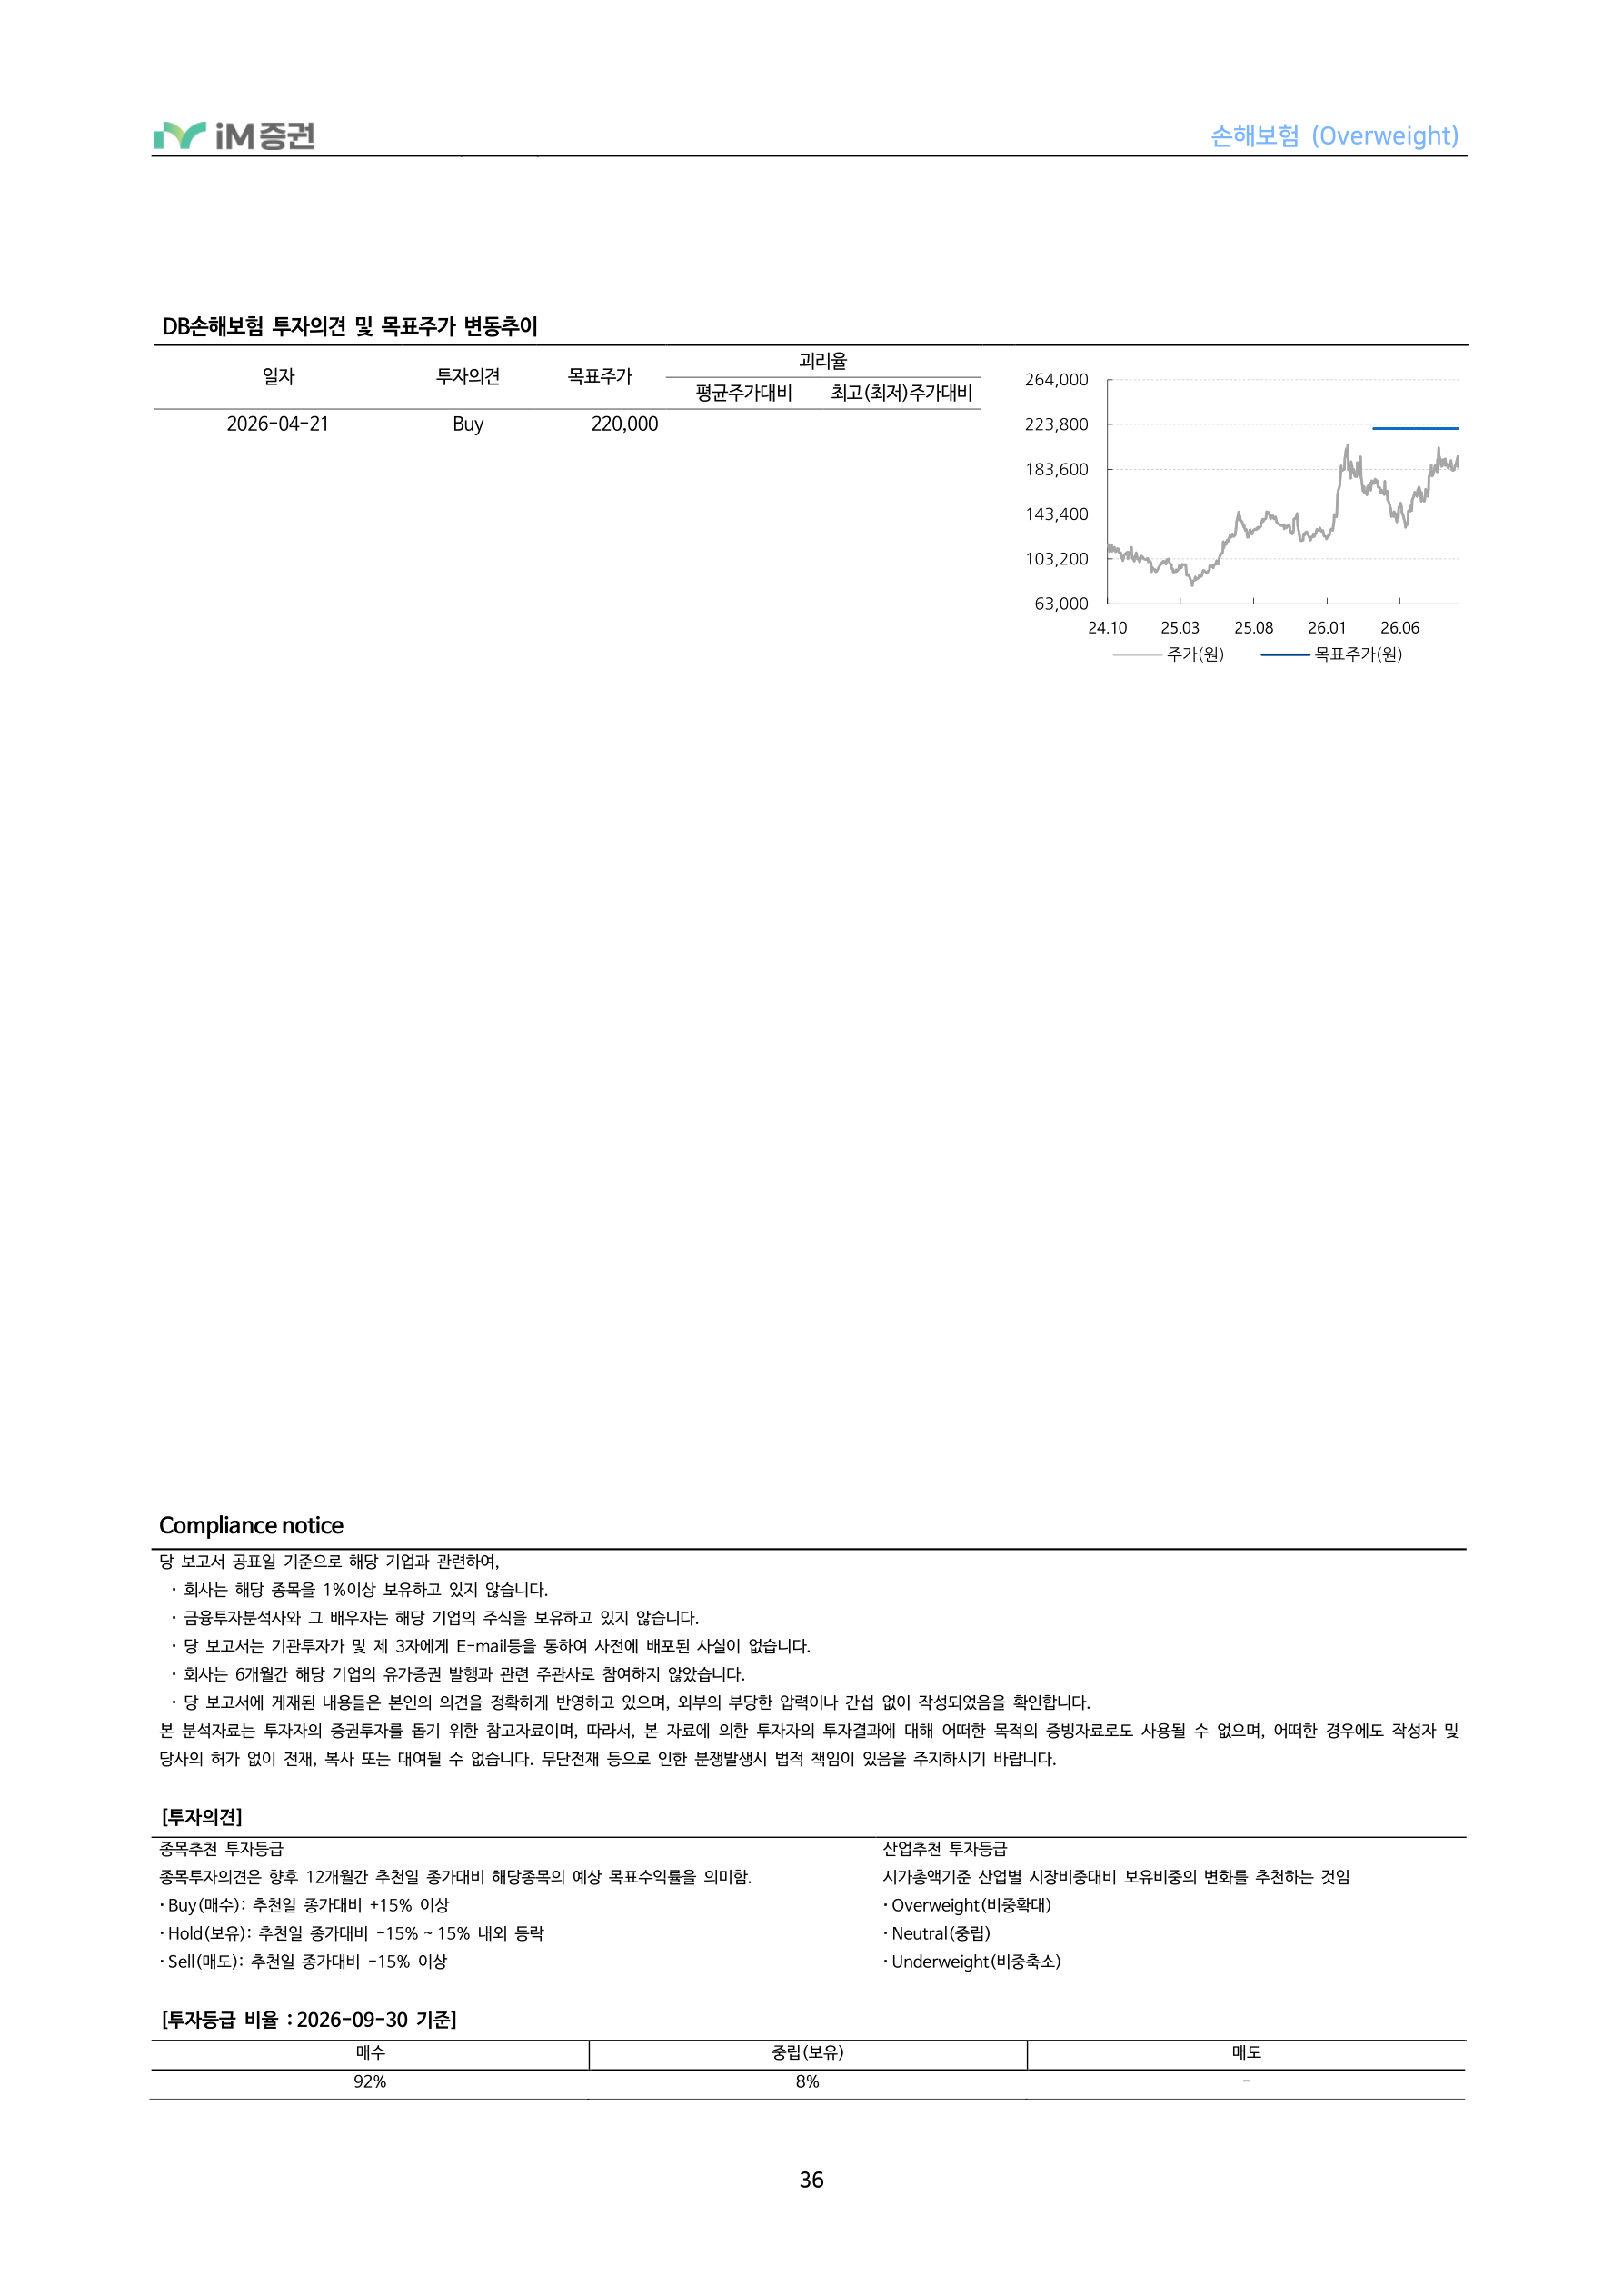
DB손해보험 투자의견 및 목표주가 변동추이 일자 투자의견 목표주가 2026-04-21 Buy 220,000 괴리율 평균주가대비 최고(최저)주가대비
주가(원) 목표주가(원)
Compliance notice
당 보고서 공표일 기준으로 해당 기업과 관련하여, 회사는 해당 종목을 1%이상 보유하고 있지 않습니다.
금융투자분석사와 그 배우자는 해당 기업의 주식을 보유하고 있지 않습니다.
당 보고서는 기관투자가 및 제 3자에게 E-mail등을 통하여 사전에 배포된 사실이 없습니다.
회사는 6개월간 해당 기업의 유가증권 발행과 관련 주관사로 참여하지 않았습니다.
당 보고서에 게재된 내용들은 본인의 의견을 정확하게 반영하고 있으며, 외부의 부당한 압력이나 간섭 없이 작성되었음을 확인합니다.
본 분석자료는 투자자의 증권투자를 돕기 위한 참고자료이며, 따라서, 본 자료에 의한 투자자의 투자결과에 대해 어떠한 목적의 증빙자료로도 사용될 수 없으며, 어떠한 경우에도 작성자 및 당사의 허가 없이 전재, 복사 또는 대여될 수 없습니다. 무단전재 등으로 인한 분쟁발생시 법적 책임이 있음을 주지하시기 바랍니다.
[투자의견]
종목추천 투자등급 종목투자의견은 향후 12개월간 추천일 종가대비 해당종목의 예상 목표수익률을 의미함.
Buy(매수): 추천일 종가대비 +15% 이상 Hold(보유): 추천일 종가대비 -15% ~ 15% 내외 등락 Sell(매도): 추천일 종가대비 -15% 이상
[투자등급 비율 : 2026-09-30 기준]
매수 중립(보유) 매도 산업추천 투자등급 시가총액기준 산업별 시장비중대비 보유비중의 변화를 추천하는 것임
Overweight(비중확대)
Neutral(중립)
Underweight(비중축소)
37페이지 원문 HTML 펼치기
손해보험 (Overweight)
삼성화재 (000810)
상대적으로 작은 전자 영향으로 오히려 안정적
3Q26 연결 지배순이익 4,670억원(-13.2% YoY) 전망
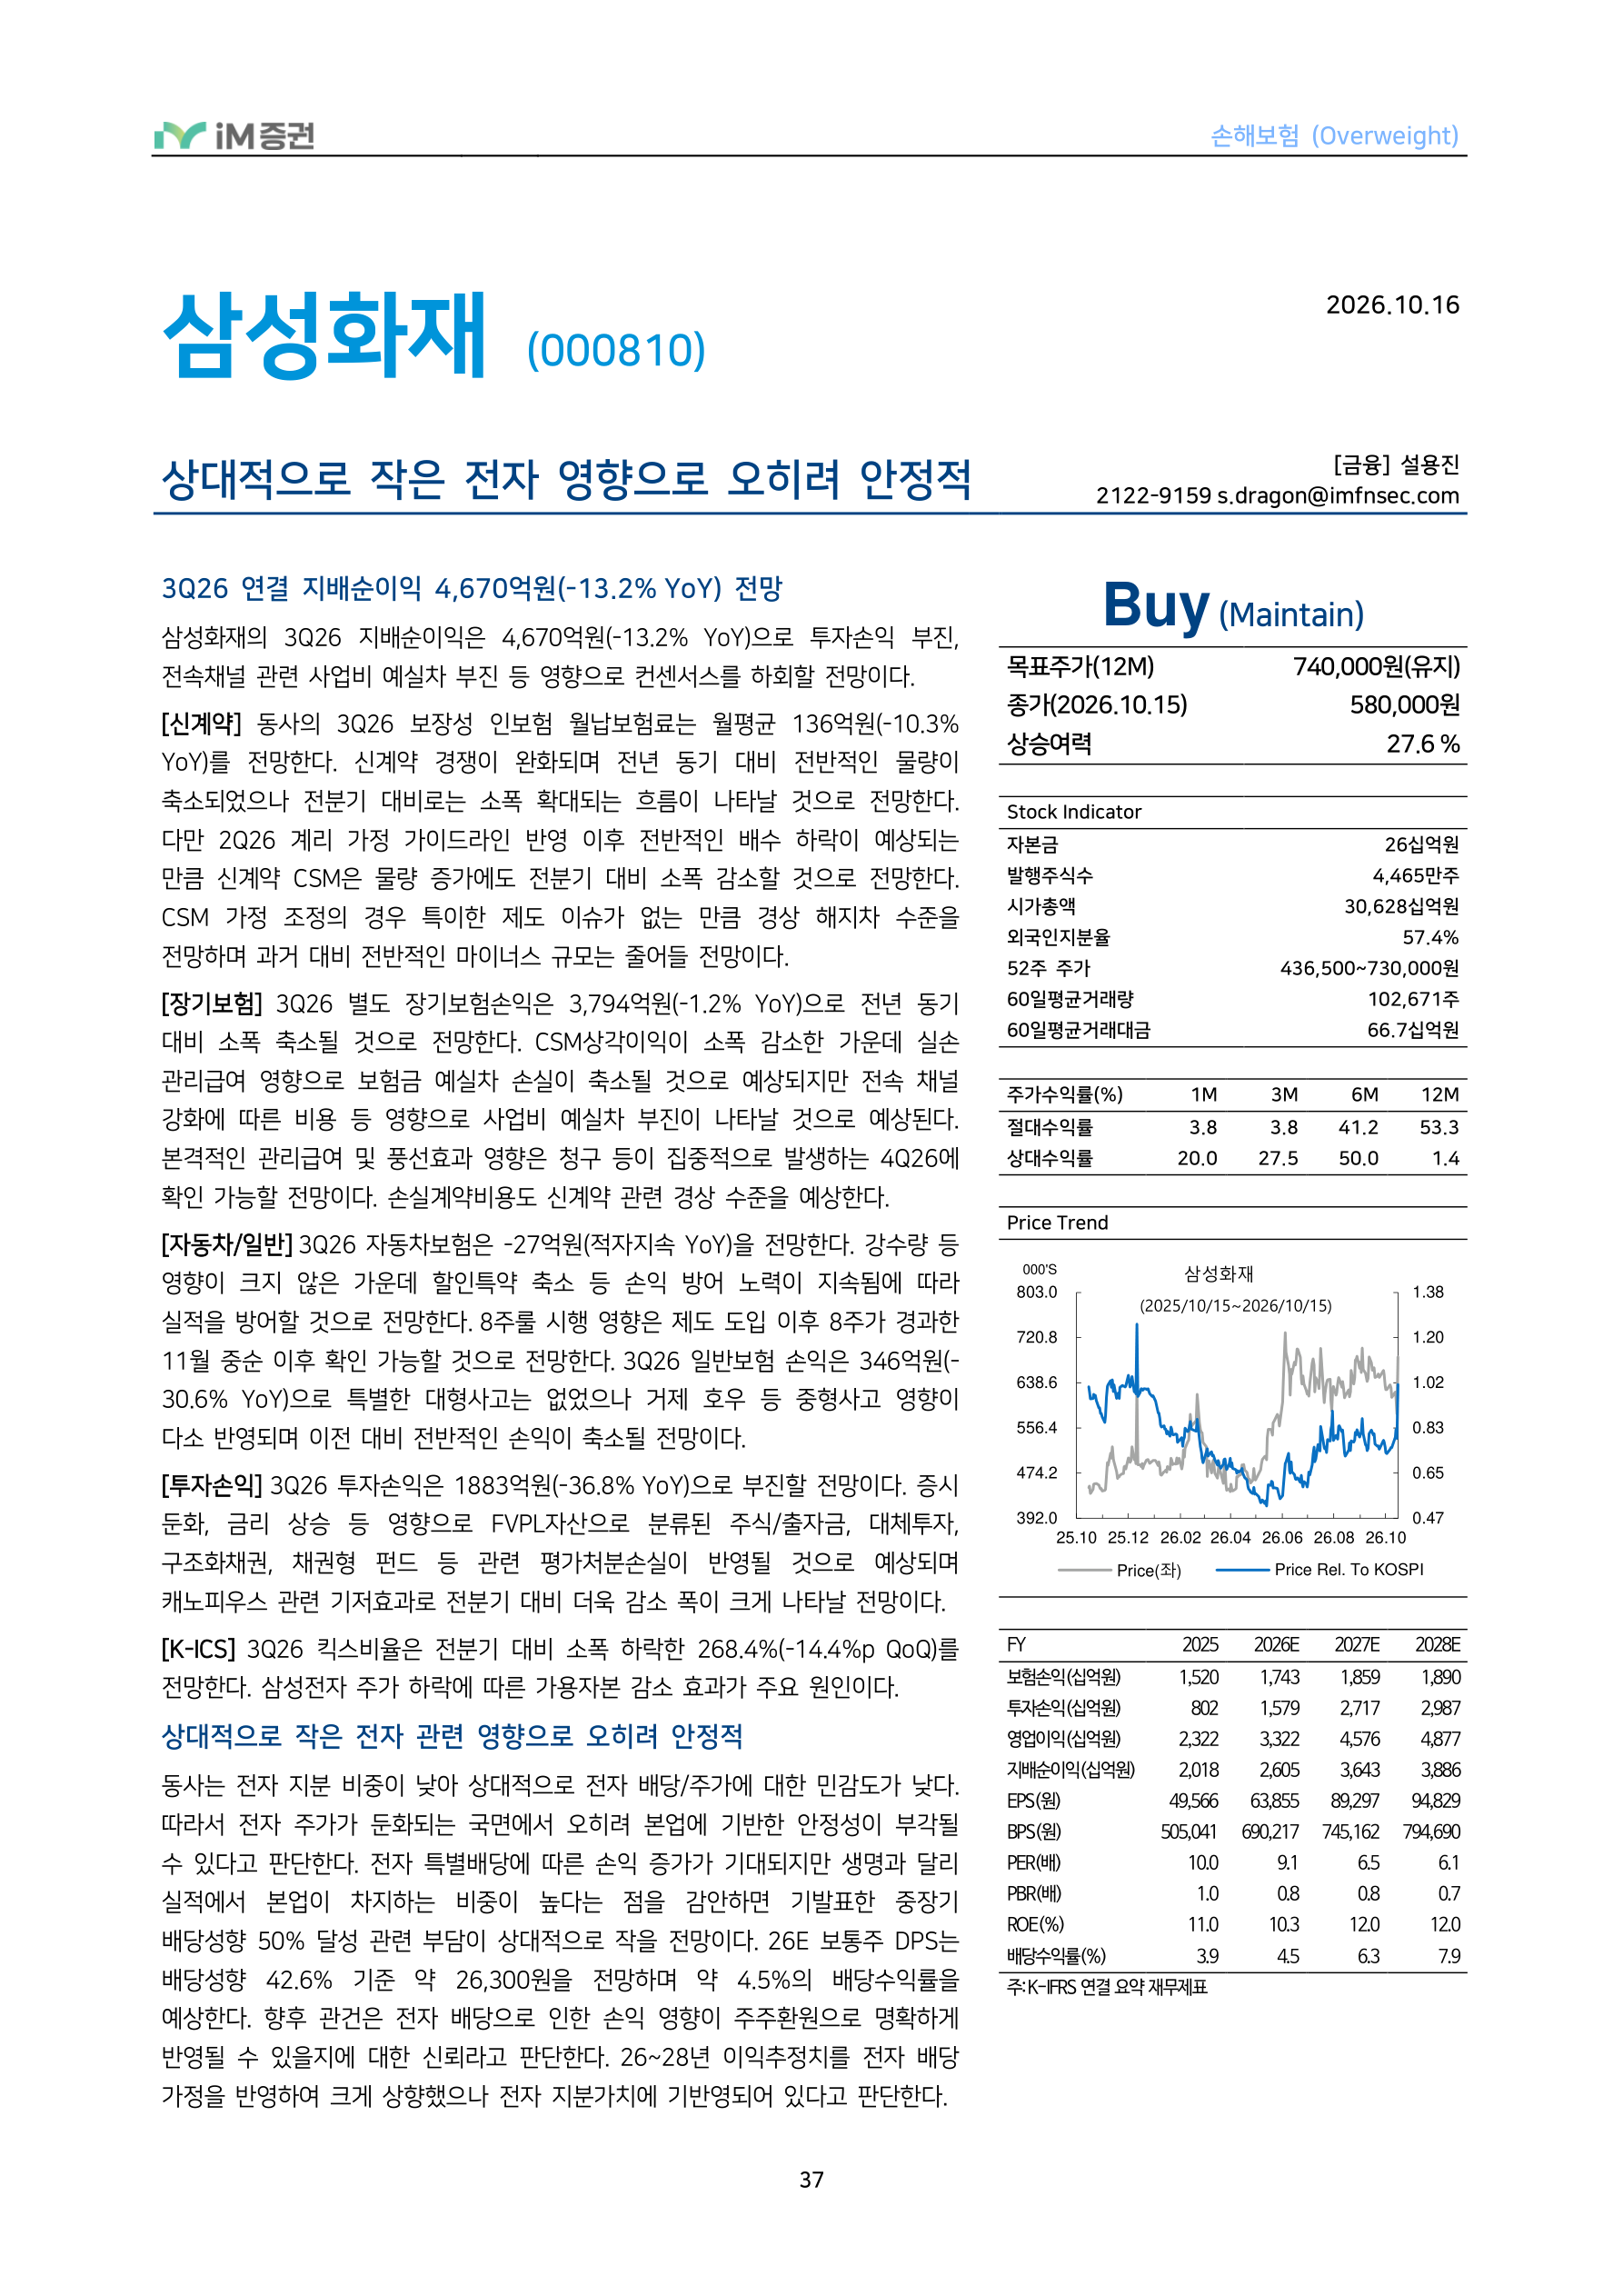
삼성화재의 3Q26 지배순이익은 4,670억원(-13.2% YoY)으로 투자손익 부진, 전속채널 관련 사업비 예실차 부진 등 영향으로 컨센서스를 하회할 전망이다.
[신계약] 동사의 3Q26 보장성 인보험 월납보험료는 월평균 136억원(-10.3% YoY)를 전망한다. 신계약 경쟁이 완화되며 전년 동기 대비 전반적인 물량이 축소되었으나 전분기 대비로는 소폭 확대되는 흐름이 나타날 것으로 전망한다.
다만 2Q26 계리 가정 가이드라인 반영 이후 전반적인 배수 하락이 예상되는 만큼 신계약 CSM은 물량 증가에도 전분기 대비 소폭 감소할 것으로 전망한다.
CSM 가정 조정의 경우 특이한 제도 이슈가 없는 만큼 경상 해지차 수준을 전망하며 과거 대비 전반적인 마이너스 규모는 줄어들 전망이다.
[장기보험] 3Q26 별도 장기보험손익은 3,794억원(-1.2% YoY)으로 전년 동기 대비 소폭 축소될 것으로 전망한다. CSM상각이익이 소폭 감소한 가운데 실손 관리급여 영향으로 보험금 예실차 손실이 축소될 것으로 예상되지만 전속 채널 강화에 따른 비용 등 영향으로 사업비 예실차 부진이 나타날 것으로 예상된다.
본격적인 관리급여 및 풍선효과 영향은 청구 등이 집중적으로 발생하는 4Q26에 확인 가능할 전망이다. 손실계약비용도 신계약 관련 경상 수준을 예상한다.
[자동차/일반] 3Q26 자동차보험은 -27억원(적자지속 YoY)을 전망한다. 강수량 등 영향이 크지 않은 가운데 할인특약 축소 등 손익 방어 노력이 지속됨에 따라 실적을 방어할 것으로 전망한다. 8주룰 시행 영향은 제도 도입 이후 8주가 경과한 11월 중순 이후 확인 가능할 것으로 전망한다. 3Q26 일반보험 손익은 346억원(- 30.6% YoY)으로 특별한 대형사고는 없었으나 거제 호우 등 중형사고 영향이 다소 반영되며 이전 대비 전반적인 손익이 축소될 전망이다.
[투자손익] 3Q26 투자손익은 1883억원(-36.8% YoY)으로 부진할 전망이다. 증시 둔화, 금리 상승 등 영향으로 FVPL자산으로 분류된 주식/출자금, 대체투자, 구조화채권, 채권형 펀드 등 관련 평가처분손실이 반영될 것으로 예상되며 캐노피우스 관련 기저효과로 전분기 대비 더욱 감소 폭이 크게 나타날 전망이다.
[K-ICS] 3Q26 킥스비율은 전분기 대비 소폭 하락한 268.4%(-14.4%p QoQ)를 전망한다. 삼성전자 주가 하락에 따른 가용자본 감소 효과가 주요 원인이다.
상대적으로 작은 전자 관련 영향으로 오히려 안정적
동사는 전자 지분 비중이 낮아 상대적으로 전자 배당/주가에 대한 민감도가 낮다.
따라서 전자 주가가 둔화되는 국면에서 오히려 본업에 기반한 안정성이 부각될 수 있다고 판단한다. 전자 특별배당에 따른 손익 증가가 기대되지만 생명과 달리 실적에서 본업이 차지하는 비중이 높다는 점을 감안하면 기발표한 중장기 배당성향 50% 달성 관련 부담이 상대적으로 작을 전망이다. 26E 보통주 DPS는 배당성향 42.6% 기준 약 26,300원을 전망하며 약 4.5%의 배당수익률을 예상한다. 향후 관건은 전자 배당으로 인한 손익 영향이 주주환원으로 명확하게 반영될 수 있을지에 대한 신뢰라고 판단한다. 26~28년 이익추정치를 전자 배당 가정을 반영하여 크게 상향했으나 전자 지분가치에 기반영되어 있다고 판단한다.
[금융] 설용진 2122-9159 s.dragon@imfnsec.com
Buy (Maintain)
목표주가(12M) 740,000원(유지)
종가(2026.10.15) 580,000원 상승여력 27.6 %
Stock Indicator 자본금 26십억원 발행주식수 4,465만주 시가총액 30,628십억원 외국인지분율 57.4% 52주 주가 436,500~730,000원 60일평균거래량 102,671주 60일평균거래대금 66.7십억원
Price Trend
000'S
삼성화재
Price( 좌 ) Price Rel. To KOSPI
주: K-IFRS 연결 요약 재무제표
38페이지 원문 HTML 펼치기
손해보험 (Overweight)
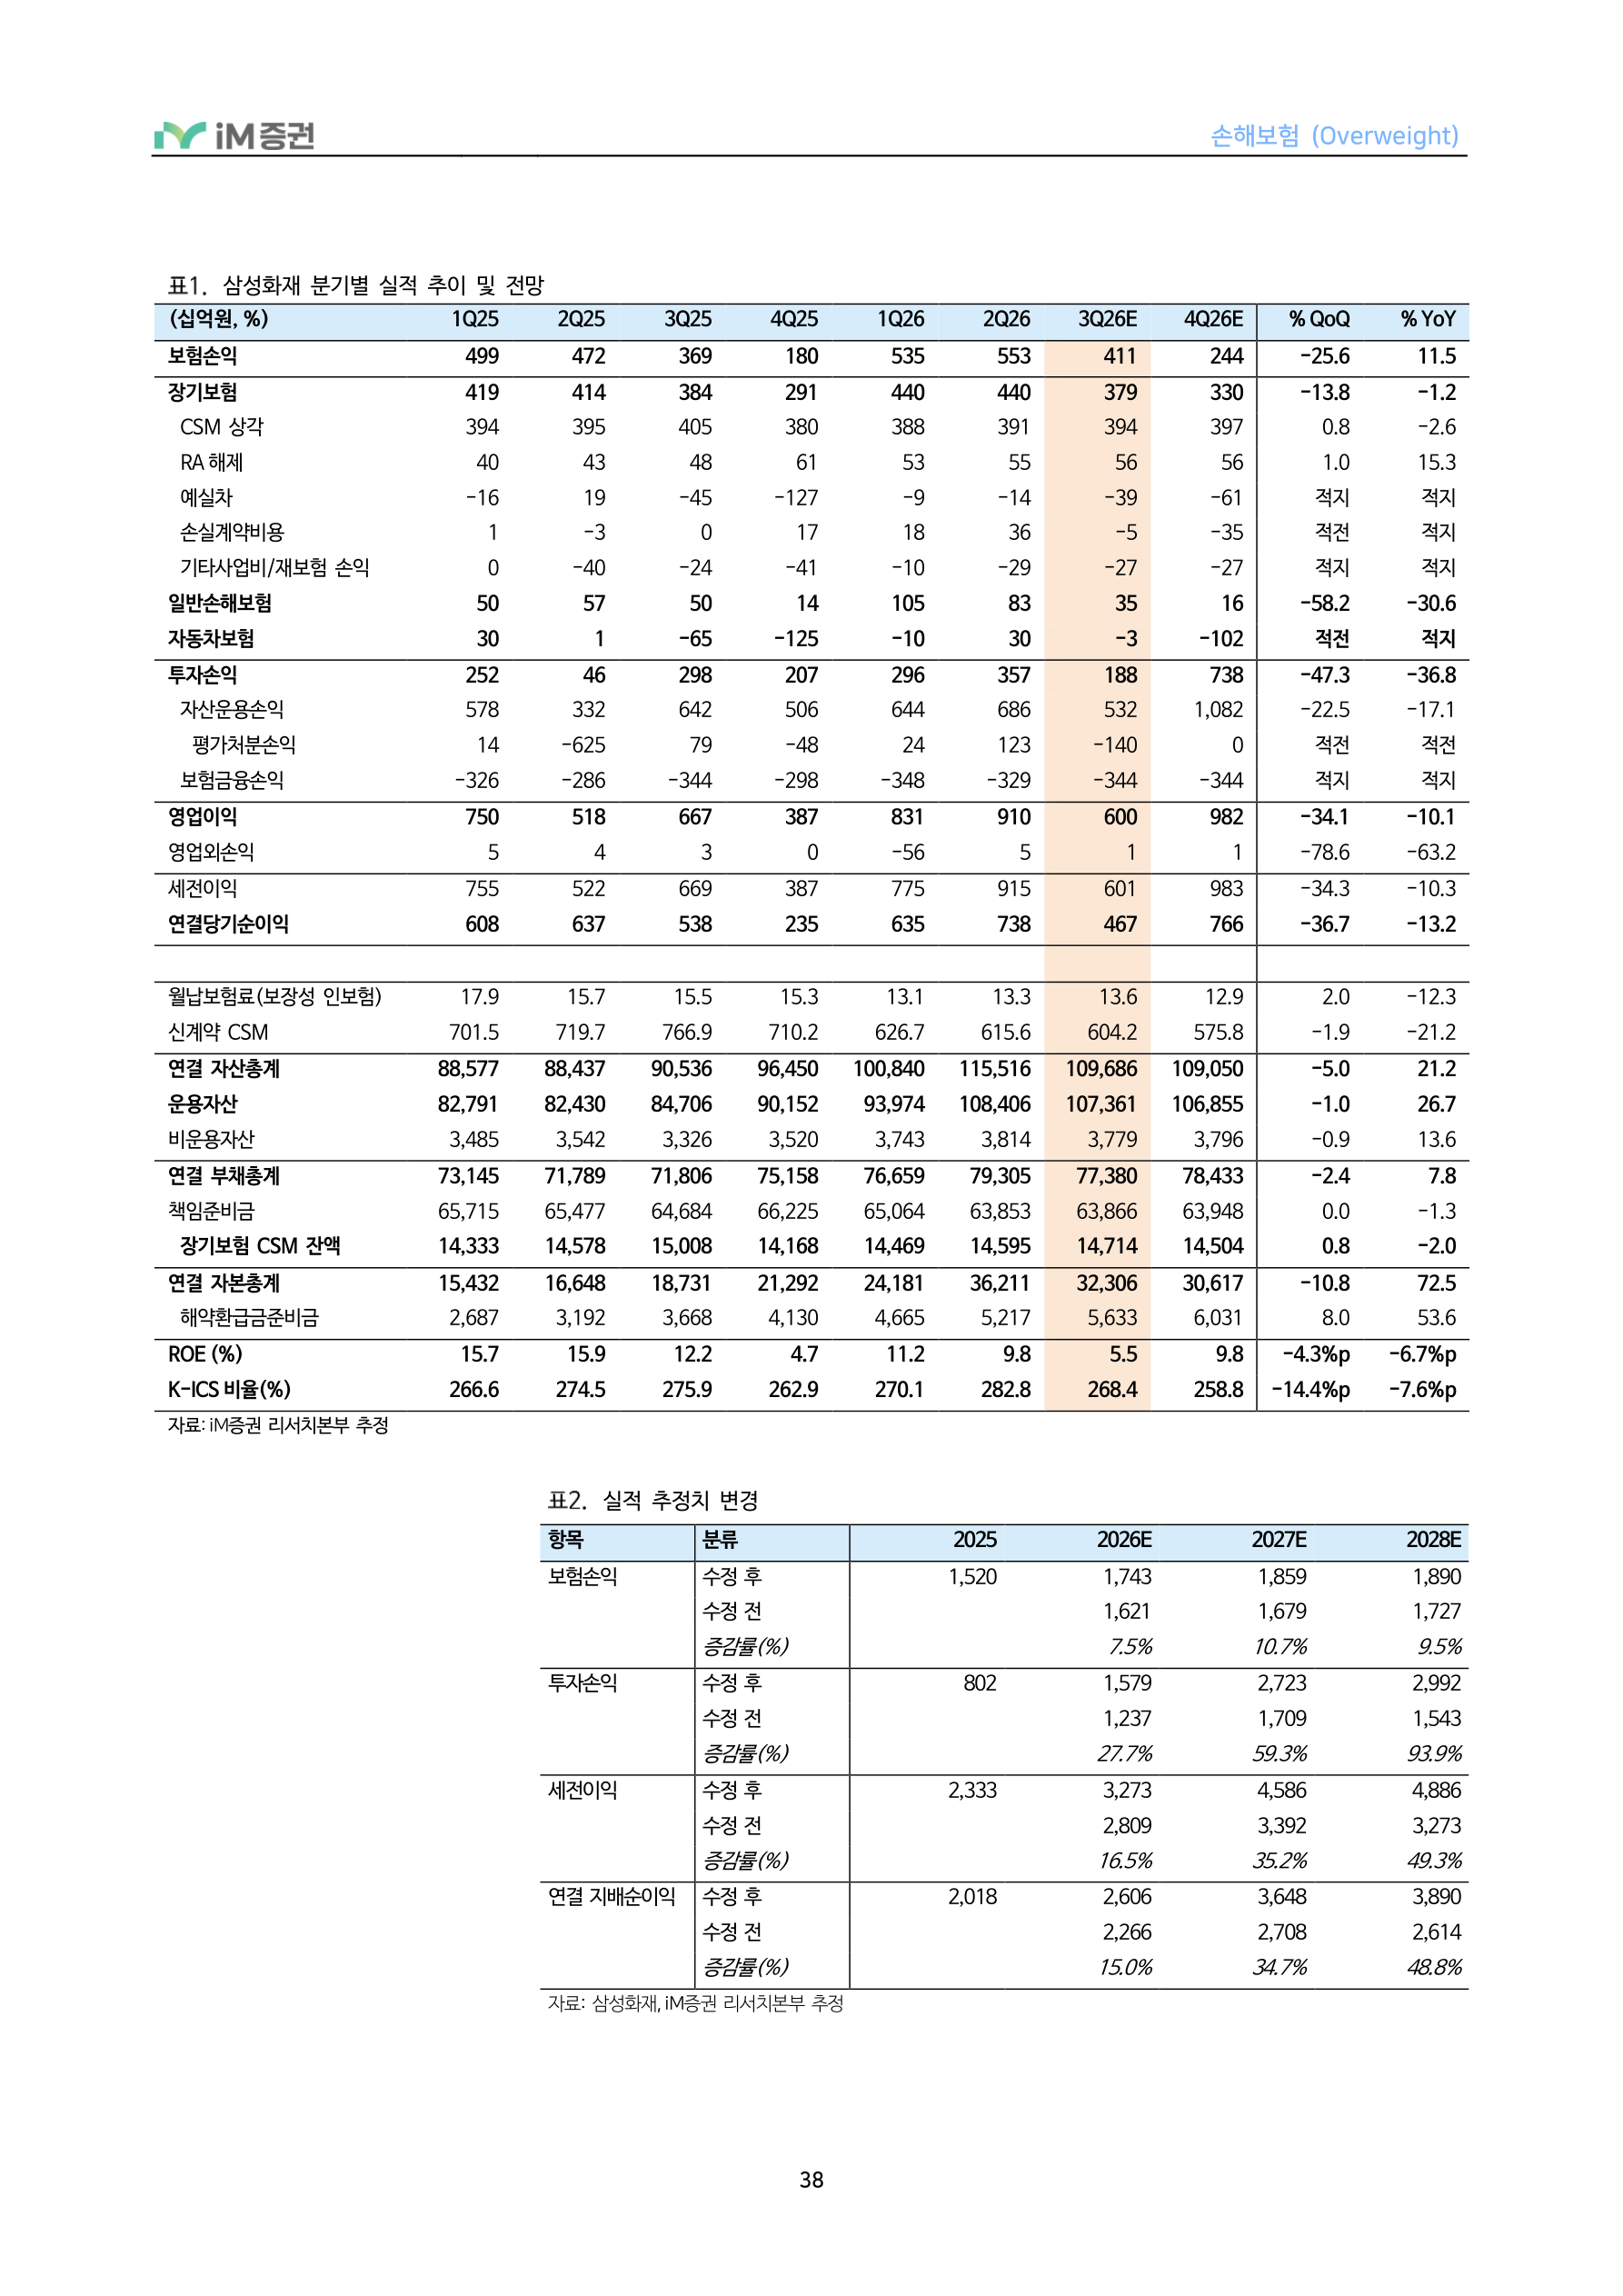
삼성화재 분기별 실적 추이 및 전망
자료 : iM 증권 리서치본부 추정
실적 추정치 변경
| 항목 | 분류 | 2025 | 2026E | 2027E | 2028E |
|---|---|---|---|---|---|
| 보험손익 | 수정 후 수정 전 증감률(%) | 1,520 1,743 1,859 1,890 1,621 1,679 1,727 7.5% 10.7% 9.5% | |||
| 투자손익 | 수정 후 수정 전 증감률(%) | 802 1,579 2,723 2,992 1,237 1,709 1,543 27.7% 59.3% 93.9% | |||
| 세전이익 | 수정 후 수정 전 증감률(%) | 2,333 3,273 4,586 4,886 2,809 3,392 3,273 16.5% 35.2% 49.3% | |||
| 연결 지배순이익 | 수정 후 수정 전 증감률(%) | 2,018 2,606 3,648 3,890 2,266 2,708 2,614 15.0% 34.7% 48.8% |
자료 : 삼성화재 , iM 증권 리서치본부 추정
39페이지 원문 HTML 펼치기
손해보험 (Overweight)
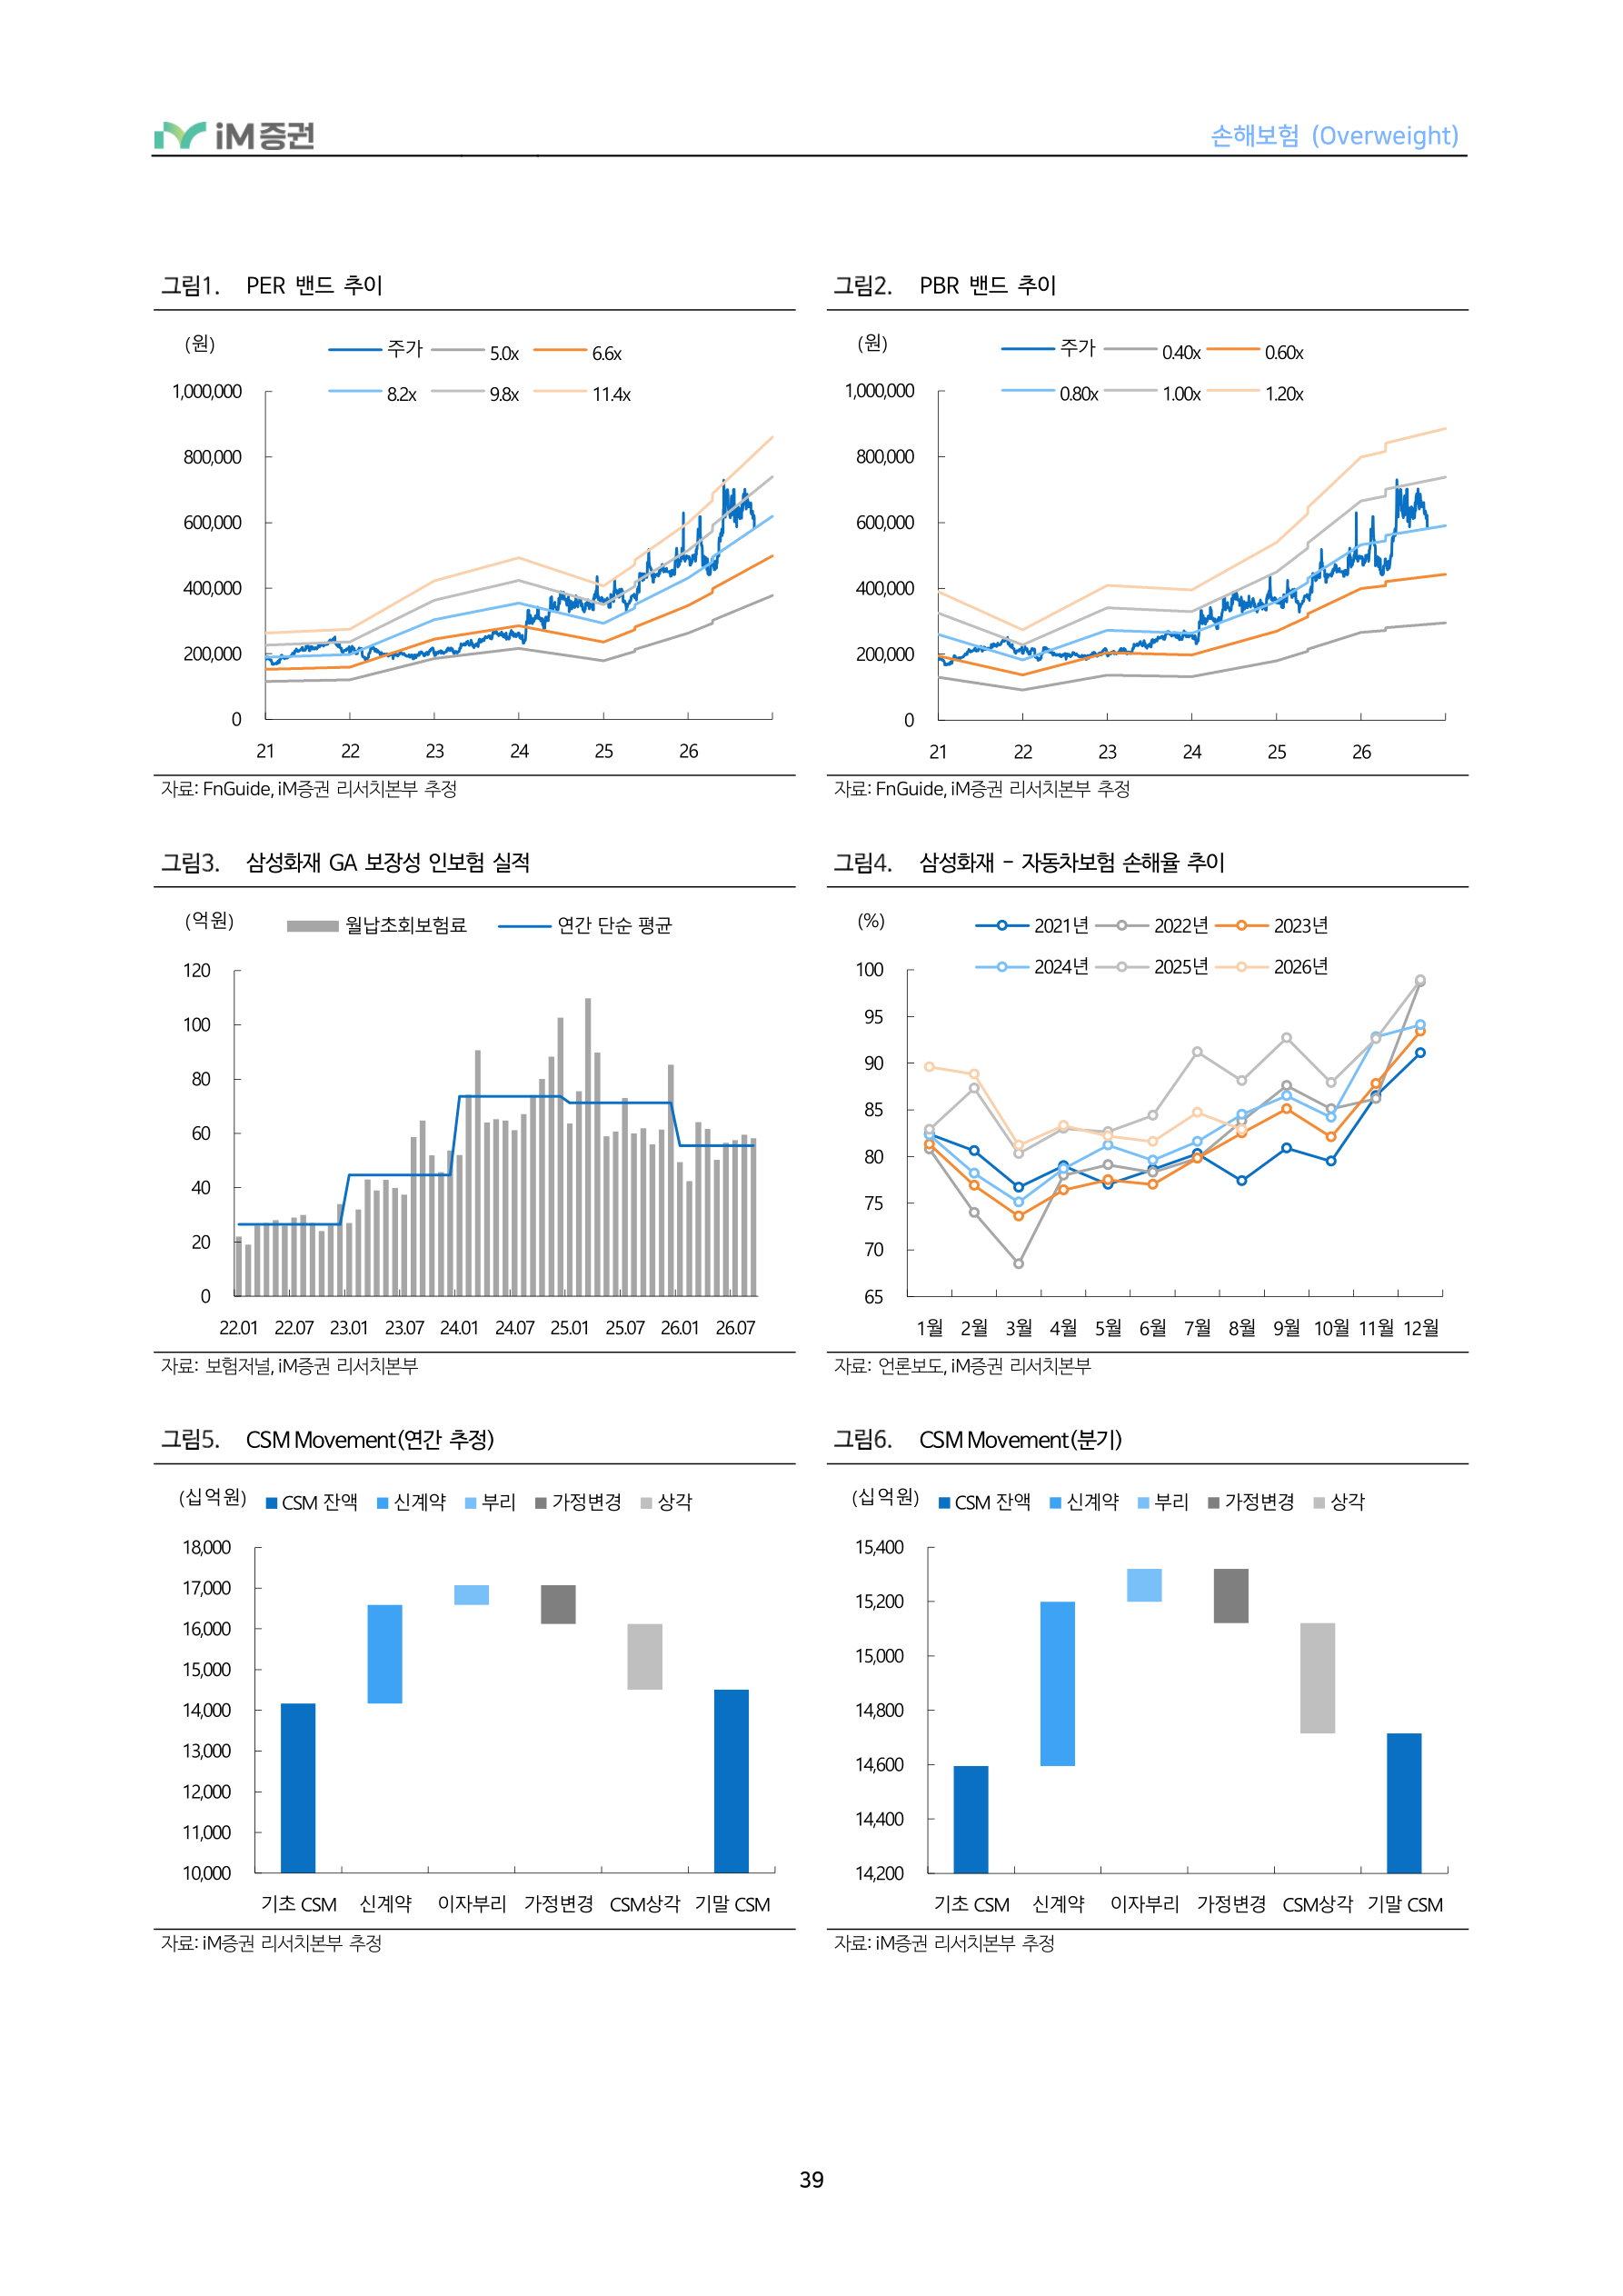
PER 밴드 추이
(원)
주가 5.0x 6.6x 8.2x 9.8x 11.4x
PBR 밴드 추이
(원)
주가 0.40x 0.60x 0.80x 1.00x 1.20x
자료 : FnGuide, iM 증권 리서치본부 추정 자료 : FnGuide, iM 증권 리서치본부 추정
삼성화재 GA 보장성 인보험 실적 월납초회보험료 연간단순평균 (억원)
삼성화재 - 자동차보험 손해율 추이
2021년 2022년 2023년 2024년 2025년 2026년
자료 : 보험저널 , iM 증권 리서치본부 자료 : 언론보도 , iM 증권 리서치본부
CSM Movement(연간 추정)
CSM 잔액 신계약 부리 가정변경 상각 (십억원)
CSM Movement(분기)
CSM 잔액 신계약 부리 가정변경 상각 (십억원)
기초CSM 신계약 이자부리 가정변경 CSM상각기말CSM
기초CSM 신계약 이자부리 가정변경 CSM상각기말CSM
자료 : iM 증권 리서치본부 추정 자료 : iM 증권 리서치본부 추정
40페이지 원문 HTML 펼치기
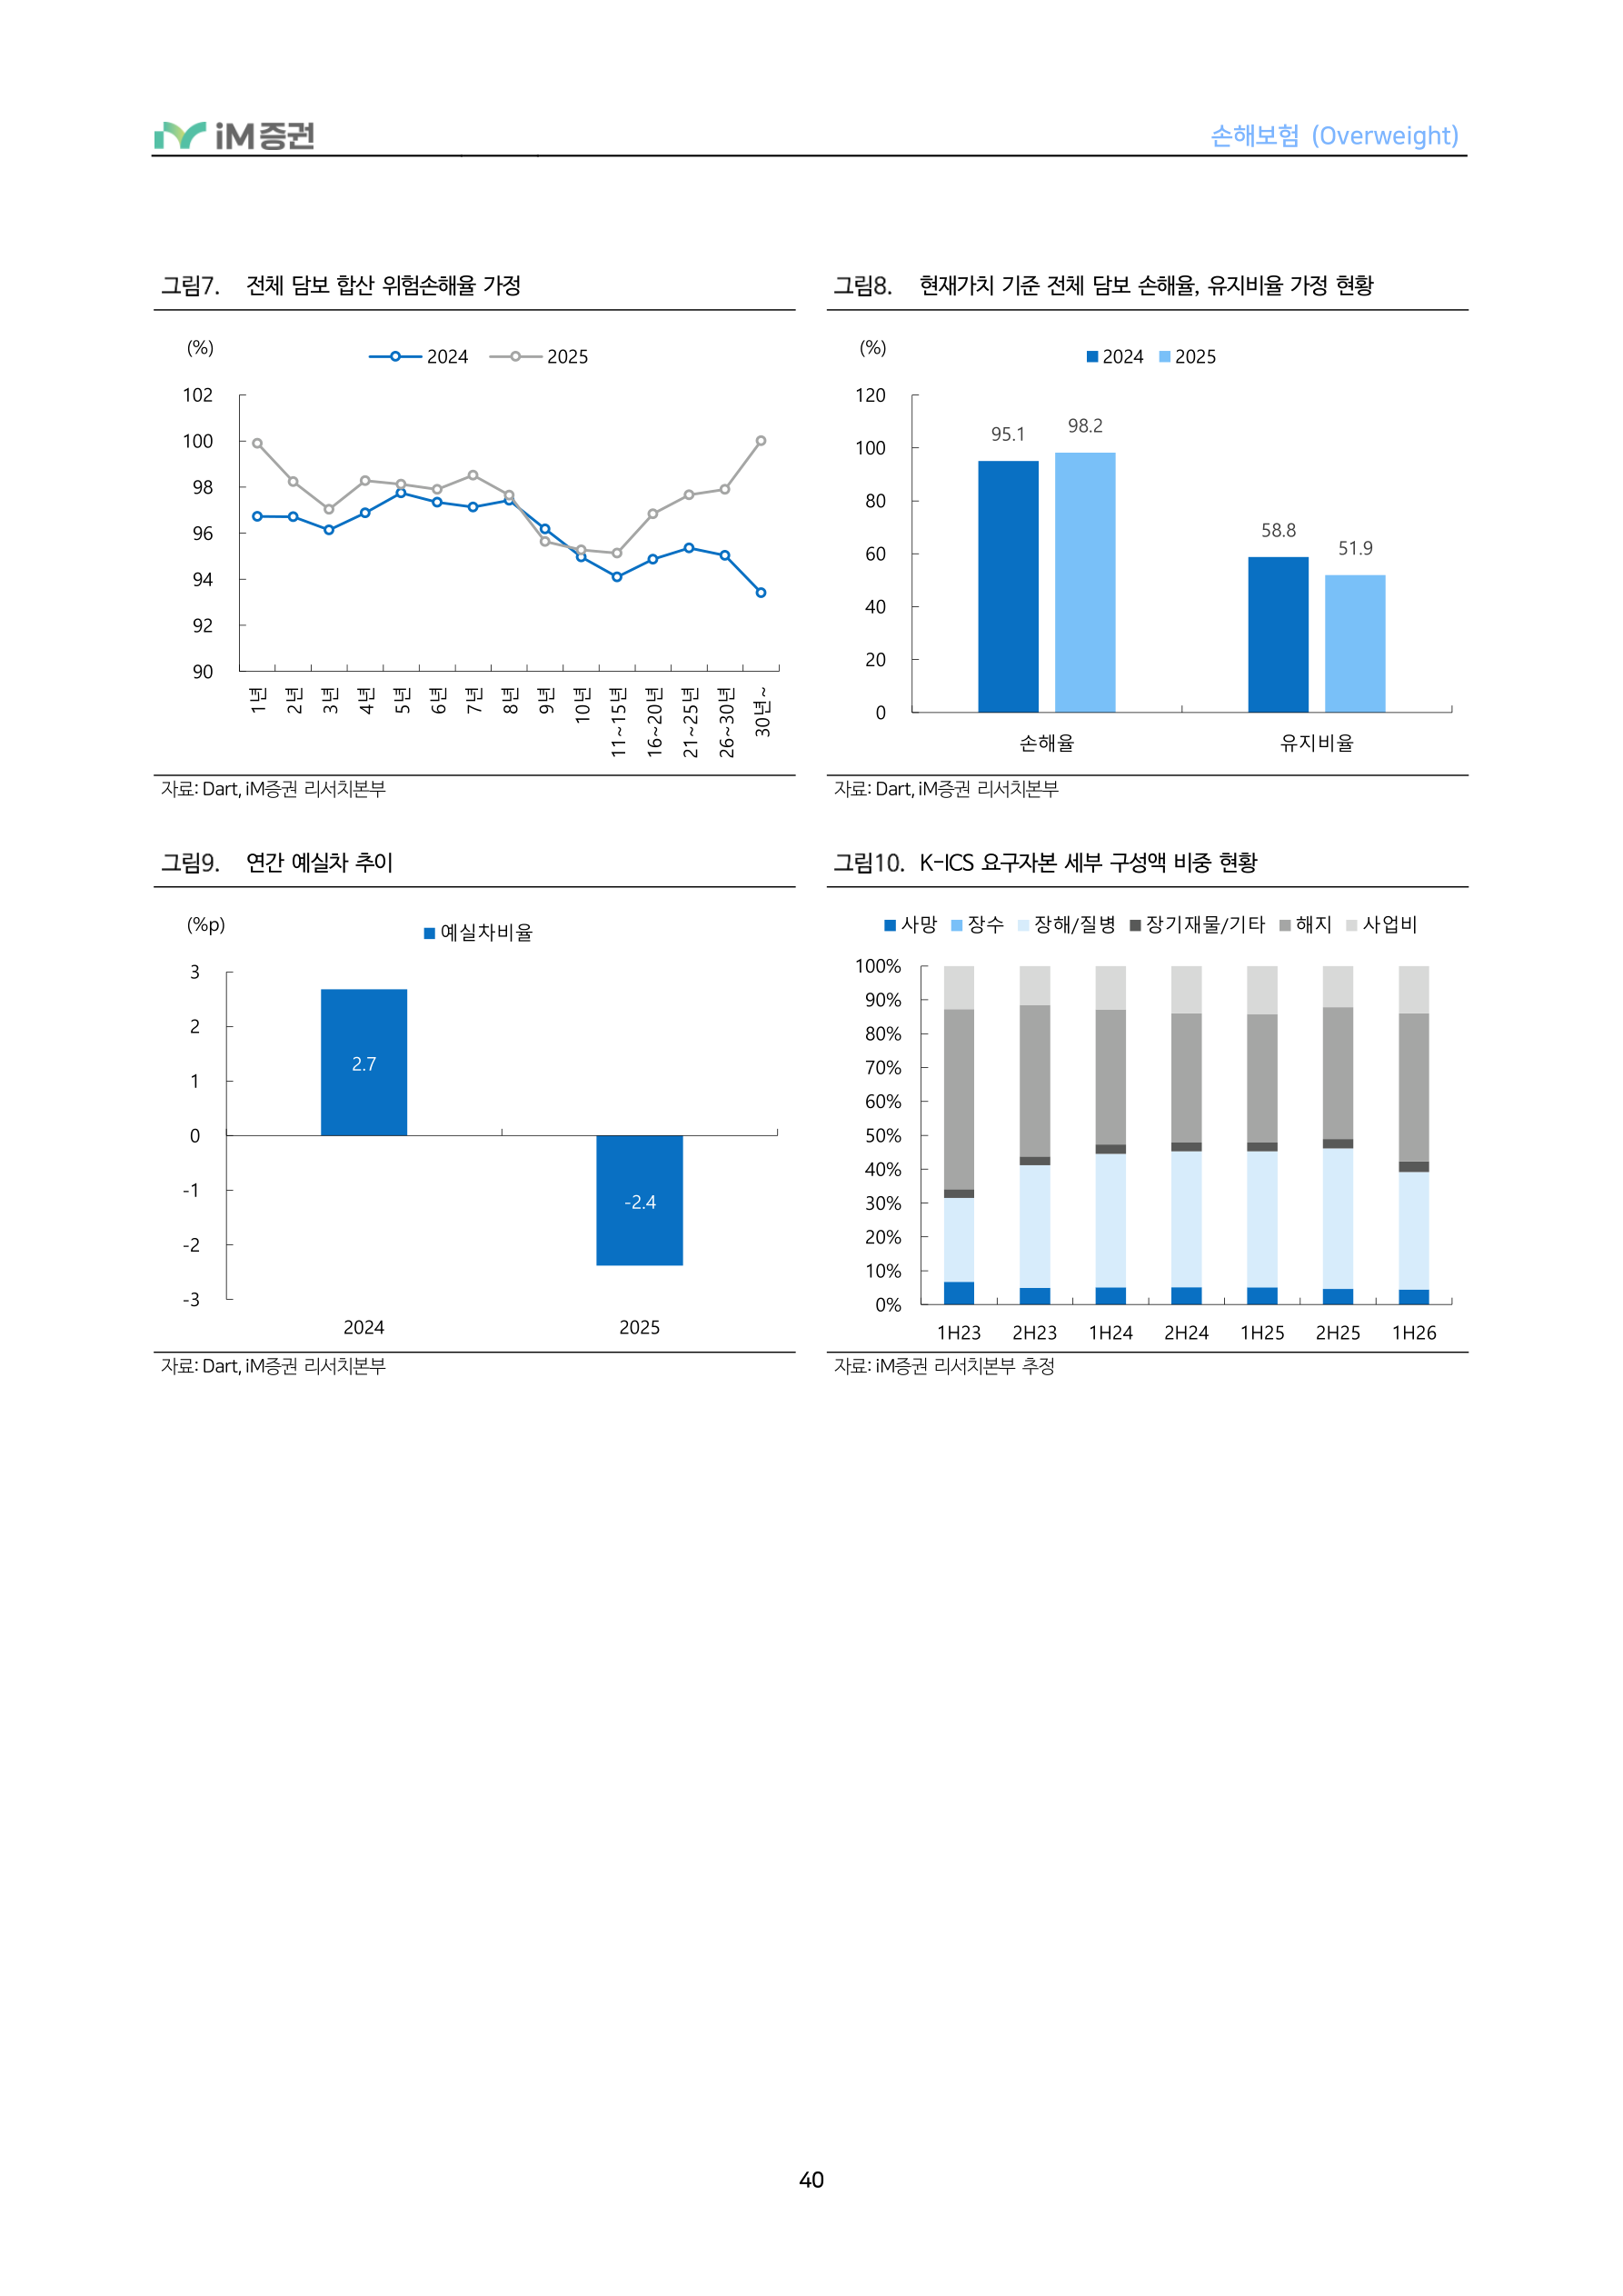
손해보험 (Overweight)
전체 담보 합산 위험손해율 가정
현재가치 기준 전체 담보 손해율, 유지비율 가정 현황
11~15년
16~20년
21~25년
26~30년
6년
8년
30년~
1년
2년
3년
4년
5년
7년
9년
10년
자료 : Dart, iM 증권 리서치본부 자료 : Dart, iM 증권 리서치본부
연간 예실차 추이 예실차비율 (%p)
손해율 유지비율
K-ICS 요구자본 세부 구성액 비중 현황
사망 장수 장해/질병 장기재물/기타 해지 사업비
자료 : Dart, iM 증권 리서치본부 자료 : iM 증권 리서치본부 추정
41페이지 원문 HTML 펼치기
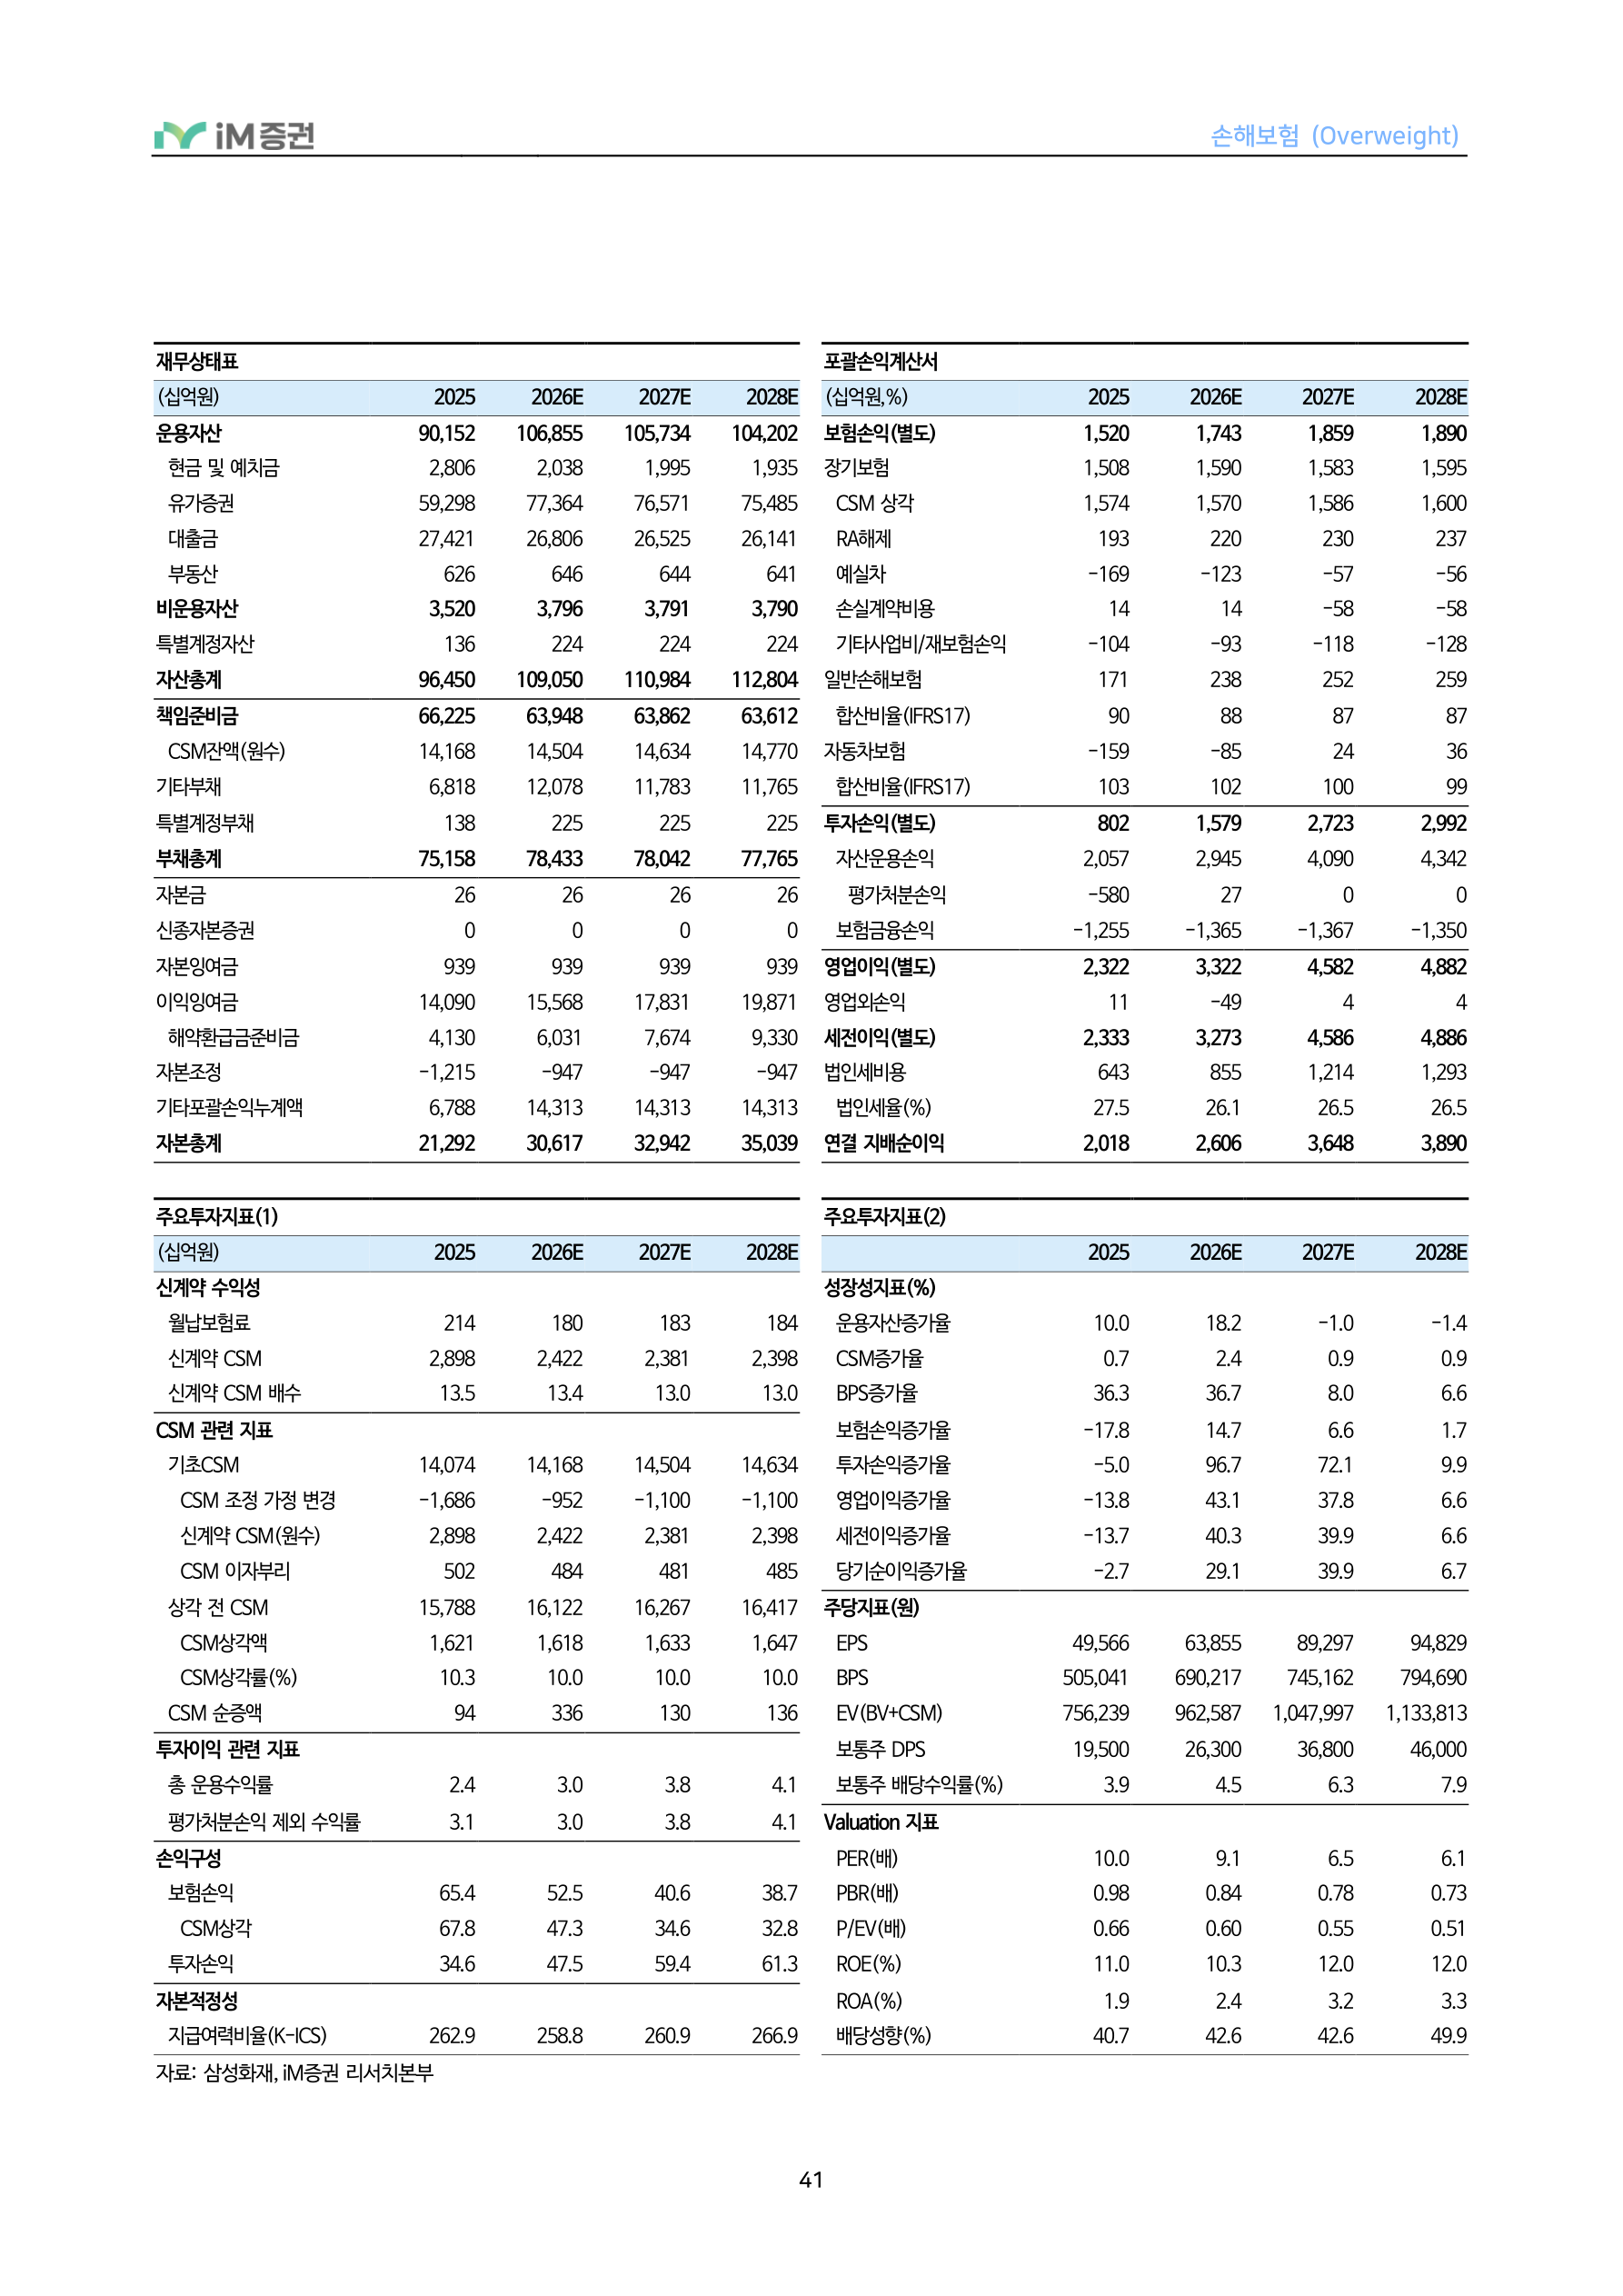
손해보험 (Overweight)
재무상태표 포괄손익계산서
주요투자지표(1) 주요투자지표(2)
신계약 수익성 성장성지표(%)
CSM 관련 지표 보험손익증가율 -17.8 14.7 6.6 1.7
상각 전 CSM 15,788 16,122 16,267 16,417 주당지표(원)
투자이익 관련 지표 보통주 DPS 19,500 26,300 36,800 46,000
평가처분손익 제외 수익률 3.1 3.0 3.8 4.1 Valuation 지표
자료: 삼성화재, iM증권 리서치본부
42페이지 원문 HTML 펼치기
손해보험 (Overweight)
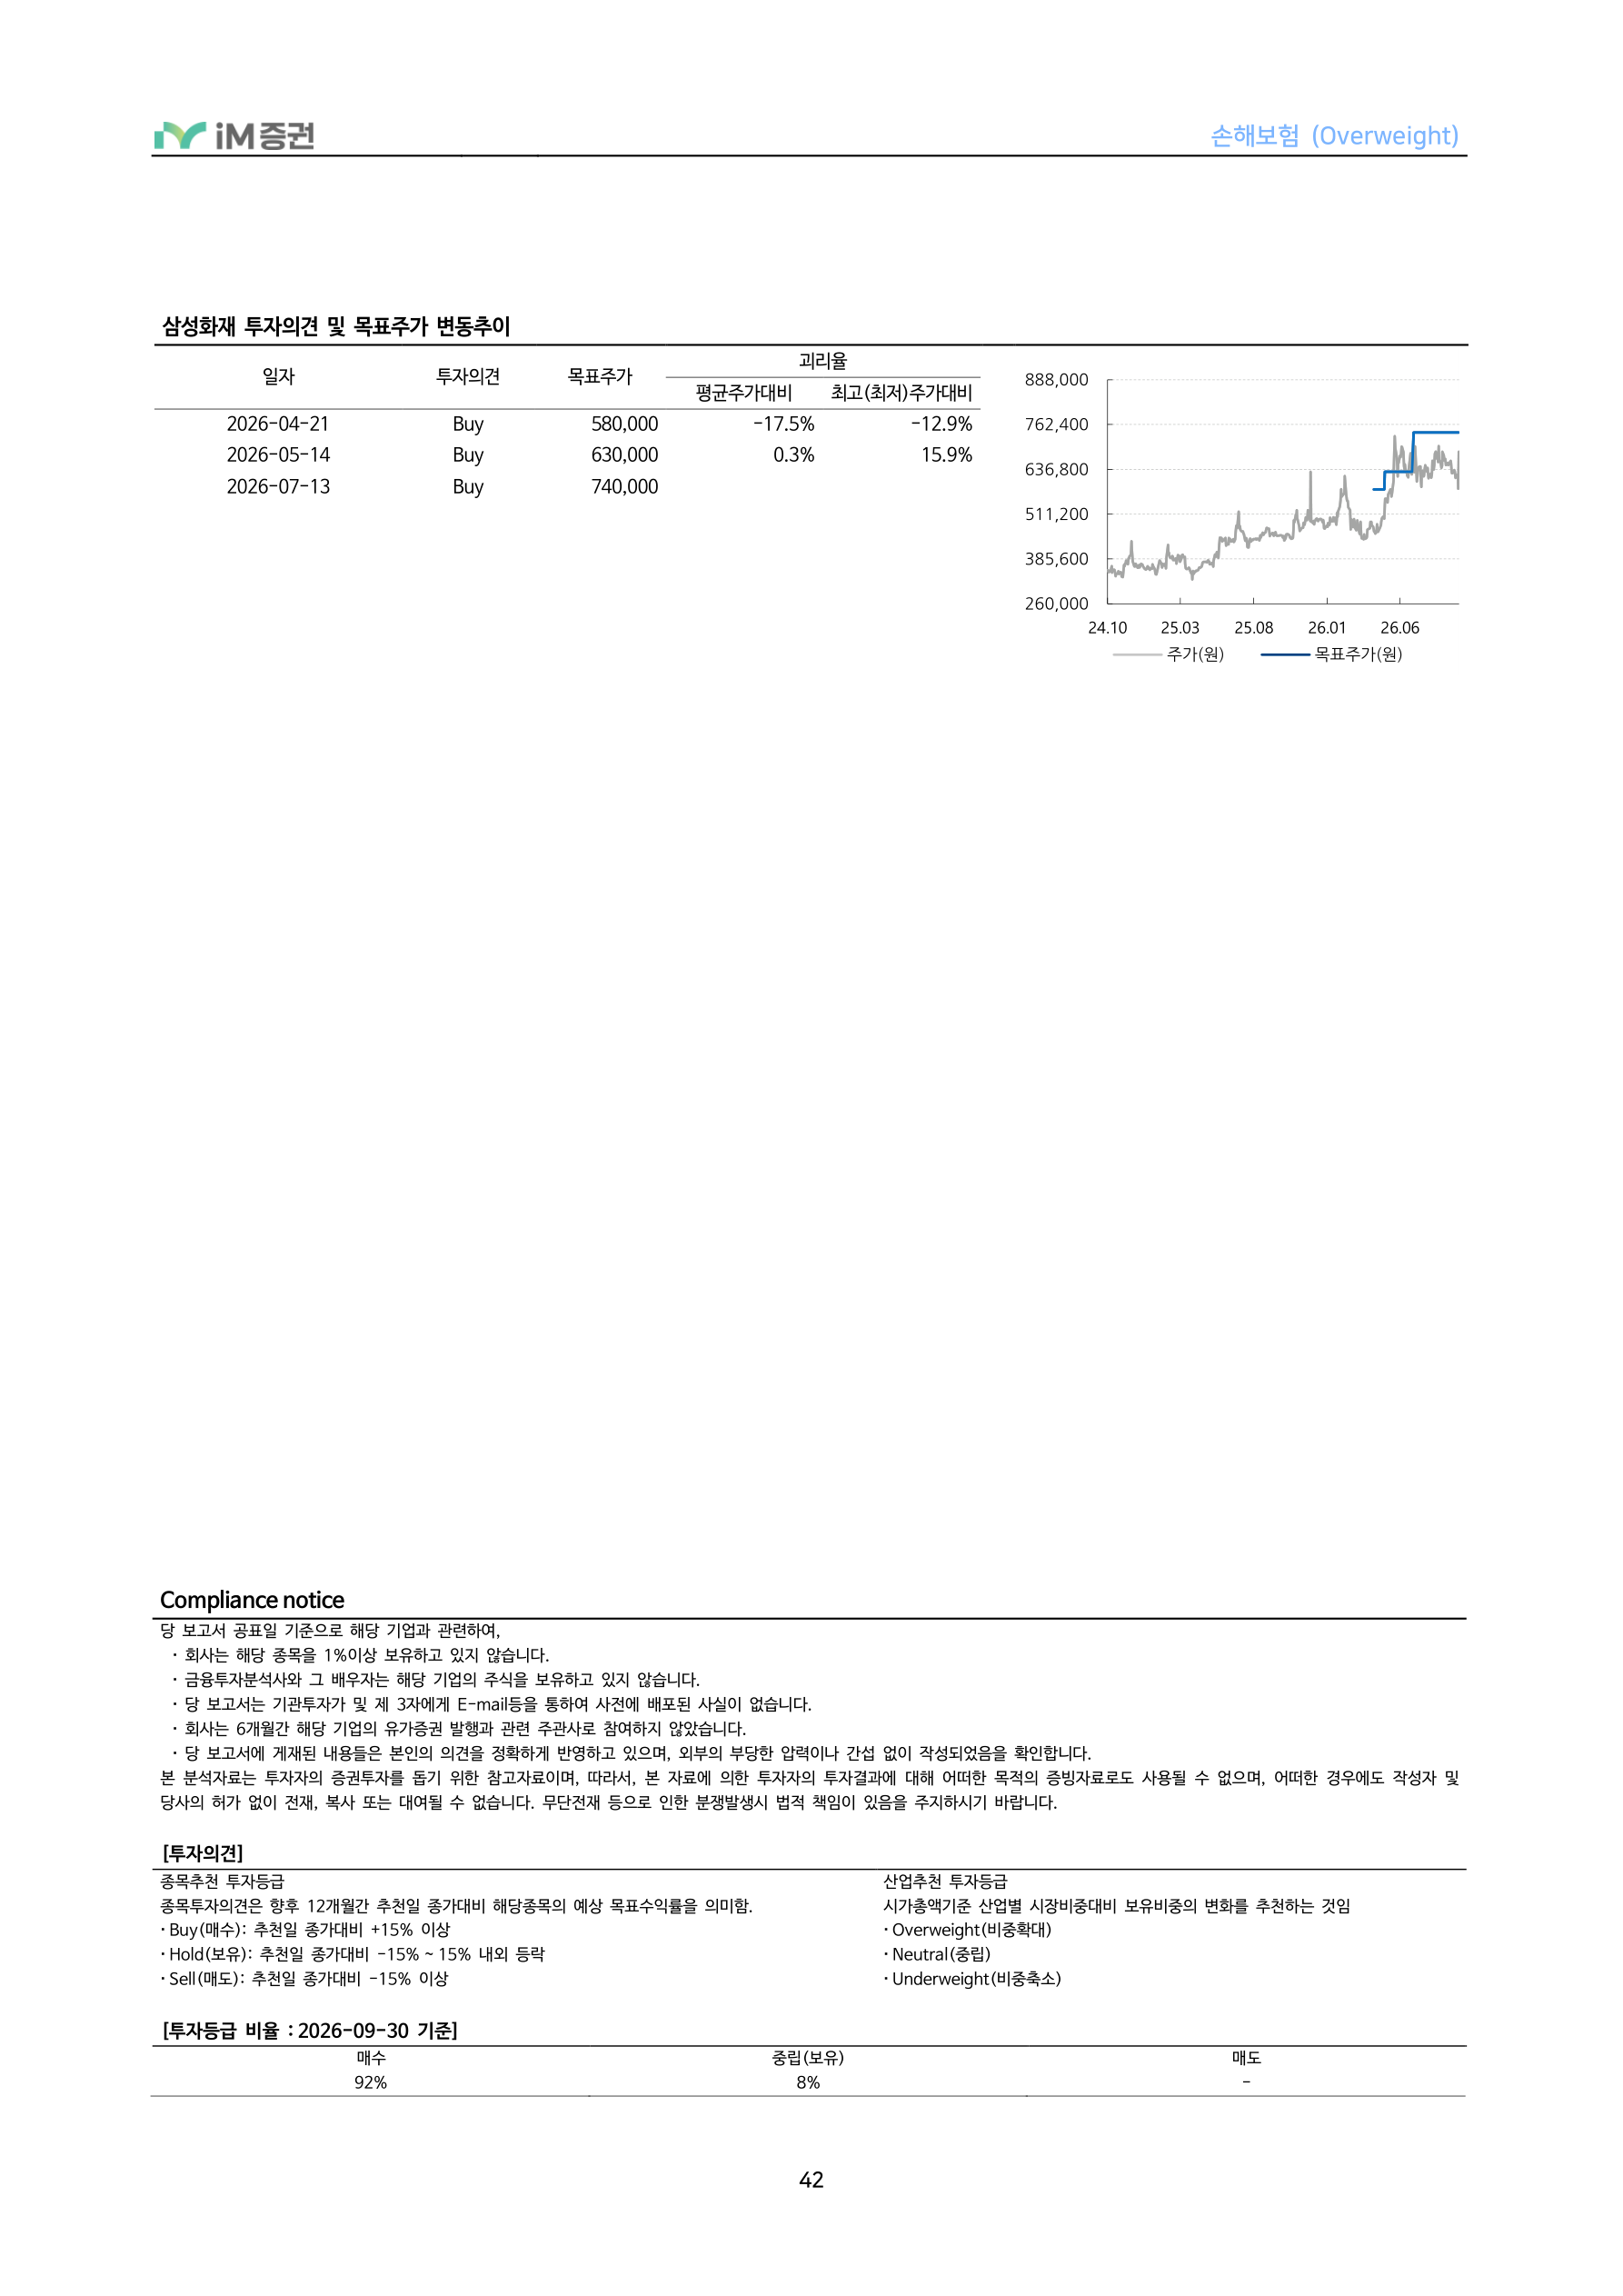
삼성화재 투자의견 및 목표주가 변동추이 일자 투자의견 목표주가
괴리율 평균주가대비 최고(최저)주가대비
2026-07-13 Buy 740,000
주가(원) 목표주가(원)
Compliance notice
당 보고서 공표일 기준으로 해당 기업과 관련하여, 회사는 해당 종목을 1%이상 보유하고 있지 않습니다. 금융투자분석사와 그 배우자는 해당 기업의 주식을 보유하고 있지 않습니다. 당 보고서는 기관투자가 및 제 3자에게 E-mail등을 통하여 사전에 배포된 사실이 없습니다. 회사는 6개월간 해당 기업의 유가증권 발행과 관련 주관사로 참여하지 않았습니다.
당 보고서에 게재된 내용들은 본인의 의견을 정확하게 반영하고 있으며, 외부의 부당한 압력이나 간섭 없이 작성되었음을 확인합니다. 본 분석자료는 투자자의 증권투자를 돕기 위한 참고자료이며, 따라서, 본 자료에 의한 투자자의 투자결과에 대해 어떠한 목적의 증빙자료로도 사용될 수 없으며, 어떠한 경우에도 작성자 및 당사의 허가 없이 전재, 복사 또는 대여될 수 없습니다. 무단전재 등으로 인한 분쟁발생시 법적 책임이 있음을 주지하시기 바랍니다. [투자의견]
종목추천 투자등급 종목투자의견은 향후 12개월간 추천일 종가대비 해당종목의 예상 목표수익률을 의미함. Buy(매수): 추천일 종가대비 +15% 이상 Hold(보유): 추천일 종가대비 -15% ~ 15% 내외 등락 Sell(매도): 추천일 종가대비 -15% 이상 산업추천 투자등급 시가총액기준 산업별 시장비중대비 보유비중의 변화를 추천하는 것임 Overweight(비중확대) Neutral(중립) Underweight(비중축소) [투자등급 비율 : 2026-09-30 기준]
매수 중립(보유) 매도 92% 8% -
43페이지 원문 HTML 펼치기
손해보험 (Overweight)
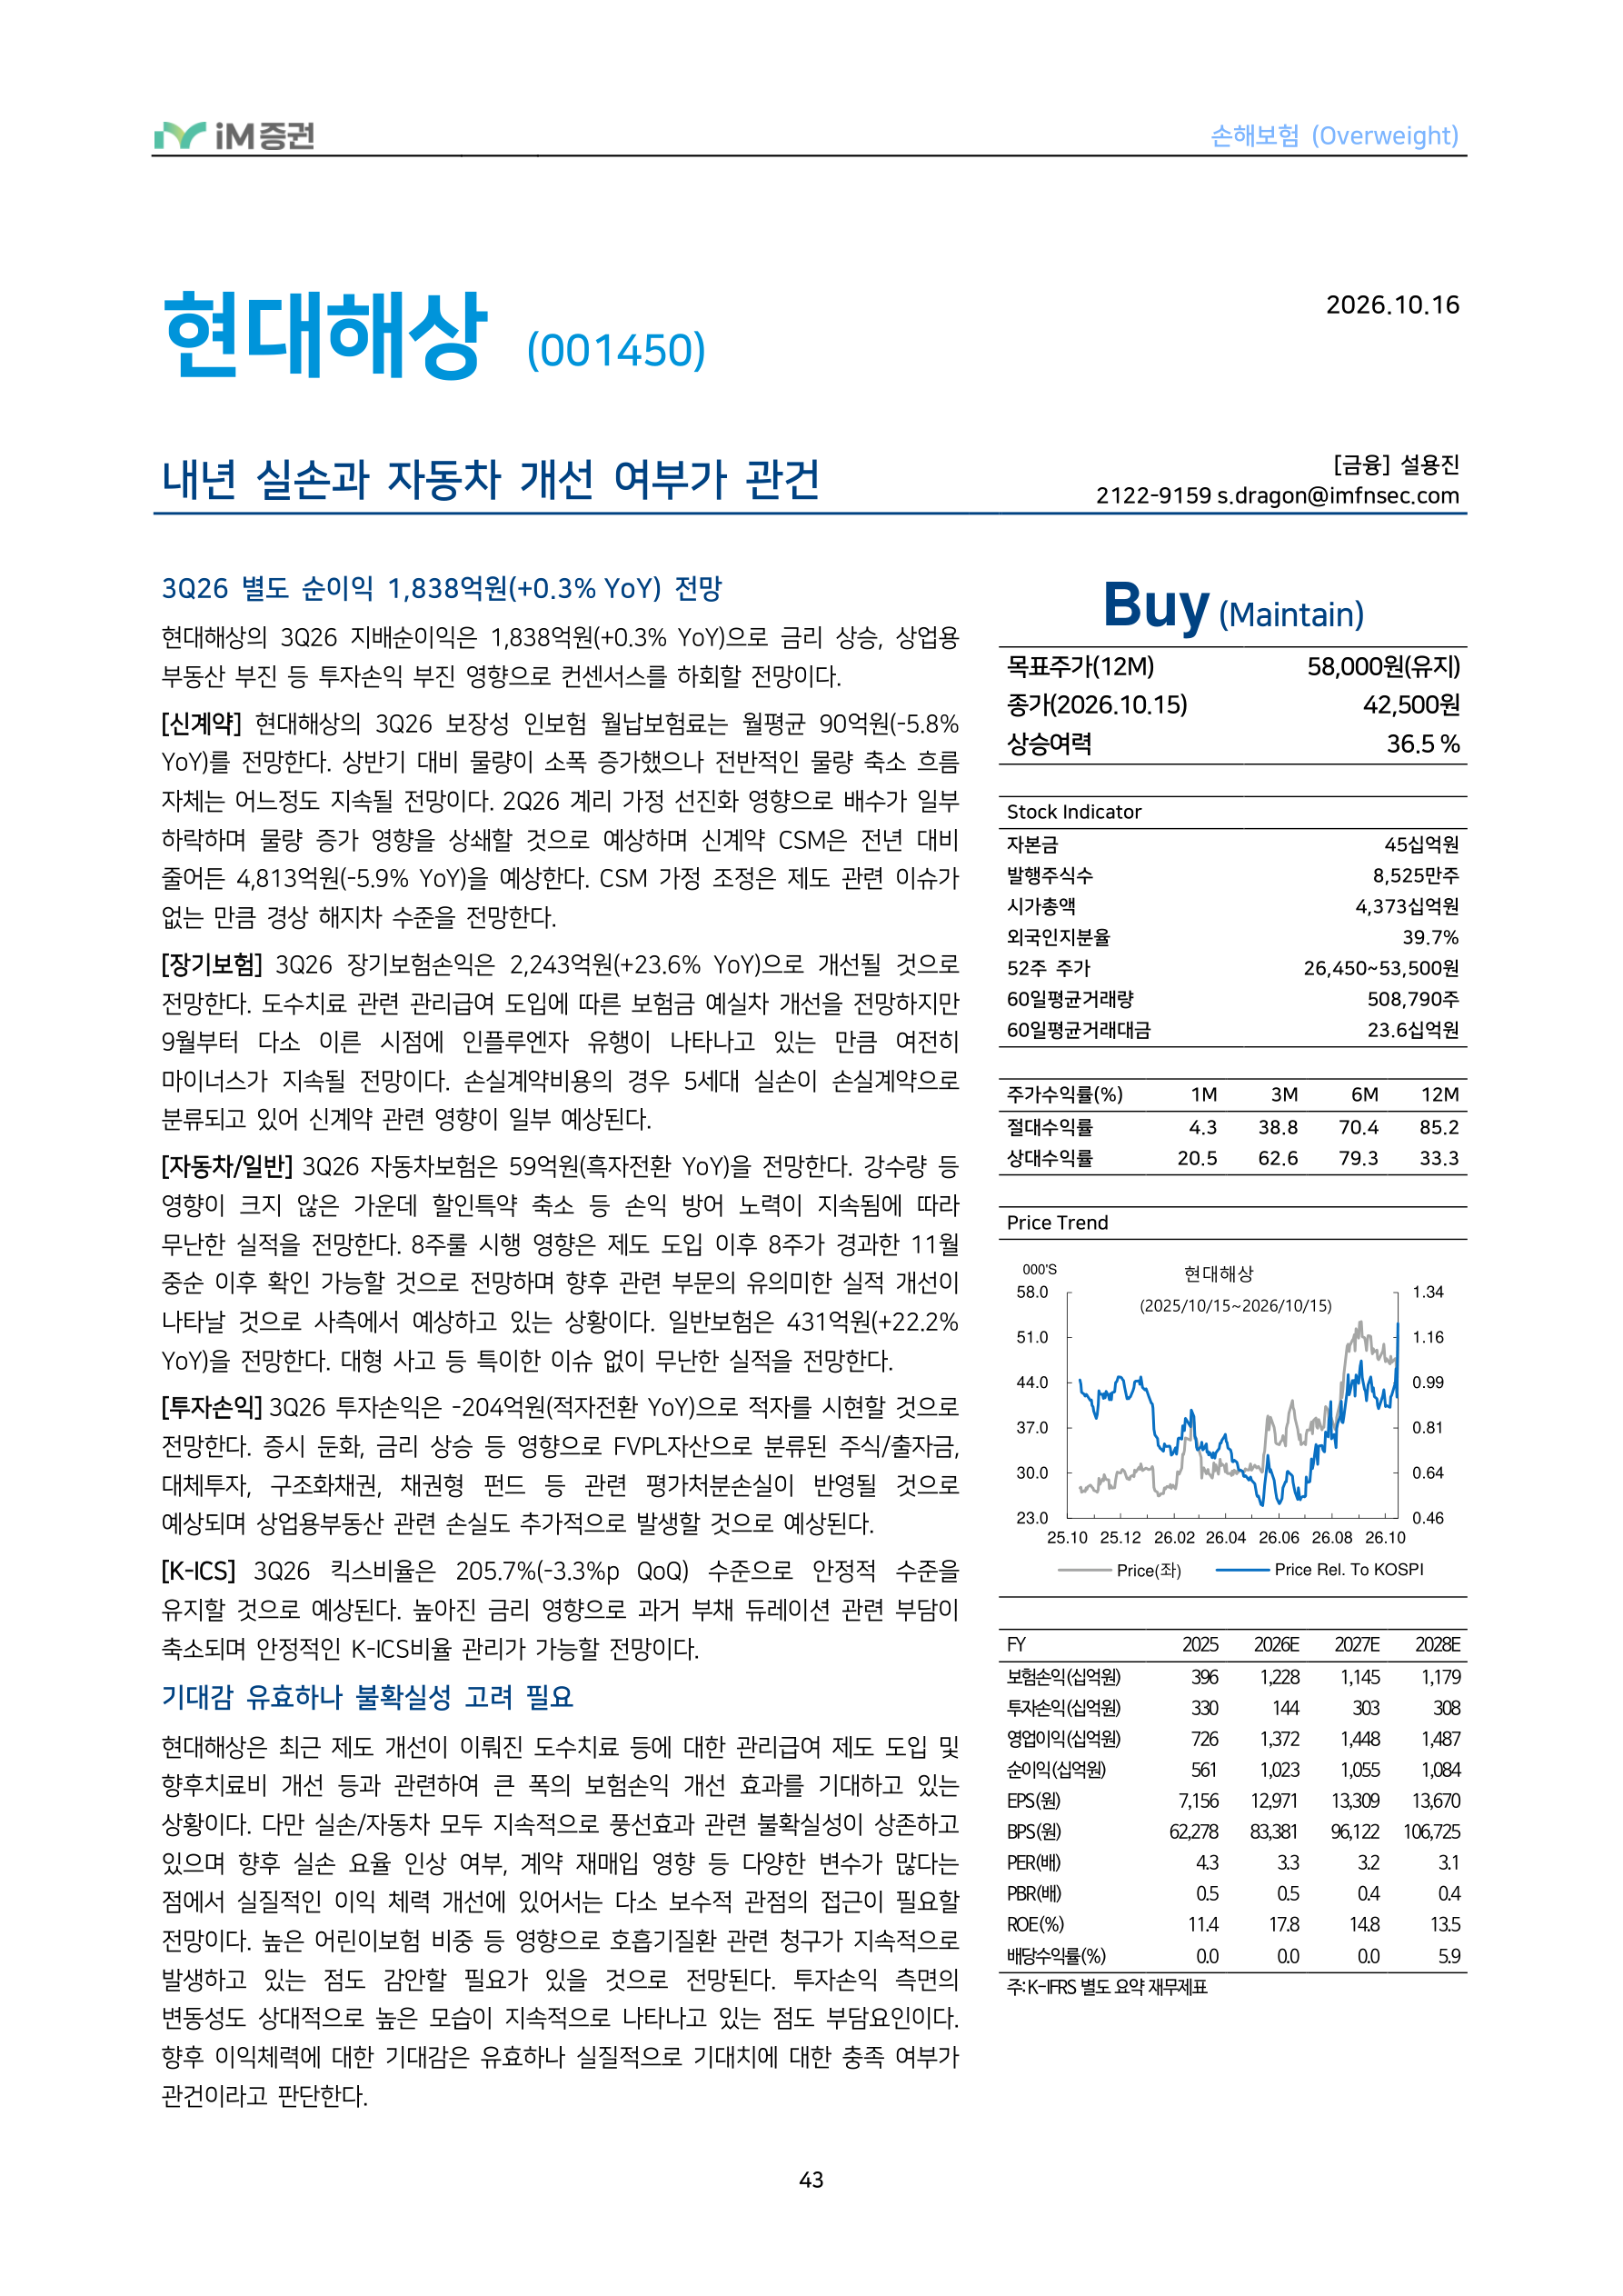
현대해상 (001450)
내년 실손과 자동차 개선 여부가 관건
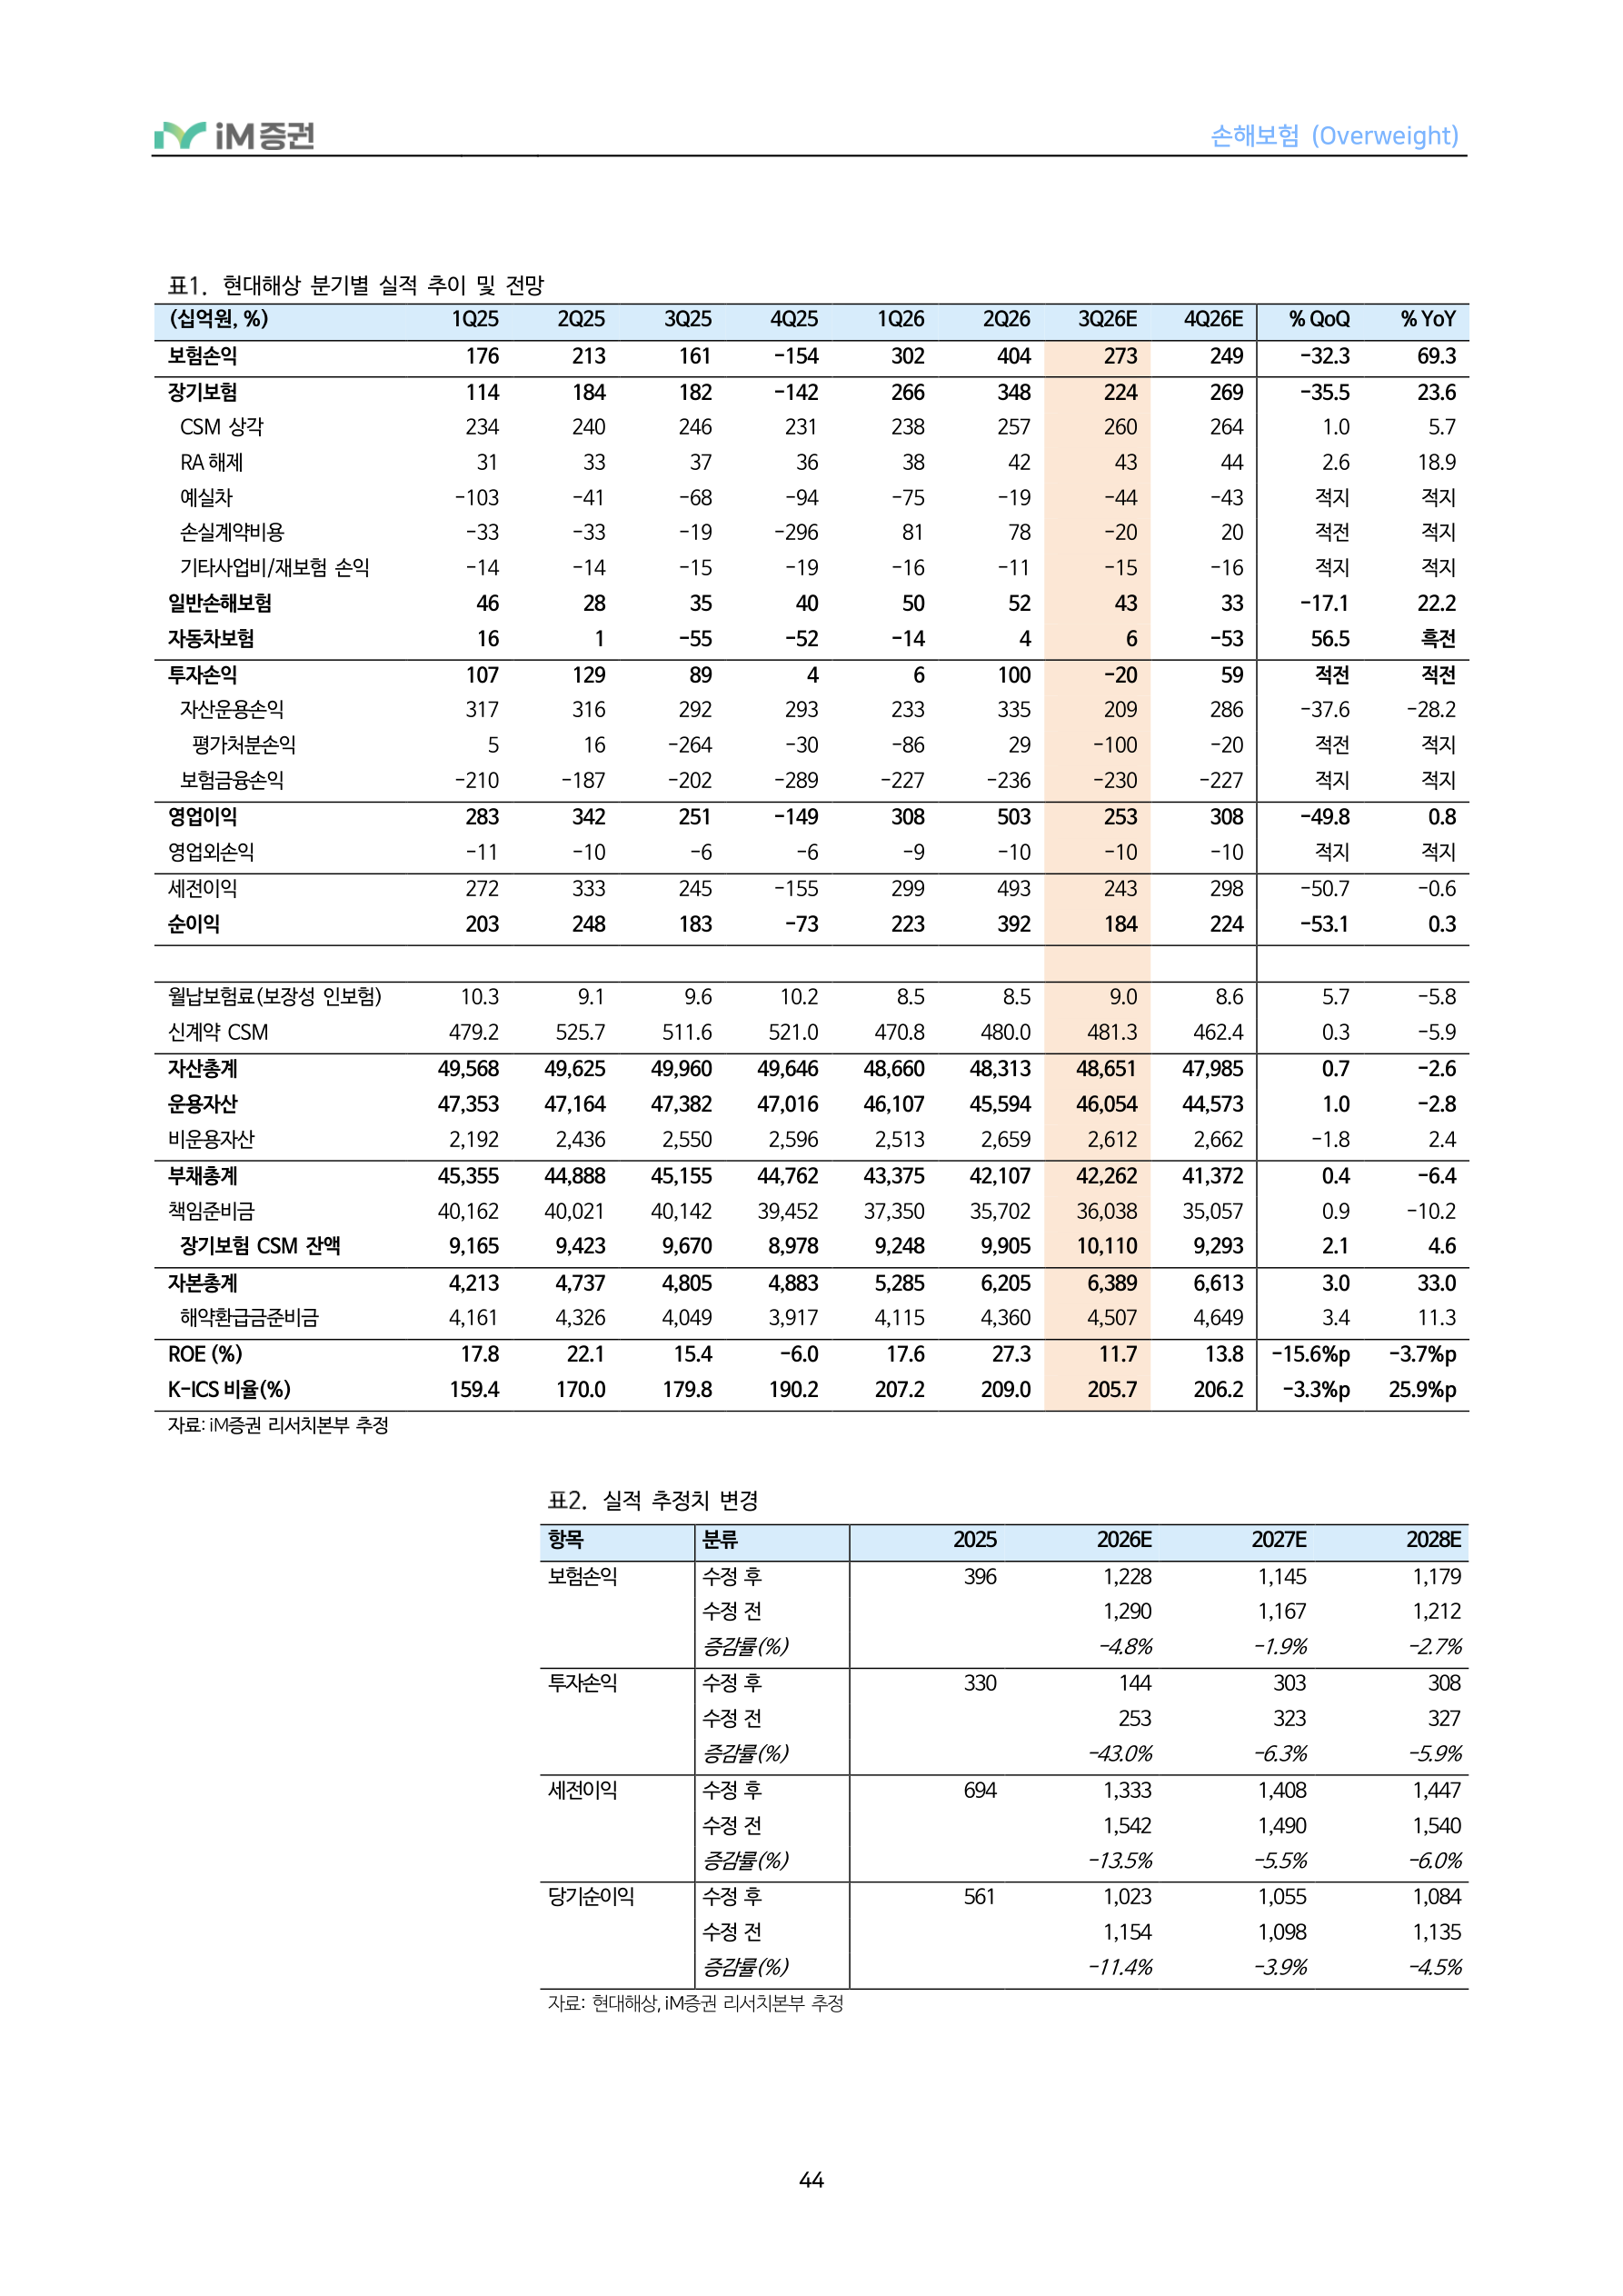
3Q26 별도 순이익 1,838억원(+0.3% YoY) 전망
현대해상의 3Q26 지배순이익은 1,838억원(+0.3% YoY)으로 금리 상승, 상업용 부동산 부진 등 투자손익 부진 영향으로 컨센서스를 하회할 전망이다.
[신계약] 현대해상의 3Q26 보장성 인보험 월납보험료는 월평균 90억원(-5.8% YoY)를 전망한다. 상반기 대비 물량이 소폭 증가했으나 전반적인 물량 축소 흐름 자체는 어느정도 지속될 전망이다. 2Q26 계리 가정 선진화 영향으로 배수가 일부 하락하며 물량 증가 영향을 상쇄할 것으로 예상하며 신계약 CSM은 전년 대비 줄어든 4,813억원(-5.9% YoY)을 예상한다. CSM 가정 조정은 제도 관련 이슈가 없는 만큼 경상 해지차 수준을 전망한다.
[장기보험] 3Q26 장기보험손익은 2,243억원(+23.6% YoY)으로 개선될 것으로 전망한다. 도수치료 관련 관리급여 도입에 따른 보험금 예실차 개선을 전망하지만 9월부터 다소 이른 시점에 인플루엔자 유행이 나타나고 있는 만큼 여전히 마이너스가 지속될 전망이다. 손실계약비용의 경우 5세대 실손이 손실계약으로 분류되고 있어 신계약 관련 영향이 일부 예상된다.
[자동차/일반] 3Q26 자동차보험은 59억원(흑자전환 YoY)을 전망한다. 강수량 등 영향이 크지 않은 가운데 할인특약 축소 등 손익 방어 노력이 지속됨에 따라 무난한 실적을 전망한다. 8주룰 시행 영향은 제도 도입 이후 8주가 경과한 11월 중순 이후 확인 가능할 것으로 전망하며 향후 관련 부문의 유의미한 실적 개선이 나타날 것으로 사측에서 예상하고 있는 상황이다. 일반보험은 431억원(+22.2% YoY)을 전망한다. 대형 사고 등 특이한 이슈 없이 무난한 실적을 전망한다.
[투자손익] 3Q26 투자손익은 -204억원(적자전환 YoY)으로 적자를 시현할 것으로 전망한다. 증시 둔화, 금리 상승 등 영향으로 FVPL자산으로 분류된 주식/출자금, 대체투자, 구조화채권, 채권형 펀드 등 관련 평가처분손실이 반영될 것으로 예상되며 상업용부동산 관련 손실도 추가적으로 발생할 것으로 예상된다.
[K-ICS] 3Q26 킥스비율은 205.7%(-3.3%p QoQ) 수준으로 안정적 수준을 유지할 것으로 예상된다. 높아진 금리 영향으로 과거 부채 듀레이션 관련 부담이 축소되며 안정적인 K-ICS비율 관리가 가능할 전망이다.
기대감 유효하나 불확실성 고려 필요
현대해상은 최근 제도 개선이 이뤄진 도수치료 등에 대한 관리급여 제도 도입 및 향후치료비 개선 등과 관련하여 큰 폭의 보험손익 개선 효과를 기대하고 있는 상황이다. 다만 실손/자동차 모두 지속적으로 풍선효과 관련 불확실성이 상존하고 있으며 향후 실손 요율 인상 여부, 계약 재매입 영향 등 다양한 변수가 많다는 점에서 실질적인 이익 체력 개선에 있어서는 다소 보수적 관점의 접근이 필요할 전망이다. 높은 어린이보험 비중 등 영향으로 호흡기질환 관련 청구가 지속적으로 발생하고 있는 점도 감안할 필요가 있을 것으로 전망된다. 투자손익 측면의 변동성도 상대적으로 높은 모습이 지속적으로 나타나고 있는 점도 부담요인이다.
향후 이익체력에 대한 기대감은 유효하나 실질적으로 기대치에 대한 충족 여부가 관건이라고 판단한다.
[금융] 설용진 2122-9159 s.dragon@imfnsec.com
Buy (Maintain)
목표주가(12M) 58,000원(유지)
종가(2026.10.15) 42,500원 상승여력 36.5 %
Stock Indicator 자본금 45십억원 발행주식수 8,525만주 시가총액 4,373십억원 외국인지분율 39.7% 52주 주가 26,450~53,500원 60일평균거래량 508,790주 60일평균거래대금 23.6십억원
Price Trend
000'S
현대해상
Price( 좌 ) Price Rel. To KOSPI
주: K-IFRS 별도 요약 재무제표
44페이지 원문 HTML 펼치기
손해보험 (Overweight)
현대해상 분기별 실적 추이 및 전망
자료 : iM 증권 리서치본부 추정
실적 추정치 변경
| 항목 | 분류 | 2025 | 2026E | 2027E | 2028E |
|---|---|---|---|---|---|
| 보험손익 | 수정 후 수정 전 증감률(%) | 396 1,228 1,145 1,179 1,290 1,167 1,212 -4.8% -1.9% -2.7% | |||
| 투자손익 | 수정 후 수정 전 증감률(%) | 330 144 303 308 253 323 327 -43.0% -6.3% -5.9% | |||
| 세전이익 | 수정 후 수정 전 증감률(%) | 694 1,333 1,408 1,447 1,542 1,490 1,540 -13.5% -5.5% -6.0% | |||
| 당기순이익 | 수정 후 수정 전 증감률(%) | 561 1,023 1,055 1,084 1,154 1,098 1,135 -11.4% -3.9% -4.5% |
자료 : 현대해상 , iM 증권 리서치본부 추정
45페이지 원문 HTML 펼치기
손해보험 (Overweight)
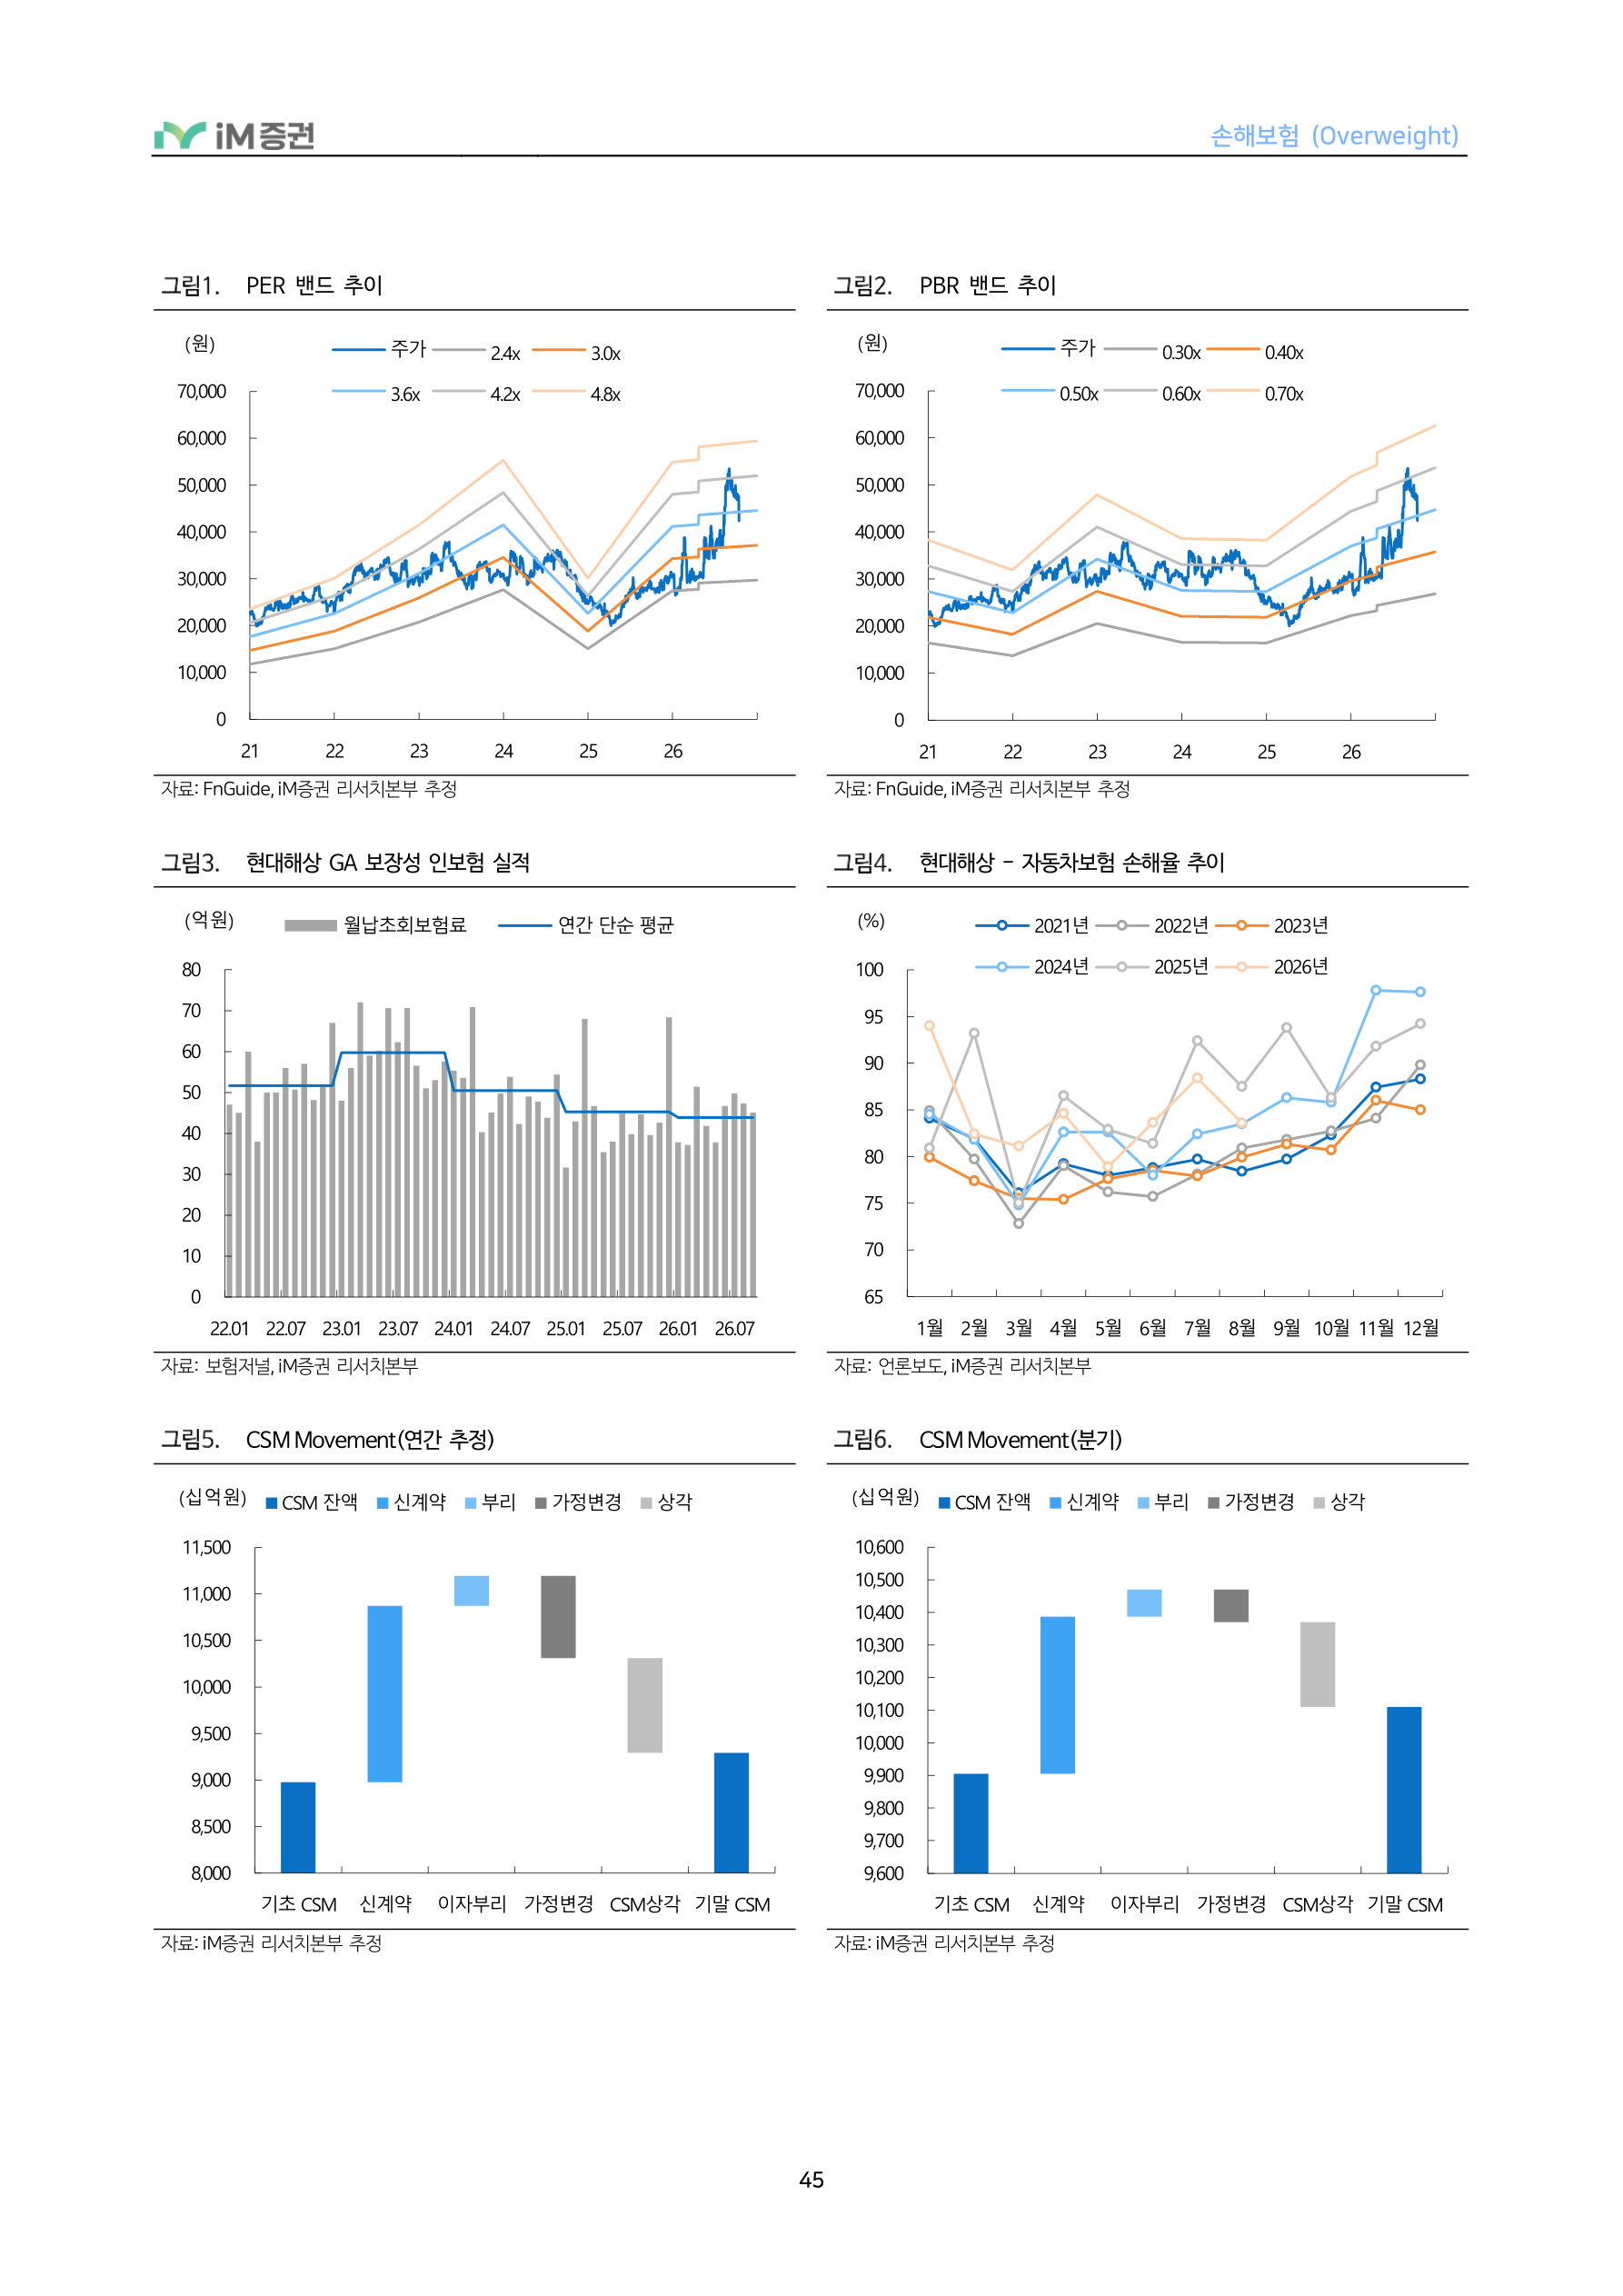
PER 밴드 추이
(원)
주가 2.4x 3.0x 3.6x 4.2x 4.8x
PBR 밴드 추이
(원)
주가 0.30x 0.40x 0.50x 0.60x 0.70x
자료 : FnGuide, iM 증권 리서치본부 추정 자료 : FnGuide, iM 증권 리서치본부 추정
현대해상 GA 보장성 인보험 실적 월납초회보험료 연간단순평균 (억원)
현대해상 - 자동차보험 손해율 추이
2021년 2022년 2023년 2024년 2025년 2026년
자료 : 보험저널 , iM 증권 리서치본부 자료 : 언론보도 , iM 증권 리서치본부
CSM Movement(연간 추정)
CSM 잔액 신계약 부리 가정변경 상각 (십억원)
CSM Movement(분기)
CSM 잔액 신계약 부리 가정변경 상각 (십억원)
기초CSM 신계약 이자부리 가정변경 CSM상각기말CSM
기초CSM 신계약 이자부리 가정변경 CSM상각기말CSM
자료 : iM 증권 리서치본부 추정 자료 : iM 증권 리서치본부 추정
46페이지 원문 HTML 펼치기
손해보험 (Overweight)
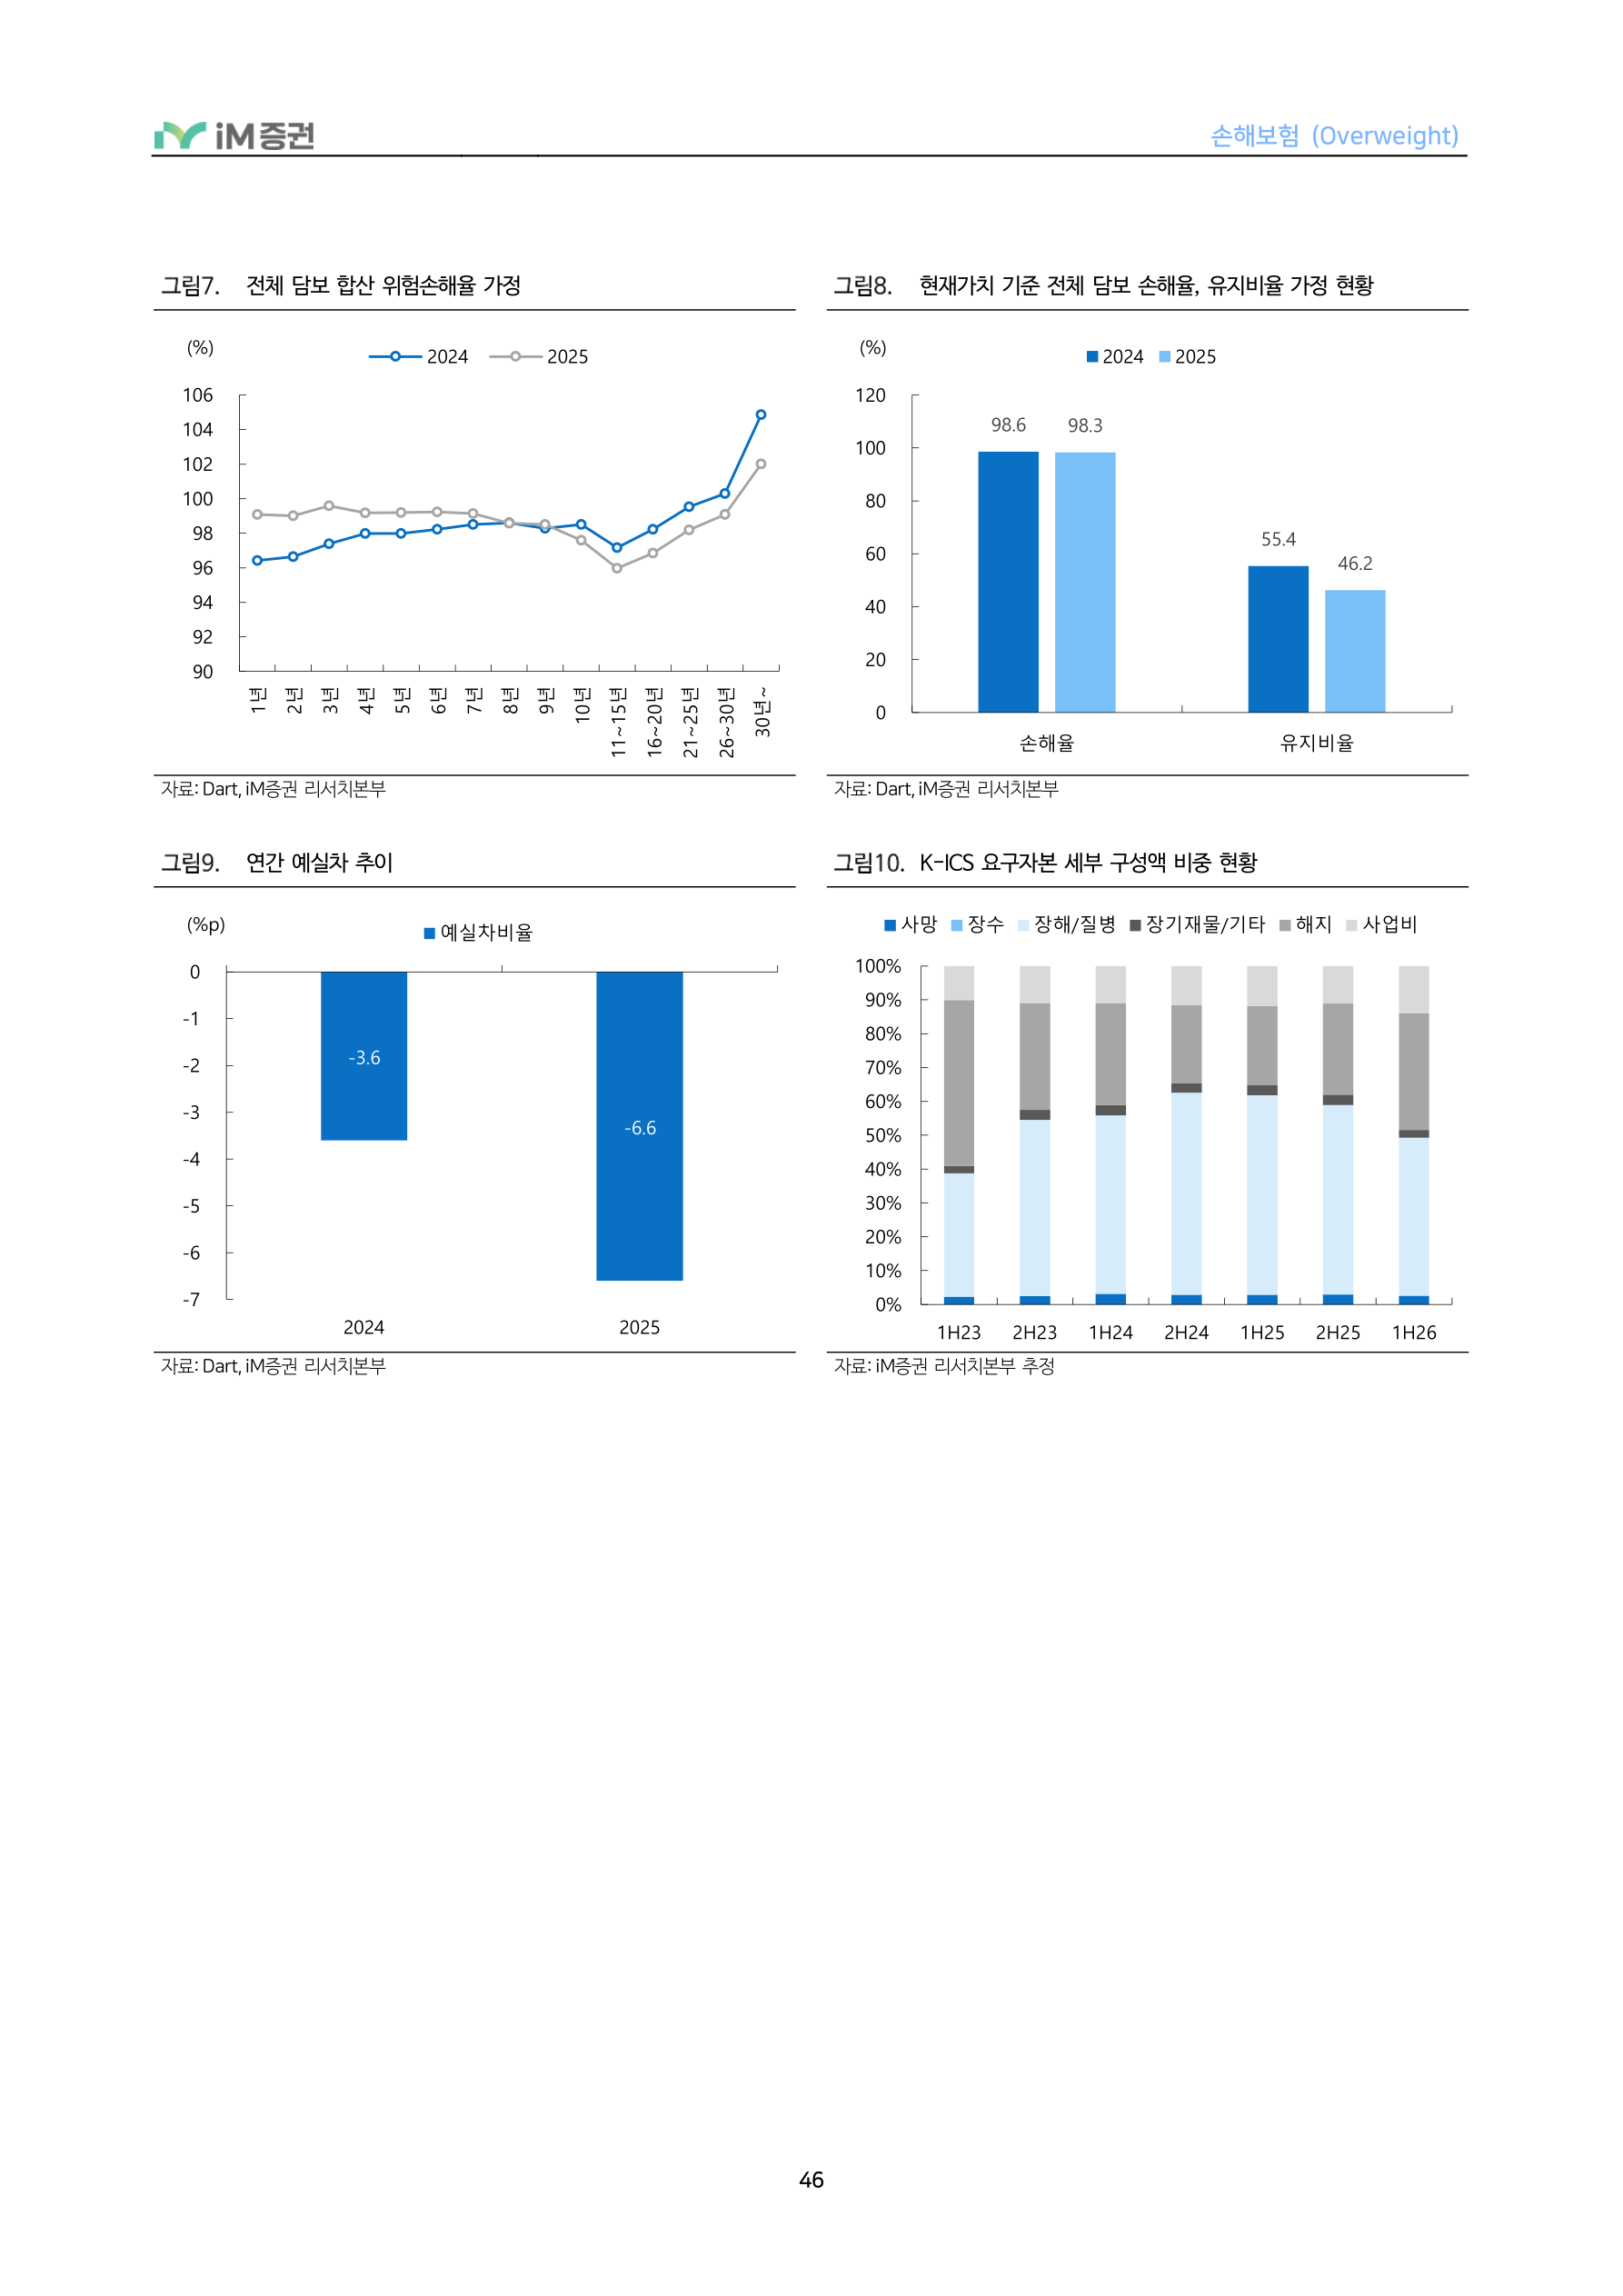
전체 담보 합산 위험손해율 가정
현재가치 기준 전체 담보 손해율, 유지비율 가정 현황
11~15년
16~20년
21~25년
26~30년
6년
8년
30년~
1년
2년
3년
4년
5년
7년
9년
10년
자료 : Dart, iM 증권 리서치본부 자료 : Dart, iM 증권 리서치본부
연간 예실차 추이 예실차비율 (%p)
손해율 유지비율
K-ICS 요구자본 세부 구성액 비중 현황
사망 장수 장해/질병 장기재물/기타 해지 사업비
자료 : Dart, iM 증권 리서치본부 자료 : iM 증권 리서치본부 추정
47페이지 원문 HTML 펼치기
손해보험 (Overweight)
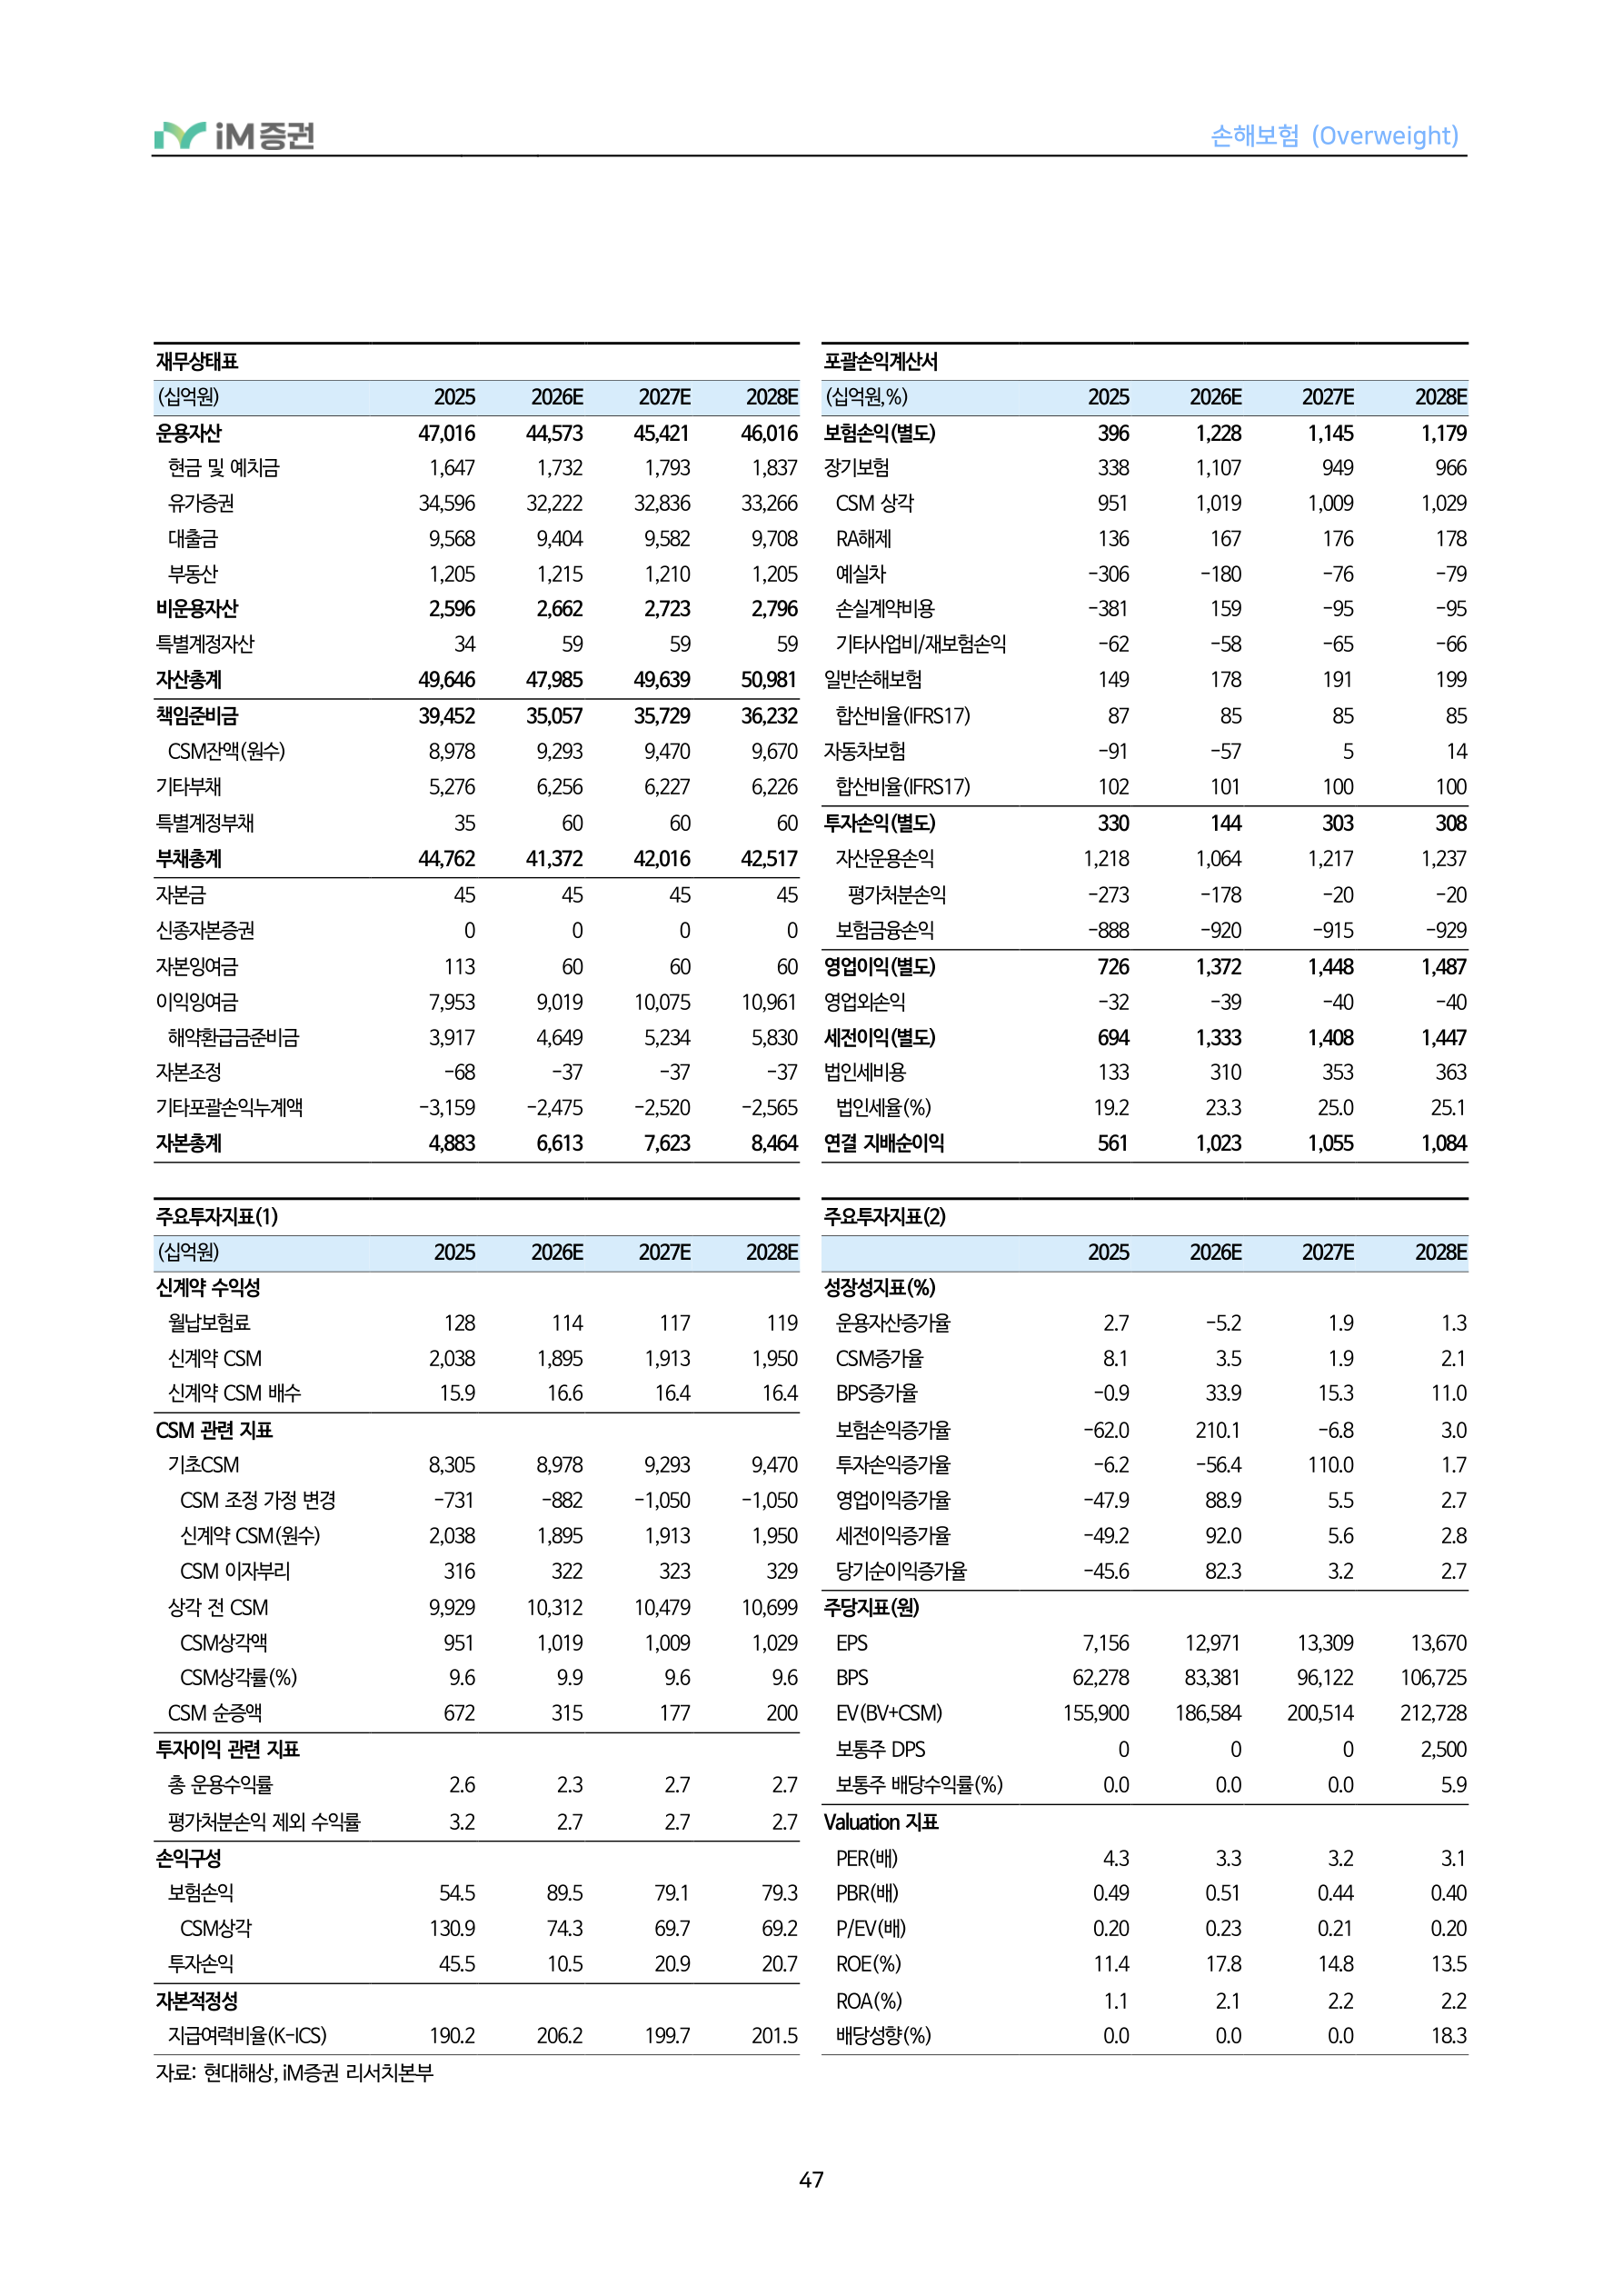
재무상태표 포괄손익계산서
주요투자지표(1) 주요투자지표(2)
신계약 수익성 성장성지표(%)
CSM 관련 지표 보험손익증가율 -62.0 210.1 -6.8 3.0
상각 전 CSM 9,929 10,312 10,479 10,699 주당지표(원)
투자이익 관련 지표 보통주 DPS 0 0 0 2,500
평가처분손익 제외 수익률 3.2 2.7 2.7 2.7 Valuation 지표
자료: 현대해상, iM증권 리서치본부
48페이지 원문 HTML 펼치기
| 괴리율 | |||||||||||
|---|---|---|---|---|---|---|---|---|---|---|---|
| 일자 | 투자의견 | 목표주가 | 69,000 | ||||||||
| 평균주가대비 | 최고(최저)주가대비 | ||||||||||
| 2026-04-21 | Buy | 37,000 | -16.7% | -11.5% | 58,200 | ||||||
| 2026-05-15 | Buy | 40,000 | -6.1% | 10.1% | |||||||
| 47,400 | |||||||||||
| 2026-08-14 | Buy | 58,000 | |||||||||
| 36,600 | |||||||||||
| 25,800 | |||||||||||
| 15,000 | |||||||||||
| 24.10 | 25.03 25.08 | 26.01 26.06 | |||||||||
| 주가(원) | 목표주가(원) | ||||||||||
| notice | |||||||||||
| 공표일 기준으로 해당 기업과 | 관련하여, | ||||||||||
| 해당 종목을 1%이상 보유하고 | 있지 않습니다. | ||||||||||
| 금융투자분석사와 그 배우자는 해당 | 기업의 주식을 | 보유하고 있지 않습니다. | |||||||||
| 보고서는 기관투자가 및 제 3자에게 | E-mail등을 | 통하여 사전에 배포된 | 사실이 없습니다. | ||||||||
| 6개월간 해당 기업의 유가증권 | 발행과 관련 | 주관사로 참여하지 | 않았습니다. | ||||||||
| 보고서에 게재된 내용들은 본인의 | 의견을 정확하게 | 반영하고 있으며, 외부의 | 부당한 압력이나 | 간섭 없이 작성되었음을 | 확인합니다. | ||||||
| 투자자의 증권투자를 돕기 | 위한 참고자료이며, | 따라서, 본 자료에 | 의한 투자자의 | 투자결과에 대해 어떠한 | 목적의 증빙자료로도 | 사용될 수 없으며, | 어떠한 경우에도 작성자 | 및 | |||
| 허가 없이 전재, 복사 또는 대여될 | 수 없습니다. | 무단전재 등으로 인한 | 분쟁발생시 법적 책임이 | 있음을 주지하시기 | 바랍니다. | ||||||
| 투자등급 | 산업추천 투자등급 | ||||||||||
| 향후 12개월간 추천일 | 종가대비 해당종목의 | 예상 목표수익률을 | 의미함. | 시가총액기준 | 산업별 시장비중대비 | 보유비중의 변화를 | 추천하는 것임 | ||||
| 추천일 종가대비 +15% 이상 | Overweight(비중확대) | ||||||||||
| 추천일 종가대비 -15% ~ | 15% 내외 등락 | Neutral(중립) | |||||||||
| 추천일 종가대비 -15% 이상 | Underweight(비중축소) | ||||||||||
| 비율 : 2026-09-30 | 기준] | ||||||||||
| 매수 | 중립(보유) | 매도 | |||||||||
| 92% | 8% | - | |||||||||
| 48 |
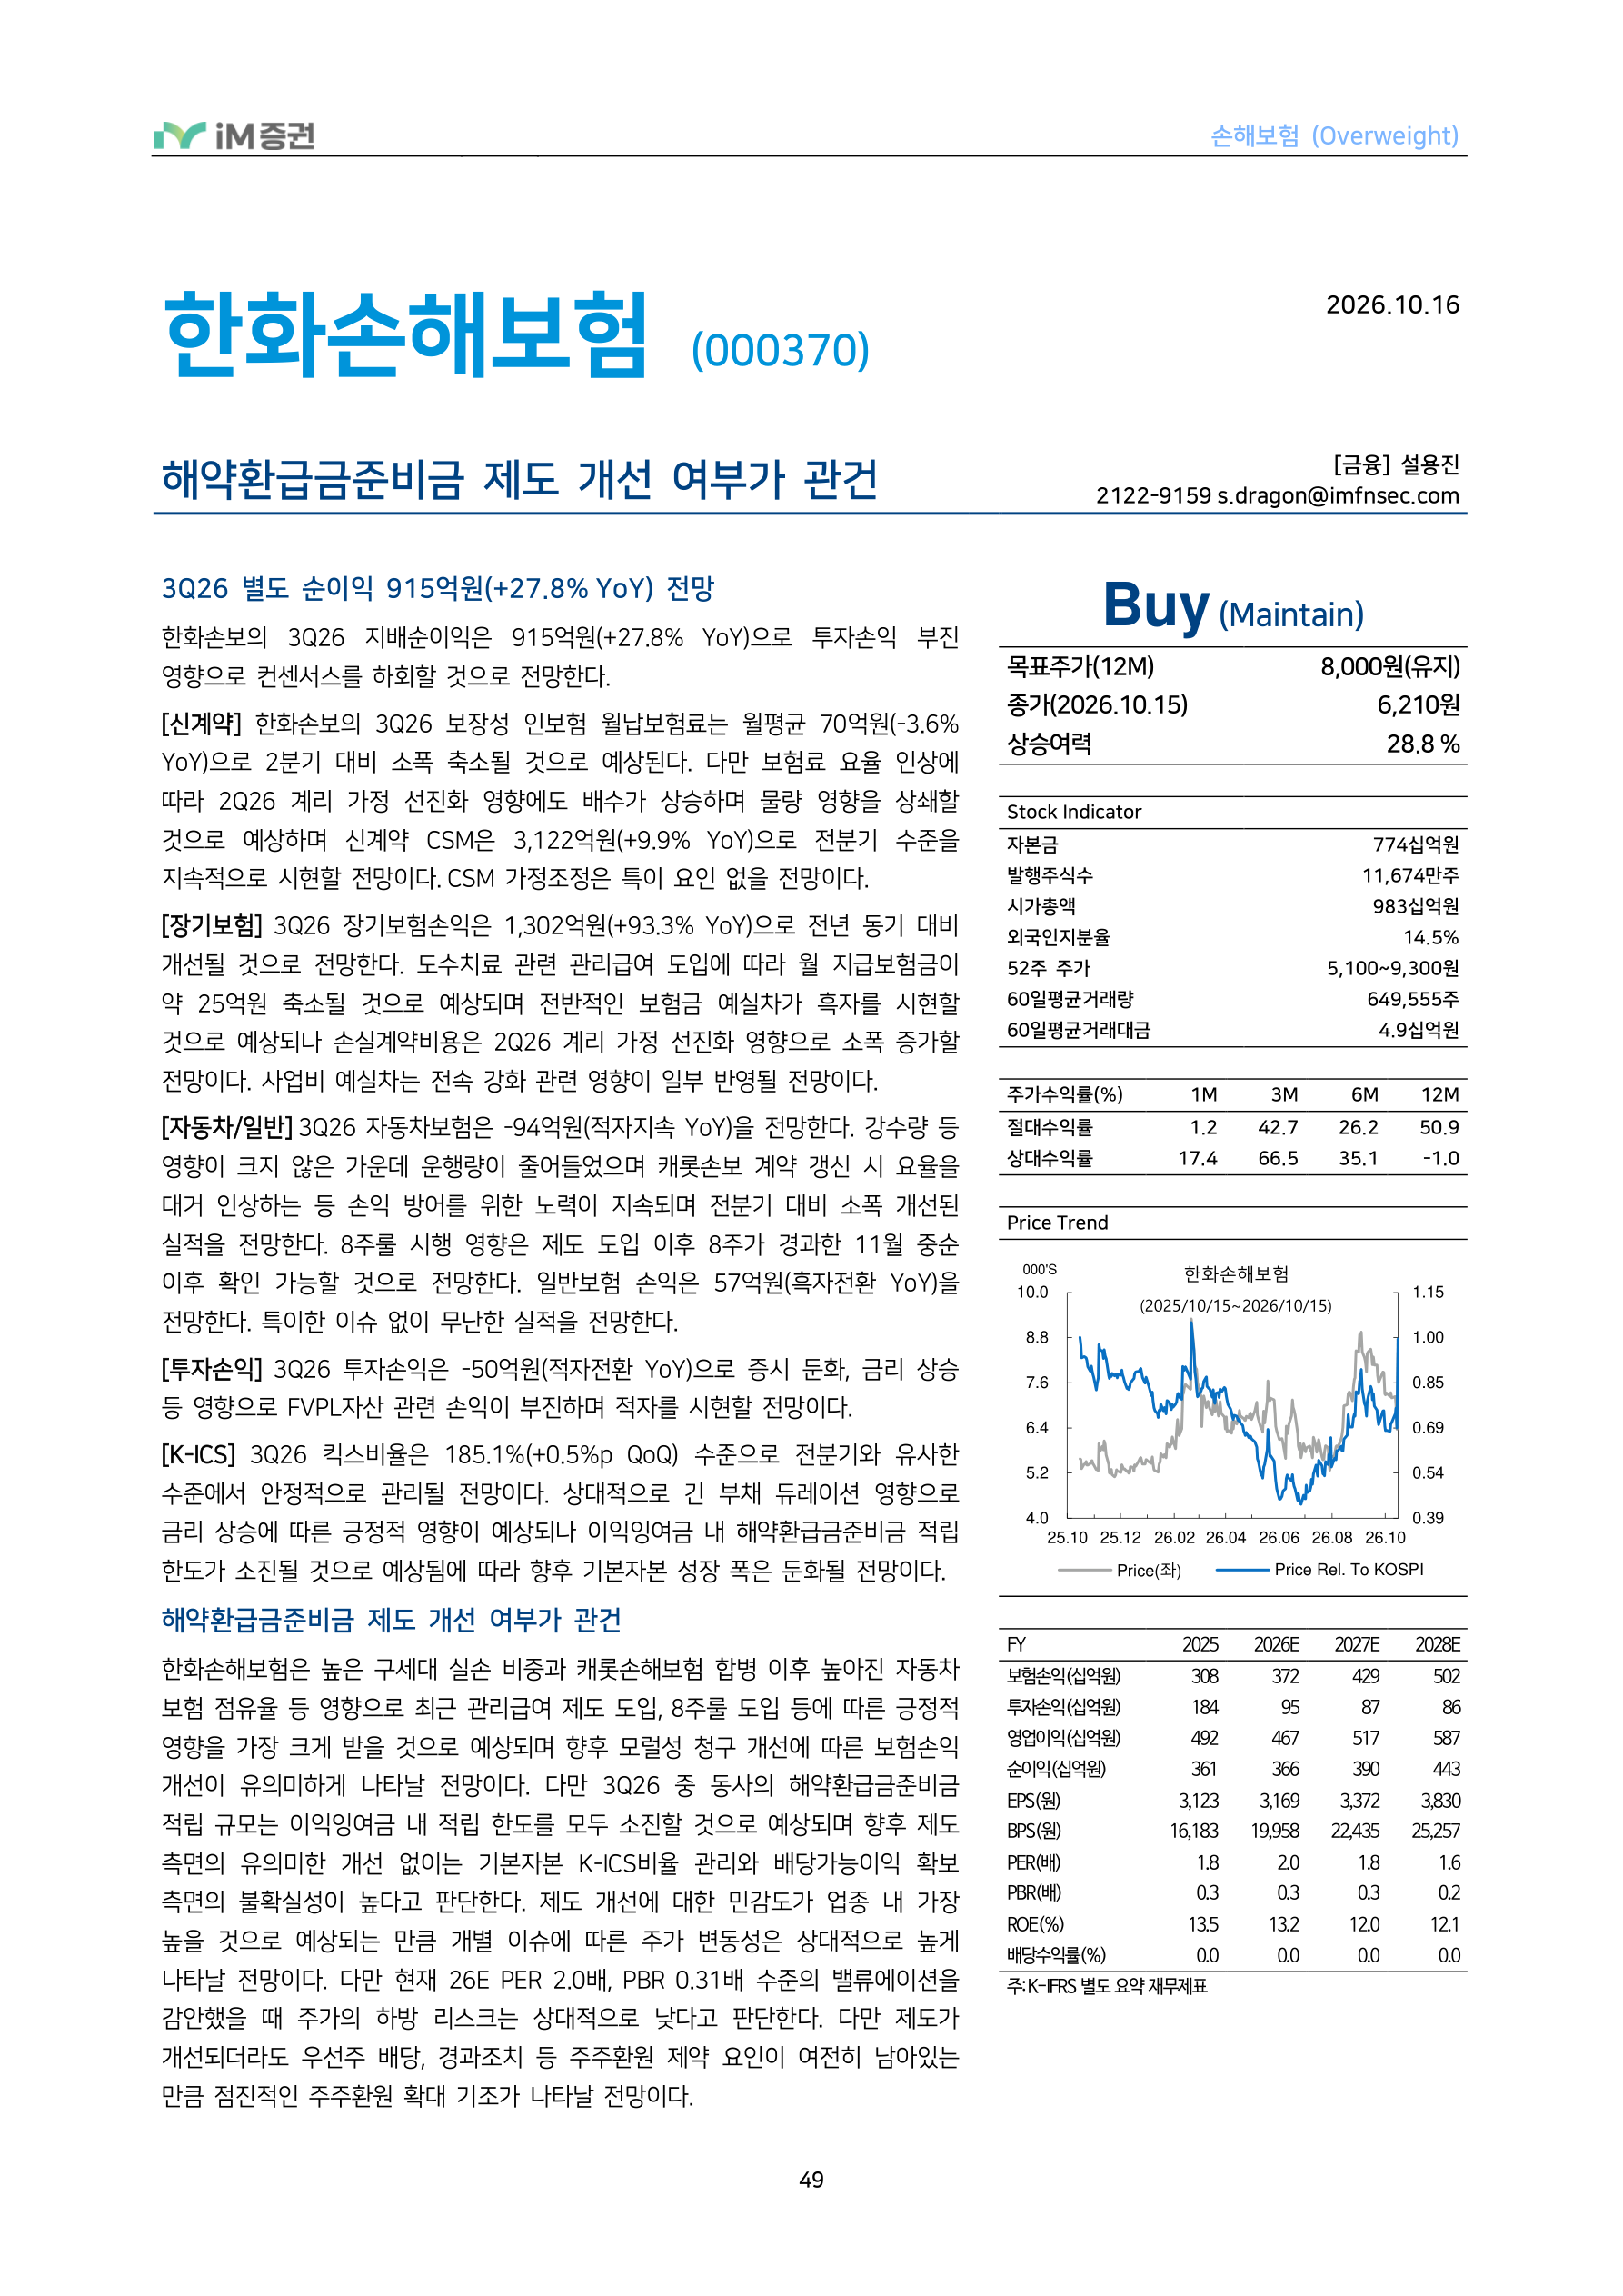
49페이지 원문 HTML 펼치기
| (000370) | ||||
|---|---|---|---|---|
| 해약환급금준비금 제도 | 개선 여부가 | 관건 | ||
| 별도 순이익 915억원(+27.8% | YoY) 전망 | |||
| 3Q26 지배순이익은 915억원(+27.8% | YoY)으로 투자손익 | 부진 | ||
| 목표주가(12M) | ||||
| 컨센서스를 하회할 것으로 전망한다. | ||||
| 종가(2026.10.15) | ||||
| 한화손보의 3Q26 보장성 인보험 | 월납보험료는 | 월평균 | 70억원(-3.6% | |
| 상승여력 | ||||
| 2분기 대비 소폭 축소될 것으로 | 예상된다. 다만 | 보험료 요율 | 인상에 | |
| 2Q26 계리 가정 선진화 영향에도 | 배수가 상승하며 | 물량 영향을 | 상쇄할 | |
| Stock Indicator | ||||
| 예상하며 신계약 CSM은 3,122억원(+9.9% | YoY)으로 전분기 | 수준을 | 자본금 | |
| 시현할 전망이다. CSM 가정조정은 | 특이 요인 | 없을 전망이다. | 발행주식수 | |
| 시가총액 | ||||
| 3Q26 장기보험손익은 1,302억원(+93.3% | YoY)으로 전년 | 동기 대비 | ||
| 외국인지분율 | ||||
| 것으로 전망한다. 도수치료 관련 관리급여 | 도입에 | 따라 월 | 지급보험금이 | 52주 주가 |
| 25억원 축소될 것으로 예상되며 전반적인 | 보험금 | 예실차가 흑자를 | 시현할 | 60일평균거래량 |
| 60일평균거래대금 | ||||
| 예상되나 손실계약비용은 2Q26 계리 | 가정 선진화 | 영향으로 소폭 | 증가할 | |
| 사업비 예실차는 전속 강화 관련 | 영향이 일부 | 반영될 전망이다. | ||
| 주가수익률(%) | ||||
| [자동차/일반] 3Q26 자동차보험은 -94억원(적자지속 | YoY)을 | 전망한다. | 강수량 등 | 절대수익률 |
| 크지 않은 가운데 운행량이 줄어들었으며 | 캐롯손보 | 계약 갱신 시 | 요율을 | 상대수익률 |
| 인상하는 등 손익 방어를 위한 노력이 | 지속되며 | 전분기 대비 소폭 | 개선된 | |
| Price Trend | ||||
| 전망한다. 8주룰 시행 영향은 제도 | 도입 이후 | 8주가 경과한 | 11월 중순 | |
| 000'S | ||||
| 확인 가능할 것으로 전망한다. 일반보험 | 손익은 | 57억원(흑자전환 | YoY)을 |
| [금융] 설용진 | ||||
|---|---|---|---|---|
| s.dragon@imfnsec.com | ||||
| Buy | ||||
| (Maintain) | ||||
| 8,000원(유지) | ||||
| 6,210원 | ||||
| 28.8 % | ||||
| 774십억원 | ||||
| 11,674만주 | ||||
| 983십억원 | ||||
| 14.5% | ||||
| 5,100~9,300원 | ||||
| 649,555주 | ||||
| 4.9십억원 | ||||
| 1M 3M 6M 12M | ||||
| 1.2 42.7 26.2 50.9 | ||||
| 17.4 66.5 35.1 -1.0 | ||||
| 한화손해보험 |
| 특이한 이슈 없이 무난한 실적을 | 전망한다. | |||
|---|---|---|---|---|
| 8.8 | ||||
| 3Q26 투자손익은 -50억원(적자전환 | YoY)으로 | 증시 둔화, | 금리 상승 | |
| 7.6 | ||||
| 영향으로 FVPL자산 관련 손익이 부진하며 | 적자를 시현할 | 전망이다. | ||
| 6.4 | ||||
| 3Q26 킥스비율은 185.1%(+0.5%p | QoQ) | 수준으로 전분기와 | 유사한 | |
| 5.2 | ||||
| 안정적으로 관리될 전망이다. | 상대적으로 긴 | 부채 듀레이션 | 영향으로 | |
| 4.0 | ||||
| 상승에 따른 긍정적 영향이 예상되나 | 이익잉여금 내 | 해약환급금준비금 | 적립 | |
| 25.10 25.12 | ||||
| 소진될 것으로 예상됨에 따라 향후 | 기본자본 성장 | 폭은 둔화될 | 전망이다. | |
| 해약환급금준비금 제도 개선 여부가 관건 | ||||
| FY | ||||
| 한화손해보험은 높은 구세대 실손 비중과 | 캐롯손해보험 | 합병 이후 높아진 | 자동차 | |
| 보험손익(십억원) | ||||
| 점유율 등 영향으로 최근 관리급여 제도 | 도입, 8주룰 | 도입 등에 따른 | 긍정적 | 투자손익(십억원) |
| 가장 크게 받을 것으로 예상되며 향후 | 모럴성 청구 | 개선에 따른 | 보험손익 | 영업이익(십억원) |
| 순이익(십억원) | ||||
| 유의미하게 나타날 전망이다. 다만 | 3Q26 중 | 동사의 해약환급금준비금 | ||
| EPS(원) | ||||
| 규모는 이익잉여금 내 적립 한도를 모두 | 소진할 것으로 | 예상되며 | 향후 제도 | |
| BPS(원) | ||||
| 유의미한 개선 없이는 기본자본 | K-ICS비율 관리와 | 배당가능이익 | 확보 | PER(배) |
| 불확실성이 높다고 판단한다. 제도 | 개선에 대한 | 민감도가 업종 | 내 가장 | PBR(배) |
| ROE(%) | ||||
| 것으로 예상되는 만큼 개별 이슈에 따른 | 주가 | 변동성은 상대적으로 | 높게 | |
| 배당수익률(%) | ||||
| 전망이다. 다만 현재 26E PER 2.0배, | PBR 0.31배 | 수준의 | 밸류에이션을 | |
| 주: K-IFRS 별도 요약 | ||||
| 때 주가의 하방 리스크는 상대적으로 | 낮다고 | 판단한다. 다만 | 제도가 | |
| 우선주 배당, 경과조치 등 주주환원 | 제약 | 요인이 여전히 | 남아있는 | |
| 점진적인 주주환원 확대 기조가 나타날 | 전망이다. | |||
| 49 |
| 1.00 | ||||
|---|---|---|---|---|
| 0.85 | ||||
| 0.69 | ||||
| 0.54 | ||||
| 0.39 | ||||
| 26.02 26.04 26.06 26.08 26.10 | ||||
| Price Rel. To KOSPI | ||||
| 2025 2026E 2027E 2028E | ||||
| 308 372 429 502 | ||||
| 184 95 87 86 | ||||
| 492 467 517 587 | ||||
| 361 366 390 443 | ||||
| 3,123 3,169 3,372 3,830 | ||||
| 16,183 19,958 22,435 25,257 | ||||
| 1.8 2.0 1.8 1.6 | ||||
| 0.3 0.3 0.3 0.2 | ||||
| 13.5 13.2 12.0 12.1 | ||||
| 0.0 0.0 0.0 0.0 | ||||
| 재무제표 |
50페이지 원문 HTML 펼치기
손해보험 (Overweight)
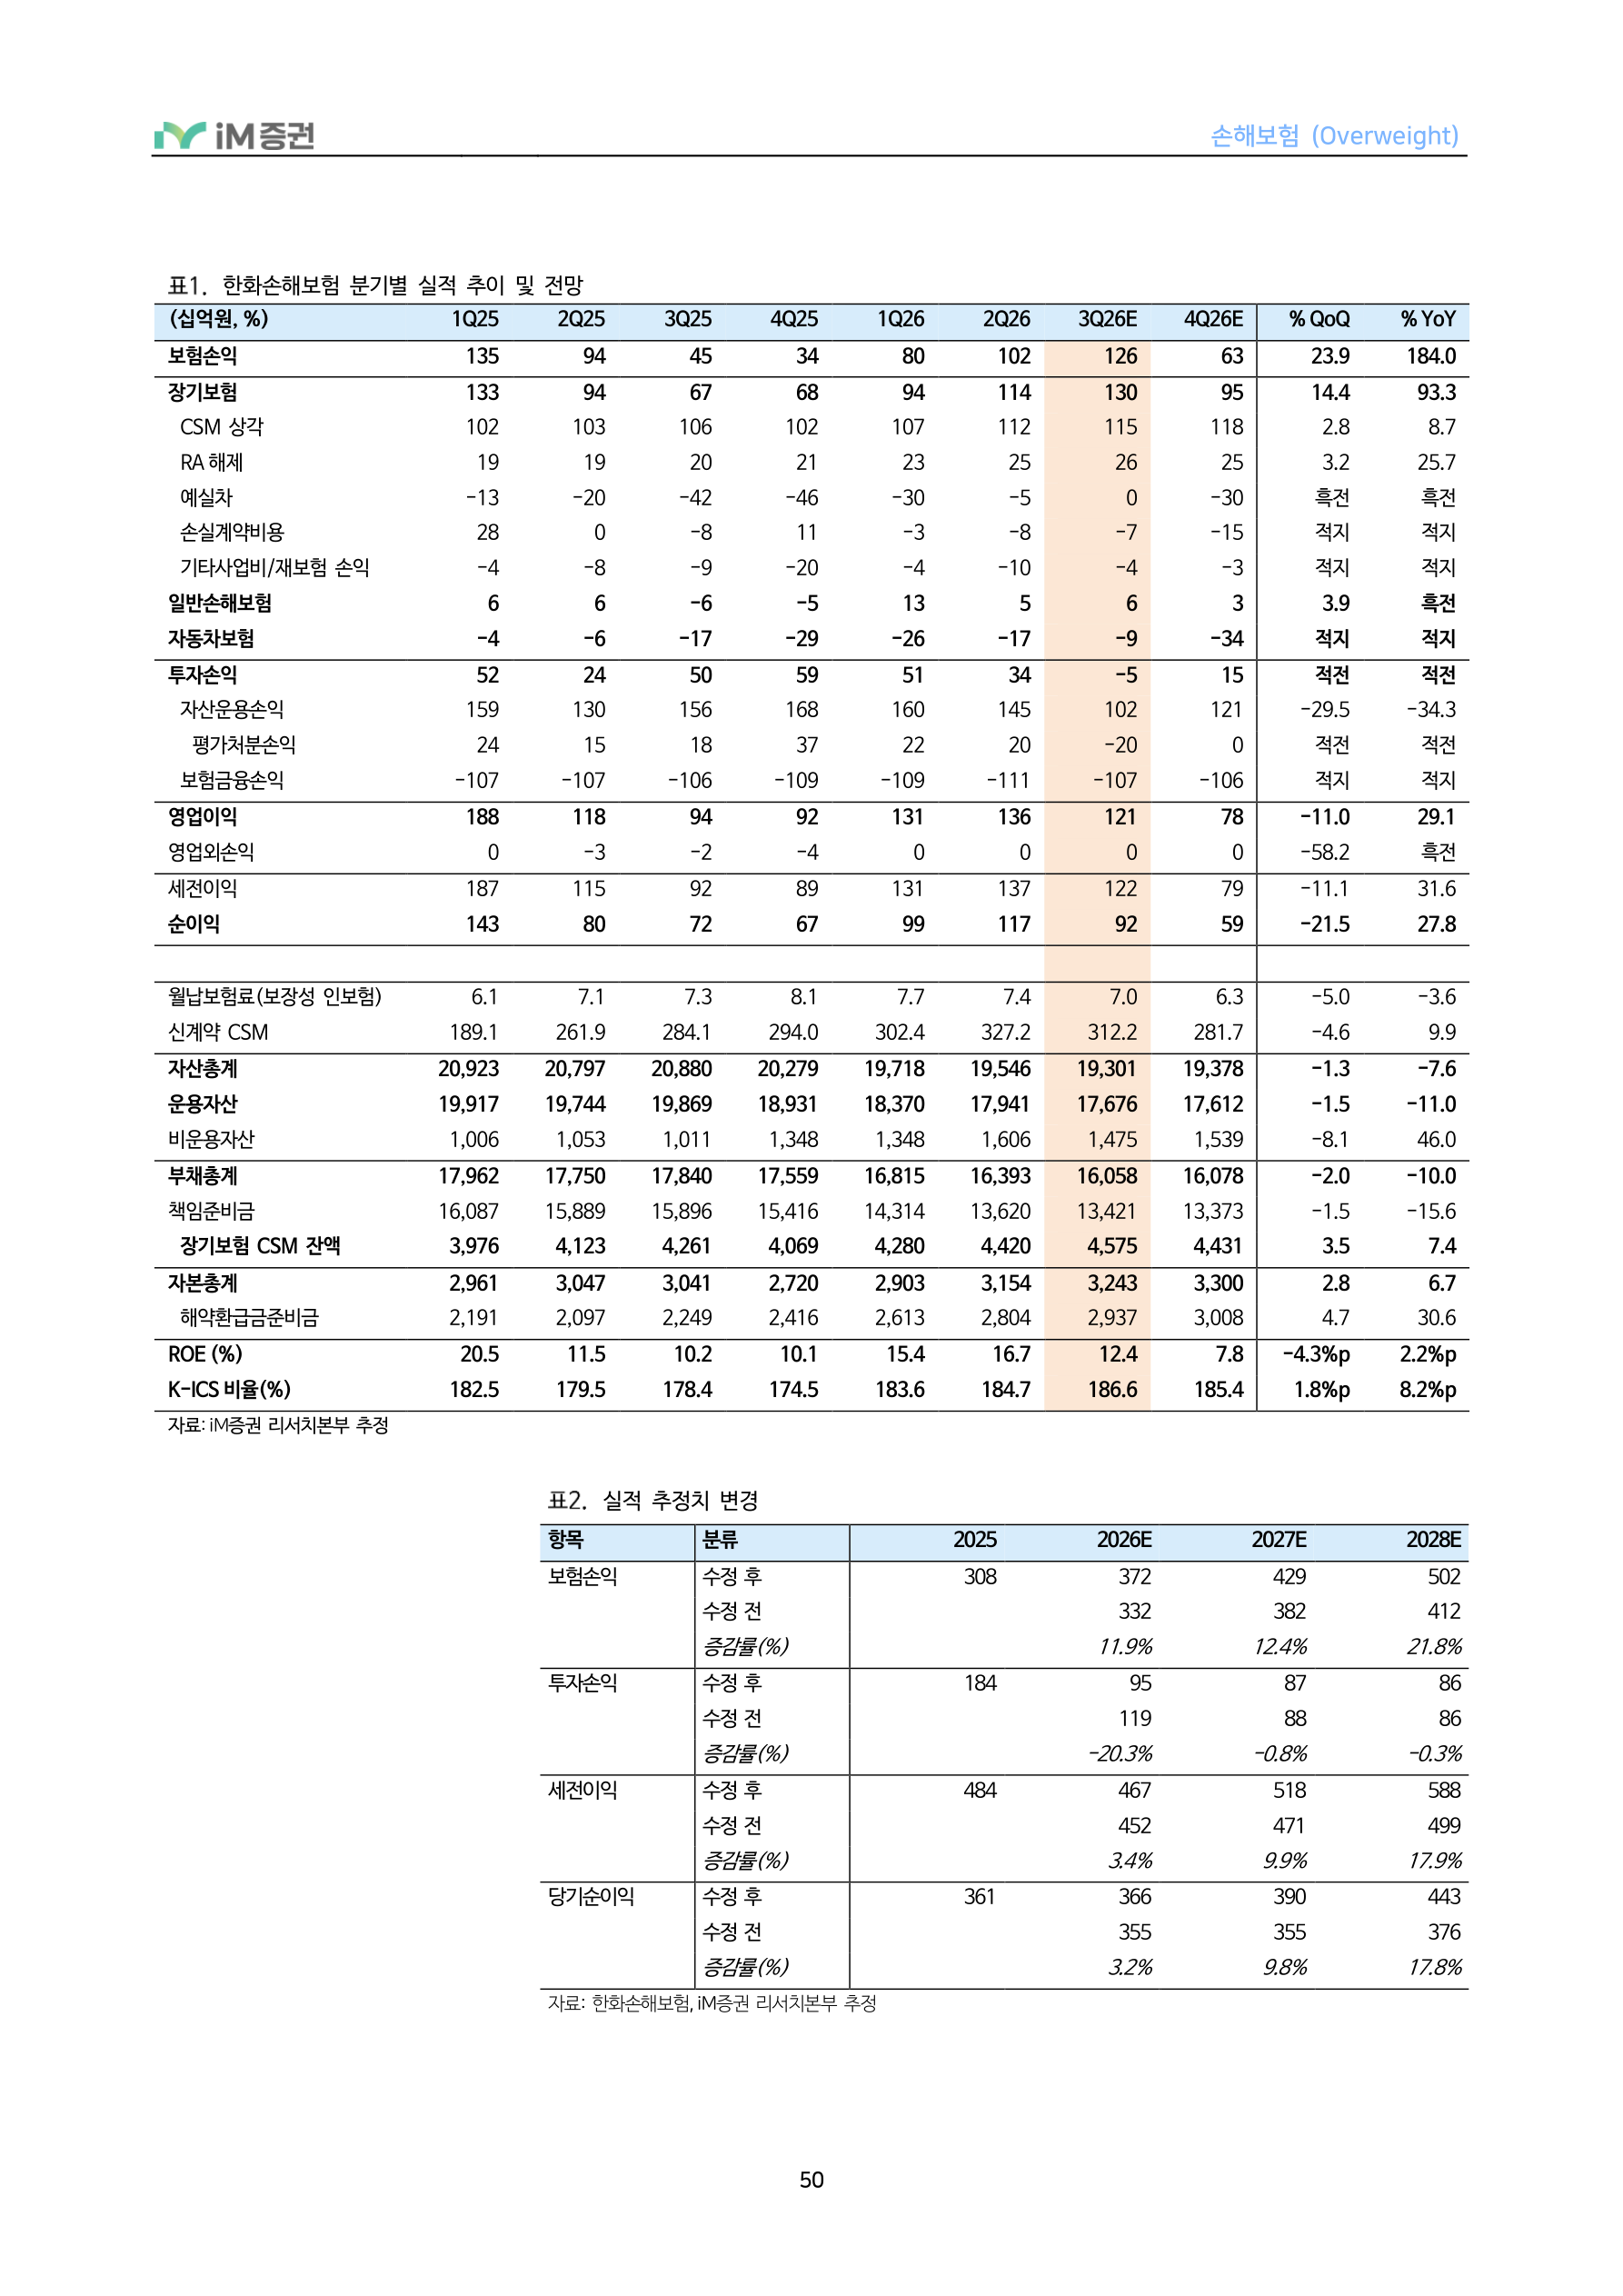
한화손해보험 분기별 실적 추이 및 전망
| (십억원, %) | 1Q25 | 2Q25 | 3Q25 | 4Q25 | 1Q26 | 2Q26 | 3Q26E | 4Q26E | % QoQ | % YoY | ||||||||||||||||||||
|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|
| 보험손익 135 94 45 34 80 102 | 126 | 63 | 23.9 184.0 | |||||||||||||||||||||||||||
| 장기보험 133 94 67 68 94 114 CSM 상각 102 103 106 102 107 112 RA 해제 19 19 20 21 23 25 예실차 -13 -20 -42 -46 -30 -5 손실계약비용 28 0 -8 11 -3 -8 기타사업비/재보험 손익 -4 -8 -9 -20 -4 -10 일반손해보험 6 6 -6 -5 13 5 자동차보험 -4 -6 -17 -29 -26 -17 | 130 | 95 118 25 -30 -15 -3 3 -34 | 14.4 93.3 2.8 8.7 3.2 25.7 흑전 흑전 적지 적지 적지 적지 3.9 흑전 적지 적지 | |||||||||||||||||||||||||||
| 115 | ||||||||||||||||||||||||||||||
| 26 | ||||||||||||||||||||||||||||||
| 0 | ||||||||||||||||||||||||||||||
| -7 | ||||||||||||||||||||||||||||||
| -4 | ||||||||||||||||||||||||||||||
| 6 | ||||||||||||||||||||||||||||||
| -9 | ||||||||||||||||||||||||||||||
| 투자손익 52 24 50 59 51 34 자산운용손익 159 130 156 168 160 145 평가처분손익 24 15 18 37 22 20 보험금융손익 -107 -107 -106 -109 -109 -111 | -5 | 15 121 0 -106 | 적전 적전 -29.5 -34.3 적전 적전 적지 적지 | |||||||||||||||||||||||||||
| 102 | ||||||||||||||||||||||||||||||
| -20 | ||||||||||||||||||||||||||||||
| -107 | ||||||||||||||||||||||||||||||
| 영업이익 188 118 94 92 131 136 영업외손익 0 -3 -2 -4 0 0 | 121 | 78 0 | -11.0 29.1 -58.2 흑전 | |||||||||||||||||||||||||||
| 0 | ||||||||||||||||||||||||||||||
| 세전이익 187 115 92 89 131 137 순이익 143 80 72 67 99 117 | 122 | 79 59 | -11.1 31.6 -21.5 27.8 | |||||||||||||||||||||||||||
| 92 | ||||||||||||||||||||||||||||||
| 월납보험료(보장성 인보험) 6.1 7.1 7.3 8.1 7.7 7.4 신계약 CSM 189.1 261.9 284.1 294.0 302.4 327.2 | 7.0 | 6.3 281.7 | -5.0 -3.6 -4.6 9.9 | |||||||||||||||||||||||||||
| 312.2 | ||||||||||||||||||||||||||||||
| 자산총계 20,923 20,797 20,880 20,279 19,718 19,546 운용자산 19,917 19,744 19,869 18,931 18,370 17,941 비운용자산 1,006 1,053 1,011 1,348 1,348 1,606 | 19,301 | 19,378 17,612 1,539 | -1.3 -7.6 -1.5 -11.0 -8.1 46.0 | |||||||||||||||||||||||||||
| 17,676 | ||||||||||||||||||||||||||||||
| 1,475 | ||||||||||||||||||||||||||||||
| 부채총계 17,962 17,750 17,840 17,559 16,815 16,393 책임준비금 16,087 15,889 15,896 15,416 14,314 13,620 장기보험 CSM 잔액 3,976 4,123 4,261 4,069 4,280 4,420 | 16,058 | 16,078 13,373 4,431 | -2.0 -10.0 -1.5 -15.6 3.5 7.4 | |||||||||||||||||||||||||||
| 13,421 | ||||||||||||||||||||||||||||||
| 4,575 | ||||||||||||||||||||||||||||||
| 자본총계 2,961 3,047 3,041 2,720 2,903 3,154 해약환급금준비금 2,191 2,097 2,249 2,416 2,613 2,804 | 3,243 | 3,300 3,008 | 2.8 6.7 4.7 30.6 | |||||||||||||||||||||||||||
| 2,937 | ||||||||||||||||||||||||||||||
| ROE (%) 20.5 11.5 10.2 10.1 15.4 16.7 K-ICS 비율(%) 182.5 179.5 178.4 174.5 183.6 184.7 | 12.4 | 7.8 185.4 | -4.3%p 2.2%p 1.8%p 8.2%p | |||||||||||||||||||||||||||
| 186.6 |
자료 : iM 증권 리서치본부 추정
실적 추정치 변경
| 항목 | 분류 | 2025 | 2026E | 2027E | 2028E |
|---|---|---|---|---|---|
| 보험손익 | 수정 후 수정 전 증감률(%) | 308 372 429 502 332 382 412 11.9% 12.4% 21.8% | |||
| 투자손익 | 수정 후 수정 전 증감률(%) | 184 95 87 86 119 88 86 -20.3% -0.8% -0.3% | |||
| 세전이익 | 수정 후 수정 전 증감률(%) | 484 467 518 588 452 471 499 3.4% 9.9% 17.9% | |||
| 당기순이익 | 수정 후 수정 전 증감률(%) | 361 366 390 443 355 355 376 3.2% 9.8% 17.8% |
자료 : 한화손해보험 , iM 증권 리서치본부 추정
51페이지 원문 HTML 펼치기
손해보험 (Overweight)
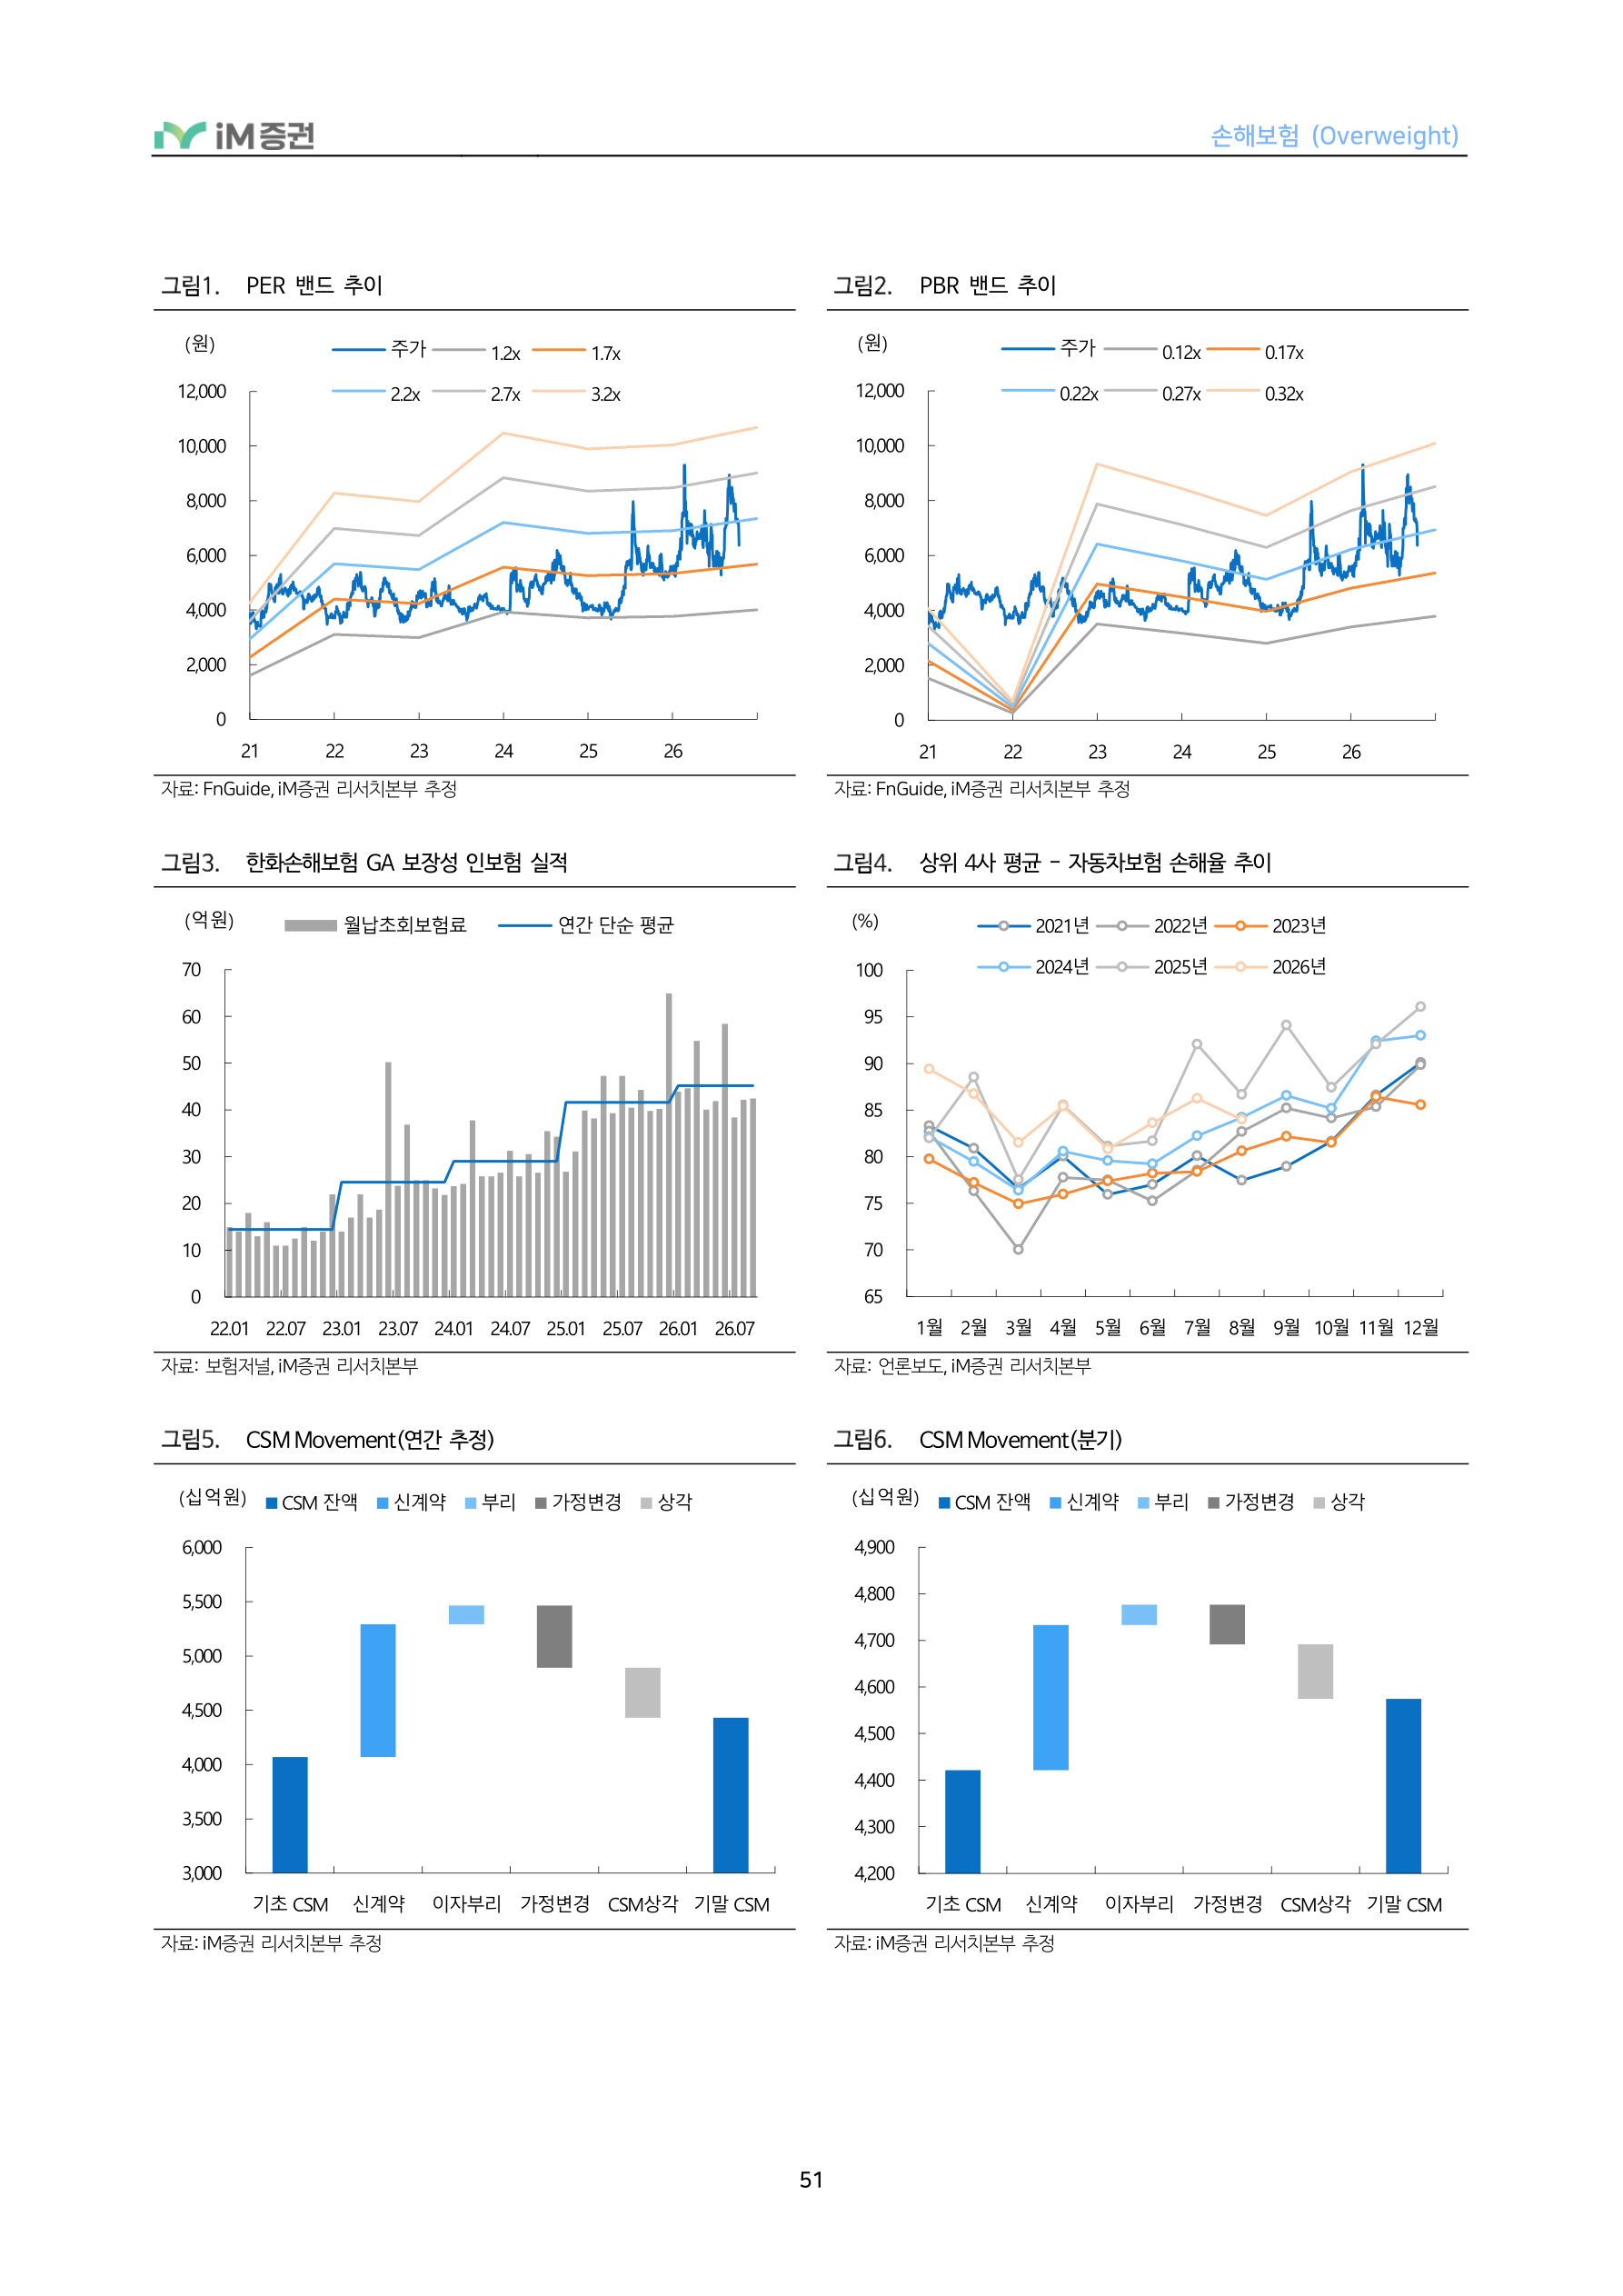
PER 밴드 추이
(원)
주가 1.2x 1.7x 2.2x 2.7x 3.2x
PBR 밴드 추이
(원)
주가 0.12x 0.17x 0.22x 0.27x 0.32x
자료 : FnGuide, iM 증권 리서치본부 추정 자료 : FnGuide, iM 증권 리서치본부 추정
한화손해보험 GA 보장성 인보험 실적 월납초회보험료 연간단순평균 (억원)
상위 4사 평균 - 자동차보험 손해율 추이
2021년 2022년 2023년 2024년 2025년 2026년
자료 : 보험저널 , iM 증권 리서치본부 자료 : 언론보도 , iM 증권 리서치본부
CSM Movement(연간 추정)
CSM 잔액 신계약 부리 가정변경 상각 (십억원)
CSM Movement(분기)
CSM 잔액 신계약 부리 가정변경 상각 (십억원)
기초CSM 신계약 이자부리 가정변경 CSM상각기말CSM
기초CSM 신계약 이자부리 가정변경 CSM상각기말CSM
자료 : iM 증권 리서치본부 추정 자료 : iM 증권 리서치본부 추정
52페이지 원문 HTML 펼치기
| (%) | |||||||||||
|---|---|---|---|---|---|---|---|---|---|---|---|
| 2024 | 2025 | 2024 | 2025 | ||||||||
| 120 | |||||||||||
| 103.2 104.2 | |||||||||||
| 100 | |||||||||||
| 80 | 69.6 | ||||||||||
| 53.9 | |||||||||||
| 60 | |||||||||||
| 40 | |||||||||||
| 20 | |||||||||||
| 1년 2년 3년 4년 5년 | 6년 7년 8년 9년 | 10년 11~15년 16~20년 21~25년 | 26~30년 30년~ | ||||||||
| 0 | |||||||||||
| 손해율 | 유지비율 |
자료: Dart, iM증권 리서치본부 자료: iM증권 리서치본부 추정
53페이지 원문 HTML 펼치기
| 2025 2026E | 2027E | 2028E (십억원,%) | 2025 | |
|---|---|---|---|---|
| 18,931 17,612 | 17,332 | 16,973 | 보험손익(별도) | 308 |
| 예치금 574 629 | 632 | 630 장기보험 | 362 | |
| 15,250 13,821 | 13,584 | 13,286 CSM | 상각 | 413 |
| 2,754 2,804 | 2,760 | 2,703 RA해제 | 79 | |
| 354 357 | 355 | 354 예실차 | -120 | |
| 1,348 1,539 | 1,515 | 1,510 | 손실계약비용 | 32 |
| 0 0 | 0 | 0 | 기타사업비/재보험손익 | -41 |
| 20,279 19,378 | 19,528 | 19,691 일반손해보험 | 1 | |
| 15,416 13,373 | 13,164 | 12,895 | 합산비율(IFRS17) | 100 |
| CSM잔액(원수) 4,069 4,431 | 4,816 | 5,184 자동차보험 | -56 | |
| 2,143 2,704 | 2,683 | 2,682 | 합산비율(IFRS17) | 107 |
| 0 0 | 0 | 0 | 투자손익(별도) | 184 |
| 17,559 16,078 | 15,847 | 15,577 | 자산운용손익 | 613 |
| 774 774 | 774 | 774 | 평가처분손익 | 95 |
| 234 234 | 234 | 234 | 보험금융손익 | -429 |
| 70 76 | 76 | 76 | 영업이익(별도) | 492 |
| 2,991 3,345 | 3,725 | 4,159 영업외손익 | -8 | |
| 해약환급금준비금 2,416 3,008 | 3,389 | 3,822 | 세전이익(별도) | 484 |
| -349 -349 | -349 | -349 법인세비용 | 123 | |
| 기타포괄손익누계액 -999 -779 | -779 | -779 | 법인세율(%) | 25.3 |
| 2,720 3,300 | 3,681 | 4,114 연결 | 지배순이익 | 361 |
| 주요투자지표(2) | ||||
| 2025 2026E | 2027E | 2028E | 2025 | |
| 수익성 | 성장성지표(%) |
| 2026E 2027E 2028E | ||||
|---|---|---|---|---|
| 372 429 502 | ||||
| 432 447 482 | ||||
| 452 481 518 | ||||
| 99 100 98 | ||||
| -65 -82 -81 | ||||
| -33 -30 -30 | ||||
| -21 -22 -24 | ||||
| 27 38 38 | ||||
| 97 96 96 | ||||
| -87 -56 -18 | ||||
| 107 104 101 | ||||
| 95 87 86 | ||||
| 529 495 486 | ||||
| 22 0 0 | ||||
| -434 -407 -400 | ||||
| 467 517 587 | ||||
| 1 1 1 | ||||
| 467 518 588 | ||||
| 101 128 146 | ||||
| 21.6 24.7 24.7 | ||||
| 366 390 443 | ||||
| 2026E 2027E 2028E |
| 90 89 | 85 | 85 | 운용자산증가율 | 0.6 |
|---|---|---|---|---|
| CSM 1,029 1,223 | 1,197 | 1,204 | CSM증가율 | 7.0 |
| CSM 배수 11.4 13.7 | 14.1 | 14.1 | BPS증가율 | -12.6 |
| 지표 | 보험손익증가율 | -22.7 | ||
| 3,804 4,070 | 4,431 | 4,816 | 투자손익증가율 | 70.5 |
| 조정 가정 변경 -498 -572 | -505 | -505 | 영업이익증가율 | -2.9 |
| CSM(원수) 1,029 1,223 | 1,197 | 1,204 | 세전이익증가율 | -4.3 |
| 이자부리 158 171 | 182 | 196 | 당기순이익증가율 | -5.5 |
| CSM 4,493 4,892 | 5,305 | 5,710 주당지표(원) | ||
| 423 461 | 489 | 527 EPS | 3,123 | |
| CSM상각률(%) 9.4 9.4 | 9.2 | 9.2 BPS | 16,183 | |
| 순증액 266 361 | 385 | 368 | EV(BV+CSM) | 56,952 |
| 관련 지표 | 보통주 | DPS | 0 | |
| 운용수익률 3.2 2.9 | 2.8 | 2.8 보통주 | 배당수익률(%) | 0.0 |
| 제외 수익률 2.7 2.8 | 2.8 | 2.8 Valuation | 지표 | |
| PER(배) | 1.8 | |||
| 62.6 79.7 | 83.1 | 85.4 PBR(배) | 0.34 | |
| 84.0 96.9 | 93.0 | 88.2 P/EV(배) | 0.10 | |
| 37.4 20.3 | 16.9 | 14.6 ROE(%) | 13.5 | |
| ROA(%) | 1.8 | |||
| 지급여력비율(K-ICS) 174.5 185.4 | 186.6 | 189.6 | 배당성향(%) | 0.0 |
| -7.0 -1.6 -2.1 | ||||
|---|---|---|---|---|
| 8.9 8.7 7.6 | ||||
| 23.3 12.4 12.6 | ||||
| 20.8 15.6 16.8 | ||||
| -48.4 -8.0 -1.8 | ||||
| -5.1 10.8 13.7 | ||||
| -3.4 10.8 13.7 | ||||
| 1.5 6.4 13.6 | ||||
| 3,169 3,372 3,830 | ||||
| 19,958 22,435 25,257 | ||||
| 64,219 70,776 77,639 | ||||
| 0 0 0 | ||||
| 0.0 0.0 0.0 | ||||
| 2.0 1.8 1.6 | ||||
| 0.31 0.28 0.25 | ||||
| 0.10 0.09 0.08 | ||||
| 13.2 12.0 12.1 | ||||
| 1.8 2.0 2.3 | ||||
| 0.0 0.0 0.0 |
자료: 한화손해보험, iM증권 리서치본부
54페이지 원문 HTML 펼치기
손해보험 (Overweight)
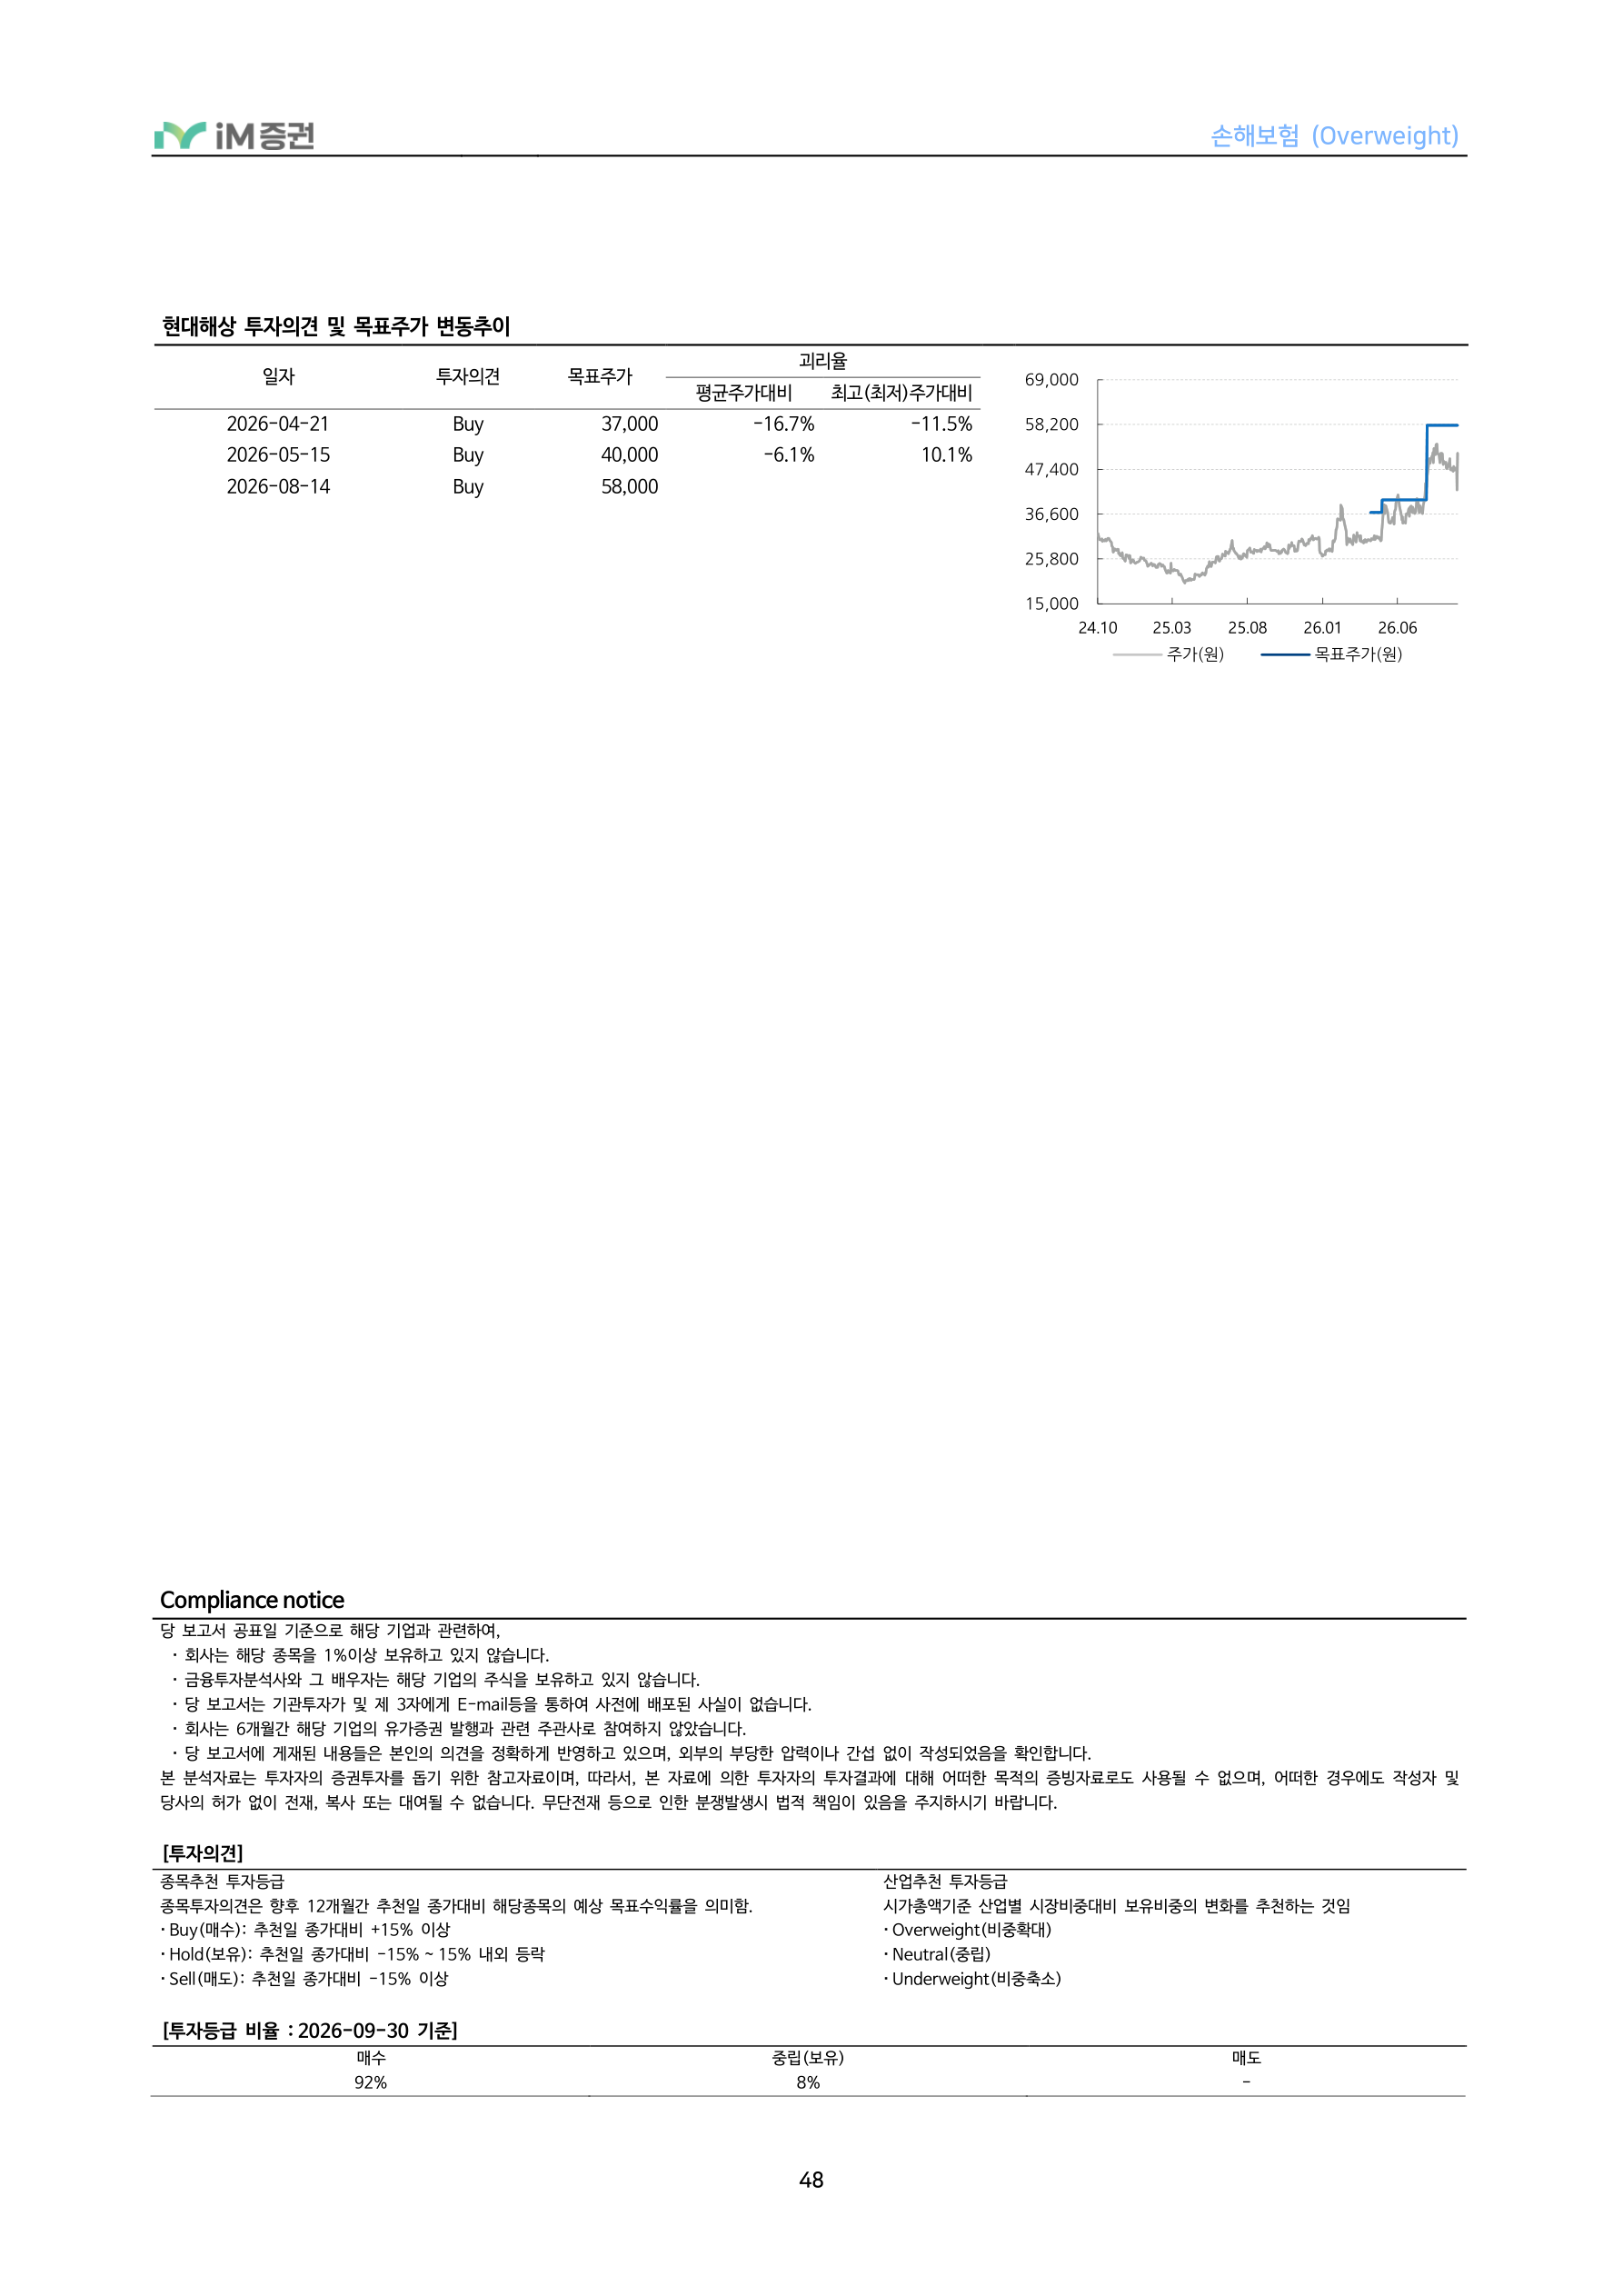
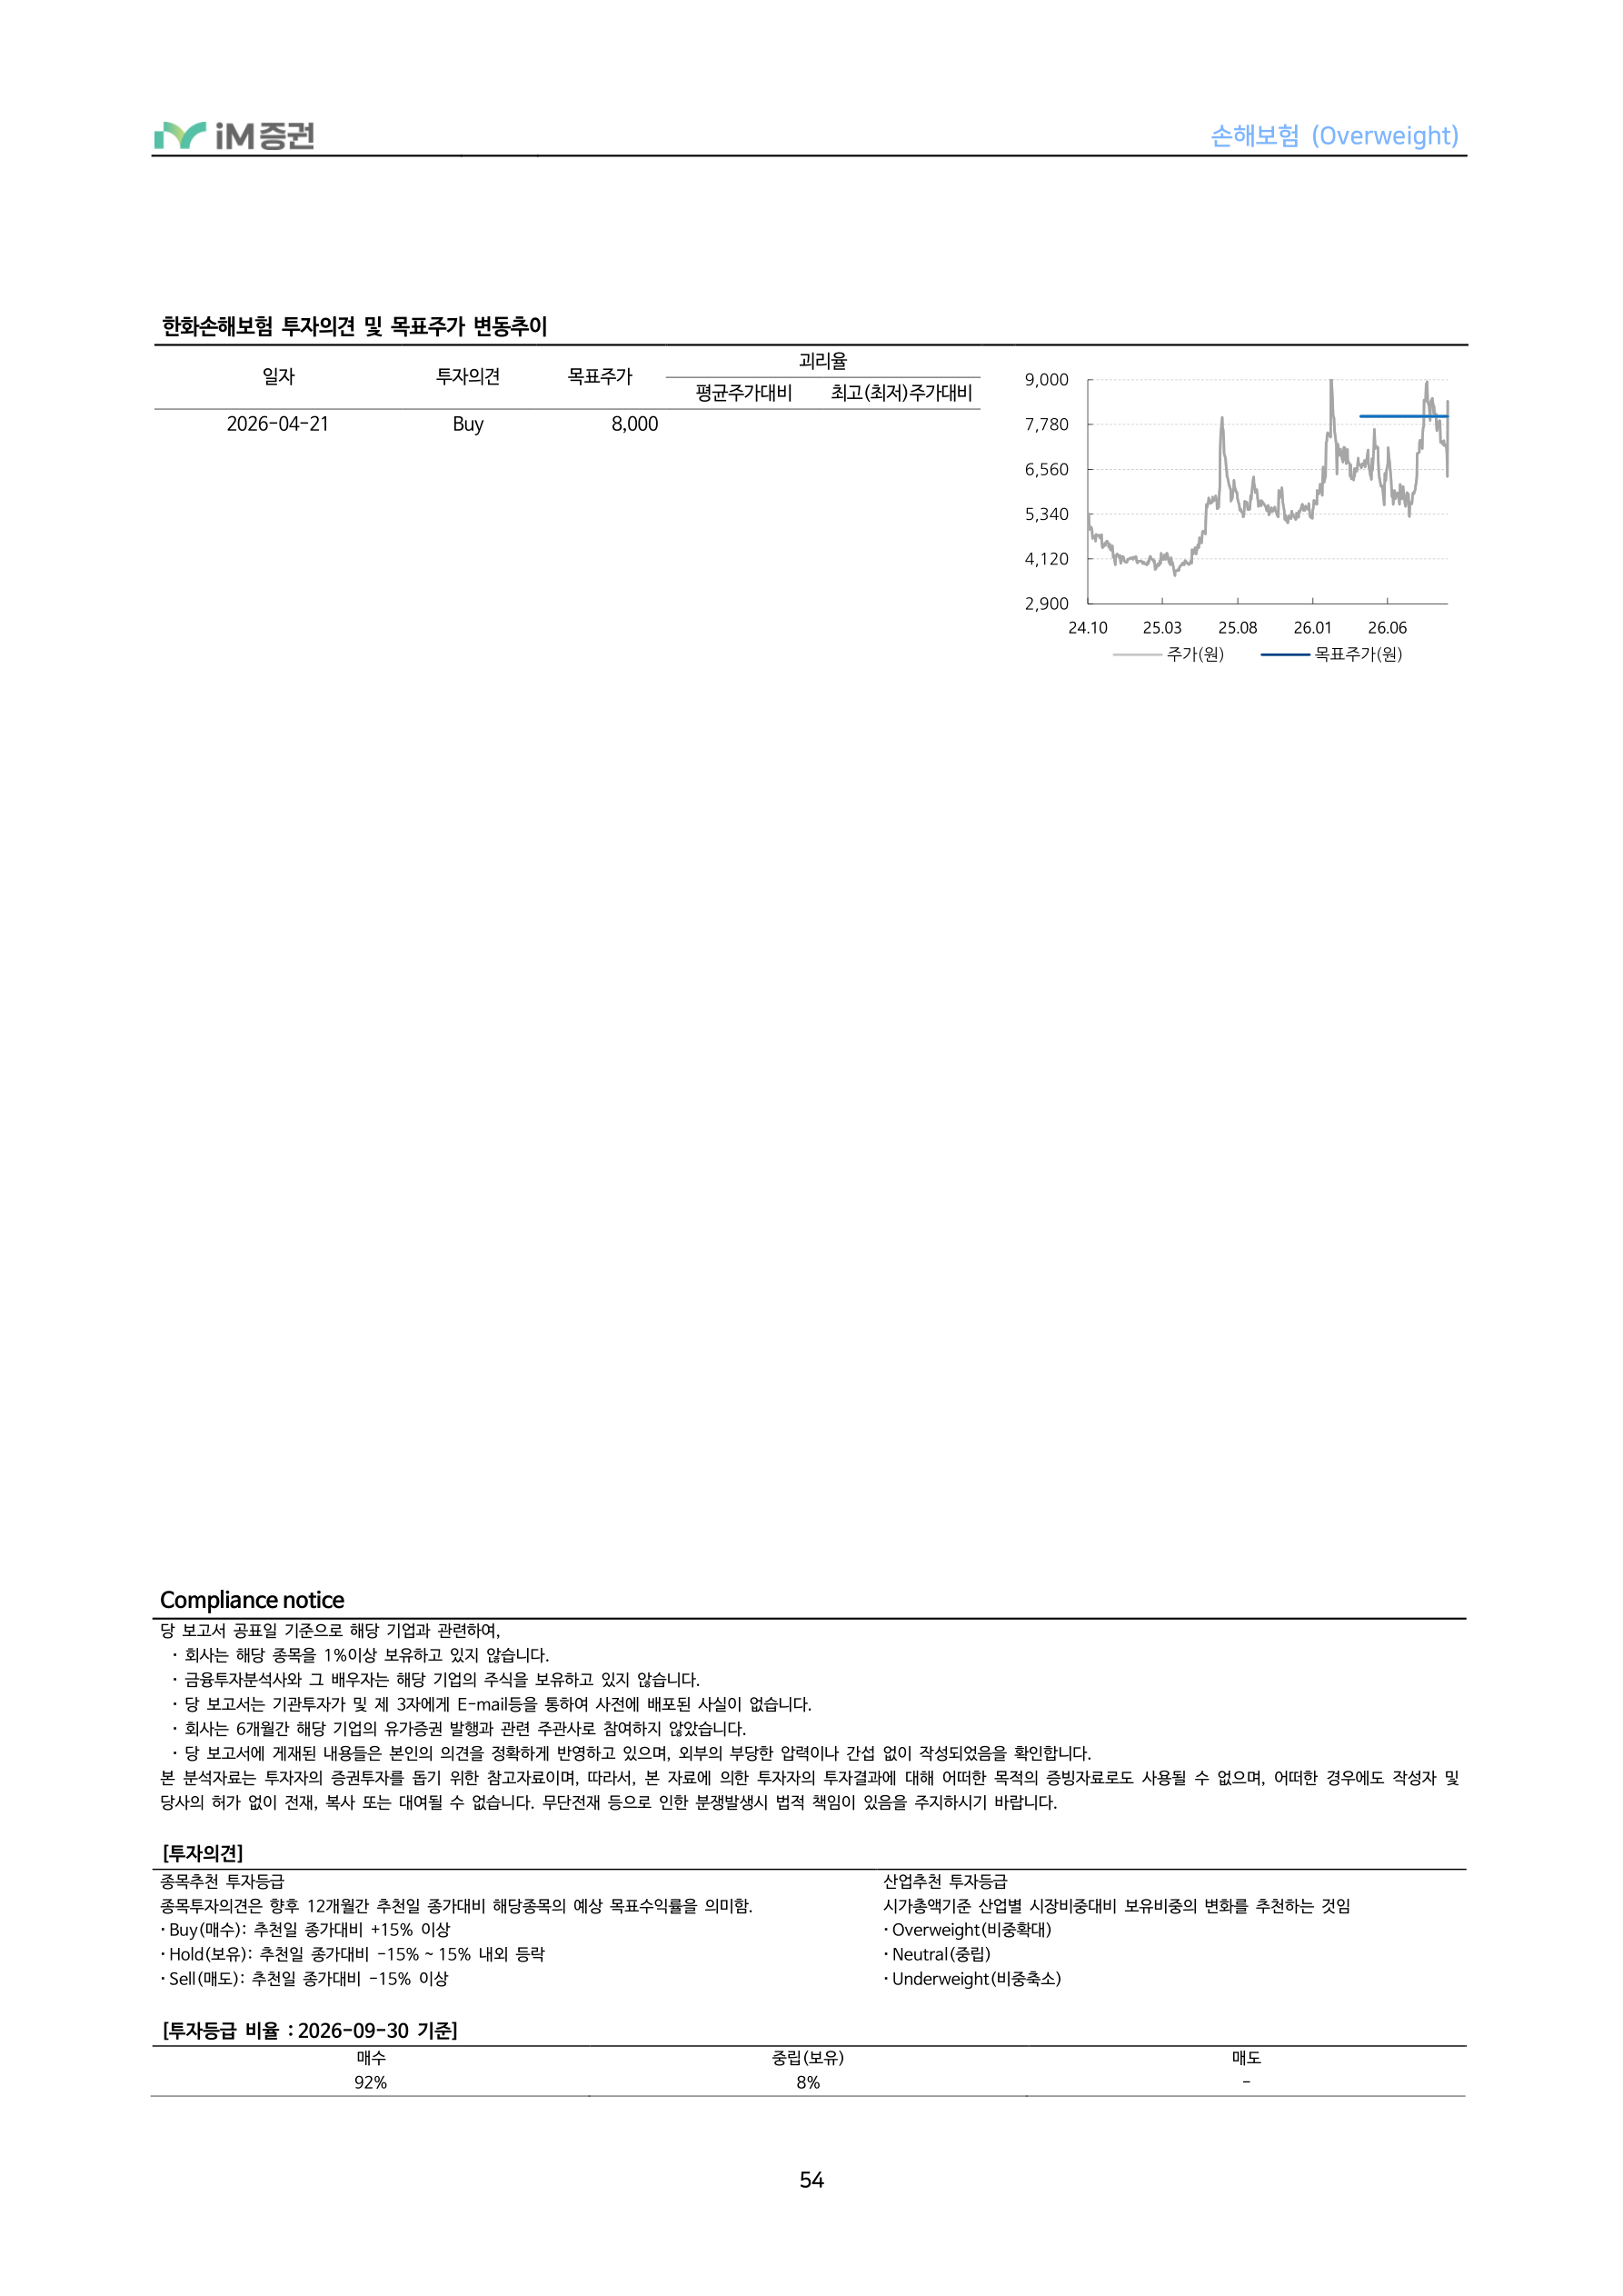
한화손해보험 투자의견 및 목표주가 변동추이 일자 투자의견 목표주가 2026-04-21 Buy 8,000 괴리율 평균주가대비 최고(최저)주가대비
주가(원) 목표주가(원)
Compliance notice
당 보고서 공표일 기준으로 해당 기업과 관련하여, 회사는 해당 종목을 1%이상 보유하고 있지 않습니다. 금융투자분석사와 그 배우자는 해당 기업의 주식을 보유하고 있지 않습니다. 당 보고서는 기관투자가 및 제 3자에게 E-mail등을 통하여 사전에 배포된 사실이 없습니다. 회사는 6개월간 해당 기업의 유가증권 발행과 관련 주관사로 참여하지 않았습니다.
당 보고서에 게재된 내용들은 본인의 의견을 정확하게 반영하고 있으며, 외부의 부당한 압력이나 간섭 없이 작성되었음을 확인합니다. 본 분석자료는 투자자의 증권투자를 돕기 위한 참고자료이며, 따라서, 본 자료에 의한 투자자의 투자결과에 대해 어떠한 목적의 증빙자료로도 사용될 수 없으며, 어떠한 경우에도 작성자 및 당사의 허가 없이 전재, 복사 또는 대여될 수 없습니다. 무단전재 등으로 인한 분쟁발생시 법적 책임이 있음을 주지하시기 바랍니다. [투자의견]
종목추천 투자등급 종목투자의견은 향후 12개월간 추천일 종가대비 해당종목의 예상 목표수익률을 의미함. Buy(매수): 추천일 종가대비 +15% 이상 Hold(보유): 추천일 종가대비 -15% ~ 15% 내외 등락 Sell(매도): 추천일 종가대비 -15% 이상 산업추천 투자등급 시가총액기준 산업별 시장비중대비 보유비중의 변화를 추천하는 것임 Overweight(비중확대) Neutral(중립) Underweight(비중축소) [투자등급 비율 : 2026-09-30 기준]
매수 중립(보유) 매도 92% 8% -